أصحاب الكابل الذي لا يراه أحد
في مسودتي كتبت أن 95٪ من حركة المرور الدولية تسافر عبر 436 كابلًا تحت الماء يبلغ طولها 1.3 مليون كيلومتر. من بين هذه الأرقام الثلاثة، لم تنجح رقمين في التحقق، ولا أستطيع دعم الثالث بأي مصدر أولي. تتبع TeleGeography اليوم más de 600 cables activos y planeados، وليس 436؛ يُحسب CSIS المسار المادي في aproximadamente 1.2 millones de kilómetros، وليس 1.3. والشخص الشهير 95٪ أتركه خارج الجسم النصي لأنني لم أجد الأول. ما وجدته، وأعتقد أنه أكثر قوة من أي نسبة مدورة، هو البيانات التي تستخدمها FCC لتحديد البديل: الأقمار الصناعية تمثل 0.37% de la capacidad internacional de Estados Unidos. صفر نقطة ثلاثة سبعة. عندما يقول شخص ما لك إن قطع الكابل "على أي حال، هناك أقمار صناعية"، أظهر له هذا الرقم.
بخصوص من هو المالك، قال المسودة إن Google و Meta و Microsoft و Amazon مرت من أقل من 10٪ من البنية التحتية للكابلات تحت الماء في عام 2012 إلى ما يقرب من النصف اليوم. النصف الثاني استمر: يؤكد CSIS أن هذه الأربع poseen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundo. لم أستطع دعم الأولى، وأستبدلها بالبيانات التي تم توثيقها: بين عامي 2012 و 2016، هذه الشركات الأربع multiplicaron por catorce su capacidad internacional hasta 170 Tbps, mientras todos los demás operadores del planeta juntos apenas la triplicaron hasta 273 Tbps. قائمة ملكية حية تعطي اليوم 36 sistemas de Google, 21 de Meta, 10 de Microsoft y 8 de Amazon — باللون الأصفر عن قصد: إنه صفحة تحديث ذاتي والمETA يذهب في 22 —، و TeleGeography يلخص العقد: de 20 cables en 2017 a más de 60.
أربع شركات أربعة أضعاف الكابلات ؛ وباقي العالم ، ثلاث مرات
السعة تحت المائية بالتيرابيت في الثانية من أربع شركات تقنية كبرى مقابل باقي المشغلين معًا ، بين عامي 2012 و 2016. تصل الخطوط المتوازية فقط إلى النقاط: هما العامان الوحيدان مع الرقم المنشور.
- جوجل و ميتا و مايكروسوفت و أمازون
- باقي المشغلين
Ver los datos
| السنة | جوجل و ميتا و مايكروسوفت و أمازون | باقي المشغلين |
|---|---|---|
| 2012 | 12 | 91 |
| 2016 | 170 | 273 |
التصحيح الذي يكلفني أكثر، لأنه كان لي وكان قاطعًا. كتبت: "لا توجد معاهدة دولية ملزمة لحماية الكابلات تحت الماء". هذا كاذب. هناك معاهدة، وتم التوقيع عليها منذ 142 عامًا. تم التوقيع على اتفاقية حماية الكابلات التلغرافية تحت الماء في باريس 14 de marzo de 1884, entró en vigor en 1888 y sigue vigente para 36 Estados parte. المادة 113 إلى 115 من CONVEMAR، التي هي الإطار الحديث، están basados literalmente en tres disposiciones de aquel convenio de 1884. المشكلة، إذن، ليست عدم وجود معاهدة. بل أسوأ: المعاهدة موجودة وتم تصميمها لكي لا تخدم. المادة 113 فقط تلزم دولة بإجرام الأذى الناجم عن سفن تحت علمها أو أشخاص تحت ولايتها، no prohíbe explícitamente que los Estados dañen cables deliberadamente ni establece responsabilidad estatal si lo hacen.
🟢 هناك تفاصيل تاريخية تركتني باردًا: خلال المفاوضات في عام 1884، Estados Unidos propuso equiparar los crímenes contra cables con la piratería y dar jurisdicción universal a todos los Estados. La mayoría lo rechazó. أسوأ من ذلك: هذا الاتفاق سمح بمهاجمة السفن المشتبه في كسر كابل، و la CONVEMAR no heredó esa disposición. اليوم لا يوجد سبب لابordaj بسبب الشك في ضرر الكابلات، وسفينة حربية تسبب في ضرر متعمد يتمتع بالحصانة السيادية. يقول روبرت بيكمان بدون تخدير، كما يُقتبس من قبل ألكسندر لوت في مدونة معهد ليبر: "ni el Convenio de Cables de 1884 ni la CONVEMAR abordan adecuadamente el daño intencional".
هذا ليس نظرية. في يوم عيد الميلاد في عام 2024، سفينة Eagle S سحبت مرساة لمدة 90 كيلومترًا وألحقت ضررًا بخمسة كابلات تحت الماء، بما في ذلك وصلة كهربائية EstLink 2 بين فنلندا وإستونيا. في أكتوبر 2025، حكم محكمة مقاطعة هلسنكي desestimó el caso contra el capitán y dos oficiales por falta de jurisdicción: الحقائق وقعت داخل المنطقة الاقتصادية الخالصة الفنلندية ولكن خارج المنطقة البحرية الإقليمية، لذلك كان الأمر يخص جورجيا أو الهند — بلدان المنشأ للطواقم — أو جزر كوك، دولة العلم. كان التفكير هو أن الضرر يشكل "incidente de navegación" bajo el artículo 97(1) de la CONVEMAR, cuya redacción no permite excluir los delitos intencionales. تدمرت البنية التحتية الحيوية لبلد في حلف الناتو ولم يكن هناك محكمة مختصة.
هنا، كان مسودتي قد أصبح قديماً بالأسوأ: كتبت أن الاستخبارات الغربية قد استنتجت أن كل شيء كان حوادث ناجمة عن طواقم غير مجربة، واعتبار الموضوع مغلقاً. الموضوع ليس مغلقاً. في 27 أغسطس 2026 - قبل يومين - el Tribunal de Apelación revocó la desestimación y ordenó reabrir el caso، بحجة أن الحادث يقع خارج تعريف حادث بحرية من CONVEMAR ولهذا السبب لا يزال الحكم الفنلندي ساري المفعول. القرار لا يزال يمكن أن يذهب إلى المحكمة العليا. وفي الحالة الموازية لسفينة الشحن Yi Peng 3، التي تسببت في تلف C-Lion1 والصلة بين السويد وليتوانيا في نوفمبر 2024، استنتجت السلطة السويدية للتحقيق في الحوادث في أبريل 2025 أن "no puede determinarse con certeza si un buque chino dañó intencionalmente los cables". لا تبرير ولا إدانة: عدم تحديد. تم تسجيل cuatro incidentes con ocho daños distintos, más cinco incidentes con cinco daños alrededor de Taiwán, entre 2024 y 2025 في بحر البلطيق - وليس "عشرة كابلات" كما كنت قد ذكرت.
كما تم تحرير البحر الأحمر في مسودتي. كنت أتحدث عن أربعة كابلات مقطوعة في فبراير 2024. كان هناك ثلاثة - AAE-1 و EIG و SEACOM - والتوضيح الأكثر قبولاً هو Rubymar: fue alcanzado por un misil hutí el 18 de febrero de 2024, quedó a la deriva arrastrando el ancla, cortó los tres sistemas el 24 de febrero y se hundió el 2 de marzo. ما لم أذكره هو ما يهم حقاً: إصلاح البنية التحتية لإنترنت العالم انتهى به الأمر إلى الاعتماد على تصريح صادر عن سلطة لا يعترف بها几乎 أحد. أعلن حكومة صنعاء انتهاء الأعمال في 23 يوليو 2024 بإعلان أن "el Gobierno de Yemen ha provisto las facilidades y permisos necesarios de la Autoridad General de Asuntos Marítimos en Saná" وأن "المياه اليمنية آمنة تماماً". حدث ذلك مرة أخرى: في 6 سبتمبر 2025، تم قطع SMW4 و IMEWE بالقرب من جدة، وأقر موقع حالة Azure "mayor latencia en parte del tráfico que antes atravesaba Medio Oriente".
مئة و اثنان و أربعون عاما من المعاهدة و لا محكمة مختصة
المعاهدة الوحيدة التي تحمي الكابلات تحت المائية تم التوقيع عليها في عام 1884 ولا تزال سارية. إلى الجانب ، سلسلة القطع في الفترة من 2024 إلى 2026 وما حدث عندما حاول أحدهم تقديمها إلى المحكمة.
- 188414 مارس: تم التوقيع على اتفاقية باريس لحماية الكابلات تحت المائية ، والتي لا تزال سارية لصالح حوالي 36 دولة.
- 202418 فبراير: صاروخ حوثي يصيب روبي مار ؛ في 24 فبراير ، قطع السفينة الكابلات AAE-1 و EIG و SEACOM.
- 202423 يوليو: أعلنت حكومة صنعاء أن إصلاح الكابلات سيتم فقط مع التصاريح الخاصة بها.
- 2024نوفمبر: يي بينغ 3 يسحب المرساة 180 ميلا بحريا فوق C-Lion1 و وصلة السويد و ليتوانيا.
- 202425 ديسمبر: إيجل إس يؤذي خمس كابلات ، بما في ذلك إست لينك 2.
- 202515 أبريل: استنتجت SHK السويدية أنه لا يمكن تحديد العمد.
- 20256 سبتمبر: قطع SMW4 و IMEWE بالقرب من جدة ؛ أقر Azure بزيادة التأخير.
- 2025أكتوبر: رفض هلسنكي القضية لعدم وجود اختصاص قضائي.
- 202627 أغسطس: أعادة محكمة الاستئناف فتح القضية.
Ver los datos
| Año | Hecho |
|---|---|
| 1884 | 14 مارس: تم التوقيع على اتفاقية باريس لحماية الكابلات تحت المائية ، والتي لا تزال سارية لصالح حوالي 36 دولة. |
| 2024 | 18 فبراير: صاروخ حوثي يصيب روبي مار ؛ في 24 فبراير ، قطع السفينة الكابلات AAE-1 و EIG و SEACOM. |
| 2024 | 23 يوليو: أعلنت حكومة صنعاء أن إصلاح الكابلات سيتم فقط مع التصاريح الخاصة بها. |
| 2024 | نوفمبر: يي بينغ 3 يسحب المرساة 180 ميلا بحريا فوق C-Lion1 و وصلة السويد و ليتوانيا. |
| 2024 | 25 ديسمبر: إيجل إس يؤذي خمس كابلات ، بما في ذلك إست لينك 2. |
| 2025 | 15 أبريل: استنتجت SHK السويدية أنه لا يمكن تحديد العمد. |
| 2025 | 6 سبتمبر: قطع SMW4 و IMEWE بالقرب من جدة ؛ أقر Azure بزيادة التأخير. |
| 2025 | أكتوبر: رفض هلسنكي القضية لعدم وجود اختصاص قضائي. |
| 2026 | 27 أغسطس: أعادة محكمة الاستئناف فتح القضية. |
ما ي维ع هذه القضية هو أسطول صغير. هناك aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos، وقائمة عامة للجنة الحماية الدولية للكابلات unos 63, advirtiendo que la compilación es "solo con fines ilustrativos". خمسة مشغلين يركزون أكثر من نصف الأسطول، ومتوسط وقت الإصلاح في عام 2023 كان 40 يوماً، وفي آسيا والمحيط الهادئ يصل إلى 30 يوماً منذ الإخطار مقابل 15 يوماً في أمريكا الشمالية، وفي البحر الأحمر يتم إجراء الأوراق فقط puede tomar hasta ocho semanas. مقابل ذلك، هناك unos 200 fallos al año, dos tercios de ellos causados por pesqueros y anclas. يظهر الجدول 1 توزيع الأسطول، وهو الحقيقة الفعلية للرقبة الزجاجية لجميع الطبقات المادية.
من يقوم بإصلاح كابلات العالم
توزيع أسطول السفن الكبلية العالمي حسب المشغل ، على إجمالي تقريبي يبلغ 80 سفينة. يصل المقياس إلى 100٪ عن قصد: لا يملأ الخمس مشغلين الكبار شريطا ، وما يفتقد إليه هو أسطول موزع على مشغلين صغار.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Global Marine | 13% |
| Orange Marine | 13% |
| SubCom | 11.6% |
| ASN (Alcatel Submarine Networks) | 10% |
| Optic Marine | 10% |
وأسطول يتقدم في العمر: يقدر دراسة قطاعية أن harán falta unos 3,000 millones de dólares hasta 2040 para reemplazar 15 buques, porque el 64% de la flota cruzará el umbral de 40 años de vida útil antes de esa fecha، في حين أن الإصلاحات السنوية تزداد بنسبة 36٪ إلى 287. من يصنعها也是 نادٍ: في عام 2021، كان SubCom و ASN و NEC يمتلكون 87% del mercado de manufactura, con HMN Technologies sumando otro 11%؛ تقدير آخر يضع هؤلاء الأربعة في cerca del 98%. أوروبا أخيراً ردت: un Plan de Acción de Seguridad de Cables en febrero de 2025، evaluación coordinada de riesgos con siete escenarios y 10 millones de euros para Regional Cable Hubs، و 347 millones de euros entre equipamiento de reparación, monitoreo submarino y 13 "Cable Projects of European Interest".这是 الأولى استجابة جادة رأيتها. كما أنها متأخرة وإقليمية، والمشكلة هي عالمية.
السماء也有 مالك (والآن يُتداول في ناسداك)
عندما كتبت مسودتي، كان البيان النجمي في هذه القسم هو دليل يسمى SAMCI: Starlink يعمل 9,600 من 10,622 قمراً صناعياً لإنترنت LEO، من أجل "تركيز 90.4 من 100". لقد استشهدت به بحسن نية. بعد ذلك، ذهبت للتحقق منه ووصلت إلى إجراء تشريح له. أبدأ بهذا، لأنني أعتقد أن هذه هي الدرس الأكثر فائدة في هذا البحث.
SAMCI يتم تعريفها حرفياً على أنها "satélites totales de Starlink dividido entre la suma de todos los satélites conocidos de constelaciones activas de internet LEO, por 100"، مع ثلاثة مدخلات: Starlink 9,600 في 31 مارس 2026، OneWeb 647 في 31 ديسمبر 2025 و Amazon Leo "375+" في يوليو 2026. ثلاث تواريخ قطع مختلفة داخل نفس العلاقة الرياضية، ورقم مفتوح - "375+" - يستخدم كعدد دقيق في المقام. بالإضافة إلى ذلك، الدليل excluye explícitamente a las constelaciones chinas Qianfan y Guowang porque "los conteos de fuente primaria no eran verificables". ليس صحيحاً أنهم لم يتم التحقق منهم: أبلغ SpaceNews في أبريل 2026 أن Qianfan tenía 126 satélites en órbita y Guowang 168 en fase operativa.
النهاية هي ما يزعجني أكثر. يبرر الدليل عتبة ب "para contexto, los reguladores de telecomunicaciones de EE.UU. consideran altamente concentrados los mercados con una cuota de una sola firma superior al 70%". لا يوجد إشارة، ولا يتوافق مع معيار DOJ و FTC: إرشادات الاندماج لعام 2023 bajaron el umbral de "altamente concentrado" de un HHI de 2,500 a 1,800 y añadieron una presunción estructural desde una cuota combinada superior al 30%. لا يوجد 70٪. وهناك خطأ في الفئة أيضاً: كلتا المفاهيمتان هما للسيطرة على الاندماج ويتطلبان أيضاً زيادة في HHI بنسبة أكثر من 100 نقطة، أي أنهم ليسوا حتى اختباراً ساكناً للتركيز. من كتب SAMCI لم يخترع فقط الرقم: بل 混淆 الأداة. 🔴 هذا البيان يبقى خارج الجسم من القطعة.
من ينشر هذا؟ بيت يُعلن نفسه باسم "la casa de investigación tecnológica que entrega los datos", sin un solo investigador con credenciales verificables y con una LLC estadounidense en el pie que también vende consultoría y seguridad ofensiva. والنمط منهجي: كل تقرير يفتتح بمؤشر يحمل رمز العلامة التجارية. بالإضافة إلى SAMCI وSSEI، ينشر نفس الموقع "Defense AI Anchoring Score" y un "Industrial Depth Ratio". إنه مصنع لمقاييس قابلة للإشارة. لقد أشرت إليه. أقوله هنا حتى لا يتكرر الأمر مرة أخرى.
الآن الجزء غير المريح: المؤشر هو هراء من الناحية المنهجية، لكن التركيز الذي سعى إلى قياسه حقيقي ويُوثق بمصادر تتحمل. هناك ثلاثة معايير شرعية، وجميعها تعطي رقمًا مختلفًا، وهو بالضبط النقطة. جوناثان ماكدويل، الذي يحمل الفهرس المستقل الأكثر احترامًا في هذا المجال، كان يقول في 13 أغسطس 2026 10,742 Starlinks activos sobre 16,278 payloads activos en órbita: 66٪ من كل ما يطير. SpaceX نفسها، أمام SEC، تعلن أن لديها "aproximadamente 9,600 satélites Starlink en órbita baja, que representaban aproximadamente el 75% de todos los satélites maniobrables activos" في 31 مارس 2026 - وهذا الكون pasó de menos de 1,000 en 2015 a unos 12,700 en 2026. في 27 أغسطس 2026، كان ماكدويل يحسب 12,881 Starlinks lanzados y 11,087 funcionando، ورقم CelesTrak يضيف البعد الجيوسياسي: de 19,965 payloads en órbita, 13,665 son estadounidenses. الرسومات 2 توضع المعايير الثلاثة جنبًا إلى جنب، مع تاريخ القطع ومصدرها.
ثلاثة أسماء ، ثلاثة أرقام لتركيز Starlink
نفس السؤال - كم مدار يحتله Starlink - يعطي 66٪ أو 75٪ أو 90.4٪ حسب ما يوجد أسفل الكسر وتاريخه. يتم استبعاد الصف الثالث: يأخذ "375+" كما لو كانت رقما دقيقا و يغفل عن Qianfan و Guowang.
| المرادف | المسمى | تاريخ القطع | المصدر | النتيجة |
|---|---|---|---|---|
| 10,742 | 16,278 حمولة نشطة | 13 أغسطس 2026 | McDowell | 66% |
| ~9,600 | ~12,700 قمر صناعي قابل للتشغيل نشط | 31 مارس 2026 | S-1 من SpaceX | ~75% |
| 9,600 | 10,622 | مزيج من ثلاثة تواريخ | فهرس SAMCI | 90.4 - تم الاستبعاد |
| 13,665 (سياق) | 19,965 حمولة | - | CelesTrak | حمولات أمريكية على الإجمالي |
Ver los datos
| المرادف | المسمى | تاريخ القطع | المصدر | النتيجة |
|---|---|---|---|---|
| 10,742 | 16,278 حمولة نشطة | 13 أغسطس 2026 | McDowell | 66% |
| ~9,600 | ~12,700 قمر صناعي قابل للتشغيل نشط | 31 مارس 2026 | S-1 من SpaceX | ~75% |
| 9,600 | 10,622 | مزيج من ثلاثة تواريخ | فهرس SAMCI | 90.4 - تم الاستبعاد |
| 13,665 (سياق) | 19,965 حمولة | - | CelesTrak | حمولات أمريكية على الإجمالي |
هنا يأتي ما لم يتصوره مسودتي: SpaceX هي شركة عامة. قدمت她的 S-1 في 20 مايو 2026 ولقد أبلغت بالفعل عن الربع الأول كشركة مساهمة. هذا يغير طبيعة الأدلة المتاحة، لأن هناك الآن أرقامًا محددة وملحوظات مخاطر مكتوبة من قبل المحامين. في مسودتي، قلت إن Starlink أدرجت "2.7 مليار دولار في عام 2024". الحالة المالية تقول شيئًا آخر: قطاع الاتصال أنتج 11,387 millones de dólares en 2025, 7,599 millones en 2024 y 3,869 millones en 2023, sobre ingresos totales de 18,674 millones. لقد أخطأت بعامل ثلاثة تقريبًا. يجب أيضًا قول الجانب الآخر: الشركة تقارير pérdidas netas de 4,937 millones en 2025 y un déficit acumulado de 41,311 millones al 31 de marzo de 2026. الآن، هذه الخسائر لا تأتي من Starlink: قطاع الاتصال أنتج 4,423 millones de dólares de utilidad operativa en 2025, mientras Space perdió 657 millones y el segmento de IA 6,355. التركيز المداري تم تمويله ورأس المال الصبور وخسائر الأعمال الأخرى؛ الجزء الذي يدعمه بالفعل يكسب المال.
الصناعة التي تدفع للمدار ثلاثة أضعاف إيراداتها في عامين
الإيرادات السنوية لشركة SpaceX بالملIONS من الدولارات: خط الاتصال مقابل إجمالي الشركة. في عام 2025 ، كان خط الاتصال بالفعل ي объясняет أكثر من نصف ما تفرغه SpaceX.
- التواصل
- إجمالي SpaceX
Ver los datos
| السنة | التواصل | إجمالي SpaceX |
|---|---|---|
| 2023 | 3869 | 10387 |
| 2024 | 7599 | 14015 |
| 2025 | 11387 | 18674 |
حوكمة الشركات هي الجزء الذي لا يقيسه أي مؤشر. قبل العرض، كان Elon Musk يمتلك 5,569,053,075 acciones Clase B, el 93.6% de esa clase y el 85.1% del poder de voto, y la empresa se acoge a la figura de "controlled company" de Nasdaq para eximirse de tener mayoría de consejeros independientes. المترجم: مشغل ثلثي الأشياء النشطة في المدار هو شركة عامة خاضعة لسيطرة شخص واحد دون توازن إلزامي في المجلس. والشركة تعترف به كخطر تجاري، في فقرة تبلغ قيمتها وزنها ذهبًا: "gobiernos u otros clientes podrían mostrarse reticentes a depender de nuestra conectividad satelital si creen que la disponibilidad de esos servicios podría restringirse o suspenderse con base en consideraciones geopolíticas". إنه المفتاح، معترف به خطيًا أمام SEC. كما تعترف "ciertos gobiernos extranjeros han discutido públicamente el uso potencial de armas antisatélite contra la constelación Starlink".
حول هذا المفتاح، كان مسودتي يكرر الإصدار الأكثر شهرة والأكثر خطأ: أن موسك أمر بإيقاف التغطية بالقرب من القرم في سبتمبر 2022، وفقًا لسيرة إسحاقسون. إسحاقسون نفسه تراجع بعد يومين: "los ucranianos CREÍAN que la cobertura estaba habilitada hasta Crimea, pero no lo estaba. Le pidieron a Musk que la habilitara para su ataque con dron submarino. Musk no la habilitó"، وأضاف أنه فسر مصدره بشكل خاطئ. رد موسك قائلاً "las regiones Starlink en cuestión no estaban activadas". تكرار القرم كحقيقة، في هذه المرحلة، هو إهمال. 🟡 ما هو موثق هو حلقة أخرى في مكان آخر: ثلاثة مصادر قالوا لرويترز إن موسك instruyó a un ingeniero senior desactivar la cobertura sobre Beryslav, en Kherson, durante la contraofensiva ucraniana del otoño de 2022, por temor a que un avance exitoso provocara una respuesta nuclear rusa - بعد ستة أشهر من كتابة "للتأكيد، لن يغلق Starlink أبدًا محطاته" -.
في فبراير 2026، تغير آلية العمل. في 5 فبراير، الساعة 3:00 صباحًا في كييف، دخل نظام قائمة بيضاء يُدار بواسطة تطبيق Diia المدني حيز التنفيذ. أعلن وزير المالية Mykhailo Fedorov عن ذلك هكذا: "los Starlink incluidos en la lista blanca están funcionando; las terminales rusas ya fueron bloqueadas"، وأكد موسك أن التدابير "بدت وكأنها نجحت". صرّح Serhiy "Flash" Beskrestnov، خبير أوكراني في الحرب الإلكترونية، بهكذا: "el enemigo no tiene un problema, el enemigo tiene una catástrofe". وأكده الطرف الآخر: في 17 فبراير، أعلن نائب وزير الدفاع الروسي Aleksei Krivoruchko على التلفزيون الحكومي أن "las terminales Starlink llevan dos semanas caídas". كل طرفين في حرب يعترفان bằng قطع: هذا هو التأكيد العابر الحقيقي. وما هو جديد نوعيًا، عند قراءة ما أبلغه رويترز و Kyiv Independent معًا، هو أنّه لم يعد إيقافًا جغرافيًا، بل سجلاً للهوية الجهازية: شركة خاصة تقرر، جهازًا تلو الآخر، من لديه اتصالات في جبهة حرب أوروبية.
ماذا عن المنافسة؟ كان مسودتي يقول إن Amazon دخلت في مرحلة بيتا للشركات في أبريل 2026 مع حوالي 375 قمرًا اصطناعيًا؛ واستمر العد - تقرير Amazon "375+ satélites en órbita" tras 14 misiones, contra 3,232 autorizados - ولكن لم أتمكن من التحقق من تاريخ البيتا وألغيه. ما وجدته هو أكثر إفصاحًا: منحت FCC استثناءً لأنه لم يتمكن Amazon من الوفاء بالهامش المرخص. تم الإبلاغ عن 180 satélites lanzados y una proyección de unos 700 para el 30 de julio de 2026, cerca del 21% de las estaciones autorizadas ، عندما طالبته الترخيص ب 1,616. والتحفيز للمراقب هو اعتراف: "en este momento, solo un operador, SpaceX, está proveyendo banda ancha a consumidores estadounidenses desde órbita baja". قامت FCC بتهدئة قواعدها الخاصة a cambio de que Amazon pierda prioridad hasta marzo de 2028 o hasta desplegar 50% de la constelación ، لتصنيع منافس ثاني. كان رقمي لشركة OneWeb خاطئًا أيضًا: لم يكن 187 مليون يورو ولا 15٪ من Eutelsat ، بل 297 millones de euros de ingresos LEO, +69.5%, alrededor de una cuarta parte del total al cierre del ejercicio en junio de 2026 ، مع más de 650 satélites OneWeb y un CEO que se define como "el único de dos operadores LEO que hoy no es una empresa estadounidense". يتم تسوية Starlink في حوالي عشرة أيام ما يتم تسويته في OneWeb في عام. والمراهنات العامة الأوروبية ، IRIS² ، se amplió a 348 satélites más 66 de defensa, con los primeros lanzamientos adelantados a 2029 حول عقد 10,600 millones de euros y entrada en servicio a principios de 2031. وفي ذلك الوقت ، ستعمل Starlink لمدة عشر سنوات.
كانت FCC تتطلب 1616 قمرًا اصطناعيًا؛ وصلت أمازون بـ 180
من الترخيص إلى الأجهزة الفعلية في المدار. كل خطوة تمثل نفس المجموعة من الأقمار الاصطناعية المقاسة بمعيار مختلف: ما تمت الموافقة عليه، ما تمت مطالبه، ما تم الوعد به وما كان موجودًا فعلاً هناك.
−50%
−57%
−43%
−55%
Ver los datos
| Etapa | Valor |
|---|---|
| معتمدة من قبل FCC | 3232 |
| مطلوبة في 30 يوليو 2026 | 1616 |
| مخطط لها من قبل أمازون لهذه التاريخ | ~700 |
| منشور بعد 14 مهمة | 396 منشور / 375+ في المدار |
| مطلوبة عند تقديم الإعفاء | 180 |
من يقرر أن نطاقك موجود
كتبت هذه الصفحة في المسودة مع تحذير بين قوسين: "[بيان مشبوه] يحتفظ وزارة التجارة الأمريكية بالقدرة على الموافقة على التغييرات في منطقة الجذر — كما هو مذكور في ويكيبيديا ، تم التأشير باللون الأصفر —". كانت الشكوك مدعومة جيدًا. البيان كاذب منذ 1 أكتوبر 2016 ، وشرح سبب كذبه كان أكثر إثارة للاهتمام من البيان نفسه.
قبل تلك التاريخ ، لم يكن دور الحكومة الأمريكية مراقبة غامضة: كان زرًا. وثقت NTIA نفسها في ثلاث خطوات. "Paso 1: recibir notificación de cambio... se envía a NTIA un correo automatizado solicitando autorización para que VeriSign implemente el cambio en el archivo de zona raíz. Paso 2: verificar que ICANN siguió el proceso establecido. Paso 3: autorizar". ثلاثة أوراق: تعمل ICANN على وظائف IANA ، و NTIA هي المسؤول و Verisign هو Root Zone Maintainer. و坚持 NTIA على أن دورها كان "إداريًا ومكتبًا" ، ولكن الزر كان موجودًا وكان في واشنطن.
ما تم القيام به في عام 2016 هو تغيير كلمة مع عواقب هائلة. وصف الاقتراح المشترك من Verisign و ICANN أنه سيتم تكرار نظام إدارة الجذر الكامل "con un nuevo conjunto único de credenciales para la autenticación (versus 'autorización') de las solicitudes de cambio de zona raíz", y que "el rol de RZA que hoy desempeña NTIA será eliminado al completarse la transición". من الموافقة إلى المصادقة. يؤكد IANA: "a partir del 1 de octubre de 2016 las funciones IANA las desempeña Public Technical Identifiers (PTI)... el paso obligatorio de que el Gobierno de EE.UU. apruebe las solicitudes de cambio en la zona raíz se está eliminando". تم تحرير Verisign بعد أسابيع: "el Departamento de Comercio enmendó el Cooperative Agreement para liberar a Verisign de las responsabilidades de operación, gestión y mantenimiento de la zona raíz" ، مع التعديلات 33 و 34 في 20 أكتوبر 2016. 🟢 هناك مات الزر. من ي继续 الكتابة عن أن الولايات المتحدة تؤيد التغييرات في الجذر هو من десяти سنوات متأخرة.
ما حل محله ليس معاهدة ولا مراقب: هو عقد خاص مع مدة تبدو مزحة. تحت اتفاق Root Zone Maintainer ، Verisign compila el archivo de zona raíz por instrucción de IANA, lo firma con DNSSEC y lo distribuye a los operadores de servidores raíz; el acuerdo tiene un plazo inicial de ocho años y se renueva automáticamente por periodos sucesivos de ocho años. والمساءلة التي استبدلت NTIA هي interna a ICANN: un Customer Standing Committee que revisa cada mes el desempeño de PTI contra los niveles de servicio pactados en el contrato de la función de nombres de IANA. خرج المراقب الخارجي وتبقى لجان المراقب نفسه.
هل الولايات المتحدة لا تملك قوة متبقية؟ نعم ، لديها ، ولكن ليس حيث وضعتها. هو جراحي و محصور في مجال واحد فقط: .com. يصفه Verisign في 10-K: el Cooperative Agreement "se renovó automáticamente el 30 de noviembre de 2024 por un plazo sucesivo de seis años y se renovará el 30 de noviembre de 2030 salvo aviso escrito de no renovación con 120 días de anticipación". خفضت التعديل 35 الموافقة الحكومية إلى خمسة افتراضات محددة: الأسعار ، والتكامل الرأسي ، وموقف الأمان ، وشروط التجديد ، وخدمة Whois. كل شيء آخر كان خارج نطاقها.
كانت تلك التعديل ، في 26 أكتوبر 2018 ، هي اللحظة الدقيقة التي غيرت فيها الولايات المتحدة سيطرة الأسعار من خلال محايدتها. نشرت NTIA ذلك بدون مجاملة: "la enmienda deroga los controles de precios de la era Obama y le da a Verisign la flexibilidad de aumentar los precios mayoristas de .com... hasta 7% en cada uno de los últimos cuatro años del plazo de seis". بعد ست سنوات ، أقر المراقب نفسه كتابيًا أنه لا يستطيع تحديد السعر أو منع التجديد التلقائي: "a pesar de nuestros mejores esfuerzos, no hemos podido acordar cómo debería cambiar el precio mayorista del .com... NTIA no tiene autoridad para fijar los precios de los dominios .com" ، في نص يذكر أيضًا أن التسجيل يتعامل مع أكثر من 300,000 مليار استفسار يوميًا.
تم ممارسة نافذة الزيادات مرة أخرى. في أبريل 2026 ، أعلنت Verisign أنها ترفع سعر الجملة ل .com من 10.26 a 10.97 dólares anuales, efectivo el 1 de noviembre de 2026 ، مدعومة بنفس 7٪ ؛ كان السعر السابق قد دخل حيز التنفيذ في 1 de septiembre de 2024. تتبع الرسم البياني 3 التسلسل الزمني الكامل ، من زر 2016 إلى زيادة 2026.
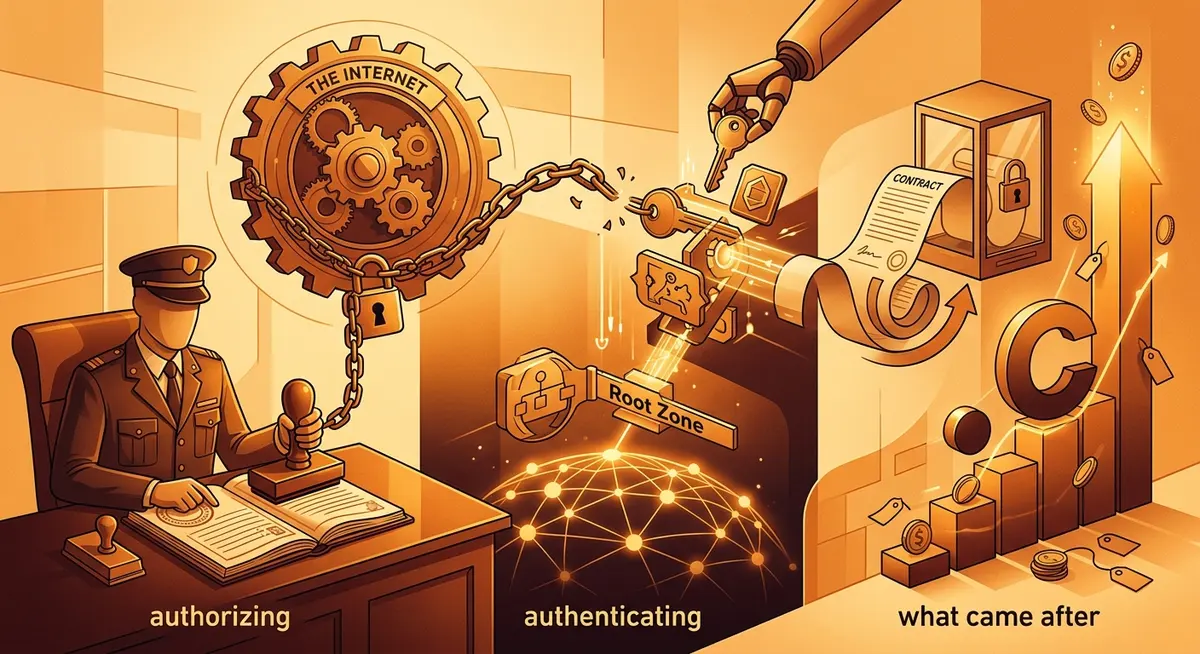
من الترخيص إلى التحقق: عشرة أعوام من منطقة الجذر
كيف أصبحت الخطوة التي يأذن بها حكومة الولايات المتحدة لكل تغيير في منطقة الجذر من نظام أسماء النطاقات إلى خطوة تقنية للتحقق، وماذا جاء بعد ذلك: عقد يُ �يض بشكل تلقائي ونطاق .com يزيد سعره.
- 2014توثيق NTIA لعملية ثلاث خطوات لمنطقة الجذر، مع إذن صريح من حكومة الولايات المتحدة.
- 2015مقترح Verisign و ICANN يحل محل كلمة "الترخيص" بكلمة "التحقق".
- 20161 أكتوبر: وظيفة IANA تنتقل إلى PTI وتنتهي الخطوة الإلزامية لحكومة الولايات المتحدة.
- 201620 أكتوبر: التعديلات 33 و 34 تحرر Verisign.
- 2016تم التوقيع على اتفاقية صيانة منطقة الجذر لمدة ثماني سنوات، مع تجديد تلقائي.
- 201826 أكتوبر: التعديل 35 يغير سيطرة الأسعار bằng شرط محايد للمحتوى.
- 20241 سبتمبر: نطاق .com يرتفع إلى 10.26 دولارًا.
- 202430 نوفمبر: العقد يتم تجديده تلقائيًا وNTIA تعترف أنها لا تستطيع تحديد الأسعار.
- 202523 ديسمبر: DDoS يضرب عشرة من الهويات الجذرية الثلاثة عشر.
- 2026فبراير: مجموعة الحوكمة تنشر نموذجًا ما يزال في مرحلة البداية.
- 2026أبريل: Verisign تعلن عن رفع نطاق .com إلى 10.97 دولارًا، ساري المفعول في 1 نوفمبر 2026.
Ver los datos
| Año | Hecho |
|---|---|
| 2014 | توثيق NTIA لعملية ثلاث خطوات لمنطقة الجذر، مع إذن صريح من حكومة الولايات المتحدة. |
| 2015 | مقترح Verisign و ICANN يحل محل كلمة "الترخيص" بكلمة "التحقق". |
| 2016 | 1 أكتوبر: وظيفة IANA تنتقل إلى PTI وتنتهي الخطوة الإلزامية لحكومة الولايات المتحدة. |
| 2016 | 20 أكتوبر: التعديلات 33 و 34 تحرر Verisign. |
| 2016 | تم التوقيع على اتفاقية صيانة منطقة الجذر لمدة ثماني سنوات، مع تجديد تلقائي. |
| 2018 | 26 أكتوبر: التعديل 35 يغير سيطرة الأسعار bằng شرط محايد للمحتوى. |
| 2024 | 1 سبتمبر: نطاق .com يرتفع إلى 10.26 دولارًا. |
| 2024 | 30 نوفمبر: العقد يتم تجديده تلقائيًا وNTIA تعترف أنها لا تستطيع تحديد الأسعار. |
| 2025 | 23 ديسمبر: DDoS يضرب عشرة من الهويات الجذرية الثلاثة عشر. |
| 2026 | فبراير: مجموعة الحوكمة تنشر نموذجًا ما يزال في مرحلة البداية. |
| 2026 | أبريل: Verisign تعلن عن رفع نطاق .com إلى 10.97 دولارًا، ساري المفعول في 1 نوفمبر 2026. |
الآن الأحجام ، التي هي حيث يصبح التركيز فاضحًا. في 30 يونيو 2026 ، تقرير Verisign 179.1 millones de registros .com y .net, con ingresos trimestrales de 434.6 millones de dólares y utilidad operativa de 296.3 millones sobre costos totales de 138.3 millones. هامش تشغيلي بنسبة 68.2٪. وتم إغلاق الربع مع 401.6 millones de dominios registrados en todos los TLD del planeta: تعمل شركة واحدة فقط تقريبًا 45٪ من جميع المجالات في العالم ، وشركة واحدة هي Root Zone Maintainer و مشغل لخادمين جذرين من أصل ثلاثة عشر. المزود ، والسجل السائد ، والبنية التحتية الحيوية ، كلها في نفس الوقت.
الشركة نفسها تنتج الجذر، وتتقاضى نطاق .com، وتموّل مشرفها
الأدوار الأربعة التي تؤديها Verisign في نظام أسماء النطاقات. لا شيء منها سري؛ النقطة هي أنها موجودة في نفس الشركة.
صيانة منطقة الجذر
تنتج الجذر
مشغل الجذر
هويتان من الهويات الجذرية الثلاثة عشر
سجل النطاقات
تتقاضى نطاق .com و .net
أكبر مانح لمشرفها
السنة المالية 2025 ل ICANN
البيانات التي لم أتوقع إيجادها هي كيفية تمويل الحكم. في العام المالي 2025، تلقى ICANN أموالًا من 155,278,734.56 dólares, de los cuales VeriSign aportó 48,682,074.36 como registro de TLD legado, más otros conceptos menores. حوالي 49.1 مليون دولار: حوالي 31.6٪ من التمويل التشغيلي للجهة التي يجب أن تفتيشها، وهو حساب قمت به على أساس أرقامها الخاصة. يقول American Economic Liberties Project بشكل أكثر صرامة — مع تحذير من أنه يعتبر ورقة سياسية من يوليو 2024، وثيقة من وثائق الدعوة ضد الاحتكار وليست دراسة محايدة —: Verisign هي "el monopolio designado por el gobierno" que "ha turboalimentado su rentabilidad mediante un acuerdo de renovación automática que en dos décadas ha aumentado 70% el precio del .com mientras los costos reales probablemente han caído"، وتشير إلى أن ICANN "يحمي بشكل ظاهري المصلحة العامة ولكنه يعتبر Verisign أكبر داعم مالي له". الخروج منه ليس خيارًا أيضًا: العقد له تجديد افتراضي وICANN solo podría terminarlo si Verisign no subsana un incumplimiento fundamental y además desacata el fallo del árbitro o del tribunal.
بخصوص خوادم الجذر، قال مشروعي "12 مشغلًا، 13 هوية، أكثر من 1500 خادمًا فيزيائيًا". العددان الأولان على ما يرام والرقم الثالث قصير: السجل الحي لجمعية المشغلين كان، في 28 أغسطس 2026، 2,004 instancias operativas de doce operadores independientes. من الجيد النظر إلى من هم: Verisign (بهاويتين)، USC-ISI، Cogent، جامعة ميريلاند، NASA، ISC، وكالة أنظمة المعلومات الدفاعية، مختبر أبحاث الجيش، Netnod، RIPE NCC، ICANN، ومشروع WIDE. تسع من أصل اثني عشر هي منظمات أمريكية واثنان ينتميان إلى الجهاز العسكري في ذلك البلد. ICANN نفسها تعترف باللامركزية: "doce organizaciones administran 13 identidades... por razones principalmente históricas, una organización administra dos". على تلك الجذور يستند 1,438 dominios de primer nivel vigentes al 28 de agosto de 2026.
تسعة من أصحاب الجذر الـ 12 هم من الولايات المتحدة، واثنان منهم عسكريان
جنسية أصحاب الجذر الـ 12 الذين يدعمون الهويات الجذرية الثلاثة عشر لنظام أسماء النطاقات. التسعة الأمريكيين هم Verisign (بهاويتان)، USC-ISI، Cogent، جامعة ماريلاند، NASA OCIO، ISC، وكالة أنظمة المعلومات الدفاعية، مختبر الأبحاث التابع للجيش، و ICANN؛ والأخيران هما عسكريان.
Ver los datos
| Concepto | Valor |
|---|---|
| الولايات المتّحدة | 9 من 12 مشغلًا |
| السويد (Netnod) | 1 من 12 مشغلًا |
| هولندا (RIPE NCC) | 1 من 12 مشغلًا |
| اليابان (WIDE Project) | 1 من 12 مشغلًا |
بعد عشر سنوات من التحول، كان التحليل الأكثر استشهادًا حول هؤلاء المشغلين هو أنهم لا يقدّمون حسابات لأي شخص. ليس هذا اكتشافًا مؤسسيًا: إنه حكم Geoff Huston، عالم رئيسي في APNIC، الذي صيغ على النحو التالي: "la dependencia del altruismo de un grupo selecto de entidades sin rendición de cuentas asociada para operar el núcleo del DNS es preocupante"، ويضيف أنه كان هناك فجوات في الحوكمة لمدة ثلاثين عامًا، بما في ذلك الإجراءات غير المحددة لإضافة أو إزالة مشغلين. الإصلاح لا يزال في مشروع: نشر فريق العمل نموذجه الوظيفي في فبراير 2026 ولا يزال يقترح tres fases —Iniciación, Establecimiento, Gobernanza— antes de que exista una autoridad real, con la primera "intencionalmente limitada en alcance y autoridad". بين الوظائف التي لا تزال مصممة بشكل جيد هي وظيفة إزالة مشغل جذر لا يمتثل.
بياناتتان لإغلاق الموضوع. النظام قابل للهجوم: في 23 ديسمبر 2025 diez de las trece identidades raíz recibieron un ataque volumétrico que superó un terabit por segundo y duró poco menos de diez minutos. ولديه حد سياسي حقيقي، تم اختباره في عام 2022: عندما طلبت أوكرانيا فصل المجالات الروسية، أجابت ICANN بأن "fue construida para asegurar que internet funcione, no para que su rol de coordinación se use para impedir que funcione". أصحح جدولي لتركيز الطبقة: خطر DNS ليس أن واشنطن تضغط على زر لا ي存在. إنه أن الإنتاج الفيزيائي للجذر، و45٪ من المجالات في العالم، و31.6٪ من التمويل التشغيلي للجهة التنظيمية موجودون في نفس الشركة، مع عقد يُجدد كل ثماني سنوات فقط.
عقبة تايوان
الرقم الذي أكرره أكثر حول TSMC في مشروعي — 72.3٪ من السوق العالمي للصب في الربع الأول من عام 2026 — كان خاطئًا بثلاثة أعشار ولأسباب خاطئة. يقول البيان الأصلي لشركة TrendForce 72% de cuota en 1T26, con ingresos de casi 35,860 millones de dólares y un alza de 6.3% trimestral, frente a Samsung en 6.5% y SMIC en 5.1%. كانت سامسونج وSMIC على ما يرام؛ الرقم 72.3٪ كان اختراع شخص ما في سلسلة الاقتباسات. الربع السابق كان 70.4% para TSMC. وما لم يصل إليه مشروعي هو أن المنحنى استمر في الصعود: تقرير Counterpoint — الذي يقيس سوق الصب النقي، معيар ومетодولوجيا مختلفين عن تلك التي تستخدمها TrendForce، ولذلك فإن 73٪ لا يتعارض مع 72٪ أعلاه — يقدم تقريرًا عن الربع الثاني من عام 2026 73% para TSMC "por segundo trimestre consecutivo, impulsado por la producción en masa de 2nm, el escalamiento de 3nm y la oferta ajustada…", con Samsung en 7% y SMIC en 5%. في العام الكامل 2025، كانت الحصة 69.9%, con ingresos de 122,540 millones de dólares. الرسومة 4 ترسم تلك السلسلة الربع سنوية، لأن الميل يهم أكثر من الصورة الثابتة: التركيز لا يزال يتعزز، ولا يزال يزداد في حين أن العالم ينفق مليارات في سبيل تصحيحه.
حصة TSMC لا تتغيّر: ترتفع
حصة ربع السنة لسوق الصّبّ من الرّابع من 2025 إلى الثاني من 2026: TSMC تنتقل من 70.4% إلى 73% بينما تتحرّك Samsung Foundry بين 7.1% و7%. في العام الكامل من 2025، انتهى TSMC عند 69.9%، وفي الربع الثاني من 2026 كانت خليطها حسب العقدة 3% في 2nm، 30% في 3nm، 33% في 5nm، و11% في 7nm، مع تقديم التكنولوجيا المتقدمة 77% من إيرادات الشرائح.
- TSMC
- Samsung Foundry
Ver los datos
| الربع | TSMC | Samsung Foundry |
|---|---|---|
| 4T25 | 70.4 | 7.1 |
| 1T26 | 72 | 6.5 |
| 2T26 | 73 | 7 |
بخصوص الطليعة، قال مشروعي "أكثر من 90٪ من القدرة العالمية في العقد الضيق 7 نانومتر أو أقل". الصياغة الصحيحة، ومصدرها وزارة التجارة الأمريكية، هي جغرافية وليست مؤسسية: تايوان تركز "más del 60% del ingreso global de fundición" y "más del 90% de la manufactura de chips de vanguardia", con una industria que generó más de 165,000 millones de dólares en 2024, alrededor del 20.7% del PIB del país. تقول ORF، مستشهدة بهذه الدليلة نفسها من ITA — وليست تأكيدًا مستقلًا — تكرر الرقم وتضيف cuatro de las diez mayores fundidoras del mundo son taiwanesas. تظهر نتائج الربع الثاني من عام 2026 ما يتكون منه هذا Dominion: 40,200 millones de dólares de ingreso, margen bruto de 67.7%, y 77% del ingreso de obleas en tecnologías de 7nm o menos.
الآن، النقطة التي تبدو لي الأكثر أهمية في هذا القسم والتي لا تذكرها أي ملاحظة صحفية حول "أريزونا" جيدًا. أعلنت TSMC في مارس 2025 عن su inversión total en Estados Unidos llegaría a 165,000 millones de dólares —tres fábricas nuevas, dos plantas de empaquetado avanzado y un centro de I+D—, "la mayor inversión extranjera directa individual en la historia de EE.UU."، وفي يوليو 2026 توسعت به 100,000 millones adicionales, hasta 265,000 millones y diez fábricas. أرقام هائلة. ومع ذلك، قال C.C. Wei نفسه في مكالمة النتائج أن، بمجرد إكمال الخطة بأكملها، alrededor del 30% de la capacidad de 2nm y más avanzada quedará en Arizona. سيبقى 70٪ من الطليعة في الجزيرة. مائتان وستون五 مليار دولار لنقل أقل من ثلثيها.
مئتان وخمسة وستّون مليار دولار لتحريك 30%
النّسبة المئويّة لقدرة 2nm وعقد أكثر تقدمًا التي ستكون في أريزونا عند اكتمال خطة TSMC، وفقًا لما قاله C.C. Wei في 17 يوليو 2025. يبقى 70% المتبقي في تايوان.
30%
قدرة 2nm والأكثر تقدمًا التي ستكون في أريزونا عند اكتمال الخطة
Ver los datos
| Indicador | Valor |
|---|---|
| قدرة 2nm والأكثر تقدمًا التي ستكون في أريزونا عند اكتمال الخطة | 30% |
وهذا هو الوعد، وليس ما تم تسليمه. البيان الأصلي لأريزونا، في ديسمبر 2022، وعد unos 40,000 millones de dólares, la Fab 1 en N4 produciendo en 2024 y la Fab 2 en 3nm produciendo en 2026. نحن في أغسطس 2026 وما زلنا ننتظر el 3nm de la Fab 2 se apunta ahora al segundo semestre de 2027. بعد عام واحد. في اليابان، تم إيقاف المصنع الثاني في كوماموتو podría retrasarse hasta 18 meses, a 2029, por infraestructura local insuficiente incluida la congestión vial —نعم، المرور—، والمصنع الأول Fab 1 توقف tras el sismo del 28 de julio de 2026. في ألمانيا، ESMC دريسدن apunta a producción en 2027: لا ينتج اليوم ولا شريحة واحدة، وال عقد المخطط له هو لصناعة السيارات، وليس الطليعة. وفي الوقت نفسه، تظل سعة 2 نانومتر التي توجد في الواقع في múltiples fábricas en Hsinchu y Kaohsiung, hacia 100,000 obleas mensuales a finales de 2026, y aun así esa capacidad sigue siendo insuficiente para la demanda de NVIDIA, AMD, Intel y la automotriz. جميعها في الجزيرة.
ننتقل إلى جزء المسودة الذي تضرر أكثر، لأنني أخطأت في ثلاثة أشياء متتالية. كتبت: "مع إغلاق هرمز في مارس 2026، ظلت TSMC مع 11 يومًا من الاحتياطي من الغاز الطبيعي المسال؛ وزاد هليوم بعد هجوم على منشآت قطرية التي تزوّد ثلث هليوم العالم". أصحح بالparts.
أولاً: الأيام الـ 11 ليست لـ TSMC ولا هي نتيجة للإغلاق. إنها احتياطي الأمان القانوني للجزيرة بأكملها وقد كان موجودًا منذ قبل ذلك. تنشر إدارة الطاقة التابعة لـ MOEA الجدول: 7 días de existencias obligatorias de gas natural en 2019, 8 en 2022, 11 en 2025 y 14 en 2027. يؤكد الرقم بشكل مستقل Global Taiwan Institute, que estima que bajo bloqueo "las reservas de GNL de Taiwán durarían solo 11 días de uso normal" frente a más de 40 días de carbón، و AmCham de Taiwán, que compara esos 11 días con los 14 a 20 de Japón y Corea del Sur، وتحليل قائم على عمل CIER الذي يبرز التناقض التنظيمي الأكثر إظهارًا: la ley taiwanesa exige 90 días de reserva de crudo —se reportaron 146 días en 2022— frente a 11 días legales de GNL؛ والتفاصيل الفصلية أدين بها إلى Jong-Shun Chen على وجه الخصوص، وليس إلى CIER بشكل عام: في الصيف سيستمر الغاز لمدة سبعة أيام تقريبًا.
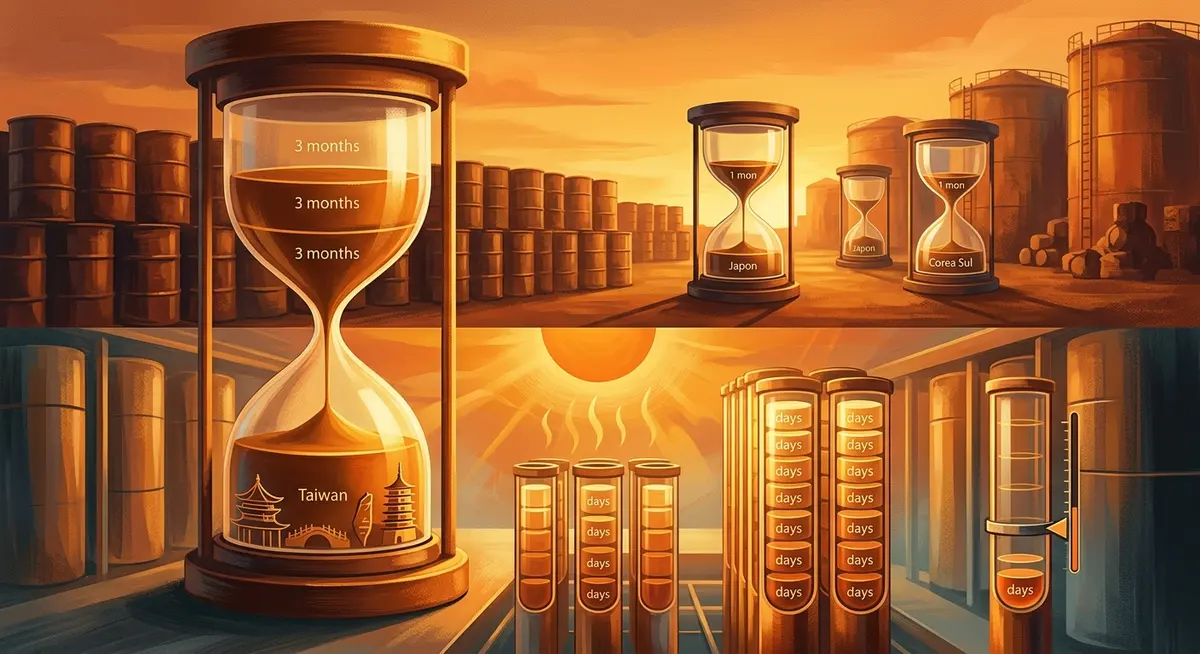
القانون التّايواني يوجب تسعين يومًا من البترول واثنا عشر يومًا من الغاز
أيام احتياطي الطّاقة التي تحتفظ بها تايوان أو التي она ملزمة بحفظها لكلّ وقود، مقارنةً بما تحتفظ به اليابان وكوريا الجنوبية من الغاز الطبيعي المسال. يتمّ قياس البترول بالشّهور والغاز المسال بالأيام: في الصّيف ينخفض الاحتياطي التّايواني من الغاز إلى حوالي سبعة أيام.
Ver los datos
| Concepto | Valor (أيام) |
|---|---|
| البترول — الاحتياطي المُبلّغ عنه في 2022 | 146 يومًا |
| البترول — الحدّ الأدنى المطلوب قانونًا | 90 يومًا |
| الفحم | 41 يومًا |
| الغاز المسال — اليابان وكوريا الجنوبية | 14 إلى 20 يومًا |
| الغاز المسال — الحدّ الأدنى القانوني لتايوان في 2025 | 11 يومًا |
| الغاز المسال — تايوان في الصّيف | ≈ 7 أيام |
ثانيًا: إغلاق هرمز حدث بالفعل وكان أسوأ مما ألمحت إليه، لكنه ليس سبب الأيام الـ 11. وثق CSIS أن المضيق، الذي transporta aproximadamente una cuarta parte de los flujos globales de petróleo, estuvo "efectivamente cerrado desde el 2 de marzo" tras ataques estadounidenses e israelíes a Irán, con cientos de tanqueros varados en el Golfo Pérsico. بشأن التأثير على تايوان، يشير المجلس الأطلسي إلى أن el gas pasó de ~17% de la generación eléctrica en 2006 a casi 48% en 2025, que Qatar aporta cerca de un tercio del GNL taiwanés y que la isla recibía más del 38% de su gas de Medio Oriente. هناك خطأ ثالث كبير كتبت "37٪ من شبكته يعتمد على الغاز الطبيعي المسال من الشرق الأوسط"، مخطئًا في نسبة الغاز المستورد مع نسبة الشبكة الكهربائية. والهليوم: لم أجد أي بيانات تم التحقق منها حول الهليوم أو حول هجوم على منشآت قطرية للهليوم. ما يوجد هو الثلث من الغاز الطبيعي المسال. 🔴 البيانات الهليومية تسقط بالكامل.
الآن النقطة المضادة التي تجبر على الصدق: يحاول الحكومة التايوانية متناقض整个 الإطار. استجاب MOEA في 24 مارس 2026 أن "no existe en absoluto una crisis de escasez de gas natural como reportan los medios extranjeros", que "Taiwán obtiene gas natural de 14 países" y que las existencias están por encima del mínimo legal. في مايو أعلن أن "el suministro de gas seguirá seguro hasta septiembre", sin ofrecer cifra alternativa a los 11 días y con CPC comprando cargamentos spot. يمكن أن تكون كلا الأمرين صحيحين في نفس الوقت: لم يكن هناك انقطاع للكهرباء، والوسادة لا تزال 11 يومًا. لتقييم ذلك: تستهلك TSMC اليوم casi el 10% de la electricidad de la isla ويمكن أن تصل al 24% para 2030.
امرين آخران من المسودة لم ينجوا: "سيناريو الحصار" مع تسليم أكثر من ستة أشهر وأسعار 25-35٪ أعلى، والبيانات التي تشير إلى أن المخاطر البحرية قد زادت من تكاليف لوجستيات أشباه الموصلات بين 15٪ و 22٪ خلال 2026. لم أجد مصدرًا يدعمهما وأزيلهما. السيناريو الذي تم نمذجته من قبل شخص لا أستطيع تحديده ليس بيانات.
والتصحيح الرقمي الأكبر في هذا القسم: الصندوق الكبير الصيني. كتبت "المرحلة الثالثة: 344,000 مليار دولار". هم 344,000 مليار يوان: unos 47,500 millones de dólares, constituidos en mayo de 2024 según los reportes, con 19 accionistas estatales encabezados por el Ministerio de Finanzas. أخطأت بfactor of سبعة، والالتزام ببليون دولار تجاه 2030 لم أستطع التحقق منه، لذا أزيله. ما يهم ليس الحجم ولكن الاتجاه: توقف الصندوق عن تمويل مصانع عقد ناضج ليركز على "tres pilares clave: empaquetado avanzado e integración de IP, equipo y materiales de semiconductores, y chips de cómputo para IA". هم يشترون الأدوات، وليس المصانع. هناك التقدم الحقيقي ولكن المتواضع: una empresa de Shanghái con respaldo estatal inició producción de bajo volumen de una herramienta DUV de inmersión doméstica, con meta de 5 unidades en 2026 y 20 en 2027, mientras un prototipo EUV existe sin producir chips. خمس آلات في السنة مقابل عشرات أنظمة EUV التي تقدمها ASML سنويًا. لا تزال المسافة هائلة، ولكن اتجاه الاستثمار تغير، وهذا ما يجب مراقبته.
كارتل الذاكرة، الإصدار 2026
من بين جميع أقسام المسودة، كانت هذه هي التي اعتبرتها الأكثر صلابة، وهي التي خرجت بأكثر التصحيحات. أبدأ بالعنصر الأكثر أساسية: رقم القضية. لقد كتبت 3:26-cv-06345. ختم المحكمة على 118 صفحة من الشكوى يقول "Case No. 5:26-cv-06345-NW". تم إعادة تخصيص القضية. التصحيح الثاني: لا يوجد "17 مستهلكا". بل هناك 17 مدعيا مذكورا، وثلاثة منهم على الأقل هم شركات - Troy's Computers LLC و JB Tech Solutions LLC و Wastenotime Developments Performance Fabrications. لقد قالت الصحافة المتخصصة ذلك بشكل خاطئ وانا قمت بنسخها. Alegan que las tres empresas "redujeron deliberadamente la oferta de DRAM commodity bajo el pretexto de expandir la producción de HBM para IA" y piden daños triples.
التصحيح الثالث، وهو من حيث المنهج: كل ما يلي من القضية هو ادعاءات من طرف، وليس حقائق مثبتة. لقد تحقق من أن النسخ هي حرفية دقيقة - لقد قمت بتنزيل ملف PDF واستخرجت النص - ولكن أن تكون الاقتباس كاملة لا تجعل الاتهام حقيقة قضائية. أقول ذلك مسبقا لأن المسودة قدمت بعض هذه الأرقام كما لو كانت نتائج. الشكوى تقول أن "tres empresas —Samsung, SK Hynix y Micron— fabrican casi toda la oferta mundial, sumando juntas más del noventa por ciento del ingreso de DRAM" y que desde 2022 han fijado oferta y precios "con una conducta que no tiene sentido económico en ausencia de colusión", elevando el precio de la DRAM convencional aproximadamente 700% en cuatro años. السلسلة الحسابية هي محددة: 171.8% interanual al tercer trimestre de 2025, 50% más en el cuarto, y entre 93% y 98% trimestral en el primero de 2026, para un acumulado de ~697% desde 3T24 hasta 1T26. مسودتي قالت "أكثر من 450٪ منذ سبتمبر 2025"؛ هذا الرقم لا يظهر في أي مصدر تم التحقق منه و أنا أستبدله بالرقم من القضية، مع التسمية الخاصة بالادعاء.
ما له حياة خاصة به خارج كتابات الأطراف هو ثلاثة أشياء، وجميعها قمت بتحققها ضد المصادر الأولية. واحدة: SK hynix أبلغت في الربع الثاني من 2026 un margen operativo de 76%, con ingresos creciendo 257% y utilidad operativa 557% interanual. هامش 76٪ في تصنيع السلع هو، بحد ذاته، شذوذ يطلب تفسيرا. اثنان: في ديسمبر 2025، مع أسعار المستهلك في أعلى مستوياتها التاريخية، Micron أعلنت من خلال بيانها الخاص أن "ha tomado la difícil decisión de salir del negocio de consumo Crucial para mejorar el suministro y el soporte a nuestros clientes estratégicos más grandes en segmentos de mayor crecimiento"، وأغلقت واحدة من العلامات التجارية الأكثر شهرة لذاكرة المستهلك في العالم تماما عندما كانت تلك الذاكرة تباع بأعلى سعر من أي وقت مضى. الشكوى تبرز الواضح: "una empresa compitiendo por la escasez habría usado Crucial para vender a esos precios".
ثلاثة، وأنه البيان الأكثر غرابة في جميع أنحاء البحث: اليوم، شريحة قديمة تكلف أكثر من شريحة جديدة. مؤشر سبوت لشركة TrendForce، الذي تم استشعاره في 28 أغسطس 2026، يقول un promedio de 91.293 dólares para el DDR4 de 16Gb contra 53.933 para el DDR5 equivalente: 69٪ أكثر تكلفة من التي تم استبدالها - ملخصي قال 70٪، والقسم يمنح 1.6928. يحدث هذا بعد أن، وفقا للقضية، en 2024 Samsung y SK Hynix salieran del DDR3 y en 2025 las tres avisaran que retirarían la producción mainstream de DDR4, con los últimos embarques entre finales de 2025 y principios de 2026. الرسم البياني 5 يظهر نطاقات كاملة، وليس فقط المتوسطات، وهناك يمكن رؤية الفخ: DDR4 يتراوح بين 42.30 و 116.00 دولار. هذا النطاق المتناثر يعني أن المتوسط يتم حسابه على سوق غير سائل، وأن زيادة سعر قطعة في نهاية حياتها هو ظاهرة عادية لشراء أخير، وليس دليل على التنسيق من تلقاء نفسه. قراءته على أنها "دقيقا ما يتنبأ به تقييد منسق" هي تفسير المدعين، وليس نتيجة محايدة.
الرقاقة القديمة تكلف أكثر من الجديدة
نطاق سعر السبوت في 28 أغسطس 2026 لرقاقة الذاكرة 16 جيجابايت ، من الأدنى إلى الأعلى المُ报. يبلغ متوسط DDR4 ، الجيل الذي كان من المفترض أن يحل محله DDR5 ، 91.293 دولارًا مقابل 53.933 دولارًا لDDR5: أكثر باهظًا بنسبة 69٪.
DDR4 16Gb (2Gx8) 3200 — متوسط 91.293 دولار أمريكي
42.30 دولار أمريكي→116.00 دولار أمريكي
DDR5 16Gb (2Gx8) 4800/5600 — متوسط 53.933 دولار أمريكي
37.00 دولار أمريكي→68.00 دولار أمريكي
Ver los datos
| Concepto | الحد الأدنى من نطاق السبوت | الحد الأقصى من نطاق السبوت |
|---|---|---|
| DDR4 16Gb (2Gx8) 3200 — متوسط 91.293 دولار أمريكي | 42.30 دولار أمريكي | 116.00 دولار أمريكي |
| DDR5 16Gb (2Gx8) 4800/5600 — متوسط 53.933 دولار أمريكي | 37.00 دولار أمريكي | 68.00 دولار أمريكي |
بخصوص توزيع السوق، مسودتي ذكرت "سامسونج 38-42٪، SK Hynix 29.5٪، Micron 23٪". الأرقام الفعلية لشركة Counterpoint هي أخرى وتتحرك كثيرا: في الربع الثالث من 2025 كانت Samsung 33%, SK Hynix 33%, Micron 26%, CXMT 6% y Nanya 2%; sobre esos insumos, y suponiendo un reparto de 30/70 entre HBM y memoria convencional, la propia demanda calcula que las tres demandadas suman 88.5% del mercado de DRAM convencional - 88.5٪ هو حساب من الكتاب، وليس قياسا لشركة Counterpoint -؛ وفي الربع الثاني من 2026 Samsung se amplió a 39%, SK hynix cayó a 26% desde 39% un año antes, y Micron quedó en 25% tras quintuplicar su ingreso de DRAM. السلسلة الربع السنوية الكاملة تظهر أيضا أن el mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026, y que CXMT pasó de 3% a 8% en cinco trimestres: حصة الصين تزيد، على الرغم من أنها تبدأ من قاعدة صغيرة.
العرش من الذاكرة تغير المالك في ستة أرباع
حصة سوق DRAM ربع سنوي ، من الربع الأول من 2025 إلى الربع الثاني من 2026: SK hynix ينخفض من 36٪ إلى 26٪ وSamsung يرتفع من 34٪ إلى 39٪ ، في حين ينتهي Micron حيث بدأ. نمو السوق بنسبة 80٪ ربع سنوي و260٪ سنوي في الربع الأول من 2026.
- سامسونج
- SK hynix
- مايكرون
Ver los datos
| الربع | سامسونج | SK hynix | مايكرون |
|---|---|---|---|
| 1T25 | 34 | 36 | 25 |
| 2T25 | 33 | 39 | 22 |
| 3T25 | 33 | 33 | 26 |
| 4T25 | 36 | 32 | 22 |
| 1T26 | 38 | 29 | 22 |
| 2T26 | 39 | 26 | 25 |
الشكوى تحسب أيضا مؤشر التركيز: 91.5% del ingreso reportado en 3T25 y un HHI de aproximadamente 2,868, "muy por encima del umbral de 1,800 que el DOJ y la FTC identifican como presuntivamente indicativo de un mercado altamente concentrado". العتبة محمية - هو نفس المعيار من إرشادات الاندماج لعام 2023 الذي قمت بالفعل بالتحقق منه بطريقة أخرى في قسم الأقمار الصناعية - ولكن الحسابات 2,868 لا تغلق بمفردها: بإضافة المربعات التي قامت الشكوى نفسها بتقديمها، نحصل على 2,828، والوصول إلى 2,868 يتطلب معاملته كشركة واحدة للباقي 6.4٪. أنا أنشره كحساب للشكوى، وليس كحقيقة.
تفصيل من المسودة التي أستأخره كله: لقد كتبت أن الشكوى تشير إلى أن الشركات أعادت توظيفها للمدراء التنفيذيين الذين أدينوا بجرائم الكارتل السابق. لم أجد هذا البيان في أي من البيانات المроверفة و لن أكررها. ما هو موثق، وهو كافٍ ليكون خطيرا، هو السابقة: بين 1998 و 2002 Samsung, Hynix y Micron participaron con otros fabricantes en una conspiración criminal para fijar precios de DRAM vendida a los grandes fabricantes de computadoras estadounidenses; Samsung se declaró culpable y pagó 300 millones de dólares, el predecesor de SK Hynix pagó 185 millones, las penas criminales totales superaron 730 millones y varios ejecutivos fueron a prisión. Micron participó pero evitó la multa al delatar la conspiración. مسودتي قالت "أكثر من 700 مليون"؛ رقم DOJ هو أكثر من 730، والبيان الأصلي يضيف أن los fabricantes directamente afectados fueron Dell, Compaq, HP, Apple, IBM y Gateway. أوروبا أغلقت قضيتها الخاصة في 2010 مع 331,273,800 euros de multa a diez productores, con Micron otra vez sin multa por haber revelado el cartel. نفس النمط، نفس المخبر، بعد عشرين عاما.
الآن ما يُجبرني على خفض صوت مسودتي الخاص، الذي كان يُشير إلى تسارع. البيانات الصادرة عن TrendForce التي أستشهد بها بنفسي تقول العكس. في يناير 2026، كان التوقعات 55 a 60% de alza trimestral en precios de contrato de DRAM convencional para el primer trimestre. وللربع الثالث، انخفضت التوقعات إلى 13-18% trimestral، وعنوان التحليل حرفيًا أن الأرباح تتراجع لأن الطلب على الاستهلاك يضعف. أكثر من ذلك: "los acuerdos de largo plazo topan los aumentos de precio"، وуже وقعت شركات توفير السحابة الأمريكية عدة عقود طويلة الأمد تمنع المصنعين من رفع الأسعار. هذا يتعارض بشكل مباشر مع الادعاء الرئيسي في الملف الذي los coreanos subieron 60-70% en un solo trimestre a Google y Microsoft mientras rechazaban los contratos plurianuales que esos clientes querían. العقود التي يُزعم أن الطلب رفضها موجودة وتعمل.
الطلب يقول ضغط ؛ إعلانات TrendForce تقول تباطؤ
فترة بعد فترة ، ما يزعمه الطلب بشأن زيادات أسعار DRAM مقارنة بما نشرته TrendForce في إعلاناتها الخاصة. المواجهة هي النقطة: لا تروي العمودان نفس القصة.
| فترة | ما يزعمه الملف | ما نشرته TrendForce |
|---|---|---|
| 3T25 | +171.8٪ سنوي | — |
| 4T25 | +50٪ ربع سنوي | — |
| 1T26 | 93-98٪ ربع سنوي | توقعات عقد +55-60٪ ربع سنوي |
| 3T26 | — | توقعات +13-18٪ ربع سنوي ، مع ضعف الطلب على الاستهلاك |
| العقود متعددة السنوات | رفض الكوريون بينما ارتفع 60-70٪ إلى جوجل ومايكروسوفت | تحد العقود طويلة الأجل من الزيادات ، ووقعت بالفعل العديد من موردي السحابة عليها |
| المتجمع من 3T24 إلى 1T26 | ≈ 697٪ | — |
Ver los datos
| فترة | ما يزعمه الملف | ما نشرته TrendForce |
|---|---|---|
| 3T25 | +171.8٪ سنوي | — |
| 4T25 | +50٪ ربع سنوي | — |
| 1T26 | 93-98٪ ربع سنوي | توقعات عقد +55-60٪ ربع سنوي |
| 3T26 | — | توقعات +13-18٪ ربع سنوي ، مع ضعف الطلب على الاستهلاك |
| العقود متعددة السنوات | رفض الكوريون بينما ارتفع 60-70٪ إلى جوجل ومايكروسوفت | تحد العقود طويلة الأجل من الزيادات ، ووقعت بالفعل العديد من موردي السحابة عليها |
| المتجمع من 3T24 إلى 1T26 | ≈ 697٪ | — |
التكلفة للحصول على البقية منا حقيقي. وثائق الطلب توثق kits de 32 GB de DDR5 que costaban entre 100 y 200 dólares en octubre de 2025 arrancaban en unos 350 en enero de 2026; un kit de 64 GB pasó de unos 189 dólares en marzo de 2025 a unos 1,080 en marzo de 2026; CyberPowerPC avisó a sus clientes que subía precios porque sus costos de memoria habían subido 500% en meses, y Dell añadió entre 130 y 230 dólares a sus equipos comerciales con 32 GB. مسودتي أشارت إلى زيادات في PS5 و Switch 2؛ لم أجد بيانات موثقة لهاتين الاثنتين وسأحذفها، على الرغم من أن الآلية هي نفسها. IDC تتنبأ بالتأثير الإجمالي: contracción de 4.9% del mercado de PC con precios promedio subiendo 4-6% en el escenario moderado, y hasta 8.9% de caída con precios 6-8% arriba en el pesimista; en teléfonos de gama media "la memoria puede representar entre 15% y 20% del total de la lista de materiales".
SAME كيت 64 جيجابايت: 189 دولارًا في مارس ، 1,080 بعد عام
سعر كيت 64 جيجابايت من DDR5 في ثلاث لحظات: مارس 2025 ونوفمبر 2025 ومارس 2026. في نفس الفترة ، مرت كITS 32 جيجابايت من 100-200 دولار في أكتوبر 2025 إلى ما يقرب من 350 في يناير 2026 ، وأعلنت CyberPowerPC عن تكاليف الذاكرة 500٪ أعلى ، وأضافت Dell ما بين 130 و230 دولارًا إلى أجهزتها التجارية 32 جيجابايت.
Ver los datos
| Concepto | Valor (دولار أمريكي) |
|---|---|
| مارس 2025 | ≈ 189 دولارًا |
| نوفمبر 2025 | أكثر من 425 دولارًا |
| مارس 2026 | ≈ 1,080 دولارًا |
ما هي الاحتمالية التي قد تنجح بها الطلب؟ أقل من التي تشير إليها الغضب. الدائرة التاسعة نفسها، في عام 2022، أكدت رفض إجراء مناهض للتحديد ضد مصنعين لDRAM، مشيرًا إلى أن quienes se apoyan en conducta paralela deben alegar "algún realce fáctico adicional" que sitúe ese paralelismo en un contexto que sugiera un acuerdo previo, y que ocho factores plus considerados uno por uno y en conjunto no bastaron. هذا هو السابق الذي يجب على المُدعين تجاوزه. الشركات وضعت موقفها: Micron أعلنت أن "competimos vigorosamente, con justicia y cumpliendo todas las leyes aplicables dondequiera que hacemos negocios; nos defenderemos de estas acusaciones"، ودفاعات Samsung —O'Melveny & Myers، مع Ian Simmons و Brian P. Quinn في المقدمة— وافقت مع المُدعين un plazo hasta el 2 de septiembre de 2026 para contestar o pedir la desestimación. أي أننا سوف نعرف في غضون أربعة أيام إذا كان هذا الحالة سوف يعيش أو إذا كان يكرر مصير السابق. أنا لن أراهن ضد البيت.
الإلكترونات لا تأتي مع بيان الصحافة
من بين جميع الطبقات التي راجعتها، هذه هي حيث أخطأت أكثر. كنت قد سجلت أن مراكز البيانات تمر من 485 TWh في 2025 إلى "950 أو 1,000 TWh" في 2030. الرقم الأول صحيح والثاني لا: الوكالة الدولية للطاقة تقول 950 TWh، دون نطاق، وتضيف الرقم الذي يهم حقًا، حول 3% من الطلب الكهربائي العالمي لتلك التاريخ IEA: 485→950 TWh a 2030. "1,000" لفهتُها بنفسي، وتجاوزها في مقال عن ما إذا كنا نُبالغ في المخاطر النظامية هو بالضبط الخطيئة التي كنت أريد تجنبها.
صورة السنة أكثر عنفًا من التوقعات لخمس سنوات: الطلب العالمي على مراكز البيانات زاد 17% في 2025 والجزء المحدد للاستخبارات الاصطناعية انفجر بنسبة 50% IEA: +17% total, +50% IA en 2025. الخط الأساسي: 415 TWh في 2024، بالقرب من 1.5% من استهلاك الكهرباء العالمي؛ الولايات المتحدة تضيف حوالي 240 TWh حتى 2030 —زيادة بنسبة 130%— وتوفر مع الصين حوالي 80% من النمو العالمي؛ الاستهلاك لكل فرد يزداد من 540 كيلووات ساعة إلى أكثر من 1,200 كيلووات ساعة في نهاية العقد IEA 2025: línea base 415 TWh y per cápita EE.UU..
استهلاك الطاقة لمراكز البيانات ، 2024-2030
الكهرباء المستهلكة من قبل مراكز البيانات العالمية ، بالتيراوات ساعة: 415 في 2024 و485 في 2025 و950 متوقعًا في 2030. وزنها على الطلب الكهربائي العالمي يمر من 1.5٪ إلى ما يقرب من 3٪ ، وكان نمو 2025 بنسبة 17٪ إجمالي و50٪ في جزء الذكاء الاصطناعي.
- استهلاك مراكز البيانات (TWh)
Ver los datos
| السنة | استهلاك مراكز البيانات (TWh) |
|---|---|
| 2024 | 415 |
| 2025 | 485 |
| 2030 | 950 |
الاكتشاف الآن. كتبت هذه الفقرة كما لو كان المشكلة هو توليد المزيد من الكهرباء. ليست كذلك: المشكلة هي <em>التواصل</em>. الوكالة الدولية للطاقة تقول بكل وضوح —زيادة بنسبة 70% في الطلب على التوربينات الغازية خلال 2025 كشفت عن عنق الزجاجة في سلسلة توريد الطاقة، وحزمة المشاريع تزيد من الضغط على أنظمة التخطيط والتنظيم، و "ليس جميع المشاريع سوف تتحقق" IEA: cuellos de botella y "not all projects". المواعيد هي من زمن آخر: سنتان إلى ثلاث سنوات للحصول على كابل، حتى أربع سنوات لتحويل الطاقة الكبيرة، أكثر من خمس سنوات لكابل التيار المستمر؛ الكابل زاد تقريبًا ضعف سعرها منذ 2019 والتحويلات زادت بحوالي 75%، مع 1,650 GW من الطاقة الشمسية والرياح في مرحلة متقدمة في انتظار الاتصال IEA: plazos y precios de cables y transformadores. في الولايات المتحدة، التفاصيل أسوأ: 🟡 128 أسبوعًا لتحويل الطاقة، 144 أسبوعًا ل GSU، مع طلب GSU 274% أعلى من 2019 وعدم توازن محسوب بنسبة 30% POWER: 128/144 semanas y precios de transformadores. سنتان ونصف السنتين من الانتظار للحصول على قطعة من الحديد مع النحاس بداخله: هذا هو الحد الفعلي للسرعة الحقيقية للذكاء الاصطناعي، وليس معالجات الرسومات.
الحد الأقصى لسرعة الذكاء الاصطناعي يُقاس بالأسبوع من الانتظار من أجل محول
مواعيد تسليم المعدات الكهربائية الثقيلة، بالأسبوع. يتطلب كابل التيار المستمر أكثر من خمس سنوات ومحول الطاقة الكبير حتى أربع سنوات؛ بالإضافة إلى ذلك، تكلفة الكابلات تقريبًا ضعف تكاليف عام 2019 ومحولات الطاقة بنسبة 75٪ أكثر
Ver los datos
| Concepto | Valor (أسابيع) |
|---|---|
| كابل التيار المستمر | أكثر من 260 أسبوعًا |
| محول طاقة كبير | حتى 208 أسابيع |
| كابل | 104 إلى 156 أسبوعًا |
| محول GSU في الولايات المتحدة | 144 أسبوعًا |
| محول طاقة في الولايات المتحدة | 128 أسبوعًا |
| switchgear (2T25) | 44 أسبوعًا |
<strong>تصحيح إجباري.</strong> كان مسودة الوثيقة تحتوي على فقرة كاملة عن تراكم توربينات GE Vernova - 116 جيجاواط في الربع الثاني من عام 2026، هدف 125 جيجاواط، وتسليم حتى عام 2031، بالإضافة إلى 69 جيجاواط من Siemens Energy.然而، تم إسقاط التحقق الكامل: الملاحظة التي كنت أستخدمها كمصدر هي من الربع الأول وتقول شيئًا آخر (100 جيجاواط تحت العقد، 44 جيجاواط من تراكم المعدات، قيود في 2029-2030) ولا تذكر Siemens أو Mitsubishi. لقد قمت بإزالتها؛ يؤيد الارتفاع بنسبة 70% في الطلبات الذي توثقه الوكالة الدولية للطاقة الحجج دون اختراع الأرقام.
حيث ي停止 هذا من كونه هندسة ويصبح توزيع تكاليف هو في مزادات السعة. يفسر مراكز البيانات 6.3 مليار دولار - 38% - من 16.4 مليار دولار من رسوم المزاد الأخير من PJM، و 29.4 مليار دولار - 46% - من آخر أربعة مزادات؛ يعود الفضل في هذا إلى مراقب السوق المستقل، Joseph Bowring PJM: 38% y 46% de cargos por data centers. هذه المزاد زادت من 2.2 مليار دولار في 2024-25 إلى 16.4 مليار دولار في 2027-28؛ قفزت الطلبات من CenterPoint في هيوستن من 1 جيجاواط إلى 25 جيجاواط في اثني عشر شهرًا؛ تقدر Exelon أن فقط 22% من محفظة 65 جيجاواط سوف تتحقق، مع أسعار بيع بالتجزئة 8.25% أعلى على المستوى الوطني و 19.35% في فرجينيا POWER: subasta PJM, CenterPoint, Exelon 22%.
هذا 22% هو المفتاح. يتم تقييم أكثر من 233 جيجاواط من الطلبات الكبيرة في تكساس، مع أكثر من 70% منها قادمة من مراكز البيانات، واختصرت نائب رئيس ERCOT أفضل من أي محلل: "لقد تجاوزنا العملية التي تم إنشاؤها لمراجعة هذه الأحمال الكبيرة" ERCOT: 233 GW de cola de gran carga. من جانب التوليد، تم إغلاق القائمة الوطنية لعام 2025 مع 2061 جيجاواط نشط، 10% أقل من عام 2024 بسبب الإيقاف الجماعي LBNL Queued Up 2026: 2,061 GW en cola. وتقدر Wood Mackenzie أن الشبكات سوف تلتزم في النهاية بخدمة حوالي 298 جيجاواط من 1066 جيجاواط المطلوبة: ثلثي الطلب المعلن هو دخان، طلبات مكررة من نفس المطور في مناطق متعددة 298 de 1,066 GW: la carga que no se construirá.
ثُلُث الطلب الكهربائي المعلن لا يتم بناؤه أبدًا
جيجاوات مطلوبة أو معلنة مقابل التي سيتم بناؤها بالفعل، في ثلاثة محفظة منفصلة. يُقدر وود ماكنزي أن 1,066 جيجاوات مطلوبة من مراكز البيانات في الولايات المتحدة سيتم تنفيذها حوالي 298، ويقدر إكسلون نفسه أن فقط 22٪ من محفظته حتى عام 2040 سيتم بناؤه
مراكز البيانات في الولايات المتحدة (وود ماكنزي)
1,066 جيجاوات→≈ 298 جيجاوات
محفظة إكسلون حتى عام 2040
65 جيجاوات→≈ 14.3 جيجاوات (22٪)
قائمة انتظار التوصيل بالولايات المتحدة
≈ 2,600 جيجاوات نشطة (إغلاق 2023)→2,061 جيجاوات (إغلاق 2025)
Ver los datos
| Concepto | مطلوبة أو معلنة | ما سيبقى |
|---|---|---|
| مراكز البيانات في الولايات المتحدة (وود ماكنزي) | 1,066 جيجاوات | ≈ 298 جيجاوات |
| محفظة إكسلون حتى عام 2040 | 65 جيجاوات | ≈ 14.3 جيجاوات (22٪) |
| قائمة انتظار التوصيل بالولايات المتحدة | ≈ 2,600 جيجاوات نشطة (إغلاق 2023) | 2,061 جيجاوات (إغلاق 2025) |
التصحيح الكبير الثاني هو النووي، وهو الذي أثر علي أكثر. قارن في الجدول عمود الإعلان مع عمود التاريخ الفعلي.
اتفاقيات نووية لمشغلي السحابة الكبيرة: ما تم الإعلان عنه مقابل ما تم الاتصال به
الخمس اتفاقيات النووية لمشغلي السحابة الكبار ، مع السعة المعلنة بجانب الحالة الفعلية في أغسطس 2026. العمود الذي يهم هو الأخير: كمية الكهرباء الجديدة التي تصل فعليًا إلى الشبكة.
| اتفاق | السعة المعلنة | الحالة الفعلية في أغسطس 2026 | هل هناك طاقة جديدة في الشبكة؟ |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy ، مشروع Cascade | 960 MWe | 960 ميغاوات كه الخيار الأقصى النظري؛ لا تبدأ البناء قبل نهاية العقد | لا |
| جوجل — كايروس، هرمس 2 | حتى 50 ميغاوات لتيفا | ال/Foundation في أبريل 2026 | لم يحدث بعد |
| ميتا — تيرا باور، أوكلو وفسترا | حتى 6.6 جيجاوات في عام 2035 | من هذه 6.6 جيجاوات، 2.1 جيجاوات هي محطات موجودة يُطيل عمرها فقط | جزئي: 2.1 جيجاوات ليست سعة جديدة |
| ميتا — كونستليشن، كلينتون | 1,121 ميغاوات اعتبارًا من يونيو 2027 | من بين 1,121 ميغاوات، فقط 30 ميغاوات جديدة من خلال التطوير | فقط 30 ميغاوات |
Ver los datos
| اتفاق | السعة المعلنة | الحالة الفعلية في أغسطس 2026 | هل هناك طاقة جديدة في الشبكة؟ |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy ، مشروع Cascade | 960 MWe | 960 ميغاوات كه الخيار الأقصى النظري؛ لا تبدأ البناء قبل نهاية العقد | لا |
| جوجل — كايروس، هرمس 2 | حتى 50 ميغاوات لتيفا | ال/Foundation في أبريل 2026 | لم يحدث بعد |
| ميتا — تيرا باور، أوكلو وفسترا | حتى 6.6 جيجاوات في عام 2035 | من هذه 6.6 جيجاوات، 2.1 جيجاوات هي محطات موجودة يُطيل عمرها فقط | جزئي: 2.1 جيجاوات ليست سعة جديدة |
| ميتا — كونستليشن، كلينتون | 1,121 ميغاوات اعتبارًا من يونيو 2027 | من بين 1,121 ميغاوات، فقط 30 ميغاوات جديدة من خلال التطوير | فقط 30 ميغاوات |
Microsoft: لا يزال مفاعل Three Mile Island المسمى Crane غير مرخص؛ ستقرر NRC في مايو 2027 ويتوقع بدء التشغيل بعد يونيو من ذلك العام، بدون تاريخ محدد للاتصال Crane/TMI: licencia esperada mayo 2027. Amazon: مشروع Cascade مع X-energy يتكون من أربعة وحدات و 320 ميجاواط، مع خيار لاثني عشر و 960 ميجاواط، ولن يبدأ البناء قبل نهاية العقد Amazon/X-energy: construcción al final de la década. هنا يوجد مصدر الخطأ الذي قمت به: كان لدي "Amazon 2024: مركز بيانات 960 ميجاواط". هذه 960 ميجاواط هي الخيار الأقصى النظري لمشروع لم يضع حجرًا بعد. Google: وضعت أول حجر لمشروع Hermes 2 في أبريل 2026 وسوف يسلم <em>حتى 50 ميجاواط</em> إلى TVA Kairos Hermes 2: hasta 50 MW a TVA؛ لم أستطع دعم "سابع SMR حتى 2030" في المسودة. Meta هو الأقرب إلى ما وعد به، ولكن لا يزال إعلانًا وليس تسليمًا: 🟢 حتى 6.6 جيجاواط حتى 2035 بين TerraPower و Oklo و Vistra، كلها متجهة إلى PJM، و 2.1 من هذه الجيجاواط هي محطات موجودة بالفعل والتي تمديد حياتها فقط من قبل Vistra Meta: hasta 6.6 GW nucleares para 2035. الاتفاق الوحيد مع مفاعل مشتعل وتاريخ قريب هو Constellation-Meta: 1121 ميجاواط من يونيو 2027، ويضيف فقط 30 ميجاواط جديدًا من خلال uprate: ما يفعله هو الحفاظ على محطة كانت على وشك الإغلاق Constellation-Meta: 1,121 MW desde junio 2027.
نقص الماء، الذي لم يلمسه المسودة. استهلك Google 41 مليون متر مكعب في 2025، 34% أكثر من 2024، واستعاد cerca من 78% من استهلاكه للمياه العذبة Google 2026: 41 millones de m³ de agua, +34%، مع استهلاك كهربائي إجمالي قدره 43.6 تيراواط ساعة - 42.4 تيراواط ساعة من مراكز البيانات مقابل 30.6 تيراواط ساعة في العام السابق، أي ما يقرب من 39% من الارتفاع Google 2026: 43.6 TWh totales, 42.4 TWh en data centers. تقرير Microsoft 37 تيراواط ساعة في السنة المالية 2025 مقابل 10.8 تيراواط ساعة في 2020 - أكثر من ثلاثة أضعاف في خمس سنوات - و 8170 ميجالتر من المياه، من بينهم 48% يتم استهلاكها في أحواض مع ضغط هيدروليكي Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico.
Y aquí lo que cambia la tesis. Si algo frena esta expansión no es un tratado ni un regulador global: son ayuntamientos. Al menos 75 proyectos por unos 130,000 millones de dólares quedaron bloqueados o retrasados solo en el primer trimestre de 2026 —tanto como en todo 2025—, los grupos de oposición se más que duplicaron y llegan a 49 estados, se presentaron más de 300 iniciativas estatales en seis semanas y Maine quedó a un voto de la primera prohibición del país Data Center Watch: 75 proyectos, 130 mil MDD en 1T26. Ni el proyecto insignia se salva: Oracle y OpenAI abandonaron en marzo de 2026 la ampliación de 600 MW de Stargate en Abilene Stargate Abilene: cancelación de 600 MW. Lo más parecido a supervisión prudencial vino de la FERC, que en diciembre de 2025 declaró injusta e irrazonable la tarifa de PJM por carecer de reglas de co-ubicación y le ordenó crear tres servicios nuevos FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación. Un pleito tarifario resultó ser lo más cercano a un banco central que tiene esta capa.
El 63% que sí existe y el 24.9% que debería darnos más miedo
En la tabla del borrador puse "Nube pública / CDN: AWS + Azure + GCP + Cloudflare, 63% combinado". Está mal armado: mete en una casilla dos capas que se comportan distinto. El 63% es de los tres hiperescaladores solos —Amazon 28%, Microsoft 20%, Google 15% en el segundo trimestre de 2026— sobre un mercado de 143,400 millones de dólares trimestrales, con ingresos de doce meses móviles arriba de medio billón y 43% de crecimiento interanual, el mayor en ocho años Synergy Research Group (primaria). Un trimestre antes eran 28/21/14 sobre 128,600 millones y 35% de crecimiento Synergy Research Group (primaria). Lo notable no es que la cuota se mueva un punto: es que el mercado ganó ocho puntos de tasa en tres meses. Se concentra mientras crece.
Debajo de los ingresos está la cuota de fierro, que decide qué pasa cuando algo se cae: los tres concentran 🟢 el 57% de toda la capacidad hyperscale del mundo, veinte mercados estatales o metropolitanos concentran el 60% del total mundial de esa capacidad —no del 57% de los tres— y solo Virginia del Norte y Pekín suman 17%. De esos veinte mercados, quince están en Estados Unidos y <em>uno</em> en Europa Synergy Research Group (primaria). Cuando más adelante veamos a los parlamentos europeos discutiendo cómo salirse, conviene recordarlo: no es un problema de contratos, es de geografía del concreto.
Y luego Cloudflare, la casilla que peor entendí. No es un cuarto hiperescalador: es otra capa, con concentración mucho más alta. Está delante del 24.9% de todos los sitios web del planeta, o sea el 84.5% del mercado de proxy inverso; el segundo es Amazon CloudFront con 1.7% de sitios y 5.7% del segmento, seguido de Fastly (0.9%), DDoS-Guard y Akamai (0.7% cada uno) W3Techs (primaria, panel propio). Ochenta y cuatro contra cinco. En DNS autoritativo el patrón se repite más suave: Cloudflare 18.1%, GoDaddy 9.9%, Hostinger 4.5% W3Techs (primaria, panel propio). Sobre la otra capa del DNS dejo la advertencia: la verificación del ángulo de gobernanza de nombres tumbó lo que yo afirmaba en el borrador —que el Departamento de Comercio estadounidense sigue aprobando los cambios en la zona raíz—. Eso terminó con la transición de la IANA el 1 de octubre de 2016, y la sección correspondiente lo trata a fondo. Autoridad sobre los nombres y concentración del servicio de nombres son cosas distintas; yo las mezclé.
84 ضد 5: الطبقة التي لا يلتفت إليها几乎 أحد
توزيع سوق وكيل العكسي في 28 أغسطس 2026 وفقًا لـ W3Techs. Cloudflare تقع أمام 24.9٪ من جميع مواقع الويب في العالم، وهذا مع 70.6٪ من المواقع التي لا تستخدم أي وكيل. الكتلة "باقي" هي الباقي حتى 100٪ من الحصص الخمس المنشورة. في DNS المؤسسي، الصورة أقل تركيزًا: Cloudflare 18.1٪، GoDaddy 9.9٪، Hostinger 4.5٪
Ver los datos
| Concepto | Valor |
|---|---|
| Cloudflare | 84.5٪ |
| Amazon CloudFront | 5.7٪ |
| Fastly | 3.1٪ |
| DDoS-Guard | 2.5٪ |
| Akamai | 2.3٪ |
| باقي | 1.9٪ |
La medición formal confirma la intuición: el índice Herfindahl-Hirschman del mercado CDN subió de 2,448 a 3,410 desde junio de 2021 entre los 10,000 sitios más visitados —arriba de 2,500 ya se consideraba alta concentración, y las Merger Guidelines de DOJ y FTC de 2023 bajaron ese umbral a 1,800— y la Internet Society advierte que los tres principales de cada categoría pueden afectar al 50-70% de todos los sitios Internet Society Pulse (secundaria confiable). Corrijo también por omisión: yo le había puesto índice 7 a esta capa y con esos números se queda corto. Y una corrección de higiene: el borrador sostenía la escala de Cloudflare con cifras de un agregador de estadísticas de SEO —"más del 20% del tráfico global", "41.88 millones de sitios"—. La verificación las tumbó todas: sitio sin metodología ni fuente primaria trazable. Las reemplacé por W3Techs.
مؤشر الحرارة لشركة CDN يصل إلى 3,410؛ وتنبيه DOJ يصل إلى 1,800
مؤشر هيرفيندهال-هيرشمان لشركة CDN بين أكثر 10,000 موقع زيارة تغير من 2,448 في يونيو 2021 إلى 3,410. وتنبيه DOJ و FTC في عام 2023 خفض عتبة السوق المركزة إلى 1,800، من 2,500 التي ذكرتها المصدر نفسه. الغلاف يصل إلى 10,000 لأنها الحد الأقصى النظري للمؤشر. وتنبه جمعية الإنترنت إلى أن ثلاثة من كل فئة يمكن أن تؤثر على 50-70٪ من جميع المواقع.
3,410
مؤشر هيرفيندهال-هيرشمان لسوق CDN بين أكثر 10,000 موقع زيارة
Ver los datos
| Indicador | Valor |
|---|---|
| مؤشر هيرفيندهال-هيرشمان لسوق CDN بين أكثر 10,000 موقع زيارة | 3,410 |
اثنا عشر شهرًا من الانخفاضات في الطبقة غير المرئية (يوليو 2025 - يناير 2026)
حوادث متتالية في البنية التحتية التي لا يلتفت إليها几乎 أحد. لم يكن أي منها هجومًا: كلها خرجت من المنزل نفسه، وفي حالة فنزويلا، خلصت Cloudflare إلى أنها على الأرجح حادثة
- 14 يوليو 2025محلول عام 1.1.1.1 من Cloudflare ينهار لمدة 62 دقيقة
- 19-20 أكتوبر 2025فشل في DNS في DynamoDB يسقط خدمات AWS لمدة يومين
- 18 نوفمبر 2025Cloudflare: إدارة Bot تفشل من الساعة 11:20 إلى 17:06 بالتوقيت العالمي
- 2 يناير 2026تسرب hairpin من CANTV في فنزويلا؛ خلصت Cloudflare إلى أنها على الأرجح حادثة
- 22 يناير 2026تسرب مسارات BGP من Cloudflare من ميامي، 25 دقيقة
Ver los datos
| Año | Hecho |
|---|---|
| 14 يوليو 2025 | محلول عام 1.1.1.1 من Cloudflare ينهار لمدة 62 دقيقة |
| 19-20 أكتوبر 2025 | فشل في DNS في DynamoDB يسقط خدمات AWS لمدة يومين |
| 18 نوفمبر 2025 | Cloudflare: إدارة Bot تفشل من الساعة 11:20 إلى 17:06 بالتوقيت العالمي |
| 2 يناير 2026 | تسرب hairpin من CANTV في فنزويلا؛ خلصت Cloudflare إلى أنها على الأرجح حادثة |
| 22 يناير 2026 | تسرب مسارات BGP من Cloudflare من ميامي، 25 دقيقة |
لماذا يهم هذا الأمر؟ لأني وثقت السنة. في 19 أكتوبر 2025، تعرضت AWS لخروج عن الخدمة بسبب ما يسميه تقرير ما بعد الحادث "حالة سباق كامنة في نظام إدارة DNS في DynamoDB أدت إلى سجل DNS خالي غير صحيح لنقطة النهاية الإقليمية للخدمة". سجل DNS خالي انتشر إلى Lambda وECS وEKS وFargate وConnect وSTS وتحقق IAM وRedshift Amazon Web Services (primaria). بعد شهر، تعرضت Cloudflare لخروج عن الخدمة بسبب تغيير في صلاحيات قاعدة البيانات مما أدى إلى إرجاع استعلام بميتاداتا مكررة وملف ميزات إدارة البوتات "ازداد حجمه بشكل مضاعف"، متجاوزًا حدًا قاسيًا من 200؛ تعرضت CDN والأمان وTurnstile وWorkers KV واللوحة والوصول وأمان البريد الإلكتروني لخروج عن الخدمة لمدة تقريبًا ست ساعات، وكتبت الشركة بلا تعديل: "الخروج عن الخدمة مثل هذا غير مقبول" Cloudflare (primaria).
لم يكن أي من هذه الهجمات، ولا يوجد دليل على أن الثلاثة التالية كانت كذلك. في 14 يوليو 2025، تعرض محول 1.1.1.1 لخروج عن الخدمة لمدة 62 دقيقة بسبب خطأ في التهيئة ربط بين البادئات وطوبولوجيا ما قبل الإنتاج؛ عند سحب 1.1.1.0/24، أعلنت Tata Communications ذلك، على الرغم من أن هذا الاستيلاء لم يكن السبب Cloudflare (primaria). في 22 يناير 2026، أدت سياسة تصدير مفرطة في السماح في جهاز توجيه في ميامي إلى أن يفلتر Cloudflare البادئات لمدة 25 دقيقة، مع إسقاط حوالي 12 جيجابيت في الثانية في الذروة Cloudflare (primaria). في 2 يناير، استولت CANTV على مسارات Sparkle وأعادة توزيعها إلى V.tal GlobeNet في تسرب من النوع "الشعر المتشابك"؛ التشخيص هو أن المشغل "له سياسات تصدير واستيراد توجيه غير كافية" ومن المحتمل - كما كتبه Cloudflare بالشكل المشروط - أنه كان حادثًا، مع التفاصيل التي تركتني باردًا: "منذ بداية ديسمبر وحدها، هناك أحداث تسرب مسار十一 حيث AS8048 هو المُسبب" Cloudflare (primaria). هنا يأتي الجانب الآخر، لأنه إذا لم يكن كذلك، فهذا يعتبر انذيارًا: يؤكد Doug Madory أن الكثير من التسريبات المُبلغ عنها هي "تسريبات زائلة" موجودة فقط أثناء التلاقي - في أمثلة 2026، لم يمرر أي رسالة أكثر من واحد أو رسالتين - وأن الكشف الآلي يزيد من العدد بإظهار كل رسالة Madory / Kentik en APNIC Blog (secundaria confiable). ليس كل هزة أرضية هي زلزال.
الدفاع يسمى RPKI وينقسم إلى النصف: من البادئات المُلاحظة، 45.38% صالحة، 1.29% غير صالحة، و53.33% مجهولة Cloudflare Radar (primaria, panel en vivo). ارتفع حركة المرور الموجه إلى المسارات الصالحة من 56.4% إلى 62.5%، والسبب مُ启: معظم حركة المرور تذهب إلى المسارات الموقعة على الرغم من أن أقل من أربع من كل عشرة مسارات يتم توقيعها (43.2% في IPv4 و45.2% في IPv6 في وقت القياس)، لأن مقدمي المحتوى الكبار أكملوا نشرهم Kentik (secundaria confiable). الترجمة: أصبحت أمان التوجيه مركوزًا أيضًا. دراسة أجرتها Tsinghua قاست أكثر من 200 بادئة غير صالحة عبر أكثر من 1,600 نظام أسمي-autonomous system وجدت أن فقط حوالي 27% حققوا حماية شبه كاملة، و30.4% حافظوا على مواقف مُسمح بها؛ بين Tier-1، يفلتر Deutsche Telekom 99.1% وAT\&T 98.7%، لكن Level 3 يُحول حركة المرور إلى مصادر غير صالحة في أكثر من نصف الحالات Tian et al., Universidad de Tsinghua (preprint arXiv). حاولت FCC تنظيمه: ستطلب من تسعة مقدمي خدمات كبيرين خططًا سرية لإدارة مخاطر BGP مع أهداف وتقارير ربع سنوية FCC, Estados Unidos (primaria). نفس المنطق "المن يفوز، يفوز تقريبًا بكل شيء" يظهر في نقاط التبادل: Akamai تتقدم ب79 تيرابيت في الثانية موزعة على 248 تبادل، Meta 69.4، Amazon 51.2؛ Cloudflare هي الشبكة الأكثر اتصالًا، موجودة في 352 Hernandez / APNIC Blog (secundaria confiable).
ما الجديد في هذا المشروع هو أن هناك الآن منظمين يعاملون هذه الشركات كما هي في الواقع. بدأ بنك إنجلترا، و PRA، و FCA في مراقبة أولى "أطراف ثالثة حرجة" في 13 يوليو 2026 - AWS EMEA، و Google Cloud EMEA، و Microsoft Ireland، و Oracle UK - والمعرفة بأنها موردين قد يؤدي فشلهم إلى "تهديد استقرار النظام المالي في المملكة المتحدة أو ثقة الناس فيه" FCA, Reino Unido (primaria). في الاتحاد الأوروبي، عينت السلطات الثلاثة موردين تكنولوجيا المعلومات والاتصالات الحاسوبية الحاسمة في نوفمبر 2025 بموجب قانون DORA، بتقييم الأهمية النظمية والبديلة Autoridad Bancaria Europea, EBA (primaria). إنها رقابة احترازية تُطبق على السحابة: تمامًا كما تركتها كسؤال مفتوح. على الرغم من أن النتيجة البريطانية تبردها: أغلقت CMA تحقيقها السوقي في 31 يوليو 2025 وخلصت إلى أن AWS و Azure يمتلكان حتى 40٪ لكل منهما و "قوة سوقية كبيرة ومستقرة"، وأوصت بفتح تحقيقات حول وضع السوق الاستراتيجي حول كليهما؛ لا تذهب بطاقة الحالة أبعد من قول إن المجلس كان يتوقع أن يقرر في الربع الأول من 2026 ما الخيار الذي سيتم تعزيزه CMA, Reino Unido (primaria). والبيان الذي يقلقني أكثر: سجلت Cloudflare 696.1 مليون دولار في الربع الثاني من 2026 مع خسارة تشغيلية GAAP بلغت 205.7 مليون دولار، أي 30٪ من إيراداتها Cloudflare / SEC 8-K (primaria). شركة لا تزال تقل عن 3 مليارات دولار سنويًا وتفقد المال هي نقطة فشل فريدة من نوعها لربع جزء من الويب.
مصنعان في ألمانيا
كتبت هذه الفقرة مع الجملة التي تقول إن مرآة ASML الموسعة إلى حجم ألمانيا سوف تحتوي على شوائب أقل من ميليمتر. إنها صورة جميلة واضطرت إلى إخراجها: ليست في نموذج 20-F ولا في أي مصدر أولي لهذا الزاوية. ما وجدته، بعد قراءة هذا التقرير السنوي الكامل أمام لجنة الأوراق المالية والبورصات، هو جملة أكثر جفافًا وأكثر رعبا. Carl Zeiss SMT هو المورد الوحيد للعدسات والمرايا والمصابيح والمجمعات وجميع البصريات الحاسمة، مع ترتيب حصري، ويكتب ASML في ملف تحديد المخاطر الخاص به أنه إذا انتهت Zeiss العلاقة أو لم تتمكن من الحفاظ على الإنتاج خلال فترة طويلة، "فإنه سوف يتوقف عن العمل بشكل فعال" 20-F: Zeiss proveedor único de óptica.
سوف نتوقف عن العمل بشكل فعال. يقوله الشركة التي تصنع 100٪ من الآلات EUV في الكوكب، حول موردها. والمورد ليس تجمعًا غامضًا: تُبين الملاحظة 26 أن Zeiss SMT يمكنها تطوير وتصنيع هذه الأعمدة البصرية "فقط بعدد محدود و فقط من خلال استخدام مرافق التصنيع والاختبار في Oberkochen و Wetzlar، ألمانيا"، تحت مبدأ "شركة واحدة، عمل واحد" 20-F Nota 26: dos plantas en Alemania. مصنعان.整个 اقتصاد رقمي يعتمد على عنوانين بريديين في بادن-فورتمبيرغ وهيس.
الرابط المالي أكثر عمقًا مما كنت أعتقد. تملك ASML 24.9٪ من Carl Zeiss SMT Holding منذ عام 2016، عندما دفعت مليار يورو نقدًا بالإضافة إلى بعض 220 مليون يورو من البحث والتطوير و 540 مليون يورو من الاستثمارات الرأسمالية على مدى ست سنوات، مع هدف صريح لتطوير البصريات عالية NA 2016: compra del 24,9% de Zeiss SMT. عند إغلاق عام 2025، لديها ثلاثة قروض، وليس قروين: سطرين من القروض تصل إلى مليار يورو كل منهما - 839.1 مليون يورو تم توفيره من سطر 2021 و 610.0 مليون يورو من سطر 2024 - وقرض ثالث بقيمة 444 مليون يورو تم منحه في يوليو 2025؛ وأعترفت ب 322.8 مليون يورو من الأرباح بسبب مشاركتها ومبلغ dividende يبلغ 320.5 مليون يورو 20-F: préstamos y participación en Zeiss. الزبون الوحيد يمول موردَه الوحيد ليبقى موردَه الوحيد. ليست سلسلة توريد: إنها كيان له رأسين.
هناك شريك ثالث لم يذكر ihn المشروع: TRUMPF. يعزز جهاز الليزر الذي يغذي مصدر EUV 40 كيلو وات وينطلق 50,000 نبضة في الثانية ضد 50,000 قطرة من قصدير في الثانية، ويعزز النبضة أكثر من 10,000 مرة؛ يصف TRUMPF نفسه التكنولوجيا على أنها عمل ثلاث شركات جلبتها معًا إلى النضج الصناعي TRUMPF: láser de 40 kW. في أبريل 2025، đạtت ASML أول مصدر ضوء EUV بقوة 1,000 واط، بعد 25 عامًا من الهندسة المتراكمة، وفي نهاية العام، قام عملاؤها بتشغيل أكثر من 400,000 شريحة في أنظمة High-NA 20-F: fuente de 1.000 W y 400.000 obleas High NA.
الآن تصحيح السعر، من الأمور التي أحبها لأن البيانات الحقيقية أفضل من ما كنت أمتلكه. كنت قد كتبت "High-NA EXE: 5000: ~380 مليون دولار أمريكي للوحدة". جدول المبيعات حسب التكنولوجيا يقول شيئًا آخر: في عام 2025، اعترفت ASML بمبلغ 1.156.9 مليون يورو لأربعة أنظمة EXE - بمعدل 289.2 مليون يورو - وأظهرت أنظمة NXE 44 بمعدل 237.4 مليون يورو، وأنظمة ArF الغاطسة 131 بمعدل 78.7 مليون يورو، وأنظمة i-line 5.7 مليون يورو. تبلغ تكلفة آلة High-NA حوالي 51 مرة تكلفة آلة i-line 20-F: ingresos por tecnología y precios derivados. مع ملاحظة يجب ذكرها: إنها إيرادات معترف بها للوحدة، وليس أسعار القائمة، ويحذر المستند نفسه من أن "الشحنات السريعة" تؤخر الاعتراف. الحجم ليس أيضًا ما يتخيله المرء لمصدر الزجاجة: "نستمد معظم إيراداتنا من مبيعات عدد صغير نسبيًا من أنظمة الطباعة الحجرية (327 وحدة في عام 2025، 418 وحدة في عام 2024 و449 وحدة في عام 2023)" 20-F: 327 sistemas en 2025. ثلاثمائة وسبع وعشرون آلة في السنة تدعم كل شيء، وتتناقص. الأعمال وراءها: 32.700 مليار يورو من المبيعات، 52.8٪ هامش ربح كلي، 9.600 مليون يورو صافي ربح، و38.800 مليار يورو من الطلبات المعلقة في نهاية عام 2025 Resultados 2025 y guía 2026.
كلما قلّ بيع الآلة، زادت التّكلفة: 51 مرة من i-line إلى High-NA
كلّ نقطة تمثّل عائلةً من التصوير الضوئي لشركة ASML في 2025: على المحور الأفقي الوحدات المباعة وعلى المحور الرّاسي المتوسّط الدّخل للوحدة بوحدة الملايين من اليورو. إنّها إيرادات معترف بها للوحدة، وليست أسعار القائمة، وتؤجّل شحنات السرعة (fast shipments) ذلك الاعتراف.
Ver los datos
| الوحدات المباعة في 2025 | المتوسّط الدّخل للوحدة (مليون يورو) | Etiqueta |
|---|---|---|
| 4 | 289.2 | EXE / High-NA |
| 44 | 237.4 | NXE |
| 131 | 78.7 | ArF immersion |
| 78 | 12.8 | KrF |
| 54 | 5.7 | i-line |
أين تبيع ASML: 79.6% في ثلاثة اختصاصات
المبيعات الصّافية لشركة ASML في 2025 حسب الوجهة، بملايين اليورو. تُركّز الصّين وتايوان وكوريا الجنوبية ما يقارب 80% من الإيرادات؛ تساهم هولندا، مقرّ الشركة، بمبلغ 4.7 مليون يورو.
- الصّين — 29%
- تايوان — 26%
- كوريا الجنوبية — 25%
- الولايات المتّحدة — 13%
- اليابان — 4%
- سنغافورة — 2%
- EMEA — 2%
- هولندا — 0%
Ver los datos
| Segmento | Valor |
|---|---|
| الصّين | 9,519.7 مليون يورو |
| تايوان | 8,337.9 مليون يورو |
| كوريا الجنوبية | 8,159.6 مليون يورو |
| الولايات المتّحدة | 4,089.1 مليون يورو |
| اليابان | 1,420.9 مليون يورو |
| سنغافورة | 608.4 مليون يورو |
| EMEA | 524.3 مليون يورو |
| هولندا | 4.7 مليون يورو |
الجغرافيا هي القلب الجيوسياسي وليست في المسودة. في عام 2025، مثلت الصين 29.1٪ من المبيعات الصافية، وتايوان 25.5٪، وكوريا الجنوبية 25.0٪: 🟢几乎 80٪ من الفواتير في ثلاثة أقاليم. يحدد تقرير 20-F نطاق التحكم، وهو ليس كاملًا: بموجب القوانين الهولندية والأمريكية وغيرها، تتطلب ASML ترخيصًا للتصدير لأنظمة EUV، ولبعض أنظمة DUV الغاطسة، وبعض منتجاتها الأخرى 20-F: licencias y 79,6% en tres jurisdicciones. باليورو: الصين 9.519.7 مليون يورو، تايوان 8.337.9 مليون يورو، كوريا 8.159.6 مليون يورو، الولايات المتحدة 4.089.1 مليون يورو، وهولندا - حيث تتركز التصنيع - 4.7 مليون يورو، على الرغم من وجود 5.342.4 مليون يورو من الأصول طويلة الأجل هناك. وليس كل شيء هناك: الولايات المتحدة تساهم بمبلغ إضافي قدره 1.380.4 مليون يورو من هذه الأصول الثابتة 20-F: ventas y activos por región. البلد الذي يستضيف الاحتكار هو الذي يشتري منه الأقل.
حول من يملك السلطة، وجدت أمرين يصححان المسودة. الأول: السلطة المترخصة قد انتقلت بالفعل. منذ 7 سبتمبر 2024، تتطلب أنظمة الغمر NXT: 1970i و1980i ترخيصًا هولنديًا - كانت الأنظمة NXT: 2000i واللاحقة تتطلبها بالفعل - وهو انتقال وصفته ASML بأنه "تغيير تقني" بدون تأثير مالي 2024: la licencia pasa de Washington a La Haya. الثاني: احرص على التواريخ، حتى تلك التي تنشرها الشركة نفسها. تكتب ASML أن التحكم الهولندي سيكون "نافذًا في 15 يناير 2025"، لكن الحكومة أعلنت في ذلك اليوم bahwa سيتم تنفيذه في 1 أبريل Países Bajos: controles vigentes desde abril 2025؛ ومع قاعدة الشركات التابعة - التي تجعل أي كيان مشارك بنسبة 50٪ أو أكثر من قبل شخص ما في قائمة الكيانات محظورة تلقائيًا BIS Affiliates Rule (regla del 50%) - يأتي تقرير 20-F بتواريخ خاطئة: يقول "1 أكتوبر 2025" عندما نُشر في 30 سبتمبر، ويقول إيقاف حتى "10 نوفمبر 2026" عندما يمتد من 10 نوفمبر 2025 إلى 9 نوفمبر 2026 Suspensión de un año de la Affiliates Rule. إذا كان الناشر يخطئ في تقريره السنوي الخاص، فمن الطبيعي أن يكرر الآخرون الخطأ بصدق: لذلك تظل جداوله الزمنية كاملة 🟡 باللون الأصفر 20-F: cronología de controles (fechas en disputa).
صحيحتان إضافيتان. كتبت "نيكون وكانون حاولا وفشلا": خطأ في الحاضر. تملك ASML حوالي 90% من سوق الغمر ArF — وليس "أكثر من 80%" كما ذكرت— ، باعت نيكون 11 نظامًا في ejercicio 2024 وتطمح إلى تسليم نموذج أولي من الجيل الجديد في 2027 بالتعاون الذي يمتد إلى ما بعد 2030. في EUV ، على العكس ، لا يوجد منافس معلن Nikon: el competidor residual en DUV. حول البديل الصيني ، CSIS محتشم: تملك SMEE 4% من سوق معدات i-line ، وتم تحقيق 7 nm من SMIC باستخدام DUV المتراكم قبل الضبط ، وأفيد أن شائعات 5 nm "تم دحضها" والEUV لا يزال "بعيدًا بشكل قاطع على الرغم من الاستثمار الحكومي الضخم" CSIS: veredicto sobrio sobre litografía china. TrendForce يضيف النسيج: 🟡 إذا تمت ترخيص SiCarrier لترسيم رباعي مع DUV لأداء "فئة 5 nm" بدون EUV ، فستكون هناك طريقة بديلة للاستخدام البلازما التي يعتقد أنها طورت بواسطة Harbin Provincial Innovation وتم اختبارها في مرافق Huawei في Dongguan — المصدر نفسه يهز مع "believed" و "reportedly" — ، والتنبؤ هو عدم الوصول إلى الإنتاج دون 10 nm قبل 2030 ، مع شرائح 5 nm من SMIC التي تنتج فقط 33% TrendForce: DUV chino y la vía LDP. كما أزلت الحادثة من المشروع في أغسطس 2026 ، حيث يُزعم أن وزير التجارة الأمريكي قد ضغط على إدارة ASML: لم أجد دعمًا لها في 20-F أو في المصادر الأساسية لهذا الزاوية ، ولا ينشر اتهام مثل هذا مع أقل من ذلك.
خمس وعشرون دولة تبحث عن مخرج الطوارئ
هذه هي القسم حيث تسبب الفحص في ضرر أكبر للمشروع. أبدأ من المنزل: لقد كتبت "المكسيك: ATDT تم إنشاؤها في 2024". تم نشر اللائحة الداخلية لوكالة التحول الرقمي والاتصالات في 24 يناير 2025 ، مع الإسناد إلى "توجيه السياسة الوطنية في مجال السيادة التكنولوجية للرقمنة والإجراءات والخدمات" و تشغيل مصنع لبرامج عامة Diario Oficial de la Federación (México), 2025. برنامج القطاع 2025-2030 يذهب إلى أبعد من ذلك — يقترح مركزًا للبيانات وسحابة حكومية لتقليل الاعتماد على الموردين الخاصين — ، ولكن يضع السياق الذي لا يمكن لأي استراتيجية تخطيه: 20,355,270 شخصًا بدون إنترنت ، وتغطية حضرية 99.72% مقابل 61.32% ريفية و 46.37% فقط في المجتمعات الأصلية Programa Sectorial ATDT 2025-2030, DOF, 2025. السيادة التكنولوجية ل二十 مليون شخص لا يزالون بدون اتصال.
ما يفعله كل بلد في الواقع: السيادة الرقمية المقاسة بواسطة أداة
14 دولة ضد أربعة أدوات. الشدة هي مقياس من 0 إلى 3 يقيّم مدى واقعية المقاييس في المصدر المذكور: 3 = أداة سارية المفعول ومطبقة، 2 = معتمدة أو معلنة ولكن لم يتم تطبيقها بعد، 1 = إعلانية فقط (تقرير أو سياسة بدون آلية ملزمة)، 0 = بدون دليل في مصادر هذه الدراسة. تركيا تسجل 2 في تحديد المواقع لأن القانون 5651 يوجب تخزين البيانات داخل البلاد ولكن لا يوجد عقاب محدد لعدم امتثاله؛ الأرجنتين تسجل 1 لأن Stargate لا يزال رسالة نوايا بدون عقود أو موقع أو تراخيص.
Ver los datos
| تحديد موقع البيانات | السحابة السيادية | هجرة البرمجيات | البنية التحتية المادية | |
|---|---|---|---|---|
| المكسيك | 0 | 3 | 2 | 2 |
| فرنسا | 0 | 1 | 1 | 0 |
| هولندا | 1 | 2 | 1 | 0 |
| ألمانيا (شليزفيغ-هولشتاين) | 0 | 0 | 3 | 0 |
| نيجيريا | 3 | 3 | 0 | 1 |
| جنوب أفريقيا | 3 | 3 | 0 | 0 |
| الهند | 3 | 0 | 0 | 0 |
| فيتنام | 3 | 0 | 0 | 0 |
| السعودية | 3 | 3 | 0 | 0 |
| تركيا | 2 | 0 | 0 | 0 |
| كوريا الجنوبية | 0 | 3 | 0 | 3 |
| أستراليا | 0 | 0 | 0 | 3 |
| كولومبيا | 0 | 1 | 0 | 1 |
| الأرجنتين | 0 | 0 | 0 | 1 |
في أوروبا ، مرت المحادثة من الخطاب إلى الميزانية. وافق مجلس الشيوخ الفرنسي في يوليو 2025 على التقرير رقم 830 ، عنوانه بالفعل أطروحة: "L'urgence d'agir pour éviter la sortie de route". وثق 230 مليون يورو تم إنفاقها على Microsoft خلال 2024 ، و 100 مليون يورو على Oracle و 146 مليون متراكمة في السحابة منذ 2020 ، على إنفاق حكومي لتقنية المعلومات يبلغ 4,500 مليون يورو. جددت التعليم تراخيص تقدر بـ 75 مليون يورو ، مع سقف 152 Sénat français, Rapport n°830, 2025. تم تشغيله بواسطة جلسة استماع: 🟡 عند سؤال مدير الشؤون العامة في Microsoft تحت القسم إذا كان Microsoft لن ينتقل أبدًا بيانات المواطنين الفرنسيين إلى الحكومة الأمريكية بدون موافقة السلطات الفرنسية ، أجاب أنه لا يستطيع أن يضمن ذلك Sénat français, audition Microsoft, 2025. والrapport n°830 ، وليس الجلسة ، هو الذي يصنف اختيار Microsoft لصالح Health Data Hub على أنه "erreur caractérisée, si ce n'est une faute politique" Sénat français, Rapport n°830, 2025.
في هولندا ، حدث شيء لم أعهده من قبل: تؤكد المبادرة 26643-1315 على أن "الاعتماد الكامل على عمال التكنولوجيا الأمريكيين يشكل خطرًا على استقلال هولندا وأمنها السيبراني" وتطلب إيقاف هجرة تكنولوجيا المعلومات الحكومية إلى السحابة الأمريكية إلا مع التحقق المستقل. نصحت الحكومة بعدم ذلك — "ontraden" — وقبل البرلمان ذلك ، 85 صوتًا مقابل 65 ، إلى جانب مبادرات لاستعادة نطاق .nl و要求 استراتيجية للخروج من جميع الأنظمة الموجودة مع التكنولوجيا الأمريكية Tweede Kamer (Países Bajos), Motie 26643-1315, 2025. في ألمانيا ، هناك هجرة حقيقية ، وليس خططًا: أبلغت شليسفيغ هولشتاين في ديسمبر 2025 أن ما يقرب من 80% من مراكز إدارتها الحكومية خارج منطقة الضرائب تستخدم بالفعل LibreOffice ، بعد نقل حوالي 44,000 صندوق بريد ، مع توفير سنوي يزيد عن 15 مليون يورو مقابل 9 ملايين تكلفة فريدة Gobierno de Schleswig-Holstein, 2025.
الآن التصحيحات، أربع وجميعها مهمة. <strong>البرازيل:</strong> كان لديّ قانون Medida Provisória الخاص بـ ReData كسياسة للسيادة الرقمية الجارية؛ ملف الكونغرس يُظهر "SEM EFICÁCIA" — 155 تعديلاً، تمديد في نوفمبر 2025 وانتهاء الصلاحية في 27 فبراير 2026 بدون أن يصبح قانونًا — والأرقام التي أشار إليها لا تظهر هناك. نشرها كقانون ساري المفعول كان خطأً يمكن دحضه بسهولة. <strong>كينيا:</strong> قال مشروع القانون إن قواعد الموقع كانت سارية منذ فبراير 2022 وتغطي "الرعاية الصحية الأولية أو الثانوية"؛ المصدر هو من ديسمبر 2021 ويصف اللوائح <em>المقترحة</em> ، والمركب ليس "مصلحة الدولة الاستراتيجية" بل "تحقيق السلع العامة" ، وما يتعلق بالرعاية الأولية والثانوية يُشير إلى <em>التربية</em> ، وليس الصحة. ثلاثة أخطاء في سطر واحد. <strong>إندونيسيا:</strong> التصحيح الذي كنت على وشك نشره — أنه فقط مشغلو الخدمة العامة يجب أن يُخزّنوا محليًا — لا يُؤيده المصدر المذكور ، الذي يذهب في الاتجاه المعاكس؛ يُقضى على التصحيح ، وليس فقط البيانات. <strong>كندا:</strong> لم أتمكن من دعم النسب المئوية التي أوردها. 🟡 يبقى الحجّ الِإجرائي: الاتفاق التنفيذي بموجب قانون CLOUD سيسمح للسلطات الأمريكية بتحصل على بيانات كندية بمعايير أعلنت المحاكم الكندية أنها غير دستورية ، دون مراجعة قضائية أو إشعار Appleton, "Whose Law Governs Canadian Data?", SSRN.
من الجنوب العالمي خرجت الأوامر الأشد. نشرت نيجيريا في أكتوبر 2025 سياستها السحابية الوطنية مع الامتثال "الإلزامي" ، وقسم 4.3 منها لا يترك مجالًا للتفسير: البيانات السيادية من المستوى 3 و 4 "يجب استضافتها حصريًا داخل نيجيريا" ، مع إعفاءات فقط عبر طريق موافقة استثمارية استراتيجية قابلة للتحقق NITDA (Nigeria), National Cloud Policy 2025. فعلت جنوب أفريقيا ذلك قبلها: البيانات الحكومية المتعلقة بالأمن والسيادة الوطنية "يجب تخزينها فقط في البنية الرقمية الموجودة محليًا" ، ومراكز بياناتها لا يمكن بناؤها في مواقع تراثية أو أراضي إصلاح زراعي Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024.
في آسيا ، النموذج هو قطاعي. تتطلب الدائرة الائتمانية للهند في عام 2018 أن يتم تخزين جميع بيانات أنظمة الدفع "في نظام موجود فقط في الهند" ، مع تفاصيل كاملة من النهاية إلى النهاية Reserve Bank of India, Circular 2018. تجبر فيتنام شركاتها المحلية للاتصالات والغيوم والدفع والشبكات الاجتماعية على تخزين البيانات في البلاد منذ أكتوبر 2022 ؛ الشركات الأجنبية ، يتطلب الشرط طلبًا من وزارة الأمن العام Vietnam Business Law, 2022. تحظر المملكة العربية السعودية خروج بيانات القطاع العام من المملكة لأي غرض ، حتى ذاكرة التخزين المؤقت أو التكرار أو النسخ الاحتياطي Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita). وتُركيّا — تصحيح آخر: لم أتمكن من دعم ما يُقال عن "منع السحابة على المؤسسات العامة منذ يوليو 2019" — تُجبر بالفعل منذ أكتوبر 2020 الشبكات الاجتماعية التي تزيد عن مليون وصول يومي على تعيين ممثل محلي وتخزين البيانات في البلاد ، مع تفاصيل لذيذة: 🟡 لم يتم توفير عقوبة صريحة لهذا الشرط ، على عكس الغرامات القوية التي توجد بالفعل لالتزامات أخرى Gün + Partners, análisis Ley 5651 (Turquía).
كوريا الجنوبية يجب أن أحسبها جيدًا لأنني حسبتها بشكل خاطئ. بدأ الحريق في 26 سبتمبر 2025 في بطارية أيون-ليثيوم في مركز البيانات التابع لـ NIRS في دايجون وأزال 647 خدمة: 96 دُمرت بالنار و 551 أُغلقت بشكل وقائي؛ بعد ثلاثة أيام فقط ، تم استعادة 73 منها. كانت الفجوة الحاسمة هي غياب هندسة خادم مزدوج ، مما منع الفشل التلقائي The Korea Herald, 2025. كنت قد كتبت أن "من 96 نظامًا متأثرًا ، 95 نظامًا لديه نسخة احتياطية وليس هذا". ليس كذلك: 🟡 تم فقدان 858 تيرابايت من نظام G-Drive ، وثماني سنوات من العمل لـ 125,000 موظف ، والسلطات أقرّت بأنه لم يكن هناك نسخة احتياطية لأن النظام كان "كبيرًا جدًا" لنسخه DataCenterDynamics, 2025. أسوأ من نسختي: النظام الذي تم فقدان تلك 858 تيرابايت فيه ببساطة لم يكن لديه نسخة احتياطية ، والسبب التي قدمتها السلطات كان حجمه.
647 خدمة انهارت و 858 تيرابايت بدون نسخة احتياطية
حريق NIRS في دايجون بدأ في 26 سبتمبر 2025 في بطارية أيون-ليثيوم. انتبه للشكل المخروطي: 551 خدمة توقفت وقبلها 96 خدمة دمرها الحريق هما الجزئين من نفس 647، وليس مرحلتين متتاليتين، لذلك النسب المئوية بين الأعمدة هي حسابية للرسم البياني وليست انخفاضًا حقيقيًا. تم فقدان 858 تيرابايت من G-Drive، أو ثماني سنوات من عمل 125,000 موظف، بدون نسخة احتياطية لأن النظام كان "كبيرًا جدًا" لإنشاء نسخة احتياطية؛ لم تكن هناك هندسة خادم مزدوجة تسمح بالفاشل أوفر.
−15%
−83%
−24%
−73%
Ver los datos
| Etapa | Valor |
|---|---|
| خدمات الحكومة خارج الخدمة | 647 |
| توقفت بشكل وقائي | 551 |
| دمرت بشكل مباشر من قبل الحريق | 96 |
| استعادة حتى 29 سبتمبر | 73 |
| نظم حرجة من الدرجة الأولى تعمل مرة أخرى | 20 من 36 (55.6٪) |
المحيط الهادئ يؤكد الجزء الجيوسياسي. تم تمويل نظام كابل بحر المرجان من قبل أستراليا بنسبة 66.7٪، مع عقد بقيمة 136.6 مليون دولار لـ Vocus ؛ تم منح المشروع في عام 2017 لشركة Huawei Marine ، والتي كانت قد وقعت بالفعل مع شركة سالومون الحكومية ، حتى تدخلت أستراليا وتقدمت بتمويل مشترك SubmarineNetworks, Coral Sea Cable System. الموتى قالها بدون لف أو دوران Lowy Institute : سيكون الكابل قد وصل الأجهزة الصينية إلى عمود الفقرة من الإنترنت المحلي في أستراليا ، "كان ذلك يُنظر إليه على أنه خط أحمر لن تعبره أستراليا لذلك قفزنا بدعة أفضل" ABC News Australia, 2021. أستراليا تدعم أيضًا مركزًا لتعافي الكابلات في منطقة الهند والمحيط الهادئ DFAT (Australia), Cable Connectivity and Resilience Centre.
أغلق مع الحالتين اللتين تظهران بشكل أفضل المسافة بين الإعلان والقيام. وافق كولومبيا في فبراير 2025 على CONPES 4144 ، سياستها الوطنية للذكاء الاصطناعي حتى عام 2030 ، ويقر المستند نفسه بأنه "لا تتوفر في كولومبيا بنية تحتية صلبة لتطوير وتشغيل أنظمة الذكاء الاصطناعي بشكل فعال ومستدام" Observatorio Privatech, Universidad Externado, 2025. وأرجنتين ، والتي أرسلتها ك "بدون استراتيجية منسقة" ، كان لديها إعلان ضخم : "Stargate Argentina" ، الذي تم تقديمه في أكتوبر 2025 ، وهو مركز بيانات باتاغوني يصل إلى 500 ميغاواط بقيمة 25 مليار دولار تحت نظام 30 عامًا من الإعفاءات الضريبية. في منتصف عام 2026 ، كان لا يزال خطابًا عن النوايا : بدون عقود ملزمة ، بدون تمويل ، بدون موقع ، بدون تصريحات ، وبدون تقديمها حتى الآن إلى الحكومة الأرجنتينية Buenos Aires Times, 2026. خمسة وعشرون مليار دولار من السيادة المعلنة ، لا متر مكعب من الخرسانة.
الطبقات التي لم أكن قد حسبتها
عندما انتهيت من المسودة ، اعتقدت أن لدي تسع طبقات. كان هناك ستة آخرون ، وأكثرهم هشاشة. كل ما يلي هو جديد.
أبدأ بالذي أخذ نومي. كل الويب المشفر - القفل الصغير - يستند إلى الشهادات ، ويصدر معظمها مجانًا منظمة غير ربحية. في رسالة نهاية العام ، تكتب المديرة التنفيذية لشركة ISRG أن Let's Encrypt مرت من خدمة 492 مليون موقع إلى 762 مليون في عام واحد ، وأنها تصدر "عشرة ملايين شهادة في بعض الأيام" ، وأن 39٪ من تحميلات الصفحة كانت مشفرة في البداية ، واليوم ، في nhiều أجزاء من العالم ، أكثر من 95٪ ، و - البيانات التي يجب قراءتها مرتين - أن المنظمة مدعومة بـ "100٪ من خلال سخاء أولئك الذين يشاركوننا رؤيتنا" Let's Encrypt: 762 millones de sitios, 100% donativos. الجذر التشفيري لما يقرب من ثلثي مواقع الكوكب هو منظمة غير ربحية ممولة بالتبرعات.
ومن يقرر في أي شهادات يثق متصفحك أيضًا ليس منظمًا. سياسة برنامج Chrome Root تتطلب من سلطات الشهادات المضمنة تقديم قيمة تتجاوز خطر بقائها ؛ مع هذا المعيار ، أزالت Google الثقة الافتراضية من الجذور Chunghwa Telecom من تايوان و NetLock من المجر ، مشيرة إلى "نمط من انتهاكات الامتثال والالتزامات غير المحققة وغياب التقدم الملموس والقابل للقياس" Chrome Root Program remueve Chunghwa y NetLock. السابقة الكبرى هي Entrust : 🟡 في يونيو 2024 ، أعلنت Google أنها لن تثق بالجذور ، وقامت Apple و Mozilla بالشيء نفسه بعد أسابيع ، بعد أن أصدرت Entrust شهادات EV سيئة البداية 26,668 بين سبتمبر 2023 ومارس 2024 ، وعندما تم سحب حوالي 75٪ في غضون سبعين يومًا أمام موعد صارم قدره خمسة أيام Distrust de Entrust por Chrome (jun 2024). شركة خاصة أزالت شركة أخرى من خريطة الثقة العالمية بقرارها الخاص ، مع إعلان مدونة. لا توجد محكمة ، لا توجد استئناف ، لا توجد بازل. هذا بالضبط أطروحة هذه القطعة وكان لديها خارجي.
الطبقة الثانية المفقودة هي الوقت. ليس الاتصال: الوقت. يُقدر الدراسة التي أجرتها RTI بالنيابة عن NIST أن فقدان خدمة GPS سيترتب عليه تكلفة مليار دولار في اليوم للاقتصاد الأمريكي، وأن انقطاعا لمدة ثلاثين يوما في موسم الزراعة سيصل إلى 45 مليار دولار، ويقدر الفائدة التراكمية لخدمة GPS منذ الثمانينيات بحوالي 1.4 تريليون دولار NIST/RTI: GPS vale $1,000 millones al día. ما يجعلها اعتمادا هيكليا هو أنها مفروضة: قاعدة FINRA 4590 تتطلب مزامنة ساعات الأعمال مع مصدر معين، ويتطلب RTS 25 من MiFID II حتى 100 ميكروثانية للمشغلين بتردد عال، وقبول GNSS كدليل لتحويل UTC FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio. تجبر التنظيم المالي على الاعتماد على إشارة الأقمار الصناعية، وتتدهور هذه الإشارة: زادت حوادث فقدان GPS بنسبة 220٪ بين عامي 2021 و 2024، ويوصي خطة EASA و IATA المشتركة في يونيو 2025 ب "الحفاظ على نسخة احتياطية ل GNSS مع شبكة تشغيلية минимальية من مساعدات الملاحة التقليدية" IATA/EASA: eventos de pérdida de GPS +220%. التوصية الرسمية هي العودة إلى المنارات الإذاعية. لقد أقر الولايات المتحدة بذلك منذ عام 2020، عندما أعلنت الأمر التنفيذي 13905 أن انقطاع أو تحريف خدمات الموقع والتنقل والزمن يمكن أن يؤثر على الأمن القومي والاقتصادي Orden Ejecutiva 13905 sobre PNT.
الطبقات الناقصة: تركيز البنية التحتية غير المرئية
حصة الممثل الرئيسي في ست طبقات نادرًا ما تظهر في مناقشة التركيز. هناك طبقتان مفقودتان لا يتم قياسها بنسبة مئوية: Ajinomoto Build-up Film، المادة المختارة لـ "几乎 جميع معالجات الأداء العالي"، و Let's Encrypt، التي تدعم 762 مليون موقع بنسبة 100٪ من التبرعات. الأخير ليس مشكلة حصة ولكن هشاشة التمويل.
Ver los datos
| Concepto | Valor (٪) |
|---|---|
| Arm · معالج هاتف ذكي | >99٪ |
| الصين · معالجة العناصر الأرضية النادرة الثقيلة | 99٪ |
| Play Store · تحميلات Android | >90٪ |
| خمس شركات مصنعة · شرائح دقيقة بحجم 300 مم | 85% |
| إيه إس إي + أمكور · تجميع واختبار (أفضل 10 من OSAT) | ~60% |
| إنغاس + كريوين · نيون من الدرجة شبه الموصل | 45-54% |
تُظهر الثالثة الحجة في الممارسة، بتاريخ. في مايو 2025، أرسل مكتب الصناعة والأمن رسائل "مُبلَّغ عنها" إلى Synopsys و Cadence و Siemens EDA: "يُطلب الآن ترخيص لتصدير أو إعادة تصدير أو نقل داخل البلاد لبرامج EDA" عندما تكون إحدى الأطراف في الصين. أوقفت Synopsys إرشاداتها المالية. في 2 يوليو، ألغى BIS القيود BIS enciende y apaga el EDA en cinco semanas. خمس أسابيع من التشغيل والإطفاء: بدون هذا البرنامج، لا يمكن تصميم أي شريحة حديثة، وثلاث شركات أثبتت أنها مفتاح تشغيلي من واشنطن. هنا يأتي تصحيح آخر: كنت على وشك النشر أن هذه الثلاث شركات تمثل حوالي 74٪ من السوق (31، 30 و 13٪). أثبتت التحقق أن الاقتباس لا يوجد في المصدر الذي نُسب إليه وأن هذا المصدر يقول شيئًا مختلفًا وأقوى.由于 أن الرقم لم يثبت، لن أنشر أيًا منهما: سأبقى مع الحقيقة المثبتة، وهي المفتاح.
المفاتيح التي تطفئ باستخدام رسالة أو إدخال من مدونة
ست قرارات غيرت الوصول إلى طبقة كاملة من البنية التحتية دون المرور عبر البرلمان: أمر تنفيذي، رسالتان إداريتان، تعيين تنظيمي، وإعلانان برامجي. في نفس القائمة يأتي إلغاء الثقة افتراضيًا لشركة تشونغوا تيليكوم ونت لوك من برنامج جذر كروم، والذي لا يظهر في الخط لأن مصدر هذه الدراسة لا يسجل تاريخه.
- فبراير 2020الأمر التنفيذي 13905 يعترف بأن التلاعب بخدمات الموقع والتنقل والزمن يؤثر على الأمن الوطني والاقتصادي.
- 27 يونيو 2024يعلن كروم عن عدم الثقة في جذور إنتراست؛ تطبقه آبل بعد 15 نوفمبر وموزيلا بعد 30.
- 4 أبريل 2025يفرض إعلان MOFCOM رقم 18 رخصة فورية على سبع من العناصر الأرضية النادرة المتوسطة والثقيلة ومغناطيساتها.
- مايو 2025يرسل BIS رسائل "معلوماتية" إلى سينوبسيس وكادنس وسيمنزEDA مطالبًا إياهم بالرخصة.
- 2 يوليو 2025ي取消 BIS القيد بعد خمس أسابيع.
- 22 أكتوبر 2025تصنف CMA آبل وجوجل على أنهما لديهما "وضع سوق استراتيجي".
Ver los datos
| Año | Hecho |
|---|---|
| فبراير 2020 | الأمر التنفيذي 13905 يعترف بأن التلاعب بخدمات الموقع والتنقل والزمن يؤثر على الأمن الوطني والاقتصادي. |
| 27 يونيو 2024 | يعلن كروم عن عدم الثقة في جذور إنتراست؛ تطبقه آبل بعد 15 نوفمبر وموزيلا بعد 30. |
| 4 أبريل 2025 | يفرض إعلان MOFCOM رقم 18 رخصة فورية على سبع من العناصر الأرضية النادرة المتوسطة والثقيلة ومغناطيساتها. |
| مايو 2025 | يرسل BIS رسائل "معلوماتية" إلى سينوبسيس وكادنس وسيمنزEDA مطالبًا إياهم بالرخصة. |
| 2 يوليو 2025 | ي取消 BIS القيد بعد خمس أسابيع. |
| 22 أكتوبر 2025 | تصنف CMA آبل وجوجل على أنهما لديهما "وضع سوق استراتيجي". |
الطبقة الرابعة هي ملكية فكرية للعمارة. تعلن Arm أن معالجاتها المركزية قامت بتمكين الحوسبة المتقدمة في أكثر من 99٪ من الهواتف الذكية المباعة في السنة المالية المنتهية في 31 مارس 2025، وأن عملاءها قد غطوا أكثر من 310 مليار شريحة تستند إلى Arm Arm: >99% de smartphones, 310 mil millones de chips. تتقاضى شركة ترخيص ملكية فكرية تسيطر عليها SoftBank رواتب على几乎 كل هاتف على الكوكب دون تصنيع أي شيء.
الخامسة هي البوابة التي يصل من خلالها البرنامج إلى المستخدم. وصفها مكتب التجارة البريطاني CMA بدون دبلوماسية: App Store هي الطريق الوحيد للوصول إلى التطبيقات الأصلية في iOS، "لذا فهي احتكار"، و尽管 يمكن تثبيت متاجر بديلة في Android، إلا أنها تواجه عقبات لجذب المطورين والمستخدمين؛ كلاهما "شريك تجاري ضروري" CMA 2022: duopolio de tiendas de apps. أكثر من 90٪ من التنزيلات في Android تخرج من Play Store، ويسمي التقرير الترتيب "إمساك خنق على هذه البوابات الرئيسية" حيث تضع كلاهما قواعد اللعبة بشكل أحادي الجانب CMA 2022: 90% de descargas Android vía Play Store. هنا كان هناك رد: في 22 أكتوبر 2025، عينت CMA Apple و Google بوضع سوق استراتيجي في منصات الهواتف المحمولة، وهو أول تطبيق كامل لنظام بريطاني، بعد أن قامت اللجنة الأوروبية بالفعل بتعيينهما كخدمات منصة مركزية تحت DMA في عام 2023 Designación SMS de la CMA (oct 2025).
الجزء السادس هو المواد، والأكثر مادية. حتى عام 2023، ركزت الصين على 99٪ من معالجة الأرض النادرة الثقيلة، مع إنتاج мінімي في مصفاة فيتنامية التي كانت مغلقة لمدة عام؛ وحتى Lynas، أكبر منتج غير صيني، يرسل أكاسيدها إلى الصين لتنقيتها CSIS: China procesa 99% de tierras raras pesadas. في 4 أبريل 2025، فرض وزارة التجارة الصينية رخصة تصدير فورية على سبع مواد نادرة متوسطة وثقيلة - ساماريوم، جادولينيوم، تيربيوم، ديسبروزيم، لوتيتيوم، سكانديوم وإيتريوم - وعلى موادها المغناطيسية الدائمة MOFCOM Anuncio No. 18: siete tierras raras. تحتها ثلاثة عنقود أكثر، جميعها صفراء: 🟡 قاعدة ABF من Ajinomoto، مادة اختيار "几乎 جميع معالجات الأداء العالي" Ajinomoto Build-up Film (ABF)؛ أقراص 300 مم، حيث يتحكم خمسة مصنعون في حوالي 85٪ من السعة العالمية، والشركتان اليابانيتان معًا تتجاوزان أكثر من نصف الحجم العالمي Obleas de 300 mm: cinco fabricantes, 85%؛ والنيون، حيث زودت أوكرانيا بحوالي 70٪ من النيون العالمي قبل الحرب Neón ucraniano: el peso de Ucrania، مع شركتين - Ingas وCryoin - التي، وفقًا لتقرير رويترز في 11 مارس 2022، غطت بين 45٪ و 54٪ من النيون من الدرجة شبه الموصلية للكوكب وتوقفت عن الشحن بعد الغزو.
هناك سابع يدخل مع نغمات: التجميع والاختبار. حقق أكبر عشرة OSAT 41.560 مليار دولار في عام 2024، وASE حصلت على 18.540 مليار دولار - تقريبًا 45٪ - مع Amkor في المرتبة الثانية بنسبة 15.2٪: شركتان تركزان حوالي 60٪ من آخر خطوة مادية قبل وصول الشريحة إلى اللوحة OSAT: ASE + Amkor ~60% del top 10. أنا أضعها مع نغمات لأن ASE تايوانية: هذا الخطر يتداخل مع خطر تايوان الذي غطته القطعة بالفعل، وعدّها مرتين سيزيد من الحساب.
عشرة طبقات، وفي كل منها يتجاوز صاحبها العتبة التي تقلق DOJ بشكل كبير
كل محور هو طبقة، والقيمة هي حصة من يتحكم فيها: إيه إس إم إل في ليتوغرافيا EUV، تايوان في تصنيع الطليعة، سامسونج + إس كي هينكس + مايكرون في DRAM، كلاودفلير في بروكسي عكسي، ستارلينك في الأقمار الصناعية القابلة للتشغيل، الصين في العناصر الأرضية النادرة الثقيلة، آرم في معالجات الهاتف الذكي، AWS + Azure + Google Cloud في السحابة العامة، ليتس إنكريبت في شهادات TLS، وفيريساين في المجالات المسجلة. المضلع الداخلي هو 30%، الحصة المجمعة التي ت启动 بها إرشادات الاندماج لعام 2023 افتراضًا هيكليًا. وهنا يأتي النبرة التي يجب कहनها بصوت عال: أن هذا الافتراض هو لمراقبة الاندماجات ويتطلب أيضًا زيادة في HHI أكبر من 100 نقطة، وليس اختبارًا静يًا للاستئناس. قراءته كما لو كان كذلك سيكون بالضبط نفس خطأ الفئة التي يلومها هذا المقال على مؤشر SAMCI.
- حصة الممثل أو الكتلة المهيمنة (%)
- عتبة افتراض هيكلي (30%)
Ver los datos
| Eje | حصة الممثل أو الكتلة المهيمنة (%) | عتبة افتراض هيكلي (30%) |
|---|---|---|
| ليتوغرافيا EUV | 100 | 30 |
| رقائق الطليعة | 90 | 30 |
| DRAM | 91.5 | 30 |
| بروكسي عكسي | 84.5 | 30 |
| الأقمار الصناعية القابلة للتشغيل | 75 | 30 |
| العناصر الأرضية النادرة الثقيلة | 99 | 30 |
| معالجات الهاتف الذكي | 99 | 30 |
| السحابة العامة | 63 | 30 |
| شهادات TLS | 63.7 | 30 |
| المجالات | 44.6 | 30 |
أنهي مع ما قررت <em>لا</em> أدرجه، لأنه في قطعة عن التركيز مهم أن أقول أين لا يوجد. فكرت في فتح طبقة من سجلات النطاق ورفضتها: GoDaddy، أكبرها في العالم، لديها 12.27٪ فقط من السوق، مع Namecheap في المرتبة الثانية بنسبة 2.78٪ وأكثر من 2400 سجل معتمد من ICANN؛ هذا تجزئة، والعنق الحقيقي للزجاجة في سجل .com وجذر DNS، والتي تعاملت القطعة بها بالفعل Descarte: registradores de dominio. كما رفضت إعطاء قسم خاص لشهادات البريد الإلكتروني و S/MIME: التركيز هناك هو نفس التركيزPKI الويب - Let's Encrypt يصدر شهادات 64.4٪ من جميع المواقع، وفقًا لـ W3Techs - لذلك دمجته في طبقة الثقة Descarte: CA de correo / S-MIME. كانت هناك تسع طبقات أراها. هناك خمسة عشر، والأساس الأكثر هشاشة يتوقف على التبرعات.
عشرة طبقات، وفي كل منها يتجاوز صاحبها العتبة التي تقلق DOJ بشكل كبير
كل محور هو طبقة، والقيمة هي حصة من يتحكم فيها: إيه إس إم إل في ليتوغرافيا EUV، تايوان في تصنيع الطليعة، سامسونج + إس كي هينكس + مايكرون في DRAM، كلاودفلير في بروكسي عكسي، ستارلينك في الأقمار الصناعية القابلة للتشغيل، الصين في العناصر الأرضية النادرة الثقيلة، آرم في معالجات الهاتف الذكي، AWS + Azure + Google Cloud في السحابة العامة، ليتس إنكريبت في شهادات TLS، وفيريساين في المجالات المسجلة. المضلع الداخلي هو 30%، الحصة المجمعة التي ت启动 بها إرشادات الاندماج لعام 2023 افتراضًا هيكليًا. وهنا يأتي النبرة التي يجب कहनها بصوت عال: أن هذا الافتراض هو لمراقبة الاندماجات ويتطلب أيضًا زيادة في HHI أكبر من 100 نقطة، وليس اختبارًا静يًا للاستئناس. قراءته كما لو كان كذلك سيكون بالضبط نفس خطأ الفئة التي يلومها هذا المقال على مؤشر SAMCI.
- حصة الممثل أو الكتلة المهيمنة (%)
- عتبة افتراض هيكلي (30%)
Ver los datos
| Eje | حصة الممثل أو الكتلة المهيمنة (%) | عتبة افتراض هيكلي (30%) |
|---|---|---|
| ليتوغرافيا EUV | 100 | 30 |
| رقائق الطليعة | 90 | 30 |
| DRAM | 91.5 | 30 |
| بروكسي عكسي | 84.5 | 30 |
| الأقمار الصناعية القابلة للتشغيل | 75 | 30 |
| العناصر الأرضية النادرة الثقيلة | 99 | 30 |
| معالجات الهاتف الذكي | 99 | 30 |
| السحابة العامة | 63 | 30 |
| شهادات TLS | 63.7 | 30 |
| المجالات | 44.6 | 30 |
Metodología de esta investigación
بدأت هذه القطعة كمسودة لي من 38 دقيقة وانتهت بكونها مراجعتها. استشارت عشرة خطوط بحث متوازية، واحدة لكل طبقة، 660 مصدرًا مختلفًا وأنتجت 249 بيانًا؛ أجرى فحص حقيقة معارض 248 وألغى 12 باللون الأحمر. بعد كتابة النص، جرت مراجعة ثانية، جملة بجملة، بحثًا عن أرقام بدون دعم في المصدر الذي يذكره، وتفسيرات خاطئة وتصريحات خاطئة: وجدت 58 مشكلة وتم تصحيح جميع الخطيرة.
يحمل كل dato مستوى من الثقة: 🟢 مصدر أولي أو عدة مصادر مستقلة متطابقة، 🟡 مصدر ثانوي أو تحليل متخصص واحد. تم محاذاة إشارة المرور الخاصة بالاقتباس تلقائيًا ضد الجسم الم��، وليس بحكم من كتبه.
ما كان أكثر ما تكلفني كان قبول كمية المسودة التي لا تتحمل. "لا توجد أي معاهدة دولية ملزمة لحماية الكابلات البحرية تحت الماء" هو كاذب: هناك اتفاقية باريس 1884. كان دخل Starlink الذي نشرته خاطئًا بعامل ثلاثة، و Big Fund الصيني بعامل سبعة، والحادث في القرم الذي نسبتُه إلى Isaacson تراجع عنه Isaacson نفسه. أدى مؤشر التركيز الساتلي الذي أذكره إلى أن تكون مقياسًا مصنوعًا، وقمت بإجراء تشريح داخلي للقطعة لأن الخطأ يُعتبر تعليميًا.
Fuentes
- 600 cables, 200 fallos al año, dos tercios por anclas
- CSIS: mitad del ancho de banda y 87%+11% de fabricación
- Serie histórica 2012-2016 (14x vs 3x)
- De 20 cables (2017) a más de 60
- Convenio de París de 1884, todavía en vigor
- La CONVEMAR no heredó el derecho de abordaje de 1884
- Lieber Institute: no hay jurisdicción universal
- Eagle S: desestimado y revivido en apelación
- EJIL:Talk! — el razonamiento del art. 97(1)
- Yi Peng 3: la SHK no pudo determinar intencionalidad
- Recorded Future: 80 buques y 40 días de reparación
- Rubymar: misil, deriva y tres cables cortados
- Saná anuncia la reparación del Mar Rojo
- SMW4 e IMEWE: Azure admite mayor latencia
- ICPC: 63 buques cableros en el registro
- SubTel Forum: 3,000 MDD para renovar la flota a 2040
- Cuatro fabricantes concentran el 98% del mercado
- EU Action Plan on Cable Security (JOIN(2025) 9)
- Evaluación de riesgos UE y Regional Cable Hubs
- 347 millones de euros de la UE (feb 2026)
- Axis Intelligence, limitaciones de SAMCI, 2026
- Andrew Jones, SpaceNews, 9 abr 2026
- DOJ y FTC, Merger Guidelines, 18 dic 2023
- Axis Intelligence, catálogo de reportes, 2026
- Jonathan McDowell, Jonathan's Space Report, 2026
- SpaceX, S-1, factores de riesgo, 2026
- Jonathan McDowell, Starlink Statistics, 27 ago 2026
- CelesTrak SATCAT Boxscore, 28 ago 2026
- Elon Musk, vía TheWrap, sep 2023
- Kyiv Independent sobre reportaje especial de Reuters, 25 jul 2025
- Tom Balmforth, Reuters, 5 feb 2026
- Kyiv Independent, 5 feb 2026
- Reuters, declaración de Krivoruchko, 17 feb 2026
- Amazon, actualizaciones de misión Leo, 2026
- FCC, Orden DA 26-553, 5 jun 2026
- SatNews, resultados anuales Eutelsat, 9 ago 2026
- SpaceNews, Eutelsat, 2025
- Comisión Europea, DG DEFIS, 7 ago 2026
- Jeff Foust, SpaceNews, 16 dic 2024
- NTIA, 2014
- Verisign/ICANN ante NTIA, 2015
- IANA/PTI, 2016
- NTIA, Verisign Cooperative Agreement
- ICANN, RZMA
- ICANN, IFR
- Verisign, Form 10-K FY2025 (SEC)
- NTIA, 2018
- NTIA, noviembre 2024
- Domain Name Wire (Allemann), abril 2026
- ICANN, .COM Fee Schedule 2024
- Verisign, Form 10-Q Q2 2026 (SEC)
- DNIB/Verisign, julio 2026
- ICANN, Funding by Source FY25
- American Economic Liberties Project, 2024
- Root Server Technical Operations Association, 2026
- ICANN OCTO-010 (Conrad), 2020
- IANA, agosto 2026
- Huston/APNIC, 2025
- ICANN RSS GWG, febrero 2026
- Root Server Operators, julio 2026
- ICANN (Marby), marzo 2022
- TrendForce, comunicado 12-jun-2026 (1Q26)
- TrendForce, comunicado 12-mar-2026 (4Q25)
- Counterpoint Research (2Q26)
- Taipei Times, 14-mar-2026 (cierre anual 2025)
- US Dept. of Commerce / ITA (1-dic-2025)
- Observer Research Foundation, Special Report No. 304 (abr-2026)
- TSMC, comunicado de resultados 2Q26
- TSMC, comunicado 4-mar-2025
- TrendForce, 16-jul-2026 (Arizona US$265 mil millones)
- The Register, 17-jul-2025 (cita C.C. Wei)
- TSMC, comunicado 6-dic-2022 (anuncio original Arizona)
- TrendForce, 24-mar-2026 (Arizona Fab 2)
- Tom's Hardware (retraso JASM fase 2)
- TrendForce, 3-ago-2026 (sismo Kumamoto)
- TrendForce, 20-nov-2025 (ESMC Dresde)
- TrendForce, 27-abr-2026 (capacidad 3nm/2nm)
- Energy Administration, MOEA Taiwán
- Global Taiwan Institute, 12-nov-2025
- Taiwan Business TOPICS / AmCham, 16-abr-2026
- Domino Theory / CIER, 10-nov-2025
- CSIS, 22-abr-2026 (Ormuz en 8 gráficas)
- Atlantic Council (Kevin Li), 19-mar-2026
- Taipei Times, 24-mar-2026 (respuesta del MOEA)
- Taiwan News, 12-may-2026
- Caixin Global, 28-may-2024 (Big Fund III)
- TrendForce, 7-ago-2026 (giro del Big Fund III)
- Tom's Hardware (litografía china)
- Doc. 43: plazo del 2 de septiembre de 2026 y O'Melveny
- TrendForce News: "17 consumidores" y daños triples
- Demanda ¶13: retiro coordinado de DDR3 y DDR4
- SK hynix 2T26: margen operativo de 76%, utilidad +557%
- Micron cierra Crucial (comunicado propio, 3 dic 2025)
- TrendForce spot 28 ago 2026: DDR4 69% más caro que DDR5
- Counterpoint 2T26: reordenamiento de cuotas DRAM
- Counterpoint: serie trimestral de cuotas DRAM y HBM
- DOJ 05-540 (2005): la multa de 300 MDD a Samsung
- Comisión Europea IP/10/586 (2010): €331,273,800
- TrendForce 5 ene 2026: +55-60% QoQ en 1T26
- TrendForce 3 jul 2026: desaceleración a 13-18% en 3T26
- TrendForce 9 jul 2026: los LTA topan los aumentos
- IDC: impacto en precios de PC y smartphones en 2026
- Noveno Circuito 2022: el precedente que hace difícil ganar
- Respuesta de Micron a la demanda (vía Quartz)
- IEA: cuellos de botella y "not all projects"
- IEA 2025: línea base 415 TWh y per cápita EE.UU.
- IEA: plazos y precios de cables y transformadores
- POWER: 128/144 semanas y precios de transformadores
- PJM: 38% y 46% de cargos por data centers
- POWER: subasta PJM, CenterPoint, Exelon 22%
- ERCOT: 233 GW de cola de gran carga
- LBNL Queued Up 2026: 2,061 GW en cola
- 298 de 1,066 GW: la carga que no se construirá
- Crane/TMI: licencia esperada mayo 2027
- Amazon/X-energy: construcción al final de la década
- Kairos Hermes 2: hasta 50 MW a TVA
- Meta: hasta 6.6 GW nucleares para 2035
- Constellation-Meta: 1,121 MW desde junio 2027
- Google 2026: 43.6 TWh totales, 42.4 TWh en data centers
- Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico
- Data Center Watch: 75 proyectos, 130 mil MDD en 1T26
- Stargate Abilene: cancelación de 600 MW
- FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- W3Techs (primaria, panel propio)
- W3Techs (primaria, panel propio)
- Internet Society Pulse (secundaria confiable)
- Amazon Web Services (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Madory / Kentik en APNIC Blog (secundaria confiable)
- Cloudflare Radar (primaria, panel en vivo)
- Kentik (secundaria confiable)
- Tian et al., Universidad de Tsinghua (preprint arXiv)
- FCC, Estados Unidos (primaria)
- Hernandez / APNIC Blog (secundaria confiable)
- FCA, Reino Unido (primaria)
- Autoridad Bancaria Europea, EBA (primaria)
- CMA, Reino Unido (primaria)
- Cloudflare / SEC 8-K (primaria)
- 20-F: fuente de 1.000 W y 400.000 obleas High NA
- 2016: compra del 24,9% de Zeiss SMT
- TRUMPF: láser de 40 kW
- Resultados 2025 y guía 2026
- 2024: la licencia pasa de Washington a La Haya
- Países Bajos: controles vigentes desde abril 2025
- BIS Affiliates Rule (regla del 50%)
- Suspensión de un año de la Affiliates Rule
- Nikon: el competidor residual en DUV
- CSIS: veredicto sobrio sobre litografía china
- TrendForce: DUV chino y la vía LDP
- Diario Oficial de la Federación (México), 2025
- Programa Sectorial ATDT 2025-2030, DOF, 2025
- Sénat français, Rapport n°830, 2025
- Sénat français, audition Microsoft, 2025
- Tweede Kamer (Países Bajos), Motie 26643-1315, 2025
- Gobierno de Schleswig-Holstein, 2025
- Appleton, "Whose Law Governs Canadian Data?", SSRN
- NITDA (Nigeria), National Cloud Policy 2025
- Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024
- Reserve Bank of India, Circular 2018
- Vietnam Business Law, 2022
- Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)
- Gün + Partners, análisis Ley 5651 (Turquía)
- The Korea Herald, 2025
- DataCenterDynamics, 2025
- SubmarineNetworks, Coral Sea Cable System
- ABC News Australia, 2021
- DFAT (Australia), Cable Connectivity and Resilience Centre
- Observatorio Privatech, Universidad Externado, 2025
- Buenos Aires Times, 2026
- Let's Encrypt: 762 millones de sitios, 100% donativos
- Chrome Root Program remueve Chunghwa y NetLock
- Distrust de Entrust por Chrome (jun 2024)
- NIST/RTI: GPS vale $1,000 millones al día
- FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio
- IATA/EASA: eventos de pérdida de GPS +220%
- Orden Ejecutiva 13905 sobre PNT
- BIS enciende y apaga el EDA en cinco semanas
- Arm: >99% de smartphones, 310 mil millones de chips
- CMA 2022: 90% de descargas Android vía Play Store
- Designación SMS de la CMA (oct 2025)
- CSIS: China procesa 99% de tierras raras pesadas
- MOFCOM Anuncio No. 18: siete tierras raras
- Ajinomoto Build-up Film (ABF)
- Obleas de 300 mm: cinco fabricantes, 85%
- Neón ucraniano: Ingas y Cryoin
- OSAT: ASE + Amkor ~60% del top 10
- Descarte: registradores de dominio
- Descarte: CA de correo / S-MIME
الأسئلة الشائعة
كم عدد الكابلات البحرية في العالم؟
تسجل TeleGeography اليوم أكثر من 600 كابل نشط مخطط.
من هو مالك معظم البنية التحتية البحرية؟
يقول CSIS إن Google و Meta و Microsoft و Amazon تمتلك أو تؤجر حوالي نصف عرض النطاق الترددي البحري في العالم.
ما النسبة المئوية للحركة الدولية التي تسافر عبر الكابلات البحرية؟
لم يتم العثور على بيانات أولية للتأكد من النسبة المئوية الدقيقة ، ولكن من المعروف أن الأقمار الصناعية تمثل فقط 0.37٪ من القدرة الدولية للولايات المتحدة.
ما هو المعاهدة الدولية التي تحمي الكابلات البحرية؟
اتفاقية حماية الكابلات البحرية للتليغراف ، التي تم التوقيع عليها في باريس في عام 1884 ، لا تزال سارية المفعول لصالح 36 دولة طرف.
كم عدد السفن في العالم مخصصة لصيانة وتوسيع الكابلات البحرية؟
هناك حوالي 80 سفينة في العالم مخصصة لصيانة وتوسيع الكابلات البحرية ، وقائمة السفن العامة للجنة الحماية الدولية للكابلات تسرد حوالي 63 سفينة.
ما هو متوسط وقت إصلاح الكابل البحري؟
كان متوسط وقت الإصلاح في عام 2023 هو 40 يومًا ، على الرغم من أنه يمكن أن يصل إلى 30 يومًا في منطقة آسيا والمحيط الهادئ منذ الإخطار.
ما هو النسبة المئوية للأسطول الذي يحتاج إلى استبدال قبل عام 2040؟
يشير دراسة قطاعية إلى أن 64٪ من الأسطول سيتجاوز عتبة 40 عامًا من العمر قبل عام 2040.
 Larry
Comentarios
Sé el primero en comentar.