Les propriétaires du câble que personne ne voit
Dans mon brouillon, j'ai écrit que 95 % du trafic international voyage par 436 câbles sous-marins qui totalisent 1,3 million de kilomètres. De ces trois chiffres, deux n'ont pas survécu à la vérification et le troisième, je n'ai pas pu le soutenir avec une source primaire. TeleGeography traque aujourd'hui más de 600 cables activos y planeados, et non 436 ; le CSIS calcule la trace physique à aproximadamente 1.2 millones de kilómetros, et non 1,3. Et le fameux 95 %, je l'ai laissé hors du corps du texte parce que je n'ai pas trouvé la source primaire. Ce que j'ai trouvé, et qui me semble plus contondant que n'importe quel pourcentage arrondi, c'est le chiffre que la FCC utilise pour dimensionner l'alternative : les satellites représentent 0.37% de la capacidad internacional de Estados Unidos. Zéro virgule trois sept. Lorsque quelqu'un vous dira que si un câble est coupé, "de toute façon, il y a les satellites", montrez-lui ce chiffre.
En ce qui concerne la propriété, mon brouillon disait que Google, Meta, Microsoft et Amazon passaient de moins de 10 % de l'infrastructure sous-marine en 2012 à près de la moitié aujourd'hui. La deuxième moitié a tenu : le CSIS affirme que ces quatre poseen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundo. La première, je n'ai pas pu la soutenir, et je l'ai remplacée par le chiffre qui est documenté : entre 2012 et 2016, ces quatre entreprises multiplicaron por catorce su capacidad internacional hasta 170 Tbps, mientras todos los demás operadores del planeta juntos apenas la triplicaron hasta 273 Tbps. La liste vivante de propriété donne aujourd'hui 36 sistemas de Google, 21 de Meta, 10 de Microsoft y 8 de Amazon — en jaune à dessein : c'est une page qui se met à jour automatiquement et Meta est déjà à 22 —, et TeleGeography résume la décennie : de 20 cables en 2017 a más de 60.
Quatre entreprises ont multiplié leur câble par quatorze ; le reste du monde, par trois
Capacité sous-marine en térabits par seconde des quatre grandes entreprises technologiques par rapport à celle de tous les autres opérateurs réunis, entre 2012 et 2016. Les deux lignes relient uniquement les extrémités : ce sont les deux seules années pour lesquelles des chiffres ont été publiés.
- Google, Meta, Microsoft et Amazon
- Tous les autres opérateurs
Ver los datos
| Année | Google, Meta, Microsoft et Amazon | Tous les autres opérateurs |
|---|---|---|
| 2012 | 12 | 91 |
| 2016 | 170 | 273 |
Maintenant, la correction qui m'a le plus coûté à avaler, parce qu'elle était la mienne et qu'elle était catégorique. J'ai écrit : "il n'existe aucun traité international contraignant pour protéger les câbles sous-marins". C'est faux. Il existe, et il a 142 ans. La Convention pour la protection des câbles télégraphiques sous-marins a été signée à Paris le 14 de marzo de 1884, entró en vigor en 1888 y sigue vigente para 36 Estados parte. Les articles 113 à 115 de la CONVEMAR, qui est le cadre moderne, están basados literalmente en tres disposiciones de aquel convenio de 1884. Le problème, alors, n'est pas l'absence de traité. C'est pire : le traité existe et a été conçu pour ne pas servir. L'article 113 oblige uniquement un État à criminaliser le préjudice causé par des navires de son pavillon ou des personnes sous sa juridiction, no prohíbe explícitamente que los Estados dañen cables deliberadamente ni establece responsabilidad estatal si lo hacen.
Il y a un détail historique qui m'a laissé froid : pendant les négociations de 1884, Estados Unidos propuso equiparar los crímenes contra cables con la piratería y dar jurisdicción universal a todos los Estados. La mayoría lo rechazó. Pire : cette convention permettait effectivement d'aborder des navires soupçonnés de rompre un câble, et la CONVEMAR no heredó esa disposición. Aujourd'hui, il n'y a pas de motif d'abordage pour soupçon de préjudice aux câbles, et un navire de guerre qui endommage délibérément un câble bénéficie de l'immunité souveraine. Robert Beckman le dit sans anesthésie, cité par Alexander Lott sur le blog du Lieber Institute : "ni el Convenio de Cables de 1884 ni la CONVEMAR abordan adecuadamente el daño intencional".
Ce n'est pas une théorie. Le jour de Noël 2024, le navire Eagle S a traîné son ancre sur environ 90 kilomètres et a endommagé cinq câbles sous-marins, dont le lien électrique EstLink 2 entre la Finlande et l'Estonie. En octobre 2025, le Tribunal de district d'Helsinki desestimó el caso contra el capitán y dos oficiales por falta de jurisdicción : les faits se sont produits dans la zone économique exclusive finlandaise mais en dehors des eaux territoriales, donc l'affaire relevait de la Géorgie ou de l'Inde — les pays d'origine des membres de l'équipage — ou des Îles Cook, l'État du pavillon. Le raisonnement a été que le préjudice constituait un "incidente de navegación" bajo el artículo 97(1) de la CONVEMAR, cuya redacción no permite excluir los delitos intencionales. On a endommagé une infrastructure critique d'un pays de l'OTAN et il n'y avait pas de tribunal compétent.
Ici, mon brouillon est devenu caduc de la pire des manières : j'ai écrit que l'intelligence occidentale avait conclu que tout était dû à des accidents causés par des équipages inexpérimentés, et j'ai considéré le sujet comme clos. Il n'est pas clos. Le 27 août 2026 — il y a deux jours — el Tribunal de Apelación revocó la desestimación y ordenó reabrir el caso, avec l'argument que l'incident est exclu de la définition d'accident maritime de la CONVEMAR et que, par conséquent, la compétence finlandaise est maintenue. La décision peut encore être portée devant la Cour suprême. Et dans l'affaire parallèle du navire de transport de marchandises Yi Peng 3, qui a endommagé le C-Lion1 et le lien entre la Suède et la Lituanie en novembre 2024, l'Autorité suédoise de recherche sur les accidents a conclu en avril 2025 que "no puede determinarse con certeza si un buque chino dañó intencionalmente los cables". Ni exonération ni condamnation : indétermination. Dans la mer Baltique, cuatro incidentes con ocho daños distintos, más cinco incidentes con cinco daños alrededor de Taiwán, entre 2024 y 2025 ont été enregistrés — et non les "dix câbles" que j'avais mentionnés —.
La mer Rouge a également été réduite de moitié dans mon brouillon. Je parlais de quatre câbles coupés en février 2024. Il y en avait trois — AAE-1, EIG et SEACOM — et l'explication la plus acceptée est celle du Rubymar : fue alcanzado por un misil hutí el 18 de febrero de 2024, quedó a la deriva arrastrando el ancla, cortó los tres sistemas el 24 de febrero y se hundió el 2 de marzo. Ce que je n'avais pas raconté, c'est ce qui compte vraiment : la réparation des infrastructures d'Internet à l'échelle mondiale a fini par dépendre d'un permis émis par une autorité que presque personne ne reconnaît. Le gouvernement de Saná a annoncé la fin des travaux le 23 juillet 2024, déclarant que "el Gobierno de Yemen ha provisto las facilidades y permisos necesarios de la Autoridad General de Asuntos Marítimos en Saná" et que "les eaux yéménites sont complètement sûres". Et cela s'est reproduit : le 6 septembre 2025, les câbles SMW4 et IMEWE ont été coupés près de Yeda, et la page d'état d'Azure a admis "mayor latencia en parte del tráfico que antes atravesaba Medio Oriente".
Cent quarante-deux ans de traité et aucun tribunal compétent
Le seul traité qui protège les câbles sous-marins a été signé en 1884 et est toujours en vigueur. À côté, la série de coupures de 2024 à 2026 et ce qui s'est passé lorsque quelqu'un a tenté de les amener devant un juge.
- 188414 mars : la Convention de Paris pour la protection des câbles sous-marins est signée, aujourd'hui en vigueur pour environ 36 États.
- 202418 février : un missile hutî atteint le Rubymar ; le 24 février, le navire coupe les câbles AAE-1, EIG et SEACOM.
- 202423 juillet : le gouvernement de Saná annonce que la réparation des câbles ne pourra se faire qu'avec ses propres permis.
- 2024Novembre : le Yi Peng 3 traîne son ancre sur 180 milles marins au-dessus de C-Lion1 et du lien Suède-Lituanie.
- 202425 décembre : l'Eagle S endommage cinq câbles, dont EstLink 2.
- 202515 avril : la SHK suédoise conclut qu'il est impossible de déterminer l'intentionnalité.
- 20256 septembre : les câbles SMW4 et IMEWE sont coupés près de Yéda ; Azure admet une latence accrue.
- 2025Octobre : Helsinki rejette l'affaire pour défaut de juridiction.
- 202627 août : la Cour d'appel rouvre l'affaire.
Ver los datos
| Año | Hecho |
|---|---|
| 1884 | 14 mars : la Convention de Paris pour la protection des câbles sous-marins est signée, aujourd'hui en vigueur pour environ 36 États. |
| 2024 | 18 février : un missile hutî atteint le Rubymar ; le 24 février, le navire coupe les câbles AAE-1, EIG et SEACOM. |
| 2024 | 23 juillet : le gouvernement de Saná annonce que la réparation des câbles ne pourra se faire qu'avec ses propres permis. |
| 2024 | Novembre : le Yi Peng 3 traîne son ancre sur 180 milles marins au-dessus de C-Lion1 et du lien Suède-Lituanie. |
| 2024 | 25 décembre : l'Eagle S endommage cinq câbles, dont EstLink 2. |
| 2025 | 15 avril : la SHK suédoise conclut qu'il est impossible de déterminer l'intentionnalité. |
| 2025 | 6 septembre : les câbles SMW4 et IMEWE sont coupés près de Yéda ; Azure admet une latence accrue. |
| 2025 | Octobre : Helsinki rejette l'affaire pour défaut de juridiction. |
| 2026 | 27 août : la Cour d'appel rouvre l'affaire. |
Ce qui soutient tout cela, c'est une flotte minuscule. Il y a aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos, et le registre public du Comité international de protection des câbles liste unos 63, advirtiendo que la compilación es "solo con fines ilustrativos". Cinq opérateurs concentrent plus de la moitié de cette flotte, le temps de réparation moyen en 2023 était de 40 jours, en Asie-Pacifique, il peut atteindre 30 jours à compter de la notification, contre 15 en Amérique du Nord, et dans la mer Rouge, la paperasse seule puede tomar hasta ocho semanas. Contre cela, il faut mettre les unos 200 fallos al año, dos tercios de ellos causados por pesqueros y anclas. La Graphique 1 montre cette répartition de la flotte, qui est le véritable goulet d'étranglement de toute la couche physique.
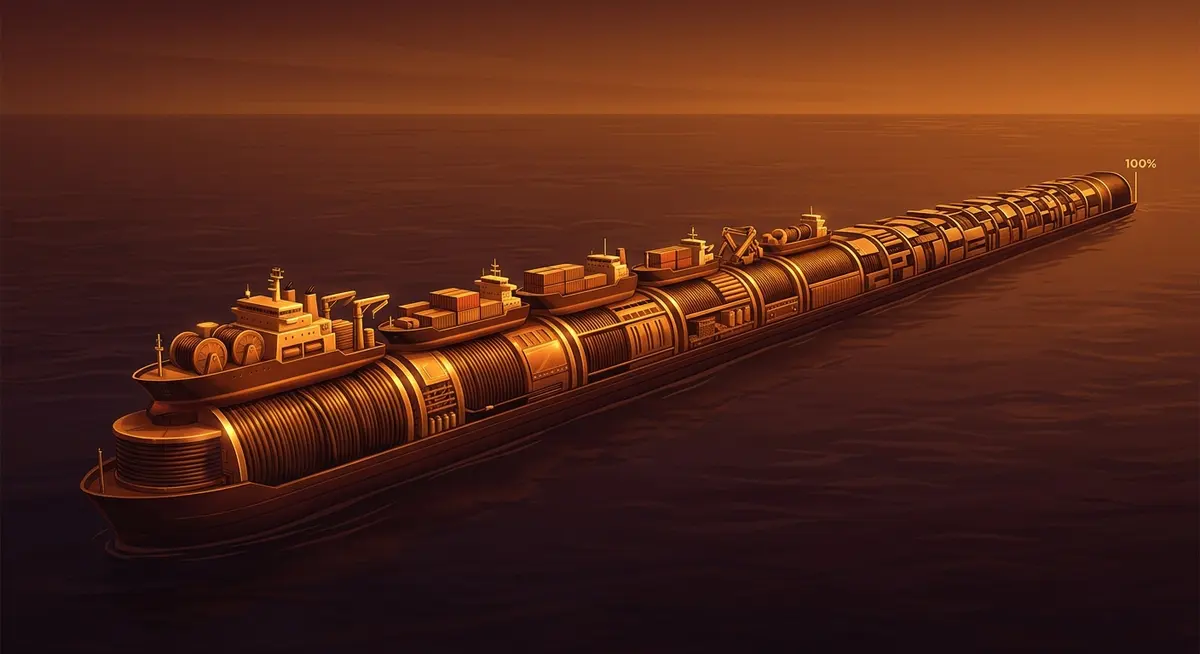
Qui répare les câbles du monde
Répartition de la flotte mondiale de navires câbliers par opérateur, sur un total d'environ 80 navires. L'échelle atteint 100 % intentionnellement : les cinq plus grands opérateurs ne remplissent pas la barre, et ce qui manque est une flotte répartie entre des acteurs mineurs.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Global Marine | 13% |
| Orange Marine | 13% |
| SubCom | 11,6% |
| ASN (Alcatel Submarine Networks) | 10% |
| Optic Marine | 10% |
Et la flotte vieillit : une étude sectorielle estime que harán falta unos 3,000 millones de dólares hasta 2040 para reemplazar 15 buques, porque el 64% de la flota cruzará el umbral de 40 años de vida útil antes de esa fecha, tandis que les réparations annuelles augmenteraient de 36 % pour atteindre 287. Celui qui les fabrique est également un club : en 2021, SubCom, ASN et NEC détenaient 87% del mercado de manufactura, con HMN Technologies sumando otro 11% ; une autre estimation les situe à cerca del 98%. L'Europe a enfin réagi : un Plan de Acción de Seguridad de Cables en febrero de 2025, un evaluación coordinada de riesgos con siete escenarios y 10 millones de euros para Regional Cable Hubs, et 347 millones de euros entre equipamiento de reparación, monitoreo submarino y 13 "Cable Projects of European Interest". C'est la première réponse sérieuse que j'aie vue. Mais c'est tard et c'est régional, et le problème est mondial.
Le ciel a également un propriétaire (et maintenant il est coté en bourse Nasdaq)
Lorsque j'ai écrit le brouillon, le chiffre le plus important de cette section était un indice appelé SAMCI : Starlink exploitait 9 600 des 10 622 satellites Internet LEO, pour une "concentration de 90,4 sur 100". Je l'ai cité de bonne foi. Après l'avoir vérifié, j'ai fini par lui faire une autopsie. Je commence par là, car cela me semble la leçon la plus utile de toute cette enquête.
SAMCI se définit littéralement comme "satélites totales de Starlink dividido entre la suma de todos los satélites conocidos de constelaciones activas de internet LEO, por 100", avec trois entrées : Starlink 9 600 au 31 mars 2026, OneWeb 647 au 31 décembre 2025 et Amazon Leo "375+" en juillet 2026. Trois dates de coupure différentes dans une même formule mathématique, et un chiffre ouvert — "375+" — utilisé comme nombre exact dans le dénominateur. De plus, l'indice excluye explícitamente a las constelaciones chinas Qianfan y Guowang porque "los conteos de fuente primaria no eran verificables". Il n'est pas vrai que les chiffres n'aient pas été vérifiables : SpaceNews rapportait en avril 2026 que Qianfan tenía 126 satélites en órbita y Guowang 168 en fase operativa.
La conclusion est ce qui me dérange le plus. L'indice justifie son seuil ainsi : "para contexto, los reguladores de telecomunicaciones de EE.UU. consideran altamente concentrados los mercados con una cuota de una sola firma superior al 70%". Cela va sans citation, et cela ne correspond pas à la norme du DOJ et de la FTC : les lignes directrices sur les fusions de 2023 bajaron el umbral de "altamente concentrado" de un HHI de 2,500 a 1,800 y añadieron una presunción estructural desde una cuota combinada superior al 30%. Aucun pourcentage de 70 %. Et il y a une erreur de catégorie : les deux présomptions sont relatives au contrôle des fusions et exigent en outre une augmentation de l'HHI de plus de 100 points, ce qui signifie qu'elles ne constituent même pas un test statique de concentration. Celui qui a rédigé SAMCI n'a pas seulement inventé le chiffre : il a confondu l'outil. Ce chiffre est exclu du corps de l'article.
Qui publie cela ? Une maison qui se présente comme "la casa de investigación tecnológica que entrega los datos", sin un solo investigador con credenciales verificables y con una LLC estadounidense en el pie que también vende consultoría y seguridad ofensiva. Et le modèle est systématique : chaque rapport présente un indice avec un symbole de marque déposée. En plus de SAMCI et SSEI, le même site publie un "Defense AI Anchoring Score" y un "Industrial Depth Ratio". C'est une usine de métriques citables. Je l'ai cité. Je le dis ici pour que cela ne se reproduise plus.
Maintenant, la partie inconfortable : l'indice est méthodologiquement nul, mais la concentration qu'il prétend mesurer est réelle et documentée avec des sources qui résistent. Il existe trois dénominateurs légitimes et les trois donnent un nombre différent, ce qui est exactement le point. Jonathan McDowell, qui tient le catalogue indépendant le plus respecté dans le domaine, comptait le 13 août 2026 10,742 Starlinks activos sobre 16,278 payloads activos en órbita : 66 % de tout ce qui vole. La propre SpaceX, devant la SEC, déclare qu'au 31 mars 2026, elle avait "aproximadamente 9,600 satélites Starlink en órbita baja, que representaban aproximadamente el 75% de todos los satélites maniobrables activos" — et que cet univers pasó de menos de 1,000 en 2015 a unos 12,700 en 2026 —. Au 27 août 2026, McDowell comptait 12,881 Starlinks lanzados y 11,087 funcionando, et le boxscore de CelesTrak ajoute la dimension géopolitique : de 19,965 payloads en órbita, 13,665 son estadounidenses. La Graphique 2 présente les trois dénominateurs côte à côte, avec leur date de clôture et leur source.
Trois dénominateurs, trois chiffres de concentration de Starlink
La même question — quelle part de l'orbite occupe Starlink — donne 66 %, 75 % ou 90,4 % selon ce qui est placé en dessous de la fraction et à quelle date. La troisième ligne est rejetée : elle prend « 375+ » comme si c'était un chiffre exact et omet Qianfan et Guowang.
| Numérateur | Dénominateur | Date de référence | Source | Résultat |
|---|---|---|---|---|
| 10 742 | 16 278 charges utiles actives | 13-août-2026 | McDowell | 66% |
| ~9 600 | ~12 700 satellites manœuvrables actifs | 31-mars-2026 | S-1 de SpaceX | ~75% |
| 9 600 | 10 622 | Mélange de trois dates | Indice SAMCI | 90,4 — REJETÉ |
| 13 665 (contexte) | 19 965 charges utiles | — | CelesTrak | Charges utiles américaines sur le total |
Ver los datos
| Numérateur | Dénominateur | Date de référence | Source | Résultat |
|---|---|---|---|---|
| 10 742 | 16 278 charges utiles actives | 13-août-2026 | McDowell | 66% |
| ~9 600 | ~12 700 satellites manœuvrables actifs | 31-mars-2026 | S-1 de SpaceX | ~75% |
| 9 600 | 10 622 | Mélange de trois dates | Indice SAMCI | 90,4 — REJETÉ |
| 13 665 (contexte) | 19 965 charges utiles | — | CelesTrak | Charges utiles américaines sur le total |
Et voici ce que mon brouillon ne soupçonnait pas : SpaceX est une entreprise publique. Elle a présenté son S-1 le 20 mai 2026 et a déjà rapporté son premier trimestre en tant qu'entreprise cotée. Cela change la nature des preuves disponibles, car il y a maintenant des chiffres audités et des facteurs de risque rédigés par des avocats. Dans mon brouillon, j'ai indiqué que Starlink a facturé "2,7 milliards de dollars en 2024". L'état financier dit autre chose : le segment Connectivity a généré 11,387 millones de dólares en 2025, 7,599 millones en 2024 y 3,869 millones en 2023, sobre ingresos totales de 18,674 millones. J'ai fait une erreur d'un facteur de presque trois. Il faut également dire l'autre côté : l'entreprise rapporte pérdidas netas de 4,937 millones en 2025 y un déficit acumulado de 41,311 millones al 31 de marzo de 2026. Or, ces pertes ne proviennent pas de Starlink : le segment Connectivity a généré 4,423 millones de dólares de utilidad operativa en 2025, mientras Space perdió 657 millones y el segmento de IA 6,355. La concentration orbitale a été financée avec du capital patient et avec les pertes des autres activités ; la partie qui la soutient gagne déjà de l'argent.
L'entreprise qui paie l'orbite a triplé ses revenus en deux ans
Revenus annuels de SpaceX en millions de dollars : la ligne de Connectivité par rapport au total de l'entreprise. En 2025, la connectivité représente déjà plus de la moitié de tout ce que facture SpaceX.
- Connectivité
- Total SpaceX
Ver los datos
| Année | Connectivité | Total SpaceX |
|---|---|---|
| 2023 | 3869 | 10387 |
| 2024 | 7599 | 14015 |
| 2025 | 11387 | 18674 |
Le gouvernement d'entreprise est la partie que aucun indice ne mesure. Avant l'offre, Elon Musk possédait 5,569,053,075 acciones Clase B, el 93.6% de esa clase y el 85.1% del poder de voto, y la empresa se acoge a la figura de "controlled company" de Nasdaq para eximirse de tener mayoría de consejeros independientes. Traduit : l'opérateur de deux tiers des objets actifs en orbite est une entreprise publique contrôlée par une seule personne sans contrepoids obligatoire au conseil. Et l'entreprise le reconnaît comme risque commercial, dans un paragraphe qui vaut son poids en or : "gobiernos u otros clientes podrían mostrarse reticentes a depender de nuestra conectividad satelital si creen que la disponibilidad de esos servicios podría restringirse o suspenderse con base en consideraciones geopolíticas". C'est l'interrupteur, admis par écrit devant la SEC. Elle admet également que "ciertos gobiernos extranjeros han discutido públicamente el uso potencial de armas antisatélite contra la constelación Starlink".
À propos de cet interrupteur, mon brouillon répétait la version la plus célèbre et également la plus erronée : que en septembre 2022, Musk a ordonné d'éteindre la couverture près de la Crimée, selon la biographie d'Isaacson. Le propre Isaacson s'est rétracté deux jours plus tard : "los ucranianos CREÍAN que la cobertura estaba habilitada hasta Crimea, pero no lo estaba. Le pidieron a Musk que la habilitara para su ataque con dron submarino. Musk no la habilitó", et a ajouté qu'il avait mal interprété sa source. Musk a répondu que "las regiones Starlink en cuestión no estaban activadas". Répéter la Crimée comme fait, à ce stade, est une négligence. 🟡 Ce qui est documenté, c'est un autre épisode dans un autre endroit : trois sources ont dit à Reuters que Musk instruyó a un ingeniero senior desactivar la cobertura sobre Beryslav, en Kherson, durante la contraofensiva ucraniana del otoño de 2022, por temor a que un avance exitoso provocara una respuesta nuclear rusa — six mois après avoir écrit "pour être extrêmement clair, Starlink ne coupera jamais ses terminaux"—.
Et en février 2026, le mécanisme a changé de nature. Le 5 février, à 3h00 du matin à Kyiv, un schéma de liste blanche géré avec l'application civile Diia est entré en fonction. Le ministre Mykhailo Fedorov l'a annoncé ainsi : "los Starlink incluidos en la lista blanca están funcionando; las terminales rusas ya fueron bloqueadas", et Musk a confirmé que les mesures "semblaient avoir fonctionné". Serhiy "Flash" Beskrestnov, spécialiste ukrainien de la guerre électronique, l'a résumé ainsi : "el enemigo no tiene un problema, el enemigo tiene una catástrofe". Et l'autre partie a confirmé : le 17 février, le vice-ministre de la Défense russe Aleksei Krivoruchko a déclaré à la télévision d'État que "las terminales Starlink llevan dos semanas caídas". Les deux parties d'une guerre reconnaissent la coupure : c'est une corroboration croisée réelle. Et ce qui est qualitativement nouveau, en lisant ensemble ce que Reuters et le Kyiv Independent ont rapporté, c'est que ce n'est plus un arrêt géographique, mais un enregistrement de l'identité des appareils : une entreprise privée décide, terminal par terminal, qui a des communications sur un front de guerre européen.
Et la concurrence ? Mon brouillon disait qu'Amazon entrait en version bêta pour les entreprises en avril 2026 avec environ 375 satellites ; le décompte tient — Amazon rapporte "375+ satélites en órbita" tras 14 misiones, contra 3,232 autorizados —, mais je n'ai pas pu vérifier la date de la version bêta et je l'ai supprimée. Ce que j'ai trouvé est plus révélateur : la FCC a accordé une exemption car Amazon n'a pas respecté son jalon de licence. Elle a rapporté 180 satélites lanzados y una proyección de unos 700 para el 30 de julio de 2026, cerca del 21% de las estaciones autorizadas, alors que la licence exigeait 1 616. Et la justification du régulateur est une confession : "en este momento, solo un operador, SpaceX, está proveyendo banda ancha a consumidores estadounidenses desde órbita baja". La FCC a assoupli ses propres règles a cambio de que Amazon pierda prioridad hasta marzo de 2028 o hasta desplegar 50% de la constelación pour créer un second compétiteur. Mon chiffre pour OneWeb était également incorrect : ce n'étaient pas 187 millions d'euros ni 15 % d'Eutelsat, mais 297 millones de euros de ingresos LEO, +69.5%, alrededor de una cuarta parte del total al cierre del ejercicio en junio de 2026, avec más de 650 satélites OneWeb y un CEO que se define como "el único de dos operadores LEO que hoy no es una empresa estadounidense". Starlink facture en environ dix jours ce que OneWeb facture en un an. Et le pari public européen, IRIS², se amplió a 348 satélites más 66 de defensa, con los primeros lanzamientos adelantados a 2029 sur un contrat de 10,600 millones de euros y entrada en servicio a principios de 2031. À ce moment-là, Starlink aura opéré pendant une décennie.
La FCC exigeait 1,616 satellites ; Amazon est arrivé avec 180
De la licence au matériel réellement en orbite. Chaque étape est la même constellation mesurée par un critère différent : ce qui est autorisé, ce qui est exigé, ce qui est promis et ce qui est vraiment en haut.
−50%
−57%
−43%
−55%
Ver los datos
| Etapa | Valor |
|---|---|
| Autorisés par la FCC | 3,232 |
| Exigés au 30 juillet 2026 | 1,616 |
| Prévu par Amazon pour cette date | ~700 |
| Déployés après 14 missions | 396 déployés / 375+ en orbite |
| Lancés lors de la présentation de l'exemption | 180 |
Qui décide que votre domaine existe
J'ai écrit cette section dans le brouillon avec un avertissement entre crochets : "[AFFIRMATION SUSPECTE] Le Département du Commerce des États-Unis conserve la capacité d'approuver les modifications de la zone racine — cité de Wikipedia, marqué en jaune —". La suspicion était bien fondée. L'affirmation est fausse depuis le 1er octobre 2016, et expliquer pourquoi elle est fausse s'est avéré être beaucoup plus intéressant que l'affirmation elle-même.
Avant cette date, le rôle du gouvernement américain n'était pas une supervision diffuse : c'était un bouton. La NTIA elle-même a documenté son processus en trois étapes. "Paso 1: recibir notificación de cambio... se envía a NTIA un correo automatizado solicitando autorización para que VeriSign implemente el cambio en el archivo de zona raíz. Paso 2: verificar que ICANN siguió el proceso establecido. Paso 3: autorizar". Trois rôles : l'ICANN opérait les fonctions IANA, la NTIA était l'Administrateur et Verisign le Root Zone Maintainer. La NTIA insistait sur le fait que son rôle était "clerical et administratif", mais le bouton existait et se trouvait à Washington.
Ce qui a été fait en 2016 était de changer un mot avec des conséquences énormes. La proposition conjointe de Verisign et de l'ICANN décrivait que le système complet de gestion de la racine "con un nuevo conjunto único de credenciales para la autenticación (versus 'autorización') de las solicitudes de cambio de zona raíz", y que "el rol de RZA que hoy desempeña NTIA será eliminado al completarse la transición" serait reproduit. D'autoriser à authentifier. L'IANA le confirme : "a partir del 1 de octubre de 2016 las funciones IANA las desempeña Public Technical Identifiers (PTI)... el paso obligatorio de que el Gobierno de EE.UU. apruebe las solicitudes de cambio en la zona raíz se está eliminando". Verisign a été libéré quelques semaines plus tard : "el Departamento de Comercio enmendó el Cooperative Agreement para liberar a Verisign de las responsabilidades de operación, gestión y mantenimiento de la zona raíz", avec les amendements 33 et 34 du 20 octobre 2016. Ah, c'est là que le bouton est mort. Quiconque continue à écrire que les États-Unis approuvent les modifications de la racine est en retard de dix ans.
Ce qui l'a remplacé n'est pas un traité ni un régulateur : c'est un contrat privé avec une durée qui semble être une plaisanterie. En vertu de l'accord Root Zone Maintainer, Verisign compila el archivo de zona raíz por instrucción de IANA, lo firma con DNSSEC y lo distribuye a los operadores de servidores raíz; el acuerdo tiene un plazo inicial de ocho años y se renueva automáticamente por periodos sucesivos de ocho años. Et la responsabilité qui a remplacé la NTIA est interna a ICANN: un Customer Standing Committee que revisa cada mes el desempeño de PTI contra los niveles de servicio pactados en el contrato de la función de nombres de IANA. Le superviseur externe est sorti et les comités du propre superviseur sont restés.
Les États-Unis n'ont donc plus de pouvoir résiduel ? Oui, ils l'ont, mais pas où je l'ai placé. Il est chirurgical et limité à un seul domaine : .com. Verisign le décrit dans son 10-K : el Cooperative Agreement "se renovó automáticamente el 30 de noviembre de 2024 por un plazo sucesivo de seis años y se renovará el 30 de noviembre de 2030 salvo aviso escrito de no renovación con 120 días de anticipación". L'amendement 35 a réduit l'approbation du gouvernement à cinq hypothèses spécifiées : prix, intégration verticale, posture de sécurité, conditions de renouvellement et service Whois. Tout le reste est sorti de sa portée.
Cet amendement, du 26 octobre 2018, a été le moment exact où les États-Unis ont changé le contrôle des prix pour la neutralité du contenu. La NTIA l'a publié sans euphémisme : "la enmienda deroga los controles de precios de la era Obama y le da a Verisign la flexibilidad de aumentar los precios mayoristas de .com... hasta 7% en cada uno de los últimos cuatro años del plazo de seis". Six ans plus tard, le régulateur lui-même a admis par écrit qu'il ne peut pas fixer le prix ni empêcher le renouvellement automatique : "a pesar de nuestros mejores esfuerzos, no hemos podido acordar cómo debería cambiar el precio mayorista del .com... NTIA no tiene autoridad para fijar los precios de los dominios .com", dans un texte qui mentionne également que l'enregistrement gère plus de 300 000 milliards de requêtes par jour.
La fenêtre d'augmentation a déjà été exercée à nouveau. En avril 2026, Verisign a annoncé qu'il augmenterait le prix de gros de .com de 10.26 a 10.97 dólares anuales, efectivo el 1 de noviembre de 2026, sous la protection de ce même 7 % ; le prix précédent était entré en vigueur le 1 de septiembre de 2024. La Graphique 3 trace la chronologie complète, du bouton de 2016 à l'augmentation de 2026.
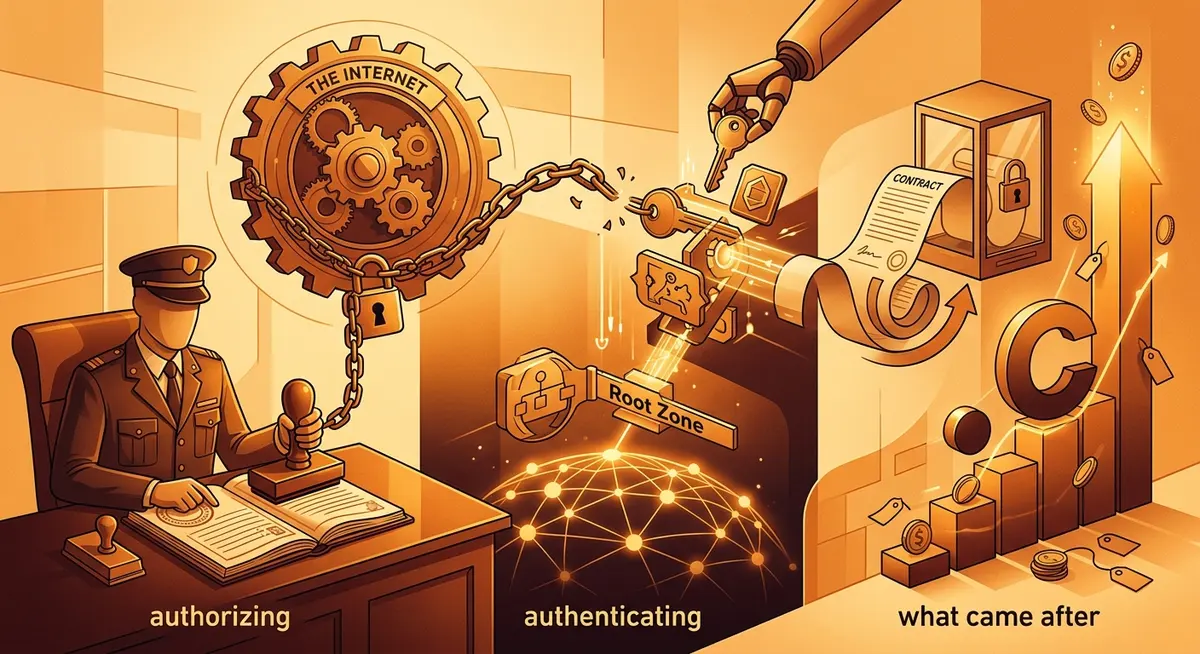
D'autoriser à authentifier : dix ans de zone racine
Comment l'étape où le gouvernement des États-Unis autorisait chaque changement à la zone racine du DNS est devenue une étape technique d'authentification, et ce qui est venu après : un contrat qui se renouvelle automatiquement et un .com qui augmente de prix.
- 2014La NTIA documente son processus de trois étapes pour la zone racine, avec autorisation explicite du gouvernement des États-Unis.
- 2015La proposition de Verisign et d'ICANN remplace le mot « autorisation » par « authentification ».
- 20161er octobre : la fonction IANA passe à PTI et met fin à l'étape obligatoire du gouvernement des États-Unis.
- 201620 octobre : les amendements 33 et 34 libèrent Verisign.
- 2016Le RZMA est signé pour huit ans, avec renouvellement automatique.
- 201826 octobre : l'amendement 35 change le contrôle des prix par une clause de neutralité de contenu.
- 20241er septembre : le .com passe à 10,26 dollars.
- 202430 novembre : le contrat se renouvelle automatiquement et la NTIA admet qu'elle ne peut pas fixer les prix.
- 202523 décembre : un DDoS frappe dix des treize identités racine.
- 2026Février : le groupe de gouvernance publie un modèle qui est toujours en phase d'initiation.
- 2026Avril : Verisign annonce l'augmentation du .com à 10,97 dollars, effective le 1er novembre 2026.
Ver los datos
| Año | Hecho |
|---|---|
| 2014 | La NTIA documente son processus de trois étapes pour la zone racine, avec autorisation explicite du gouvernement des États-Unis. |
| 2015 | La proposition de Verisign et d'ICANN remplace le mot « autorisation » par « authentification ». |
| 2016 | 1er octobre : la fonction IANA passe à PTI et met fin à l'étape obligatoire du gouvernement des États-Unis. |
| 2016 | 20 octobre : les amendements 33 et 34 libèrent Verisign. |
| 2016 | Le RZMA est signé pour huit ans, avec renouvellement automatique. |
| 2018 | 26 octobre : l'amendement 35 change le contrôle des prix par une clause de neutralité de contenu. |
| 2024 | 1er septembre : le .com passe à 10,26 dollars. |
| 2024 | 30 novembre : le contrat se renouvelle automatiquement et la NTIA admet qu'elle ne peut pas fixer les prix. |
| 2025 | 23 décembre : un DDoS frappe dix des treize identités racine. |
| 2026 | Février : le groupe de gouvernance publie un modèle qui est toujours en phase d'initiation. |
| 2026 | Avril : Verisign annonce l'augmentation du .com à 10,97 dollars, effective le 1er novembre 2026. |
Maintenant, les tailles, qui sont là où la concentration devient obscène. Au 30 juin 2026, Verisign rapporte 179.1 millones de registros .com y .net, con ingresos trimestrales de 434.6 millones de dólares y utilidad operativa de 296.3 millones sobre costos totales de 138.3 millones. Une marge opérationnelle de 68,2 %. Et le trimestre s'est terminé avec 401.6 millones de dominios registrados en todos los TLD del planeta : une seule entreprise opère près de 45 % de tous les domaines du monde, et cette même entreprise est Root Zone Maintainer et opérateur de deux des treize serveurs racine. Fournisseur, enregistrement dominant et infrastructure critique, les trois choses à la fois.
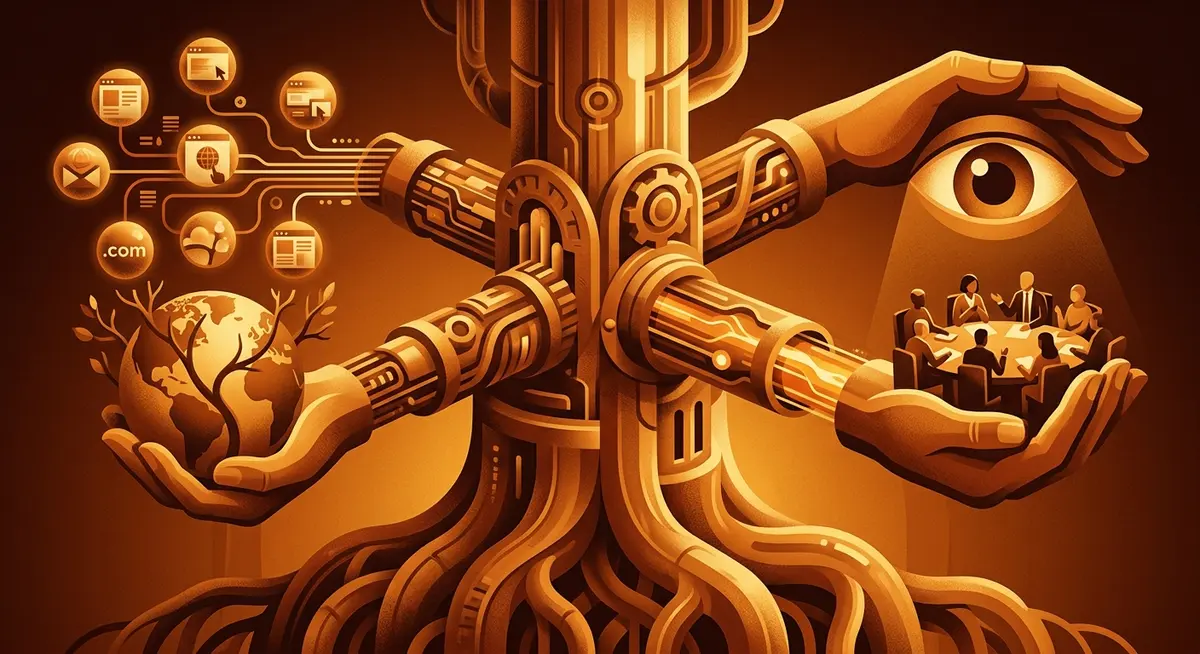
La même entreprise produit la racine, facture le .com et finance son superviseur
Les quatre rôles que Verisign joue en même temps dans le DNS. Aucun n'est secret ; le point est qu'ils sont dans la même entreprise.
Root Zone Maintainer
Produit la racine
Opérateur racine
Deux des treize identités
Enregistrement dominant
Facture le .com et le .net
Plus grand financeur de son superviseur
Exercice fiscal 2025 d'ICANN
Le fait que je n'ai pas du tout prévu de trouver, c'est la façon dont l'arbitre est financé. Pour l'année fiscale 2025, l'ICANN a reçu des fonds pour 155,278,734.56 dólares, de los cuales VeriSign aportó 48,682,074.36 como registro de TLD legado, más otros conceptos menores. Environ 49,1 millions : environ 31,6 % du financement opérationnel de l'organisme qui doit le superviser, un calcul que j'ai effectué moi-même sur ses propres chiffres. Le American Economic Liberties Project le dit plus fort — avec l'avertissement qu'il s'agit d'un policy brief de juillet 2024, un document de plaidoyer anti-monopole et non d'une étude neutre — : Verisign est "el monopolio designado por el gobierno" que "ha turboalimentado su rentabilidad mediante un acuerdo de renovación automática que en dos décadas ha aumentado 70% el precio del .com mientras los costos reales probablemente han caído", et signale que l'ICANN "prétend protéger l'intérêt public mais compte Verisign comme son principal soutien financier". Le supprimer n'est pas non plus une option : le contrat a une reconduction présumée et ICANN solo podría terminarlo si Verisign no subsana un incumplimiento fundamental y además desacata el fallo del árbitro o del tribunal.
En ce qui concerne les serveurs racine, mon brouillon disait "12 opérateurs, 13 identités, plus de 1 500 serveurs physiques". Les deux premiers chiffres sont corrects et le troisième est en deçà : le registre vivant de l'association des opérateurs indiquait, au 28 août 2026, 2,004 instancias operativas de doce operadores independientes. Il vaut la peine de regarder qui sont ces opérateurs : Verisign (avec deux identités), USC-ISI, Cogent, l'Université du Maryland, la NASA, ISC, la Defense Information Systems Agency, le Army Research Lab, Netnod, RIPE NCC, ICANN et WIDE Project. Neuf des douze opérateurs sont des organisations américaines et deux appartiennent à l'appareil militaire de ce pays. L'ICANN elle-même reconnaît l'asymétrie : "doce organizaciones administran 13 identidades... por razones principalmente históricas, una organización administra dos". Sur cette racine reposent 1,438 dominios de primer nivel vigentes al 28 de agosto de 2026.
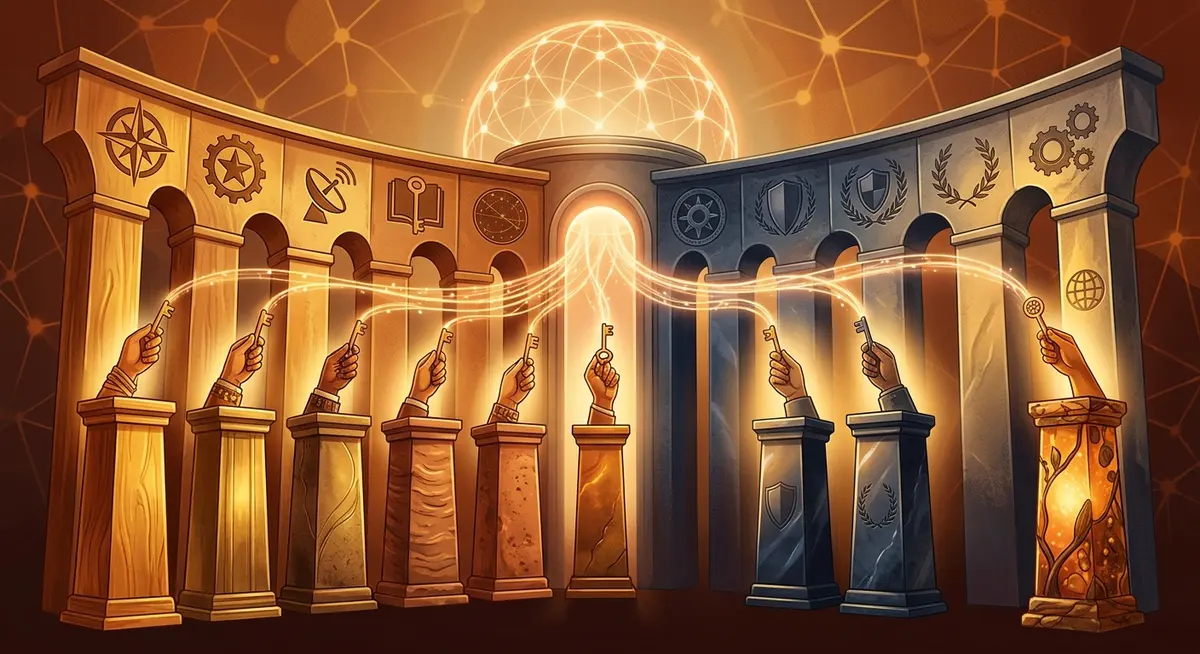
Neuf des douze propriétaires de la racine sont américains, deux sont militaires
Nationalité des douze opérateurs qui maintiennent les treize identités de la racine du DNS. Les neuf Américains sont Verisign (avec deux identités), USC-ISI, Cogent, l'Université du Maryland, NASA OCIO, ISC, la Defense Information Systems Agency, le Army Research Lab et ICANN ; les deux derniers sont militaires.
Ver los datos
| Concepto | Valor |
|---|---|
| États-Unis | 9 sur 12 opérateurs |
| Suède (Netnod) | 1 sur 12 opérateurs |
| Pays-Bas (RIPE NCC) | 1 sur 12 opérateurs |
| Japon (WIDE Project) | 1 sur 12 opérateurs |
Dix ans après la transition, l'analyse la plus citée sur ces douze opérateurs est qu'ils ne rendent compte à personne. Ce n'est pas une constatation institutionnelle : c'est le jugement de Geoff Huston, scientifique en chef d'APNIC, qui le formule ainsi : "la dependencia del altruismo de un grupo selecto de entidades sin rendición de cuentas asociada para operar el núcleo del DNS es preocupante", et ajoute qu'il y a eu des lacunes de gouvernance pendant environ trente ans, y compris les procédures indéfinies pour ajouter ou supprimer des opérateurs. La réparation est à peine en projet : le groupe de travail a publié son modèle fonctionnel en février 2026 et propose encore tres fases —Iniciación, Establecimiento, Gobernanza— antes de que exista una autoridad real, con la primera "intencionalmente limitada en alcance y autoridad". Parmi les fonctions qui sont à peine conçues figure celle de supprimer un opérateur racine qui ne respecte pas les règles.
Deux faits pour conclure. Le système est effectivement vulnérable : le 23 décembre 2025 diez de las trece identidades raíz recibieron un ataque volumétrico que superó un terabit por segundo y duró poco menos de diez minutos. Et il a une limite politique réelle, prouvée en 2022 : lorsque l'Ukraine a demandé de déconnecter les domaines russes, l'ICANN a répondu que "fue construida para asegurar que internet funcione, no para que su rol de coordinación se use para impedir que funcione". Je corrige donc ma table de concentration par couche : le risque du DNS n'est pas que Washington appuie sur un bouton qui n'existe plus. C'est que la production physique de la racine, 45 % des domaines du monde et 31,6 % du financement opérationnel du régulateur se trouvent dans la même entreprise, avec un contrat qui se renouvelle tous les huit ans.
Le goulet d'étranglement de Taïwan
Le chiffre que j'ai le plus répété sur TSMC dans mon brouillon — 72,3 % du marché mondial de fonderie au premier trimestre 2026 — s'est avéré être faux de trois dixièmes et pour la mauvaise raison. Le communiqué original de TrendForce dit 72% de cuota en 1T26, con ingresos de casi 35,860 millones de dólares y un alza de 6.3% trimestral, frente a Samsung en 6.5% y SMIC en 5.1%. Samsung et SMIC étaient corrects ; le 72,3 % a été inventé par quelqu'un dans la chaîne de citations. Le trimestre précédent a effectivement été 70.4% para TSMC. Et ce que mon brouillon n'a pas pu voir, c'est que la courbe a continué à monter : Counterpoint — qui mesure le marché de fonderie <em>pure</em>, un dénominateur et une méthodologie différents de ceux de TrendForce, et c'est pourquoi son 73 % ne contredit pas le 72 % ci-dessus — rapporte pour le deuxième trimestre 2026 73% para TSMC "por segundo trimestre consecutivo, impulsado por la producción en masa de 2nm, el escalamiento de 3nm y la oferta ajustada…", con Samsung en 7% y SMIC en 5%. Pour l'année complète 2025, la part de marché a été de 69.9%, con ingresos de 122,540 millones de dólares. La Graphique 4 trace cette série trimestrielle, car la pente est plus importante que la photo fixe : la concentration ne se corrige pas, elle se creuse tandis que le monde dépense des milliards pour la corriger.
La part de TSMC ne se corrige pas : elle augmente
Part de marché de la fonderie du quatrième trimestre 2025 au deuxième trimestre 2026 : TSMC passe de 70,4 % à 73 % tandis que Samsung Foundry se situe entre 7,1 % et 7 %. Pour l'année complète 2025, TSMC a atteint 69,9 %, et au deuxième trimestre 2026, sa combinaison par nœud était de 3 % en 2 nm, 30 % en 3 nm, 33 % en 5 nm et 11 % en 7 nm, les technologies avancées contribuant à 77 % du revenu des plaquettes.
- TSMC
- Samsung Foundry
Ver los datos
| Trimestre | TSMC | Samsung Foundry |
|---|---|---|
| 4T25 | 70.4 | 7.1 |
| 1T26 | 72 | 6.5 |
| 2T26 | 73 | 7 |
En ce qui concerne la pointe, mon brouillon disait "plus de 90 % de la capacité mondiale en nœuds de 7 nm ou moins". La formulation correcte, et la source est le Département du Commerce des États-Unis, est géographique et non corporative : Taïwan concentre "más del 60% del ingreso global de fundición" y "más del 90% de la manufactura de chips de vanguardia", con una industria que generó más de 165,000 millones de dólares en 2024, alrededor del 20.7% del PIB del país. L'ORF, en citant cette même guide de l'ITA — ce n'est pas une corroboration indépendante —, répète le chiffre et ajoute que cuatro de las diez mayores fundidoras del mundo son taiwanesas. Les résultats du deuxième trimestre 2026 montrent de quoi est fait ce dominion : 40,200 millones de dólares de ingreso, margen bruto de 67.7%, y 77% del ingreso de obleas en tecnologías de 7nm o menos.
Maintenant, le point qui me semble le plus important dans cette section et que aucune note de presse sur "Arizona" ne relate bien. TSMC a annoncé en mars 2025 que su inversión total en Estados Unidos llegaría a 165,000 millones de dólares —tres fábricas nuevas, dos plantas de empaquetado avanzado y un centro de I+D—, "la mayor inversión extranjera directa individual en la historia de EE.UU.", et en juillet 2026, il l'a étendue avec 100,000 millones adicionales, hasta 265,000 millones y diez fábricas. Des chiffres énormes. Et pourtant, C.C. Wei lui-même a déclaré lors de son appel de résultats que, une fois tout le plan terminé, alrededor del 30% de la capacidad de 2nm y más avanzada quedará en Arizona. 70 % de la pointe resterait sur l'île. Deux cent soixante-cinq milliards de dollars pour déplacer moins d'un tiers.
Deux cent soixante-cinq milliards de dollars pour déplacer 30 %
Proportion de la capacité de 2 nm et de nœuds plus avancés qui restera en Arizona lorsque le plan de TSMC sera complet, selon C.C. Wei le 17 juillet 2025. Les 70 % restants resteront à Taïwan.
30 %
Capacité de 2 nm et plus avancée qui restera en Arizona une fois le plan complet
Ver los datos
| Indicador | Valor |
|---|---|
| Capacité de 2 nm et plus avancée qui restera en Arizona une fois le plan complet | 30 % |
Et c'est la promesse, pas ce qui a été livré. Le communiqué original d'Arizona, de décembre 2022, promettait unos 40,000 millones de dólares, la Fab 1 en N4 produciendo en 2024 y la Fab 2 en 3nm produciendo en 2026. Nous sommes en août 2026 et la seule chose qui sort en volume d'Arizona est toujours 4nm : el 3nm de la Fab 2 se apunta ahora al segundo semestre de 2027. Un an en retard. Au Japon, la deuxième usine de Kumamoto podría retrasarse hasta 18 meses, a 2029, por infraestructura local insuficiente incluida la congestión vial — oui, la circulation —, et la Fab 1 a été arrêtée tras el sismo del 28 de julio de 2026. En Allemagne, ESMC Dresde apunta a producción en 2027 : aujourd'hui, elle ne produit même pas une puce, et le nœud prévu est pour l'automobile, pas la pointe. Pendant ce temps, la capacité de 2 nm qui existe vraiment se trouve où elle a toujours été : múltiples fábricas en Hsinchu y Kaohsiung, hacia 100,000 obleas mensuales a finales de 2026, y aun así esa capacidad sigue siendo insuficiente para la demanda de NVIDIA, AMD, Intel y la automotriz. Toutes sur l'île.
Allons à la partie du brouillon qui a le plus mal vieilli, car j'ai fait trois erreurs d'affilée. J'ai écrit : « Avec la fermeture d'Ormuz en mars 2026, TSMC est restée avec 11 jours de réserves de GNL ; l'hélium a doublé après une attaque contre des installations qatariennes qui fournissent un tiers de l'hélium mondial ». Je corrige point par point.
Tout d'abord : les 11 jours ne sont pas ceux de TSMC et ne sont pas la conséquence de la fermeture. Ce sont les réserves de sécurité légales de toute l'île et elles sont là depuis avant. L'Administration de l'énergie du MOEA publie le tableau : 7 días de existencias obligatorias de gas natural en 2019, 8 en 2022, 11 en 2025 y 14 en 2027. Le chiffre est corroboré de manière indépendante par Global Taiwan Institute, que estima que bajo bloqueo "las reservas de GNL de Taiwán durarían solo 11 días de uso normal" frente a más de 40 días de carbón, AmCham de Taiwán, que compara esos 11 días con los 14 a 20 de Japón y Corea del Sur, et une analyse basée sur le travail du CIER qui souligne le contraste normatif le plus révélateur : la ley taiwanesa exige 90 días de reserva de crudo —se reportaron 146 días en 2022— frente a 11 días legales de GNL ; et la nuance saisonnière me vient de Jong-Shun Chen en particulier, et non du CIER en général : en été, le gaz durerait environ sept jours.
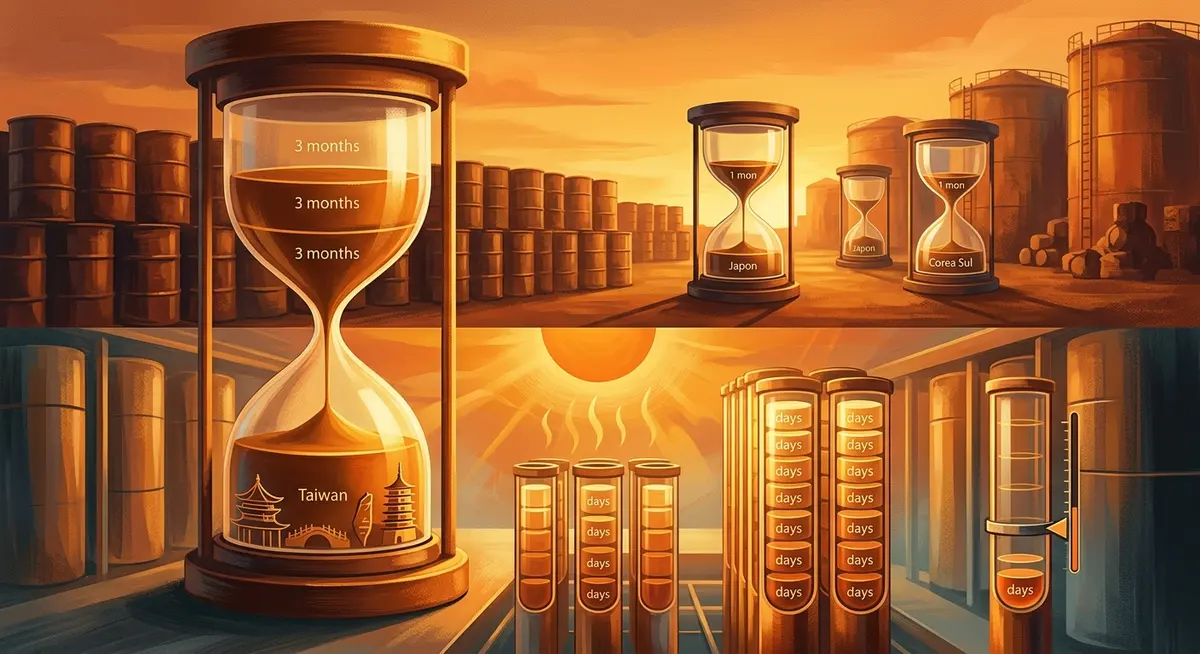
La loi taïwanaise exige quatre-vingt-dix jours de pétrole et onze jours de gaz
Jours de réserve énergétique que Taïwan garde ou est obligé de garder par carburant, comparés à ce que le Japon et la Corée du Sud maintiennent en gaz naturel liquéfié. Le pétrole brut est mesuré en mois et le GNL en jours : en été, la réserve taïwanaise de gaz baisse à environ sept jours.
Ver los datos
| Concepto | Valor (jours) |
|---|---|
| Pétrole brut — réserve rapportée en 2022 | 146 jours |
| Pétrole brut — minimum exigé par la loi | 90 jours |
| Charbon | 41 jours |
| GNL — Japon et Corée du Sud | 14 à 20 jours |
| GNL — minimum légal de Taïwan en 2025 | 11 jours |
| GNL — Taïwan en été | ≈ 7 jours |
Deuxièmement : la fermeture d'Ormuz a bien eu lieu et a été pire que ce que j'insinuais, mais ce n'est pas la cause des 11 jours. Le CSIS documente que le détroit, qui transporta aproximadamente una cuarta parte de los flujos globales de petróleo, estuvo "efectivamente cerrado desde el 2 de marzo" tras ataques estadounidenses e israelíes a Irán, con cientos de tanqueros varados en el Golfo Pérsico. Sur l'effet à Taïwan, l'Atlantic Council indique que el gas pasó de ~17% de la generación eléctrica en 2006 a casi 48% en 2025, que Qatar aporta cerca de un tercio del GNL taiwanés y que la isla recibía más del 38% de su gas de Medio Oriente. Là se trouve mon troisième erreur de taille : j'ai écrit « 37 % de son réseau dépend du GNL du Moyen-Orient », en confondant le pourcentage de gaz importé avec celui du réseau électrique. Et l'hélium : je n'ai trouvé aucune donnée vérifiée sur l'hélium ni sur une attaque contre des installations qatariennes d'hélium. Ce qui existe, c'est le tiers du GNL. Le chiffre de l'hélium est complètement faux.
Maintenant, le contrepoint qui oblige à l'honnêteté : le gouvernement taïwanais conteste tout le cadre. Le MOEA a répondu le 24 mars 2026 que "no existe en absoluto una crisis de escasez de gas natural como reportan los medios extranjeros", que "Taiwán obtiene gas natural de 14 países" y que las existencias están por encima del mínimo legal. En mai, il a déclaré que "el suministro de gas seguirá seguro hasta septiembre", sin ofrecer cifra alternativa a los 11 días y con CPC comprando cargamentos spot. Les deux choses peuvent être vraies en même temps : il n'y a pas eu de panne, et l'amortisseur reste de 11 jours. Pour le dimensionner : TSMC consomme aujourd'hui casi el 10% de la electricidad de la isla et pourrait aller al 24% para 2030.
Deux choses de plus dans le brouillon qui n'ont pas survécu : le « scénario de blocage » avec des livraisons allant au-delà de six mois et des prix 25-35 % plus élevés, et le chiffre selon lequel les risques maritimes auraient augmenté les coûts logistiques des semi-conducteurs de 15 % à 22 % au cours de 2026. Je n'ai trouvé aucune source pour les étayer et je les supprime. Un scénario modélisé par quelqu'un que je ne peux pas identifier n'est pas un chiffre.
Et la correction numérique la plus importante de la section : le Big Fund chinois. J'ai mis « Phase III : 344 000 millions de dollars ». Ce sont 344 000 millions de yuans : unos 47,500 millones de dólares, constituidos en mayo de 2024 según los reportes, con 19 accionistas estatales encabezados por el Ministerio de Finanzas. J'ai fait une erreur d'un facteur de sept, et l'« engagement d'un milliard d'ici 2030 » ne peut pas être vérifié, donc je le retire. Ce qui est intéressant, ce n'est pas la taille, mais le changement de direction : le fonds a cessé de financer des usines de nœuds matures pour se concentrer sur "tres pilares clave: empaquetado avanzado e integración de IP, equipo y materiales de semiconductores, y chips de cómputo para IA". Ils achètent les outils, pas les usines. Là, le progrès est réel mais modeste : una empresa de Shanghái con respaldo estatal inició producción de bajo volumen de una herramienta DUV de inmersión doméstica, con meta de 5 unidades en 2026 y 20 en 2027, mientras un prototipo EUV existe sin producir chips. Cinq machines par an contre les dizaines de systèmes EUV que ASML livre chaque année. La distance reste énorme, mais la direction de l'investissement a changé, et c'est cela qu'il faut surveiller.
Le cartel de la mémoire, version 2026
De toutes les sections du brouillon, c'est celle que je considérais comme la plus solide, et c'est celle qui a subi le plus de corrections. Je commence par la plus élémentaire : le numéro de dossier. J'avais écrit 3:26-cv-06345. Le tampon du tribunal sur les 118 pages de la plainte indique "Case No. 5:26-cv-06345-NW". L'affaire a été réaffectée. Deuxième correction : ce ne sont pas "17 consommateurs". Ce sont 17 plaignants nommés, et au moins trois sont des entreprises — Troy's Computers LLC, JB Tech Solutions LLC et Wastenotime Developments Performance Fabrications —. La presse spécialisée l'avait mal dit et je l'ai copié. Alegan que las tres empresas "redujeron deliberadamente la oferta de DRAM commodity bajo el pretexto de expandir la producción de HBM para IA" y piden daños triples.
Troisième correction, et c'est une question de méthode : tout ce qui suit dans le dossier sont des allégations d'une partie, et non des faits prouvés. J'ai vérifié que les transcriptions sont littéralement exactes — j'ai téléchargé le PDF et extrait le texte —, mais le fait qu'une citation soit parfaite ne transforme pas l'accusation en vérité judiciaire. Je le dis à l'avance parce que le brouillon présentait plusieurs de ces chiffres comme si elles étaient des constatations. La plainte soutient que "tres empresas —Samsung, SK Hynix y Micron— fabrican casi toda la oferta mundial, sumando juntas más del noventa por ciento del ingreso de DRAM" y que desde 2022 han fijado oferta y precios "con una conducta que no tiene sentido económico en ausencia de colusión", elevando el precio de la DRAM convencional aproximadamente 700% en cuatro años. La chaîne arithmétique est spécifique : 171.8% interanual al tercer trimestre de 2025, 50% más en el cuarto, y entre 93% y 98% trimestral en el primero de 2026, para un acumulado de ~697% desde 3T24 hasta 1T26. Mon brouillon disait "plus de 450 % depuis septembre 2025" ; ce chiffre n'apparaît dans aucune source vérifiée et je le remplace par celui du dossier, avec l'étiquette d'allégation qui lui correspond.
Ce qui a une vie propre en dehors de l'écrit de partie, ce sont trois choses, et je les ai vérifiées contre des sources primaires. Une : SK hynix a rapporté au deuxième trimestre 2026 un margen operativo de 76%, con ingresos creciendo 257% y utilidad operativa 557% interanual. Une marge de 76 % dans la fabrication de produits de base est, en soi, une anomalie qui demande une explication. Deux : en décembre 2025, avec les prix au consommateur à des niveaux historiques, Micron a annoncé par communiqué propre que "ha tomado la difícil decisión de salir del negocio de consumo Crucial para mejorar el suministro y el soporte a nuestros clientes estratégicos más grandes en segmentos de mayor crecimiento", en fermant l'une des marques de mémoire de consommation les plus connues au monde juste au moment où cette mémoire se vendait plus cher que jamais. La plainte souligne l'évidence : "una empresa compitiendo por la escasez habría usado Crucial para vender a esos precios".
Trois, et c'est le fait le plus étrange de toute l'enquête : aujourd'hui, le chip ancien coûte plus cher que le nouveau. L'indice spot de TrendForce, consulté le 28 août 2026, donne un promedio de 91.293 dólares para el DDR4 de 16Gb contra 53.933 para el DDR5 equivalente : 69 % plus cher pour celui qui devait être remplacé — mon résumé disait 70 %, la division donne 1,6928 —. Cela se produit après que, selon le dossier, en 2024 Samsung y SK Hynix salieran del DDR3 y en 2025 las tres avisaran que retirarían la producción mainstream de DDR4, con los últimos embarques entre finales de 2025 y principios de 2026. La Graphe 5 montre les plages complètes, et non seulement les moyennes, et on y voit le piège : le DDR4 va de 42,30 à 116,00 dollars. Cette plage dispersée signifie que la moyenne est calculée sur un marché illiqué, et le surprix d'une pièce en fin de vie est un phénomène ordinaire d'achat final, et non une preuve de coordination en soi. Le lire comme "exactement ce que prédit une restriction coordonnée" est l'interprétation des plaignants, et non un constat neutre.
Le vieux circuit coûte plus cher que le nouveau
Plage de prix spot au 28 août 2026 pour le chip de mémoire de 16 Gb, du minimum au maximum coté. Le DDR4, la génération que le DDR5 devait remplacer, moyenne 91,293 dollars contre 53,933 dollars pour le DDR5 : 69 % plus cher.
DDR4 16Gb (2Gx8) 3200 — moyenne 91,293 USD
42,30 USD→116,00 USD
DDR5 16Gb (2Gx8) 4800/5600 — moyenne 53,933 USD
37,00 USD→68,00 USD
Ver los datos
| Concepto | Minimum de la plage spot | Maximum de la plage spot |
|---|---|---|
| DDR4 16Gb (2Gx8) 3200 — moyenne 91,293 USD | 42,30 USD | 116,00 USD |
| DDR5 16Gb (2Gx8) 4800/5600 — moyenne 53,933 USD | 37,00 USD | 68,00 USD |
Sur la répartition du marché, mon brouillon disait "Samsung 38-42 %, SK Hynix 29,5 %, Micron 23 %". Les chiffres réels de Counterpoint sont différents et fluctuent beaucoup : au troisième trimestre 2025, ils étaient Samsung 33%, SK Hynix 33%, Micron 26%, CXMT 6% y Nanya 2%; sobre esos insumos, y suponiendo un reparto de 30/70 entre HBM y memoria convencional, la propia demanda calcula que las tres demandadas suman 88.5% del mercado de DRAM convencional — le 88,5 % est un calcul de l'écrit, et non une mesure de Counterpoint — ; et au deuxième trimestre 2026 Samsung se amplió a 39%, SK hynix cayó a 26% desde 39% un año antes, y Micron quedó en 25% tras quintuplicar su ingreso de DRAM. La série trimestrielle complète montre également que el mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026, y que CXMT pasó de 3% a 8% en cinco trimestres : la part chinoise augmente, bien que à partir d'une base petite.
Le trône de la mémoire a changé de propriétaire en six trimestres
Part de marché de DRAM trimestre par trimestre, du premier trimestre 2025 au deuxième trimestre 2026 : SK hynix chute de 36 % à 26 % et Samsung monte de 34 % à 39 %, tandis que Micron termine où il a commencé. Le marché a augmenté de 80 % trimestriel et de 260 % interannuel au premier trimestre 2026.
- Samsung
- SK hynix
- Micron
Ver los datos
| Trimestre | Samsung | SK hynix | Micron |
|---|---|---|---|
| 1T25 | 34 | 36 | 25 |
| 2T25 | 33 | 39 | 22 |
| 3T25 | 33 | 33 | 26 |
| 4T25 | 36 | 32 | 22 |
| 1T26 | 38 | 29 | 22 |
| 2T26 | 39 | 26 | 25 |
La plainte calcule également un indice de concentration : 91.5% del ingreso reportado en 3T25 y un HHI de aproximadamente 2,868, "muy por encima del umbral de 1,800 que el DOJ y la FTC identifican como presuntivamente indicativo de un mercado altamente concentrado". Le seuil est protégé — c'est le même standard des Merger Guidelines de 2023 que j'ai déjà vérifié par une autre voie dans la section sur les satellites —, mais l'arithmétique du 2,868 ne ferme pas seule : en additionnant les carrés que la plainte elle-même liste, on obtient 2,828, et pour arriver à 2,868, il faut traiter tout le résiduel de 6,4 % comme une seule entreprise. Je le publie comme calcul de la plainte, et non comme fait.
Un détail du brouillon que je retire entièrement : j'avais écrit que la plainte signale que les entreprises ont réembauché des dirigeants condamnés pour le cartel précédent. Je n'ai pas trouvé cette affirmation dans les données vérifiées et je ne vais pas la répéter. Ce qui est documenté, et qui est suffisamment grave, c'est l'antécédent : entre 1998 et 2002 Samsung, Hynix y Micron participaron con otros fabricantes en una conspiración criminal para fijar precios de DRAM vendida a los grandes fabricantes de computadoras estadounidenses; Samsung se declaró culpable y pagó 300 millones de dólares, el predecesor de SK Hynix pagó 185 millones, las penas criminales totales superaron 730 millones y varios ejecutivos fueron a prisión. Micron participó pero evitó la multa al delatar la conspiración. Mon brouillon disait "plus de 700 millions" ; le chiffre du DOJ est de plus de 730, et le communiqué original ajoute que los fabricantes directamente afectados fueron Dell, Compaq, HP, Apple, IBM y Gateway. L'Europe a clos son propre dossier en 2010 avec 331,273,800 euros de multa a diez productores, con Micron otra vez sin multa por haber revelado el cartel. Même schéma, même dénonciateur, vingt ans après.
Ce qui me force maintenant à modérer mon propre brouillon, qui était celui d'une accélération, c'est les communiqués de TrendForce que j'ai moi-même cités, qui disent le contraire. En janvier 2026, la prévision était de 55 a 60% de alza trimestral en precios de contrato de DRAM convencional para el primer trimestre. Pour le troisième trimestre, la projection a baissé à 13-18% trimestral, et le titre de l'analyse est littéralement que les bénéfices se modèrent parce que la demande de consommation se dégrade. Qui plus est : "los acuerdos de largo plazo topan los aumentos de precio", et plusieurs fournisseurs de services cloud américains ont déjà signé des contrats pluriannuels qui empêchent les fabricants d'augmenter les prix. Cela contredit frontalement l'allégation centrale du dossier selon laquelle los coreanos subieron 60-70% en un solo trimestre a Google y Microsoft mientras rechazaban los contratos plurianuales que esos clientes querían. Les contrats que la demande dit avoir rejetés existent et fonctionnent. Cela ne détruit pas la thèse - ils auraient pu les refuser auparavant et les accepter ensuite -, mais omettre de le mentionner serait déshonnête.
La demande dit serrage ; les communiqués de TrendForce disent ralentissement
Période par période, ce que la demande allègue sur les augmentations de prix de la DRAM par rapport à ce que TrendForce a publié dans ses propres communiqués. La confrontation est le point : les deux colonnes ne racontent pas la même histoire.
| Période | Ce que le dossier allègue | Ce que TrendForce a publié |
|---|---|---|
| 3T25 | +171,8 % interannuel | — |
| 4T25 | +50 % trimestriel | — |
| 1T26 | 93-98 % trimestriel | Prévision de contrat de +55-60 % trimestriel |
| 3T26 | — | Prévision de +13-18 % trimestriel, avec la demande de consommation s'affaiblissant |
| Contrats pluriannuels | Les Coréens les ont rejetés tandis qu'ils augmentaient de 60-70 % pour Google et Microsoft | Les accords de long terme freinent les augmentations et plusieurs fournisseurs de cloud les ont déjà signés |
| Cumul 3T24 à 1T26 | ≈ 697 % | — |
Ver los datos
| Période | Ce que le dossier allègue | Ce que TrendForce a publié |
|---|---|---|
| 3T25 | +171,8 % interannuel | — |
| 4T25 | +50 % trimestriel | — |
| 1T26 | 93-98 % trimestriel | Prévision de contrat de +55-60 % trimestriel |
| 3T26 | — | Prévision de +13-18 % trimestriel, avec la demande de consommation s'affaiblissant |
| Contrats pluriannuels | Les Coréens les ont rejetés tandis qu'ils augmentaient de 60-70 % pour Google et Microsoft | Les accords de long terme freinent les augmentations et plusieurs fournisseurs de cloud les ont déjà signés |
| Cumul 3T24 à 1T26 | ≈ 697 % | — |
Le coût pour le reste d'entre nous est bien réel. La demande documente que kits de 32 GB de DDR5 que costaban entre 100 y 200 dólares en octubre de 2025 arrancaban en unos 350 en enero de 2026; un kit de 64 GB pasó de unos 189 dólares en marzo de 2025 a unos 1,080 en marzo de 2026; CyberPowerPC avisó a sus clientes que subía precios porque sus costos de memoria habían subido 500% en meses, y Dell añadió entre 130 y 230 dólares a sus equipos comerciales con 32 GB. Mon brouillon mentionnait des hausses pour la PS5 et la Switch 2 ; je n'ai pas trouvé de données vérifiées pour ces deux-là et je les retire, même si le mécanisme est le même. IDC projette l'effet agrégé : contracción de 4.9% del mercado de PC con precios promedio subiendo 4-6% en el escenario moderado, y hasta 8.9% de caída con precios 6-8% arriba en el pesimista; en teléfonos de gama media "la memoria puede representar entre 15% y 20% del total de la lista de materiales".
Le même kit de 64 Go : 189 dollars en mars, 1 080 un an plus tard
Prix du même kit de 64 Go de DDR5 à trois moments : mars 2025, novembre 2025 et mars 2026. Dans la même période, les kits de 32 Go sont passés de 100-200 dollars en octobre 2025 à environ 350 en janvier 2026, CyberPowerPC a annoncé des coûts de mémoire 500 % plus élevés et Dell a ajouté entre 130 et 230 dollars à ses équipements commerciaux de 32 Go.
Ver los datos
| Concepto | Valor (USD) |
|---|---|
| Mars 2025 | ≈ 189 $ |
| Novembre 2025 | plus de 425 $ |
| Mars 2026 | ≈ 1 080 $ |
Quelle est la probabilité que la demande aboutisse ? Moins que ce que suggère l'indignation. Le Neuvième Circuit lui-même, en 2022, a confirmé le rejet d'une action antimonopole presque identique contre les fabricants de DRAM, en soutenant que quienes se apoyan en conducta paralela deben alegar "algún realce fáctico adicional" que sitúe ese paralelismo en un contexto que sugiera un acuerdo previo, y que ocho factores plus considerados uno por uno y en conjunto no bastaron. C'est le précédent que les demandeurs doivent surmonter. Les entreprises ont déjà pris position : Micron a déclaré que "competimos vigorosamente, con justicia y cumpliendo todas las leyes aplicables dondequiera que hacemos negocios; nos defenderemos de estas acusaciones", et les défenses de Samsung - O'Melveny & Myers, avec Ian Simmons et Brian P. Quinn à la tête - ont convenu avec les demandeurs un plazo hasta el 2 de septiembre de 2026 para contestar o pedir la desestimación. Cela signifie que dans quatre jours, nous saurons si ce cas va aboutir ou si il répétera le destin du précédent. Je ne parierais pas contre la maison.
Les électrons n'arrivent pas avec le communiqué de presse
De toutes les couches que j'ai examinées, c'est celle où j'ai le plus erreur. J'avais noté que les centres de données passaient de 485 TWh en 2025 à "950 ou 1 000 TWh" en 2030. La première chiffre est bonne et la seconde ne l'est pas : l'Agence internationale de l'énergie dit 950 TWh, sans fourchette, et ajoute le nombre qui compte vraiment, 🟢 autour de 3 % de la demande d'électricité mondiale pour cette date IEA: 485→950 TWh a 2030. Le "1 000" était une erreur de ma part, et arrondir à la hausse dans un article sur la question de savoir si nous exagérons ou non le risque systémique est justement le péché que je voulais éviter.
La photo d'un an est plus violente que la prévision à cinq ans : la demande mondiale de centres de données a augmenté de 17 % en 2025 et la part spécifiquement liée à l'IA a bondi de 50 % IEA: +17% total, +50% IA en 2025. La ligne de base : 415 TWh en 2024, près de 1,5 % de la consommation d'électricité mondiale ; les États-Unis ajoutent environ 240 TWh d'ici 2030 - une augmentation de 130 % - et, avec la Chine, expliquent presque 80 % de la croissance mondiale ; la consommation par habitant attribuable passe de 540 kWh à plus de 1 200 kWh à la fin de la décennie IEA 2025: línea base 415 TWh y per cápita EE.UU..
La consommation électrique des centres de données, 2024-2030
Électricité consommée par les centres de données du monde, en terawattheures : 415 en 2024, 485 en 2025 et 950 prévus pour 2030. Leur poids sur la demande électrique mondiale passe de 1,5 % à environ 3 %, et la croissance de 2025 a été de 17 % au total et de 50 % pour la partie intelligence artificielle.
- Consommation des centres de données (TWh)
Ver los datos
| Année | Consommation des centres de données (TWh) |
|---|---|
| 2024 | 415 |
| 2025 | 485 |
| 2030 | 950 |
Maintenant, la découverte. J'ai écrit cette section comme si le problème était de produire plus d'électricité. Ce n'est pas le cas : le problème est de <em>se connecter</em>. L'AIE le dit explicitement - une augmentation de 70 % des commandes de turbines à gaz en 2025 a mis au jour les goulets d'étranglement de la chaîne d'approvisionnement énergétique, le portefeuille de projets est en train de tendre les systèmes de planification et de régulation, et "pas tous les projets aboutiront" IEA: cuellos de botella y "not all projects". Les délais sont d'une autre époque : deux à trois ans pour obtenir un câble, jusqu'à quatre pour un transformateur de puissance important, plus de cinq pour un câble à courant continu ; le câble a presque doublé de prix depuis 2019 et les transformateurs ont augmenté de ~75 %, avec 1 650 GW d'énergie solaire et éolienne en phase avancée attendant une connexion IEA: plazos y precios de cables y transformadores. Aux États-Unis, le détail est pire : 🟡 128 semaines pour un transformateur de puissance, 144 pour un GSU, avec une demande de GSU 274 % supérieure à celle de 2019 et un déficit estimé de 30 % POWER: 128/144 semanas y precios de transformadores. Deux ans et demi d'attente pour une pièce de métal avec du cuivre à l'intérieur : voilà la limite de vitesse réelle de l'IA, et non les GPU.
La limite de vitesse de l'IA est mesurée en semaines d'attente pour un transformateur
Délais de livraison de l'équipement électrique lourd, en semaines. Un câble à courant continu prend plus de cinq ans et un transformateur de puissance important jusqu'à quatre ; en outre, les câbles coûtent presque le double de ce qu'ils coûtaient en 2019 et les transformateurs environ 75 % de plus.
Ver los datos
| Concepto | Valor (semaines) |
|---|---|
| Câble à courant continu | plus de 260 semaines |
| Transformateur de puissance important | jusqu'à 208 semaines |
| Câble | 104 à 156 semaines |
| Transformateur élévateur (GSU) aux États-Unis | 144 semaines |
| Transformateur de puissance aux États-Unis | 128 semaines |
| Switchgear (2T25) | 44 semaines |
<strong>Correction obligatoire.</strong> Le brouillon contenait un paragraphe entier sur le backlog de turbines de GE Vernova — 116 GW au deuxième trimestre 2026, objectif de 125 GW, livraisons jusqu'en 2031, plus 69 GW de Siemens Energy —. La vérification l'a entièrement rejeté : la note que j'ai utilisée comme source date du premier trimestre et dit autre chose (100 GW sous contrat, 44 GW de backlog d'équipement, restrictions en 2029-2030) et ne mentionne pas Siemens ni Mitsubishi. Je l'ai supprimé ; l'augmentation de 70 % des commandes documentée par l'AIE soutient l'argument sans inventer des chiffres.
Là où cela cesse d'être de l'ingénierie et devient une répartition des coûts, c'est dans les enchères de capacité. Les centres de données expliquent 6,3 milliards de dollars — 38 % — des 16,4 milliards de charges de la dernière enchère de PJM, et 29,4 milliards — 46 % — des quatre dernières ; l'attribution est du moniteur indépendant de marché, Joseph Bowring PJM: 38% y 46% de cargos por data centers. Cette enchère est passée de 2,2 milliards en 2024-25 à 16,4 milliards en 2027-28 ; les demandes de CenterPoint à Houston ont bondi de 1 GW à 25 GW en douze mois ; Exelon estime que seul 22 % de son portefeuille de 65 GW se concrétisera, avec des prix de détail 8,25 % supérieurs au niveau national et 19,35 % en Virginie POWER: subasta PJM, CenterPoint, Exelon 22%.
Ce 22 % est la clé. Au Texas, plus de 233 GW de demandes de grande charge sont en cours d'évaluation, avec plus de 70 % provenant de centres de données, et la vice-présidente d'ERCOT l'a résumé mieux que tout analyste : "we have outgrown the process that was established for reviewing these large loads" ERCOT: 233 GW de cola de gran carga. Du côté de la production, la file d'attente nationale a clôturé 2025 avec 2 061 GW actifs, 10 % de moins qu'en 2024 en raison de retraits massifs LBNL Queued Up 2026: 2,061 GW en cola. Et Wood Mackenzie estime que les réseaux finiront par s'engager à servir environ 298 GW des 1 066 GW demandés : deux tiers de la demande annoncée sont des promesses vaines, des demandes dupliquées du même développeur dans plusieurs territoires 298 de 1,066 GW: la carga que no se construirá.
Les deux tiers de la demande électrique annoncée ne seront jamais construits
Gigawatts demandés ou annoncés par rapport à ceux qui seront réellement construits, dans trois portefeuilles distincts. Wood Mackenzie estime que sur les 1 066 GW demandés par les centres de données aux États-Unis, seuls 298 seront concrétisés, et Exelon estime que seul 22 % de son portefeuille à 2040 sera réellement construit.
Centres de données aux États-Unis (Wood Mackenzie)
1 066 GW→≈ 298 GW
Portefeuille d'Exelon à 2040
65 GW→≈ 14,3 GW (22 %)
File d'attente de raccordement de la production aux États-Unis
≈ 2 600 GW actifs (fin 2023)→2 061 GW (fin 2025)
Ver los datos
| Concepto | Demandé ou annoncé | Ce qui restera |
|---|---|---|
| Centres de données aux États-Unis (Wood Mackenzie) | 1 066 GW | ≈ 298 GW |
| Portefeuille d'Exelon à 2040 | 65 GW | ≈ 14,3 GW (22 %) |
| File d'attente de raccordement de la production aux États-Unis | ≈ 2 600 GW actifs (fin 2023) | 2 061 GW (fin 2025) |
La deuxième correction importante concerne le nucléaire, et c'est celle qui m'a le plus déçu. Comparez dans le tableau la colonne de l'annonce avec celle de la date réelle.
Les accords nucléaires des hyper-évoluers : ce qui a été annoncé contre ce qui est connecté
Les cinq accords nucléaires des grands opérateurs de cloud, avec la capacité annoncée à côté de l'état réel en août 2026. La colonne qui compte est la dernière : combien d'électricité nouvelle arrive effectivement sur le réseau.
| Accord | Capacité annoncée | État réel en août 2026 | Énergie nouvelle sur le réseau ? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, projet Cascade | 960 MWe | Les 960 MWe sont l'option théorique maximale ; la construction ne commence pas avant la fin de la décennie | Non |
| Google — Kairos, Hermes 2 | Jusqu'à 50 MW pour TVA | Pierre angulaire en avril 2026 | Pas encore |
| Meta — TerraPower, Oklo et Vistra | Jusqu'à 6,6 GW pour 2035 | De ces 6,6 GW, 2,1 GW sont des centrales existantes qui ne font que voir leur durée de vie prolongée | Partiel : 2,1 GW ne sont pas de nouvelle capacité |
| Meta — Constellation, Clinton | 1 121 MW à partir de juin 2027 | Des 1 121 MW, seuls 30 MW sont nouveaux en raison d'une mise à niveau | Seuls 30 MW |
Ver los datos
| Accord | Capacité annoncée | État réel en août 2026 | Énergie nouvelle sur le réseau ? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, projet Cascade | 960 MWe | Les 960 MWe sont l'option théorique maximale ; la construction ne commence pas avant la fin de la décennie | Non |
| Google — Kairos, Hermes 2 | Jusqu'à 50 MW pour TVA | Pierre angulaire en avril 2026 | Pas encore |
| Meta — TerraPower, Oklo et Vistra | Jusqu'à 6,6 GW pour 2035 | De ces 6,6 GW, 2,1 GW sont des centrales existantes qui ne font que voir leur durée de vie prolongée | Partiel : 2,1 GW ne sont pas de nouvelle capacité |
| Meta — Constellation, Clinton | 1 121 MW à partir de juin 2027 | Des 1 121 MW, seuls 30 MW sont nouveaux en raison d'une mise à niveau | Seuls 30 MW |
Microsoft : le réacteur de Three Mile Island rebaptisé Crane n'a toujours pas de licence ; la NRC décide en mai 2027 et le démarrage est prévu après juin de cette année, sans date de connexion fixe Crane/TMI: licencia esperada mayo 2027. Amazon : le projet Cascade avec X-energy comprend quatre unités et 320 MW, avec une option pour douze unités et 960 MWe, et la construction ne commencera pas avant la fin de la décennie Amazon/X-energy: construcción al final de la década. Voilà l'origine d'une erreur de ma part : j'avais "Amazon 2024 : centre de données de 960 MW". Ces 960 MWe sont l'option maximale théorique d'un projet qui n'a pas encore posé une pierre. Google : la première pierre de Hermes 2 a été posée en avril 2026 et livrera <em>jusqu'à 50 megawatts</em> à TVA Kairos Hermes 2: hasta 50 MW a TVA ; les "sept SMR vers 2030" du brouillon ne tiennent pas. Meta est le plus proche de ce qui a été promis, mais cela reste un annonce et non une livraison : 🟢 jusqu'à 6,6 GW pour 2035 entre TerraPower, Oklo et Vistra, tout vers PJM, et 2,1 de ces gigawatts sont des centrales qui existent déjà et auxquelles Vistra ne fait que prolonger la vie Meta: hasta 6.6 GW nucleares para 2035. Le seul accord avec réacteur allumé et date proche est Constellation-Meta : 1 121 MW à partir de juin 2027, et qui n'ajoute que 30 MW nouveaux par uprate : ce qu'il fait, c'est préserver une usine qui allait fermer Constellation-Meta: 1,121 MW desde junio 2027.
Il manque l'eau, que le brouillon n'a même pas abordé. Google a consommé 41 millions de mètres cubes en 2025, 34 % de plus qu'en 2024, en remplaçant près de 78 % de sa consommation d'eau douce Google 2026: 41 millones de m³ de agua, +34%, avec une consommation électrique totale de 43,6 TWh — 42,4 TWh de centres de données contre 30,6 TWh l'année précédente, soit une augmentation de presque 39 % Google 2026: 43.6 TWh totales, 42.4 TWh en data centers. Microsoft rapporte 37 TWh dans son exercice fiscal 2025 contre 10,8 TWh en 2020 — plus du triple en cinq ans — et 8 170 mégalitres d'eau, dont 48 % sont consommés dans des bassins avec stress hydrique Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico.
Et c'est ici que la thèse change. Si quelque chose freine cette expansion, ce n'est pas un traité ni un régulateur global : ce sont les municipalités. Au moins 75 projets d'une valeur de 130 000 millions de dollars ont été bloqués ou retardés rien qu'au premier trimestre 2026 — autant que pour tout 2025 —, les groupes d'opposition ont plus que doublé et atteignent 49 États, plus de 300 initiatives étatiques ont été présentées en six semaines et le Maine est à un vote de la première interdiction du pays Data Center Watch: 75 proyectos, 130 mil MDD en 1T26. Même le projet phare n'est pas épargné : Oracle et OpenAI ont abandonné en mars 2026 l'extension de 600 MW de Stargate à Abilene Stargate Abilene: cancelación de 600 MW. La supervision la plus proche de la prudence est venue de la FERC, qui a déclaré en décembre 2025 que les tarifs de PJM étaient injustes et irrationnels en raison de l'absence de règles de co-emplacement et a ordonné la création de trois nouveaux services FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación. Un litige tarifaire est devenu le plus proche d'une banque centrale pour cette couche.
Les 63 % qui existent et les 24,9 % qui devraient nous faire encore plus peur
Dans le tableau du brouillon, j'ai indiqué "Nuage public / CDN : AWS + Azure + GCP + Cloudflare, 63 % combinés". C'est mal construit : cela met dans une case deux couches qui se comportent différemment. Les 63 % sont les trois hyper-scalers seuls — Amazon 28 %, Microsoft 20 %, Google 15 % au deuxième trimestre 2026 — sur un marché de 143 400 millions de dollars trimestriels, avec des revenus de douze mois mobiles supérieurs à la moitié d'un billion et une croissance interannuelle de 43 %, la plus forte en huit ans Synergy Research Group (primaria). Un trimestre auparavant, ils étaient de 28/21/14 sur 128 600 millions et une croissance de 35 % Synergy Research Group (primaria). Ce qui est notable, ce n'est pas que la part se déplace d'un point : c'est que le marché a gagné huit points de taux en trois mois. Il se concentre tandis qu'il croît.
En dessous des revenus se trouve la part de fer, qui décide de ce qui se passe lorsque quelque chose se casse : les trois concentrent 🟢 57 % de toute la capacité hyperscale du monde, vingt marchés étatiques ou métropolitains concentrent 60 % du total mondial de cette capacité — et non pas des 57 % des trois — et seulement la Virginie du Nord et Pékin totalisent 17 %. Sur ces vingt marchés, quinze sont aux États-Unis et <em>un</em> en Europe Synergy Research Group (primaria). Lorsque nous verrons plus tard les parlements européens discuter de la façon de sortir, il conviendra de s'en souvenir : ce n'est pas un problème de contrats, c'est de géographie du béton.
Et puis il y a Cloudflare, la case que j'ai la moins bien comprise. Ce n'est pas un quatrième hyper-scaler : c'est une autre couche, avec une concentration encore plus élevée. Elle se situe devant 24,9 % de tous les sites Web de la planète, soit 84,5 % du marché de proxy inversé ; le deuxième est Amazon CloudFront avec 1,7 % de sites et 5,7 % du segment, suivi de Fastly (0,9 %), DDoS-Guard et Akamai (0,7 % chacun) W3Techs (primaria, panel propio). Quatre-vingt-quatre contre cinq. En DNS autoritaire, le modèle se répète de manière plus douce : Cloudflare 18,1 %, GoDaddy 9,9 %, Hostinger 4,5 % W3Techs (primaria, panel propio). Sur l'autre couche du DNS, je laisse l'avertissement : la vérification de l'angle de gouvernance des noms a renversé ce que j'affirmais dans le brouillon — que le Département du Commerce américain continue d'approuver les modifications de la zone racine —. Cela a pris fin avec la transition de l'IANA le 1er octobre 2016, et la section correspondante le traite en profondeur. L'autorité sur les noms et la concentration du service de noms sont des choses distinctes ; je les ai mélangées.
Quatre-vingt-quatre contre cinq : la couche que presque personne ne regarde
Répartition du marché des proxy inverses au 28 août 2026 selon le panel de W3Techs. Cloudflare est devant 24,9 % de tous les sites web du monde, et cela avec 70,6 % des sites ne utilisant aucun proxy. Le bloc "restant" est le reste jusqu'à 100 % des cinq parts publiées. En DNS autoritaire, la photo est beaucoup moins concentrée : Cloudflare 18,1 %, GoDaddy 9,9 %, Hostinger 4,5 %.
Ver los datos
| Concepto | Valor |
|---|---|
| Cloudflare | 84,5 % |
| Amazon CloudFront | 5,7 % |
| Fastly | 3,1 % |
| DDoS-Guard | 2,5 % |
| Akamai | 2,3 % |
| Restant | 1,9 % |
La mesure formelle confirme l'intuition : l'indice Herfindahl-Hirschman du marché CDN est passé de 2 448 à 3 410 depuis juin 2021 parmi les 10 000 sites les plus visités — au-dessus de 2 500, on considère déjà une concentration élevée, et les lignes directrices sur les fusions de la DOJ et de la FTC de 2023 ont abaissé ce seuil à 1 800 — et la Société Internet avertit que les trois principaux de chaque catégorie peuvent affecter 50 à 70 % de tous les sites Internet Society Pulse (secundaria confiable). Je corrige également par omission : j'avais attribué un indice 7 à cette couche et avec ces chiffres, il est en dessous. Et une correction d'hygiène : le brouillon soutenait l'échelle de Cloudflare avec des chiffres d'un agrégateur de statistiques de SEO — "plus de 20 % du trafic global", "41,88 millions de sites" —. La vérification les a renversés : site sans méthodologie ni source primaire traçable. Je les ai remplacés par W3Techs.
Le thermomètre du CDN indique 3,410 ; l'alarme du DOJ se déclenche à 1,800
L'indice Herfindahl-Hirschman du marché CDN parmi les 10 000 sites les plus visités est passé de 2 448 en juin 2021 à 3 410. Les lignes directrices sur les fusions de 2023 du DOJ et de la FTC ont abaissé à 1 800 le seuil de marché fortement concentré, contre les 2 500 cités par la source elle-même. La couverture atteint 10 000 car c'est le maximum théorique de l'indice. La Société de l'Internet met en garde contre le fait que les trois premiers de chaque catégorie peuvent affecter 50 à 70 % de l'ensemble des sites.
3,410
HHI du marché CDN parmi les 10 000 sites les plus visités
Ver los datos
| Indicador | Valor |
|---|---|
| HHI du marché CDN parmi les 10 000 sites les plus visités | 3,410 |
Douze mois de déclin dans la couche invisible (juil. 2025 - jan. 2026)
Cinq incidents consécutifs dans l'infrastructure que presque personne ne regarde. Aucun n'a été une attaque : tous sont survenus de l'intérieur, et dans le cas vénézuélien, Cloudflare conclut qu'il s'agit probablement d'un accident.
- 14 juil. 2025Le résolveur public 1.1.1.1 de Cloudflare est hors service pendant 62 minutes.
- 19-20 oct. 2025Une défaillance de DNS dans DynamoDB met hors service les services d'AWS pendant deux jours.
- 18 nov. 2025Cloudflare : le Bot Management est hors service de 11h20 à 17h06 UTC.
- 2 jan. 2026Fuite hairpin de CANTV au Venezuela ; Cloudflare conclut qu'il s'agit probablement d'un accident.
- 22 jan. 2026Fuite de routes BGP de Cloudflare depuis Miami, 25 minutes.
Ver los datos
| Año | Hecho |
|---|---|
| 14 juil. 2025 | Le résolveur public 1.1.1.1 de Cloudflare est hors service pendant 62 minutes. |
| 19-20 oct. 2025 | Une défaillance de DNS dans DynamoDB met hors service les services d'AWS pendant deux jours. |
| 18 nov. 2025 | Cloudflare : le Bot Management est hors service de 11h20 à 17h06 UTC. |
| 2 jan. 2026 | Fuite hairpin de CANTV au Venezuela ; Cloudflare conclut qu'il s'agit probablement d'un accident. |
| 22 jan. 2026 | Fuite de routes BGP de Cloudflare depuis Miami, 25 minutes. |
Pourquoi est-ce important ? Parce que j'ai documenté l'année. Le 19 octobre 2025, AWS est tombé en panne en raison de ce que son propre post-mortem appelle "une condition de course latente dans le système de gestion DNS de DynamoDB qui a abouti à un enregistrement DNS vide incorrect pour le point de terminaison régional du service". Un enregistrement DNS vide qui s'est propagé à Lambda, ECS, EKS, Fargate, Connect, STS, l'authentification IAM et Redshift Amazon Web Services (primaria). Un mois plus tard, c'est au tour de Cloudflare : un changement de permissions de base de données a fait que une requête a renvoyé des métadonnées en double et que le fichier de fonctionnalités de Bot Management a "doublé de taille", dépassant une limite dure de 200 ; les services CDN, sécurité, Turnstile, Workers KV, le panneau, Access et Email Security ont été interrompus pendant près de six heures, et l'entreprise l'a écrit sans fard : "une panne comme celle-ci est inacceptable" Cloudflare (primaria).
Aucun de ces incidents n'était une attaque, et il n'y a pas non plus de preuve que les trois incidents suivants l'aient été. Le 14 juillet 2025, le résolveur 1.1.1.1 a été indisponible pendant 62 minutes en raison d'une erreur de configuration qui a lié ses préfixes à une topologie de préproduction ; lors de son retrait, le 1.1.1.0/24, Tata Communications l'a annoncé, bien que ce détournement n'ait pas été la cause Cloudflare (primaria). Le 22 janvier 2026, une politique d'exportation trop permissive sur un routeur de Miami a fait que Cloudflare a filtré des préfixes pendant 25 minutes, rejetant au pic environ 12 Gbps Cloudflare (primaria). Et le 2 janvier, CANTV a pris des routes de Sparkle et les a redistribuées à V.tal GlobeNet dans une fuite de type "hairpin" ; le diagnostic est que l'opérateur "a des politiques d'exportation et d'importation de routage insuffisantes" et qu'il s'agit probablement - ainsi que l'écrit Cloudflare, au conditionnel - d'un accident, avec le détail qui m'a laissé froid : "depuis le début de décembre seul, il y a eu onze événements de fuite de route où AS8048 est le responsable de la fuite" Cloudflare (primaria). Voici le contrepoint, car sinon cela ressemble à de l'alarmisme : Doug Madory soutient que de nombreuses fuites signalées sont des "fuites éphémères" qui n'existent que pendant la convergence - dans ses exemples de 2026, aucun message n'a circulé plus d'une ou deux secondes - et que la détection automatisée gonfle le décompte en marquant chaque message Madory / Kentik en APNIC Blog (secundaria confiable). Pas tous les tremblements de terre sont des tremblements de terre.
La défense s'appelle RPKI et va à la moitié : des préfixes observés, 45,38 % sont valides, 1,29 % sont invalides et 53,33 % sont simplement inconnus Cloudflare Radar (primaria, panel en vivo). Le trafic dirigé vers des routes valides est passé de 56,4 % à 62,5 %, et la raison est révélatrice : la majorité du trafic va vers des routes signées, même si seulement environ quatre routes sur dix le sont (43,2 % en IPv4 et 45,2 % en IPv6 au moment de la mesure), car les grands fournisseurs de contenu ont déjà terminé leur déploiement Kentik (secundaria confiable). Traduction : la sécurité du routage s'est également concentrée. Une étude de Tsinghua qui a mesuré plus de 200 préfixes invalides à travers plus de 1 600 AS a trouvé que seul environ 27 % atteignent une protection presque complète et 30,4 % maintiennent des postures permissives ; parmi les Tier-1, Deutsche Telekom filtre 99,1 % et AT&T 98,7 %, mais Level 3 détourne le trafic vers des origines invalides dans plus de la moitié des cas Tian et al., Universidad de Tsinghua (preprint arXiv). La FCC a tenté de réguler : elle exigerait de neuf grands fournisseurs des plans confidentiels de gestion des risques BGP avec des objectifs et des rapports trimestriels FCC, Estados Unidos (primaria). La même logique de "celui qui gagne, gagne presque tout" apparaît dans les points d'échange : Akamai est en tête avec 79 Tbps déployés dans 248 échanges, Meta 69,4, Amazon 51,2 ; Cloudflare est le réseau le plus connecté, présent dans 352 Hernandez / APNIC Blog (secundaria confiable).
Ce qui est nouveau par rapport au projet est que des régulateurs commencent à traiter ces entreprises comme ce qu'elles sont. La Banque d'Angleterre, la PRA et la FCA ont commencé à superviser les premiers "Critical Third Parties" le 13 juillet 2026 — AWS EMEA, Google Cloud EMEA, Microsoft Ireland et Oracle UK —, définis comme des fournisseurs dont la défaillance "pourrait menacer la stabilité ou la confiance dans le système financier du Royaume-Uni" FCA, Reino Unido (primaria). Dans l'Union européenne, les trois autorités ont désigné en novembre 2025 les fournisseurs TIC critiques sous DORA en évaluant l'importance systémique et la substituabilité Autoridad Bancaria Europea, EBA (primaria). Il s'agit d'une supervision prudentielle appliquée au cloud : exactement ce que je laissais comme question ouverte. Bien que le dénouement britannique soit rassurant : la CMA a clôturé son enquête de marché le 31 juillet 2025 en concluant que AWS et Azure ont jusqu'à 40 % chacun et "un pouvoir de marché important et ancré", et a recommandé d'ouvrir des enquêtes sur le statut stratégique de marché pour les deux ; la fiche du dossier ne va pas plus loin que dire que le conseil attendait de décider au premier trimestre 2026 quelle option prioriser CMA, Reino Unido (primaria). Et le chiffre qui m'inquiète le plus : Cloudflare a facturé 696,1 millions de dollars au deuxième trimestre 2026 avec une perte opérationnelle GAAP de 205,7 millions, 30 % de ses revenus Cloudflare / SEC 8-K (primaria). Une entreprise qui ne dépasse pas encore 3 000 millions de dollars par an et qui perd de l'argent est le point unique de défaillance d'un quart du web.
Deux usines en Allemagne
J'ai écrit cette section avec la phrase qu'un miroir d'ASML agrandi à la taille de l'Allemagne aurait des irrégularités inférieures à un millimètre. C'est une image magnifique et je l'ai dû supprimer : elle ne figure pas dans le formulaire 20-F ni dans aucune source primaire de cet angle. Ce que j'ai trouvé, en lisant ce rapport annuel complet auprès de la SEC, est une phrase plus sèche et plus effrayante. Carl Zeiss SMT est le fournisseur unique de lentilles, de miroirs, d'illuminateurs, de collecteurs et d'autres optiques critiques, avec un accord exclusif, et ASML écrit dans son propre dossier de risques que si Zeiss mettait fin à la relation ou ne pouvait pas maintenir la production pendant une période prolongée, "nous cesserions effectivement d'être en mesure de mener notre activité" 20-F: Zeiss proveedor único de óptica.
Nous cesserions effectivement d'être en mesure d'exploiter notre entreprise. C'est ce que dit l'entreprise qui fabrique 100 % des machines EUV de la planète, à propos de son fournisseur. Et le fournisseur n'est pas un conglomérat diffus : la note 26 précise que Zeiss SMT peut développer et produire ces colonnes optiques "uniquement en quantités limitées et uniquement en utilisant des installations de fabrication et de test à Oberkochen et Wetzlar, en Allemagne", selon le principe de "deux entreprises, une seule entreprise" 20-F Nota 26: dos plantas en Alemania. Deux usines. L'économie numérique tout entière dépend de deux adresses postales en Bade-Wurtemberg et en Hesse.
Le lien financier est plus profond que ce que je croyais. ASML détient 24,9 % de Carl Zeiss SMT Holding depuis 2016, lorsqu'il a payé un milliard d'euros en espèces plus environ 220 millions de dollars de R&D et 540 millions en capex sur six ans, avec l'objectif explicite de développer l'optique de High-NA 2016: compra del 24,9% de Zeiss SMT. À la clôture de 2025, il a en outre trois prêts, et non deux : deux lignes de prêt de jusqu'à un milliard d'euros chacune — 839,1 millions de dollars ont été utilisés de la ligne de 2021 et 610,0 millions de la ligne de 2024 — et un troisième de 444 millions d'euros accordé en juillet 2025 ; et il a reconnu 322,8 millions de dollars de bénéfice pour sa participation, ainsi qu'un dividende de 320,5 millions 20-F: préstamos y participación en Zeiss. Le client unique finance son fournisseur unique pour qu'il continue d'être son fournisseur unique. Ce n'est pas une chaîne d'approvisionnement : c'est un organisme à deux têtes.
Il y a un troisième partenaire que le projet ni ne mentionnait : TRUMPF. L'amplificateur laser qui alimente la source EUV a 40 kilowatts et tire 50 000 impulsions par seconde contre 50 000 gouttes de étain par seconde, amplifiant l'impulsion de plus de 10 000 fois ; TRUMPF elle-même décrit la technologie comme l'œuvre de trois entreprises qui l'ont menée à maturité industrielle TRUMPF: láser de 40 kW. En avril 2025, ASML a atteint la première source de lumière EUV de 1 000 watts, après 25 ans d'ingénierie accumulée, et à la fin de l'année, ses clients avaient traité plus de 400 000 plaquettes dans des systèmes High-NA 20-F: fuente de 1.000 W y 400.000 obleas High NA.
Maintenant, la correction de prix, qui est l'une de mes préférences car les données réelles sont meilleures que celles que j'avais. J'avais écrit "High-NA EXE : 5000 : ~380 millions de dollars par unité". Le tableau des ventes par technologie indique autre chose : en 2025, ASML a reconnu 1,156,9 millions d'euros pour quatre systèmes EXE — une moyenne de 289,2 millions —, les 44 NXE ont moyenné 237,4 millions, les 131 systèmes d'immersion ArF 78,7 millions et les i-line 5,7 millions. Une machine High-NA coûte environ 51 fois plus qu'une i-line 20-F: ingresos por tecnología y precios derivados. Avec une nuance qui doit être mentionnée : il s'agit de revenus <em>reconnus</em> par unité, et non de prix de liste, et le document lui-même prévient que les "fast shipments" retardent la reconnaissance. Le volume n'est pas non plus celui que l'on imagine pour le goulet d'étranglement de la civilisation : "nous dérivons la majeure partie de nos revenus de la vente d'un nombre relativement faible de systèmes de lithographie (327 unités en 2025, 418 unités en 2024 et 449 unités en 2023)" 20-F: 327 sistemas en 2025. Trois cent vingt-sept machines par an soutiennent tout, et cela diminue. L'entreprise derrière : 32 700 millions d'euros de ventes, 52,8 % de marge brute, 9 600 millions d'utilité nette et 38 800 millions de backlog à la fin de 2025 Resultados 2025 y guía 2026.
Plus la machine est peu vendue, plus elle coûte cher : 51 fois de la i-line à la High-NA
Chaque point représente une famille de lithographie d'ASML en 2025 : sur l'axe horizontal, les unités vendues et sur l'axe vertical, le revenu moyen par unité en millions d'euros. Il s'agit de revenus reconnus par unité, et non de prix de liste, et les expéditions rapides (fast shipments) retardent cette reconnaissance.
Ver los datos
| Unités vendues en 2025 | Revenu moyen par unité (M€) | Etiqueta |
|---|---|---|
| 4 | 289.2 | EXE / High-NA |
| 44 | 237.4 | NXE |
| 131 | 78.7 | ArF immersion |
| 78 | 12.8 | KrF |
| 54 | 5.7 | i-line |
Où ASML vend : 79,6 % dans trois juridictions
Ventes nettes d'ASML en 2025 par destination, en millions d'euros. La Chine, Taïwan et la Corée du Sud concentrent près de 80 % du chiffre d'affaires ; les Pays-Bas, siège de l'entreprise, contribuent pour 4,7 millions.
- Chine — 29%
- Taïwan — 26%
- Corée du Sud — 25%
- États-Unis — 13%
- Japon — 4%
- Singapour — 2%
- EMEA — 2%
- Pays-Bas — 0%
Ver los datos
| Segmento | Valor |
|---|---|
| Chine | 9 519,7 M€ |
| Taïwan | 8 337,9 M€ |
| Corée du Sud | 8 159,6 M€ |
| États-Unis | 4 089,1 M€ |
| Japon | 1 420,9 M€ |
| Singapour | 608,4 M€ |
| EMEA | 524,3 M€ |
| Pays-Bas | 4,7 M€ |
La géographie est le cœur géopolitique et n'était pas dans le brouillon. En 2025, la Chine représentait 29,1 % des ventes nettes, Taïwan 25,5 % et la Corée du Sud 25,0 % : 🟢 près de 80 % de la facturation en trois juridictions. Le 20-F précise l'étendue du contrôle, qui n'est pas total : en vertu des lois néerlandaises, américaines et autres, ASML nécessite une licence d'exportation pour les systèmes EUV, pour certains DUV d'immersion et pour certains de ses autres produits 20-F: licencias y 79,6% en tres jurisdicciones. En euros : Chine 9 519,7 millions, Taïwan 8 337,9, Corée 8 159,6, États-Unis 4 089,1 et les Pays-Bas — où se concentre la fabrication — 4,7 millions, bien que 5 342,4 millions d'actifs à long terme soient également présents. Et ce n'est pas tout : les États-Unis apportent également 1 380,4 millions de ces mêmes actifs fixes 20-F: ventas y activos por región. Le pays qui abrite le monopole est celui qui lui achète le moins.
Sur qui donne les ordres, j'ai trouvé deux choses qui corrigent le brouillon. Premièrement : l'autorité de délivrance de licences a déjà déménagé. Depuis le 7 septembre 2024, les systèmes d'immersion NXT : 1970i et 1980i nécessitent une licence <em>néerlandaise</em> — les NXT : 2000i et les suivants l'exigeaient déjà —, un transfert que ASML a qualifié de "changement technique" sans impact financier 2024: la licencia pasa de Washington a La Haya. Deuxièmement : attention aux dates, même celles publiées par l'entreprise elle-même. ASML écrit que les contrôles néerlandais sont "effective January 15, 2025", mais le gouvernement a annoncé ce jour-là qu'ils entreraient en vigueur le 1er avril Países Bajos: controles vigentes desde abril 2025 ; et avec la règle des affiliés — qui rend toute entité détenue à au moins 50 % par quelqu'un de la liste des entités automatiquement restreinte BIS Affiliates Rule (regla del 50%) — le 20-F contient deux dates incorrectes : il indique "October 1, 2025" alors qu'il a été publié le 30 septembre, et il indique une suspension "until November 10, 2026" alors qu'elle court du 10 novembre 2025 au 9 novembre 2026 Suspensión de un año de la Affiliates Rule. Si l'émetteur se trompe dans son propre rapport annuel, n'importe qui peut répéter l'erreur de bonne foi : c'est pourquoi sa chronologie complète est 🟡 en jaune 20-F: cronología de controles (fechas en disputa).
Deux corrections supplémentaires. J'ai écrit "Nikon et Canon ont tenté et ont échoué" : faux dans le présent. ASML détient environ 90 % du marché de l'immersion ArF — et non "plus de 80 %" comme j'ai indiqué —, Nikon a vendu 11 systèmes lors de son exercice 2024 et aspire à livrer un prototype de nouvelle génération en 2027 avec une collaboration qui s'étend au-delà de 2030. En revanche, dans le domaine de l'EUV, il n'y a aucun concurrent annoncé Nikon: el competidor residual en DUV. En ce qui concerne l'alternative chinoise, le CSIS est sobre : SMEE détient 4 % du marché des équipements i-line, les 7 nm de SMIC ont été obtenus avec DUV accumulé avant les contrôles, les rumeurs de 5 nm "ont été démenties" et l'EUV reste "hors de portée malgré des investissements massifs de l'État" CSIS: veredicto sobrio sobre litografía china. TrendForce ajoute de la texture : SiCarrier a breveté un quadruple patterning avec DUV pour des performances "de classe 5 nm" sans EUV, il y aurait une voie alternative de plasma par décharge qui serait développée par Harbin Provincial Innovation et qui aurait été testée dans les installations de Huawei à Dongguan — la source elle-même tempère avec "believed" et "reportedly" —, et la prévision est de ne pas atteindre une production sub-10 nm avant 2030, avec des puces de 5 nm de SMIC qui ne rendraient que 33 % TrendForce: DUV chino y la vía LDP. J'ai également supprimé de la version préliminaire l'épisode d'août 2026 dans lequel le secrétaire américain au Commerce aurait fait pression sur la direction d'ASML : je n'ai pas trouvé cela étayé par le 20-F ni par les sources primaires de cet angle, et une telle accusation ne peut être publiée avec moins que cela.
Vingt-cinq pays à la recherche de la sortie de secours
C'est la section où le fact-checking a le plus endommagé la version préliminaire. Je commence par la maison : j'avais écrit "Mexique : ATDT créée en 2024". Le Règlement intérieur de l'Agence de transformation numérique et des télécommunications a été publié le 24 janvier 2025, avec l'attribution de "conduire la politique nationale en matière de souveraineté technologique pour la numérisation des démarches et des services" et l'exploitation d'une usine de logiciels publics Diario Oficial de la Federación (México), 2025. Le Programme sectoriel 2025-2030 va plus loin — il propose un Centre de données et un Nuage de gouvernement pour réduire la dépendance à l'égard des fournisseurs privés —, mais il donne le contexte que aucune stratégie ne peut sauter : 20 355 270 personnes sans internet, une couverture urbaine de 99,72 % contre 61,32 % en zone rurale et seulement 46,37 % dans les communautés autochtones Programa Sectorial ATDT 2025-2030, DOF, 2025. Souveraineté technologique pour vingt millions de personnes qui n'ont toujours pas de connexion.
Ce que chaque pays fait réellement : souveraineté numérique mesurée par instrument
Quatorze pays contre quatre instruments. L'intensité est une échelle de 0 à 3 qui évalue la mesure dans la source citée : 3 = instrument en vigueur et déjà exécuté, 2 = approuvé ou annoncé mais pas encore exécuté, 1 = simplement déclaratif (un rapport, une politique sans mécanisme contraignant), 0 = sans preuve dans les sources de cette recherche. La Turquie obtient 2 en localisation car la loi 5651 oblige à stocker à l'intérieur du pays mais ne prévoit pas de sanction spécifique en cas de non-respect ; l'Argentine obtient 1 car Stargate était toujours une lettre d'intention sans contrats, site ni permis.
Ver los datos
| Localisation des données | Nuage souverain | Migration de logiciels | Infrastructure physique | |
|---|---|---|---|---|
| Mexique | 0 | 3 | 2 | 2 |
| France | 0 | 1 | 1 | 0 |
| Pays-Bas | 1 | 2 | 1 | 0 |
| Allemagne (Schleswig-Holstein) | 0 | 0 | 3 | 0 |
| Nigéria | 3 | 3 | 0 | 1 |
| Afrique du Sud | 3 | 3 | 0 | 0 |
| Inde | 3 | 0 | 0 | 0 |
| Vietnam | 3 | 0 | 0 | 0 |
| Arabie saoudite | 3 | 3 | 0 | 0 |
| Turquie | 2 | 0 | 0 | 0 |
| Corée du Sud | 0 | 3 | 0 | 3 |
| Australie | 0 | 0 | 0 | 3 |
| Colombie | 0 | 1 | 0 | 1 |
| Argentine | 0 | 0 | 0 | 1 |
En Europe, la conversation est passée de la rhétorique au budget. Le Sénat français a déposé en juillet 2025 le Rapport n° 830, dont le titre est déjà une thèse : "L'urgence d'agir pour éviter la sortie de route". Il documente 230 millions d'euros dépensés en Microsoft au cours de 2024, 100 millions en Oracle et 146 accumulés dans le cloud depuis 2020, sur un budget étatique de TI de 4,5 milliards ; l'Éducation a renouvelé des licences pour près de 75 millions, avec un plafond de 152 Sénat français, Rapport n°830, 2025. Cela a été déclenché par une audition : le directeur des affaires publiques de Microsoft a répondu, sous serment, qu'il ne pouvait pas garantir que Microsoft ne transférerait jamais des données de citoyens français au gouvernement américain sans le consentement des autorités françaises Sénat français, audition Microsoft, 2025. Et c'est le Rapport n° 830, et non l'audition, qui qualifie le choix de Microsoft pour le Health Data Hub de "erreur caractérisée, si ce n'est une faute politique" Sénat français, Rapport n°830, 2025.
Aux Pays-Bas, quelque chose sans précédent s'est produit : la motion 26643-1315 constate que "la dépendance totale à l'égard des géants de la technologie américaine constitue un danger pour l'autonomie et la cybersécurité des Pays-Bas" et demande d'arrêter les migrations de TIC gouvernementales vers des nuages américains, à moins de vérification indépendante. Le gouvernement l'a déconseillée — "ontraden" — et le parlement l'a approuvée malgré tout, 85 contre 65, ainsi que des motions pour rapatrier le domaine .nl et exiger une stratégie de sortie de tous les systèmes hébergés avec des technologies américaines Tweede Kamer (Países Bajos), Motie 26643-1315, 2025. En Allemagne, il y a une migration réelle, et non un plan : Schleswig-Holstein a informé en décembre 2025 que près de 80 % des postes de son administration étatique en dehors de la zone fiscale utilisent déjà LibreOffice, après avoir déplacé environ 44 000 boîtes aux lettres, avec une économie annuelle supérieure à 15 millions d'euros contre 9 millions de coût unique Gobierno de Schleswig-Holstein, 2025.
Maintenant, les corrections, quatre au total et toutes importantes. <strong>Brésil :</strong> j'avais indiqué que la Medida Provisória du ReData était une politique de souveraineté numérique en cours ; l'expédition du Congrès la marque "SEM EFICÁCIA" — 155 amendements, prorogation en novembre 2025 et caducité le 27 février 2026 sans être devenue loi — et les chiffres que j'avais cités n'apparaissent pas dans le document. La publier comme étant en vigueur aurait été une erreur facilement réfutable. <strong>Kenya :</strong> le brouillon disait que ses règles de localisation étaient en vigueur depuis février 2022 et couvraient "l'assistance sanitaire primaire ou secondaire" ; la source date de décembre 2021 et décrit des règlements <em>proposés</em>, le déclencheur n'est pas "l'intérêt stratégique de l'État" mais "la mise en œuvre d'un bien public", et ce qui est question de primaire et secondaire se réfère à <em>l'éducation</em>, et non à la santé. Trois erreurs en une ligne. <strong>Indonésie :</strong> la correction que j'allais publier — que seuls les opérateurs publics doivent localiser — n'est pas soutenue par la source citée, qui va dans le sens inverse ; la correction est rejetée, et non seulement les données. <strong>Canada :</strong> les pourcentages que j'avais apportés n'ont pas pu être soutenus. Queda l'argument juridique : un accord exécutif sous la CLOUD Act permettrait aux autorités américaines d'obtenir des données canadiennes avec des normes que les tribunaux du Canada ont déclarées inconstitutionnelles, sans révision judiciaire ni notification Appleton, "Whose Law Governs Canadian Data?", SSRN.
Du Sud global sont sortis les mandats les plus sévères. Le Nigéria a publié en octobre 2025 sa National Cloud Policy avec un respect "obligatoire", et sa section 4.3 ne laisse pas place à l'interprétation : les données souveraines de niveau 3 et 4 "doivent être hébergées exclusivement au Nigéria", avec des exemptions uniquement par la voie d'une dispense d'investissement stratégique vérifiable NITDA (Nigeria), National Cloud Policy 2025. L'Afrique du Sud l'a fait avant : les données de gouvernement relatives à la sécurité et à la souveraineté nationale "doivent être stockées uniquement dans des infrastructures numériques situées localement", et ses centres de données ne peuvent pas être construits sur des sites patrimoniaux ni sur des terres de réforme agraire Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024.
En Asie, le modèle est sectoriel. La circulaire de la Reserve Bank of India de 2018 exige que la totalité des données des systèmes de paiement soit stockée "dans un système uniquement en Inde", avec des détails complets de bout en bout Reserve Bank of India, Circular 2018. Le Vietnam oblige depuis octobre 2022 ses entreprises domestiques de télécom, de nuage, de paiement et de réseaux sociaux à stocker des données dans le pays ; pour les entreprises étrangères, l'exigence est activée par une demande du Ministère de la Sécurité publique Vietnam Business Law, 2022. L'Arabie saoudite interdit que des données du secteur public sortent du Royaume pour quelque objectif que ce soit, ni même pour du cache, de la redondance ou de la sauvegarde Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita). Et la Turquie — une autre correction : ce qui est dit sur "l'interdiction de nuage aux institutions publiques depuis juillet 2019" n'a pas pu être soutenu — oblige depuis octobre 2020 les réseaux sociaux avec plus d'un million d'accès quotidiens à désigner un représentant local et à stocker des données dans le pays, avec un détail délicieux : pour cette exigence "aucune pénalité explicite n'a été fournie", contrairement aux amendes fortes qui existent pour les autres obligations Gün + Partners, análisis Ley 5651 (Turquía).
La Corée du Sud doit être comptée correctement car j'ai mal compté. L'incendie a commencé le 26 septembre 2025 dans une batterie au lithium-ion du centre de données du NIRS à Daejeon et a mis hors service 647 services : 96 détruits par le feu et 551 arrêtés préventivement ; trois jours plus tard, seuls 73 avaient été restaurés. La faille critique a été l'absence d'architecture de serveur jumeau, qui a empêché le basculement automatique The Korea Herald, 2025. J'avais écrit que "sur 96 systèmes affectés, 95 avaient une sauvegarde et celui-là non". Ce n'est pas le cas : se sont perdus 858 téraoctets du système G-Drive, huit ans de travail de 125 000 fonctionnaires, et les autorités ont admis qu'il n'y avait pas de sauvegarde parce que le système était "trop grand" pour être sauvegardé DataCenterDynamics, 2025. Pire que ma version : le système où ces 858 téraoctets ont été perdus n'avait simplement pas de sauvegarde, et la raison donnée par les autorités était sa taille.
Six cent quarante-sept services sont arrêtés et 858 téraoctets sans sauvegarde
L'incendie du NIRS de Daejeon a commencé le 26 septembre 2025 dans une batterie au lithium-ion. Attention à la forme en entonnoir : les 551 arrêts préventifs et les 96 destructions par le feu sont les deux parties des mêmes 647, et non deux étapes consécutives, donc les pourcentages entre les barres sont arithmétiques du graphique et non une réelle attrition. On a perdu 858 téraoctets du G-Drive, huit ans de travail de 125 000 fonctionnaires, sans sauvegarde car le système était « trop grand » pour être sauvegardé ; il n'existait pas d'architecture de serveur jumeau permettant le basculement.
−15%
−83%
−24%
−73%
Ver los datos
| Etapa | Valor |
|---|---|
| Services de gouvernement hors service | 647 |
| Arrêts préventifs | 551 |
| Destructions directes par le feu | 96 |
| Rétablis au 29 septembre | 73 |
| Systèmes critiques de niveau 1 rétablis | 20 sur 36 (55,6 %) |
Le Pacifique confirme la partie géopolitique. Le Coral Sea Cable System a été financé à 66,7 % par l'Australie, avec un contrat d'environ 136,6 millions de dollars attribué à Vocus ; le projet avait été attribué en 2017 à Huawei Marine, qui avait déjà signé avec l'entreprise publique des Salomon, jusqu'à ce que l'Australie intervienne en offrant de le cofinancer SubmarineNetworks, Coral Sea Cable System. Le motif a été exprimé sans euphémisme par le Lowy Institute : le câble aurait connecté du matériel chinois à la colonne vertébrale d'Internet domestique de l'Australie, "ce qui a été considéré comme une limite que l'Australie ne franchirait pas, et c'est pourquoi nous sommes intervenus avec une meilleure offre" ABC News Australia, 2021. L'Australie maintient également un centre pour la résilience des câbles dans l'Indo-Pacifique DFAT (Australia), Cable Connectivity and Resilience Centre.
Je conclus avec les deux cas qui montrent le mieux la distance entre l'annonce et la réalisation. La Colombie a approuvé en février 2025 le CONPES 4144, sa politique nationale d'IA à 2030, et le document lui-même reconnaît que "la Colombie ne dispose pas d'une infrastructure solide pour développer et exploiter de manière efficace et durable les systèmes d'IA" Observatorio Privatech, Universidad Externado, 2025. Et l'Argentine, que j'ai qualifiée de "sans stratégie articulée", a fait une annonce énorme : "Stargate Argentina", présenté en octobre 2025, un centre de données patagonien de jusqu'à 500 MW avec environ 25 milliards de dollars sous un régime de 30 ans de bénéfices fiscaux. À mi-2026, il s'agissait toujours d'une lettre d'intention : sans contrats contraignants, sans financement, sans site, sans permis et sans avoir été présenté au gouvernement argentin Buenos Aires Times, 2026. Vingt-cinq milliards de souveraineté annoncés, zéro mètre cube de béton.
Les couches que je n'avais pas comptées
Lorsque j'ai terminé le brouillon, je croyais avoir neuf couches. Il m'en manquait six, et l'une d'elles est la plus fragile de toutes. Tout ce qui suit est nouveau.
Je commence par celle qui m'a privé de sommeil. Toute la toile chiffrée — le petit cadenas — repose sur des certificats, et la majorité d'entre eux sont émis gratuitement par une organisation à but non lucratif. Dans sa lettre de fin d'année, la directrice exécutive d'ISRG écrit que Let's Encrypt est passé de 492 millions de sites à 762 millions en un an, qu'il émet "dix millions de certificats certains jours", qu'au début, 39 % des chargements de page étaient chiffrés et qu'aujourd'hui, dans de nombreuses parties du monde, plus de 95 % le sont, et — le chiffre qu'il faut lire deux fois — que l'organisation est "100 % soutenue par la générosité de ceux qui partagent notre vision" Let's Encrypt: 762 millones de sitios, 100% donativos. La racine cryptographique de près des deux tiers des sites de la planète est une ONG financée par des dons.
Et qui décide des certificats dans lesquels son navigateur a confiance n'est pas non plus un régulateur. La politique du Chrome Root Program exige que les autorités de certification incluses apportent une valeur qui dépasse le risque de leur présence ; avec ce critère, Google a retiré la confiance par défaut aux racines de Chunghwa Telecom, de Taïwan, et NetLock, de Hongrie, en citant "un modèle de non-conformité, des engagements d'amélioration non respectés et l'absence de progrès tangibles et mesurables" Chrome Root Program remueve Chunghwa y NetLock. Le précédent le plus important est Entrust : en juin 2024, Google a annoncé qu'il cesserait de faire confiance à ses racines, et Apple et Mozilla ont fait de même quelques semaines plus tard, après qu'Entrust ait émis incorrectement 26 668 certificats EV entre septembre 2023 et mars 2024 et qu'à 70 jours, il n'ait révoqué qu'environ 75 % d'entre eux, alors qu'un délai de cinq jours était exigé Distrust de Entrust por Chrome (jun 2024). Une entreprise privée a éliminé une autre de la carte de la confiance mondiale par décision propre, avec un simple article de blog. Il n'y a pas de tribunal, pas d'appel, pas de Basilea. C'est exactement la thèse de cet article et je l'avais laissée de côté.
La deuxième couche absente est le temps. Non la connectivité : le temps. L'étude que le NIST a commandée à RTI estime que la perte du service GPS coûterait un milliard de dollars par jour à l'économie américaine, qu'une panne de trente jours pendant la saison des semis pourrait atteindre 45 milliards, et chiffre à 1,4 billion le bénéfice accumulé du GPS depuis les années 80 NIST/RTI: GPS vale $1,000 millones al día. Ce qui en fait une dépendance structurelle, c'est qu'il est <em>mandaté</em> : la règle 4590 de FINRA oblige à synchroniser les horloges d'entreprise avec une source désignée, et le RTS 25 de MiFID II exige jusqu'à 100 microsecondes pour les opérateurs de haute fréquence, en acceptant le GNSS comme traçabilité à UTC FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio. La réglementation financière oblige à dépendre d'un signal satellitaire, et ce signal se dégrade : les événements de perte de GPS ont augmenté de 220 % entre 2021 et 2024, et le plan conjoint de l'EASA et de l'IATA de juin 2025 recommande de "maintenir une sauvegarde pour le GNSS avec un réseau opérationnel minimum d'aides à la navigation traditionnelles" IATA/EASA: eventos de pérdida de GPS +220%. La recommandation officielle est de revenir aux phares radio. Les États-Unis l'ont reconnu dès 2020, lorsque l'ordre exécutif 13905 a déclaré que l'interruption ou la manipulation des services de position, de navigation et de temps peut affecter la sécurité nationale et économique Orden Ejecutiva 13905 sobre PNT.
Les couches manquantes : concentration de l'infrastructure invisible
Part du principal acteur dans six couches qui apparaissent rarement dans le débat sur la concentration. Il manque deux couches qui ne sont pas mesurées en pourcentage : le film de construction d'Ajinomoto, le matériau de choix de « presque tous les processeurs haute performance », et Let's Encrypt, qui soutient 762 millions de sites avec 100 % de dons. Ce dernier n'est pas un problème de part de marché mais de fragilité du financement.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Arm · processeur de smartphone | >99 % |
| Chine · traitement des terres rares lourdes | 99 % |
| Play Store · téléchargements Android | >90 % |
| Cinq fabricants · plaquettes de 300 mm | 85% |
| ASE + Amkor · assemblage et test (top 10 OSAT) | ~60% |
| Ingas + Cryoin · néon de grade semi-conducteur | 45-54% |
La troisième démontre l'argument dans la pratique, avec une date. En mai 2025, le Bureau of Industry and Security a envoyé des lettres "is-informed" à Synopsys, Cadence et Siemens EDA : "une licence est désormais requise pour l'exportation, la réexportation ou le transfert dans le pays de logiciels EDA" lorsque une partie est en Chine. Synopsys a suspendu sa directive financière. Le 2 juillet, le BIS a révoqué la restriction BIS enciende y apaga el EDA en cinco semanas. Cinq semaines d'activation et de désactivation : sans ce logiciel, aucun circuit intégré moderne ne peut être conçu, et trois entreprises se sont avérées être un interrupteur opérationnel depuis Washington. Voici une autre correction : j'allais publier que ces trois entreprises représentent environ 74 % du marché (31, 30 et 13 %). La vérification a montré que la citation n'est pas dans la source à laquelle elle était attribuée et que cette source dit quelque chose de différent et plus fort. Comme le nombre n'a pas résisté, je ne publie aucun : je me contente du fait démontré, qui est l'interrupteur.
Les interrupteurs qui s'éteignent avec une lettre ou une entrée de blog
Six décisions qui ont changé l'accès à une couche entière d'infrastructure sans passer par un parlement : un décret exécutif, deux lettres administratives, une désignation réglementaire et deux annonces de programme de racines. Dans la même liste figure la suppression de la confiance par défaut à Chunghwa Telecom et NetLock par le programme Chrome Root, qui n'apparaît pas dans la ligne car la source de cette enquête ne consigne pas sa date.
- fév 2020Le Décret exécutif 13905 reconnaît que manipuler les services de position, de navigation et de temps affecte la sécurité nationale et économique.
- 27 juin 2024Chrome annonce le distrust des racines d'Entrust ; Apple l'applique après le 15 novembre et Mozilla après le 30.
- 4 avr 2025L'Annonce n° 18 du MOFCOM impose une licence immédiate sur sept terres rares moyennes et lourdes et leurs aimants.
- mai 2025Le BIS envoie des lettres "is-informed" à Synopsys, Cadence et Siemens EDA exigeant une licence.
- 2 juil 2025Le BIS révoque la restriction cinq semaines plus tard.
- 22 oct 2025La CMA désigne Apple et Google avec un "statut de marché stratégique".
Ver los datos
| Año | Hecho |
|---|---|
| fév 2020 | Le Décret exécutif 13905 reconnaît que manipuler les services de position, de navigation et de temps affecte la sécurité nationale et économique. |
| 27 juin 2024 | Chrome annonce le distrust des racines d'Entrust ; Apple l'applique après le 15 novembre et Mozilla après le 30. |
| 4 avr 2025 | L'Annonce n° 18 du MOFCOM impose une licence immédiate sur sept terres rares moyennes et lourdes et leurs aimants. |
| mai 2025 | Le BIS envoie des lettres "is-informed" à Synopsys, Cadence et Siemens EDA exigeant une licence. |
| 2 juil 2025 | Le BIS révoque la restriction cinq semaines plus tard. |
| 22 oct 2025 | La CMA désigne Apple et Google avec un "statut de marché stratégique". |
La quatrième couche est la propriété intellectuelle de l'architecture. Arm déclare que ses CPU ont permis le calcul avancé dans plus de 99 % des smartphones vendus pendant l'exercice clos le 31 mars 2025, et que ses clients ont embarqué cumulativement plus de 310 milliards de circuits intégrés basés sur Arm Arm: >99% de smartphones, 310 mil millones de chips. Un licencié de propriété intellectuelle contrôlé par SoftBank perçoit des redevances sur pratiquement chaque téléphone de la planète sans fabriquer quoi que ce soit.
La cinquième est la porte par laquelle le logiciel arrive à l'utilisateur. La CMA britannique l'a décrit sans diplomatie : l'App Store est la seule voie d'accès aux applications natives sur iOS, "so it has a monopoly", et même si sur Android des magasins alternatifs peuvent être préinstallés, ceux-ci rencontrent des obstacles pour attirer les développeurs et les utilisateurs ; les deux sont "must-have trading partners" CMA 2022: duopolio de tiendas de apps. Plus de 90 % des téléchargements sur Android proviennent de Play Store, et le rapport appelle cet arrangement un "stranglehold over these key gateways" où les deux fixent unilatéralement "the rules of the game" CMA 2022: 90% de descargas Android vía Play Store. Ici, il y a eu une réponse : le 22 octobre 2025, la CMA a désigné Apple et Google avec un "statut de marché stratégique" sur les plateformes mobiles, première application complète du régime britannique, après que la Commission européenne les ait déjà désignés services de plateforme centrale sous la DMA en 2023 Designación SMS de la CMA (oct 2025).
La sixième concerne les matériaux, la plus physique. Jusqu'en 2023, la Chine concentrait 99 % du traitement mondial des terres rares lourdes, avec une production minimale dans une raffinerie vietnamienne qui est fermée depuis un an ; même Lynas, le plus grand producteur non chinois, envoie ses oxydes en Chine pour les raffiner CSIS: China procesa 99% de tierras raras pesadas. Le 4 avril 2025, le ministère du Commerce chinois a imposé une licence d'exportation immédiate pour sept terres rares moyennes et lourdes - samarium, gadolinium, terbium, dysprosium, lutécium, scandium et yttrium - ainsi que pour leurs matériaux magnétiques permanents MOFCOM Anuncio No. 18: siete tierras raras. En dessous, il y a trois goulets d'étranglement supplémentaires, tous jaunes : 🟡 le substrat ABF d'Ajinomoto, matériau de choix pour "presque tous les CPU haute performance" Ajinomoto Build-up Film (ABF) ; les plaquettes de 300 mm, où cinq fabricants contrôlent environ 85 % de la capacité mondiale et où les deux entreprises japonaises combinées dépassent la moitié du volume mondial Obleas de 300 mm: cinco fabricantes, 85% ; et le néon, où l'Ukraine fournissait environ 70 % du néon mondial avant la guerre Neón ucraniano: el peso de Ucrania, avec deux entreprises - Ingas et Cryoin - qui, selon un reportage de Reuters du 11 mars 2022, couvraient entre 45 % et 54 % du néon de grade semi-conducteur de la planète et ont arrêté les livraisons après l'invasion.
Il y a une septième qui entre avec des nuances : l'assemblage et les tests. Les dix plus grands OSAT ont facturé 41,560 milliards de dollars en 2024, et ASE a généré 18,540 milliards - près de 45 % - avec Amkor en deuxième position à 15,2 % : deux entreprises concentrent environ 60 % de la dernière étape physique avant qu'un circuit intégré n'arrive sur une carte OSAT: ASE + Amkor ~60% del top 10. Je le mentionne avec des nuances car ASE est taïwanaise : ce risque se chevauche avec celui de Taïwan que l'article a déjà couvert, et le compter deux fois gonflerait le chiffre.
Dix couches, et dans toutes, le propriétaire dépasse de loin le seuil qui préoccupe le DOJ
Chaque axe est une couche et la valeur est la part de celui qui la contrôle : ASML en lithographie EUV, Taïwan en fabrication de pointe, Samsung + SK hynix + Micron en DRAM, Cloudflare en proxy inversé, Starlink en satellites manœuvrables actifs, Chine en terres rares lourdes, Arm en CPU de smartphone, AWS + Azure + Google Cloud en nuage public, Let's Encrypt en certificats TLS et Verisign en domaines enregistrés. Le polygone intérieur est le 30 %, la part combinée à partir de laquelle les lignes directrices de fusion de 2023 activent une présomption structurelle. Et voici la nuance qui doit être dite à haute voix : cette présomption est de contrôle de fusion et exige en outre une augmentation du HHI supérieure à 100 points, ce n'est pas un test statique de concentration. La lire comme si c'était le cas serait exactement la même erreur de catégorie que cette pièce reproche à l'indice SAMCI.
- Part de l'acteur ou du bloc dominant (%)
- Seuil de présomption structurelle (30%)
Ver los datos
| Eje | Part de l'acteur ou du bloc dominant (%) | Seuil de présomption structurelle (30%) |
|---|---|---|
| Lithographie EUV | 100 | 30 |
| Puces de pointe | 90 | 30 |
| DRAM | 91.5 | 30 |
| Proxy inversé | 84.5 | 30 |
| Satellites actifs | 75 | 30 |
| Terres rares lourdes | 99 | 30 |
| CPU de smartphone | 99 | 30 |
| Nuage public | 63 | 30 |
| Certificats TLS | 63.7 | 30 |
| Domaines | 44.6 | 30 |
Je termine avec ce que j'ai décidé de <em>ne</em> pas inclure, car dans un article sur la concentration, il est important de dire où il n'y en a pas. J'ai considéré l'ouverture d'une couche de registres de domaine et l'ai rejetée : GoDaddy, le plus grand au monde, ne détient que 12,27 % du marché, avec Namecheap en deuxième position à 2,78 % et plus de 2 400 registres accrédités par l'ICANN ; c'est une fragmentation, et le véritable goulet d'étranglement se trouve dans l'enregistrement de .com et dans la racine du DNS, que l'article traite déjà Descarte: registradores de dominio. J'ai également rejeté l'idée de donner une section propre aux CA de messagerie et S/MIME : la concentration ici est la même que celle du PKI web - Let's Encrypt émet les certificats de 64,4 % de tous les sites, selon W3Techs -, j'ai donc fusionné cela dans la couche de confiance Descarte: CA de correo / S-MIME. J'avais initialement identifié neuf couches. Il y en a quinze, et la plus fragile est maintenue grâce à des dons.
Dix couches, et dans toutes, le propriétaire dépasse de loin le seuil qui préoccupe le DOJ
Chaque axe est une couche et la valeur est la part de celui qui la contrôle : ASML en lithographie EUV, Taïwan en fabrication de pointe, Samsung + SK hynix + Micron en DRAM, Cloudflare en proxy inversé, Starlink en satellites manœuvrables actifs, Chine en terres rares lourdes, Arm en CPU de smartphone, AWS + Azure + Google Cloud en nuage public, Let's Encrypt en certificats TLS et Verisign en domaines enregistrés. Le polygone intérieur est le 30 %, la part combinée à partir de laquelle les lignes directrices de fusion de 2023 activent une présomption structurelle. Et voici la nuance qui doit être dite à haute voix : cette présomption est de contrôle de fusion et exige en outre une augmentation du HHI supérieure à 100 points, ce n'est pas un test statique de concentration. La lire comme si c'était le cas serait exactement la même erreur de catégorie que cette pièce reproche à l'indice SAMCI.
- Part de l'acteur ou du bloc dominant (%)
- Seuil de présomption structurelle (30%)
Ver los datos
| Eje | Part de l'acteur ou du bloc dominant (%) | Seuil de présomption structurelle (30%) |
|---|---|---|
| Lithographie EUV | 100 | 30 |
| Puces de pointe | 90 | 30 |
| DRAM | 91.5 | 30 |
| Proxy inversé | 84.5 | 30 |
| Satellites actifs | 75 | 30 |
| Terres rares lourdes | 99 | 30 |
| CPU de smartphone | 99 | 30 |
| Nuage public | 63 | 30 |
| Certificats TLS | 63.7 | 30 |
| Domaines | 44.6 | 30 |
Metodología de esta investigación
Cet article a commencé comme un brouillon de 38 minutes et s'est terminé par sa révision. Dix lignes de recherche parallèle, une par couche, ont consulté 660 sources distinctes et ont produit 249 affirmations ; un fact-check adversarial a vérifié 248 et en a rejeté 12 en rouge. Un deuxième audit a été effectué sur le texte déjà écrit, phrase par phrase, à la recherche de chiffres sans soutien dans la source citée, de surinterprétations et d'attributions incorrectes : 58 problèmes ont été trouvés et tous les graves ont été corrigés.
Chaque donnée comporte son niveau de confiance : 🟢 source primaire ou plusieurs sources indépendantes concordantes, 🟡 source secondaire ou une seule analyse spécialisée. Le feu de circulation de chaque citation a été aligné de manière automatique sur le corpus vérifié, et non selon le jugement de l'auteur.
Ce qui m'a le plus coûté était d'accepter que beaucoup de mon brouillon ne tiendrait pas. "Il n'existe aucun traité international contraignant pour protéger les câbles sous-marins" est faux : le Convenio de París de 1884 existe. Les revenus de Starlink que j'ai publiés étaient erronés d'un facteur de trois, le Big Fund chinois d'un facteur de sept, et l'épisode de Crimée que j'ai attribué à Isaacson a été rétracté par Isaacson lui-même. L'indice de concentration satellitaire que j'ai cité s'est avéré être une métrique fabriquée, et j'y ai consacré une autopsie dans l'article car l'erreur est instructive.
Fuentes
- 600 cables, 200 fallos al año, dos tercios por anclas
- CSIS: mitad del ancho de banda y 87%+11% de fabricación
- Serie histórica 2012-2016 (14x vs 3x)
- De 20 cables (2017) a más de 60
- Convenio de París de 1884, todavía en vigor
- La CONVEMAR no heredó el derecho de abordaje de 1884
- Lieber Institute: no hay jurisdicción universal
- Eagle S: desestimado y revivido en apelación
- EJIL:Talk! — el razonamiento del art. 97(1)
- Yi Peng 3: la SHK no pudo determinar intencionalidad
- Recorded Future: 80 buques y 40 días de reparación
- Rubymar: misil, deriva y tres cables cortados
- Saná anuncia la reparación del Mar Rojo
- SMW4 e IMEWE: Azure admite mayor latencia
- ICPC: 63 buques cableros en el registro
- SubTel Forum: 3,000 MDD para renovar la flota a 2040
- Cuatro fabricantes concentran el 98% del mercado
- EU Action Plan on Cable Security (JOIN(2025) 9)
- Evaluación de riesgos UE y Regional Cable Hubs
- 347 millones de euros de la UE (feb 2026)
- Axis Intelligence, limitaciones de SAMCI, 2026
- Andrew Jones, SpaceNews, 9 abr 2026
- DOJ y FTC, Merger Guidelines, 18 dic 2023
- Axis Intelligence, catálogo de reportes, 2026
- Jonathan McDowell, Jonathan's Space Report, 2026
- SpaceX, S-1, factores de riesgo, 2026
- Jonathan McDowell, Starlink Statistics, 27 ago 2026
- CelesTrak SATCAT Boxscore, 28 ago 2026
- Elon Musk, vía TheWrap, sep 2023
- Kyiv Independent sobre reportaje especial de Reuters, 25 jul 2025
- Tom Balmforth, Reuters, 5 feb 2026
- Kyiv Independent, 5 feb 2026
- Reuters, declaración de Krivoruchko, 17 feb 2026
- Amazon, actualizaciones de misión Leo, 2026
- FCC, Orden DA 26-553, 5 jun 2026
- SatNews, resultados anuales Eutelsat, 9 ago 2026
- SpaceNews, Eutelsat, 2025
- Comisión Europea, DG DEFIS, 7 ago 2026
- Jeff Foust, SpaceNews, 16 dic 2024
- NTIA, 2014
- Verisign/ICANN ante NTIA, 2015
- IANA/PTI, 2016
- NTIA, Verisign Cooperative Agreement
- ICANN, RZMA
- ICANN, IFR
- Verisign, Form 10-K FY2025 (SEC)
- NTIA, 2018
- NTIA, noviembre 2024
- Domain Name Wire (Allemann), abril 2026
- ICANN, .COM Fee Schedule 2024
- Verisign, Form 10-Q Q2 2026 (SEC)
- DNIB/Verisign, julio 2026
- ICANN, Funding by Source FY25
- American Economic Liberties Project, 2024
- Root Server Technical Operations Association, 2026
- ICANN OCTO-010 (Conrad), 2020
- IANA, agosto 2026
- Huston/APNIC, 2025
- ICANN RSS GWG, febrero 2026
- Root Server Operators, julio 2026
- ICANN (Marby), marzo 2022
- TrendForce, comunicado 12-jun-2026 (1Q26)
- TrendForce, comunicado 12-mar-2026 (4Q25)
- Counterpoint Research (2Q26)
- Taipei Times, 14-mar-2026 (cierre anual 2025)
- US Dept. of Commerce / ITA (1-dic-2025)
- Observer Research Foundation, Special Report No. 304 (abr-2026)
- TSMC, comunicado de resultados 2Q26
- TSMC, comunicado 4-mar-2025
- TrendForce, 16-jul-2026 (Arizona US$265 mil millones)
- The Register, 17-jul-2025 (cita C.C. Wei)
- TSMC, comunicado 6-dic-2022 (anuncio original Arizona)
- TrendForce, 24-mar-2026 (Arizona Fab 2)
- Tom's Hardware (retraso JASM fase 2)
- TrendForce, 3-ago-2026 (sismo Kumamoto)
- TrendForce, 20-nov-2025 (ESMC Dresde)
- TrendForce, 27-abr-2026 (capacidad 3nm/2nm)
- Energy Administration, MOEA Taiwán
- Global Taiwan Institute, 12-nov-2025
- Taiwan Business TOPICS / AmCham, 16-abr-2026
- Domino Theory / CIER, 10-nov-2025
- CSIS, 22-abr-2026 (Ormuz en 8 gráficas)
- Atlantic Council (Kevin Li), 19-mar-2026
- Taipei Times, 24-mar-2026 (respuesta del MOEA)
- Taiwan News, 12-may-2026
- Caixin Global, 28-may-2024 (Big Fund III)
- TrendForce, 7-ago-2026 (giro del Big Fund III)
- Tom's Hardware (litografía china)
- Doc. 43: plazo del 2 de septiembre de 2026 y O'Melveny
- TrendForce News: "17 consumidores" y daños triples
- Demanda ¶13: retiro coordinado de DDR3 y DDR4
- SK hynix 2T26: margen operativo de 76%, utilidad +557%
- Micron cierra Crucial (comunicado propio, 3 dic 2025)
- TrendForce spot 28 ago 2026: DDR4 69% más caro que DDR5
- Counterpoint 2T26: reordenamiento de cuotas DRAM
- Counterpoint: serie trimestral de cuotas DRAM y HBM
- DOJ 05-540 (2005): la multa de 300 MDD a Samsung
- Comisión Europea IP/10/586 (2010): €331,273,800
- TrendForce 5 ene 2026: +55-60% QoQ en 1T26
- TrendForce 3 jul 2026: desaceleración a 13-18% en 3T26
- TrendForce 9 jul 2026: los LTA topan los aumentos
- IDC: impacto en precios de PC y smartphones en 2026
- Noveno Circuito 2022: el precedente que hace difícil ganar
- Respuesta de Micron a la demanda (vía Quartz)
- IEA: cuellos de botella y "not all projects"
- IEA 2025: línea base 415 TWh y per cápita EE.UU.
- IEA: plazos y precios de cables y transformadores
- POWER: 128/144 semanas y precios de transformadores
- PJM: 38% y 46% de cargos por data centers
- POWER: subasta PJM, CenterPoint, Exelon 22%
- ERCOT: 233 GW de cola de gran carga
- LBNL Queued Up 2026: 2,061 GW en cola
- 298 de 1,066 GW: la carga que no se construirá
- Crane/TMI: licencia esperada mayo 2027
- Amazon/X-energy: construcción al final de la década
- Kairos Hermes 2: hasta 50 MW a TVA
- Meta: hasta 6.6 GW nucleares para 2035
- Constellation-Meta: 1,121 MW desde junio 2027
- Google 2026: 43.6 TWh totales, 42.4 TWh en data centers
- Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico
- Data Center Watch: 75 proyectos, 130 mil MDD en 1T26
- Stargate Abilene: cancelación de 600 MW
- FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- W3Techs (primaria, panel propio)
- W3Techs (primaria, panel propio)
- Internet Society Pulse (secundaria confiable)
- Amazon Web Services (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Madory / Kentik en APNIC Blog (secundaria confiable)
- Cloudflare Radar (primaria, panel en vivo)
- Kentik (secundaria confiable)
- Tian et al., Universidad de Tsinghua (preprint arXiv)
- FCC, Estados Unidos (primaria)
- Hernandez / APNIC Blog (secundaria confiable)
- FCA, Reino Unido (primaria)
- Autoridad Bancaria Europea, EBA (primaria)
- CMA, Reino Unido (primaria)
- Cloudflare / SEC 8-K (primaria)
- 20-F: fuente de 1.000 W y 400.000 obleas High NA
- 2016: compra del 24,9% de Zeiss SMT
- TRUMPF: láser de 40 kW
- Resultados 2025 y guía 2026
- 2024: la licencia pasa de Washington a La Haya
- Países Bajos: controles vigentes desde abril 2025
- BIS Affiliates Rule (regla del 50%)
- Suspensión de un año de la Affiliates Rule
- Nikon: el competidor residual en DUV
- CSIS: veredicto sobrio sobre litografía china
- TrendForce: DUV chino y la vía LDP
- Diario Oficial de la Federación (México), 2025
- Programa Sectorial ATDT 2025-2030, DOF, 2025
- Sénat français, Rapport n°830, 2025
- Sénat français, audition Microsoft, 2025
- Tweede Kamer (Países Bajos), Motie 26643-1315, 2025
- Gobierno de Schleswig-Holstein, 2025
- Appleton, "Whose Law Governs Canadian Data?", SSRN
- NITDA (Nigeria), National Cloud Policy 2025
- Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024
- Reserve Bank of India, Circular 2018
- Vietnam Business Law, 2022
- Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)
- Gün + Partners, análisis Ley 5651 (Turquía)
- The Korea Herald, 2025
- DataCenterDynamics, 2025
- SubmarineNetworks, Coral Sea Cable System
- ABC News Australia, 2021
- DFAT (Australia), Cable Connectivity and Resilience Centre
- Observatorio Privatech, Universidad Externado, 2025
- Buenos Aires Times, 2026
- Let's Encrypt: 762 millones de sitios, 100% donativos
- Chrome Root Program remueve Chunghwa y NetLock
- Distrust de Entrust por Chrome (jun 2024)
- NIST/RTI: GPS vale $1,000 millones al día
- FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio
- IATA/EASA: eventos de pérdida de GPS +220%
- Orden Ejecutiva 13905 sobre PNT
- BIS enciende y apaga el EDA en cinco semanas
- Arm: >99% de smartphones, 310 mil millones de chips
- CMA 2022: 90% de descargas Android vía Play Store
- Designación SMS de la CMA (oct 2025)
- CSIS: China procesa 99% de tierras raras pesadas
- MOFCOM Anuncio No. 18: siete tierras raras
- Ajinomoto Build-up Film (ABF)
- Obleas de 300 mm: cinco fabricantes, 85%
- Neón ucraniano: Ingas y Cryoin
- OSAT: ASE + Amkor ~60% del top 10
- Descarte: registradores de dominio
- Descarte: CA de correo / S-MIME
Questions fréquentes
Combien de câbles sous-marins existent-ils dans le monde ?
TeleGeography suit aujourd'hui plus de 600 câbles actifs et planifiés.
Qui est propriétaire de la majorité de l'infrastructure sous-marine ?
Le CSIS affirme que Google, Meta, Microsoft et Amazon possèdent ou louent environ la moitié de la largeur de bande sous-marine mondiale.
Quel pourcentage du trafic international voyage-t-il par câbles sous-marins ?
Aucune donnée primaire n'a été trouvée pour confirmer le pourcentage exact, mais on sait que les satellites ne représentent que 0,37 % de la capacité internationale des États-Unis.
Quel traité international protège les câbles sous-marins ?
La Convention pour la protection des câbles télégraphiques sous-marins, signée à Paris en 1884, est toujours en vigueur pour 36 États parties.
Combien de navires dans le monde sont dédiés à la maintenance et à l'expansion des câbles sous-marins ?
Il y a environ 80 navires dans le monde dédiés à la maintenance et à l'expansion des câbles sous-marins, et le registre public du International Cable Protection Committee liste environ 63.
Quel est le temps de réparation moyen d'un câble sous-marin ?
Le temps de réparation moyen en 2023 était de 40 jours, bien que dans la région Asie-Pacifique, il puisse atteindre 30 jours à partir de la notification.
Quel pourcentage de la flotte de navires câbliers doit être remplacé avant 2040 ?
Une étude sectorielle estime que 64 % de la flotte atteindra le seuil de 40 ans de durée de vie utile avant 2040.
 Larry
Comentarios
Sé el primero en comentar.