見えないケーブルの所有者
私の草案では、国際トラフィックの95%が436本の海底ケーブルを経由して1.3百万キロメートル移動すると書きました。その3つの数字のうち、2つは検証に耐えられず、3つ目は一次情報源で裏付けられませんでした。TeleGeographyは現在、más de 600 cables activos y planeadosを追跡していますが、436ではありません。CSISはaproximadamente 1.2 millones de kilómetrosを計算していますが、1.3ではありません。有名な95%については、一次情報源を見つけることができなかったため、本文から外しました。しかし、FCCが代替案を測定するために使用するデータを見つけたのは、より強力な証拠であると思います。衛星は0.37% de la capacidad internacional de Estados Unidosを表します。0.37です。誰かがケーブルを切断すると「衛星があれば大丈夫」と言う場合は、その数字を示してください。
所有者については、草案ではGoogle、Meta、Microsoft、Amazonが2012年に海底インフラの10%未満から現在の約半分に増加したと書きました。後半は維持されました:CSISはこれらの4社がposeen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundoと述べています。前半は裏付けられず、代わりに文書化されたデータで置き換えます:2012年から2016年までの間に、これらの4社はmultiplicaron por catorce su capacidad internacional hasta 170 Tbps, mientras todos los demás operadores del planeta juntos apenas la triplicaron hasta 273 Tbps。所有権の生リストは現在36 sistemas de Google, 21 de Meta, 10 de Microsoft y 8 de Amazonを示しています(意図的に黄色です:自動更新ページであり、Metaはすでに22になりました)。TeleGeographyは10年間をまとめています:de 20 cables en 2017 a más de 60。
4社はケーブルを14倍に増やした。世界のその他の地域は3倍に増やした。
2012年から2016年までの4大テクノロジー企業とその他の運航者の海底ケーブルの容量(テラビット/秒)。2本の直線は、公開された数字のある2年間を結んでいる。
- Google、Meta、Microsoft、Amazon
- その他の運航者
Ver los datos
| 年 | Google、Meta、Microsoft、Amazon | その他の運航者 |
|---|---|---|
| 2012 | 12 | 91 |
| 2016 | 170 | 273 |
私が飲み込むのに最も時間がかかった修正は、私自身のもので、断定的でした。私は「海底ケーブルの保護を確保する国際的な拘束力のある条約は存在しません」と書きました。これは間違っています。存在します。それは142歳です。パリで14 de marzo de 1884, entró en vigor en 1888 y sigue vigente para 36 Estados parteに署名された「海底電信ケーブルの保護に関する条約」があります。CONVEMAR(現代の枠組み)の第113〜115条は、están basados literalmente en tres disposiciones de aquel convenio de 1884。問題は、条約がないことではありません。もっと悪いです:条約は存在しますが、役に立たないように設計されています。第113条は、州が自国の船や管轄下にある人による被害を刑事化することを義務付けるだけです、no prohíbe explícitamente que los Estados dañen cables deliberadamente ni establece responsabilidad estatal si lo hacen。
🟢 私を冷ややかにした歴史的な詳細があります:1884年の交渉中に、Estados Unidos propuso equiparar los crímenes contra cables con la piratería y dar jurisdicción universal a todos los Estados. La mayoría lo rechazó。もっとひどいのは、その条約は確かに疑わしいケーブルの船に乗ることを許可していたが、la CONVEMAR no heredó esa disposición。今日、ケーブルへの被害の疑いで乗船する理由はありません。故意にケーブルを損傷した戦闘艦は主権免責を享受します。ロバート・ベックマンは、アレクサンダー・ロットによるライバー研究所のブログで引用されている、無麻酔でそう言います:"ni el Convenio de Cables de 1884 ni la CONVEMAR abordan adecuadamente el daño intencional"。
これは理論ではありません。2024年のクリスマスの日、イーグルS号は90キロメートルにわたって錨を引きずり、5本の海底ケーブルを損傷させた。そのうちの1つは、フィンランドとエストニアの間のエストリンク2電力ケーブルでした。2025年10月、ヘルシンキ地方裁判所はdesestimó el caso contra el capitán y dos oficiales por falta de jurisdicciónを決定しました:事実はフィンランドの排他的経済水域内で発生しましたが、領海外でした。したがって、この問題はジョージア、インド(乗組員の出身国)、またはクック諸島(船の旗の国)に属します。理由は、被害が"incidente de navegación" bajo el artículo 97(1) de la CONVEMAR, cuya redacción no permite excluir los delitos intencionalesを構成したためです。NATO加盟国の重要なインフラストラクチャが破壊され、却下する裁判所はありませんでした。
私の草稿は最悪の形で古くなってしまった。西側の情報機関は、すべてが未熟な乗組員による事故であったと結論付けたと書き、話は終了したと思った。しかし、話は終了していない。2026年8月27日-2日前-el Tribunal de Apelación revocó la desestimación y ordenó reabrir el caso、CONVEMARの海事事故の定義から外れた事件であるため、フィンランドの権限は残っているという理由で、決定はまだ最高裁判所に持ち込まれる可能性がある。また、2024年11月にC-Lion1とスウェーデン・リトアニア間の接続を損なったグレネリヤ・イーペン3号事件については、スウェーデンの事故調査局は2025年4月に"no puede determinarse con certeza si un buque chino dañó intencionalmente los cables"と結論付けた。無罪でも有罪でもない:不確実性である。バルト海ではcuatro incidentes con ocho daños distintos, más cinco incidentes con cinco daños alrededor de Taiwán, entre 2024 y 2025件の事例が報告された-私が書いた「10本のケーブル」ではなかった-。
紅海についても、私の草稿は不完全だった。2024年2月に4本のケーブルが切断されたと書いた。しかし、実際は3本-AAE-1、EIG、SEACOM-で、最も広く受け入れられている説明はルビーマールによるものである:fue alcanzado por un misil hutí el 18 de febrero de 2024, quedó a la deriva arrastrando el ancla, cortó los tres sistemas el 24 de febrero y se hundió el 2 de marzo。しかし、私が書かなかったのは、実際に重要な点である:グローバルなインターネットインフラストラクチャーの修復は、ほとんどの人が認めていない権限によって発行された許可に依存していた。サナア政府は2024年7月23日に作業の終了を発表し、"el Gobierno de Yemen ha provisto las facilidades y permisos necesarios de la Autoridad General de Asuntos Marítimos en Saná"と述べ、「イエメンの水域は完全に安全である」と述べた。2025年9月6日にも、SMW4とIMEWEがイエダ近くで切断され、アズールのステータスページは"mayor latencia en parte del tráfico que antes atravesaba Medio Oriente"を認めた。
142年間の条約、しかし管轄する裁判所は存在しない
海底ケーブルの保護に関する唯一の条約は1884年に締結され、現在も有効である。2024年から2026年までのケーブルの切断事件と、その事件を裁判所に提起しようとしたときの結果。
- 18843月14日:海底ケーブルの保護に関するパリ条約が署名され、現在も約36カ国で有効である。
- 20242月18日:フーシ派のミサイルがルビーマー号に命中。2月24日、同船はAAE-1、EIG、SEACOMのケーブルを切断。
- 20247月23日:サナ政府は、ケーブルの修理は自国の許可が必要であると発表。
- 202411月:イーペン3号が錨を180海里引きずり、C-Lion1号とスウェーデン・リトアニア間の接続ケーブルを損傷する。
- 202412月25日:イーグルS号が5本のケーブルを損傷する。
- 20254月15日:スウェーデンのSHKは、故意性を判断することができないと結論付ける。
- 20259月6日:SMW4号とIMEWE号のケーブルがイェダ近郊で切断される。Azureは待ち時間の増加を認める。
- 202510月:ヘルシンキは、管轄権の欠如を理由に訴訟を却下する。
- 20268月27日:控訴裁判所は訴訟を再開する。
Ver los datos
| Año | Hecho |
|---|---|
| 1884 | 3月14日:海底ケーブルの保護に関するパリ条約が署名され、現在も約36カ国で有効である。 |
| 2024 | 2月18日:フーシ派のミサイルがルビーマー号に命中。2月24日、同船はAAE-1、EIG、SEACOMのケーブルを切断。 |
| 2024 | 7月23日:サナ政府は、ケーブルの修理は自国の許可が必要であると発表。 |
| 2024 | 11月:イーペン3号が錨を180海里引きずり、C-Lion1号とスウェーデン・リトアニア間の接続ケーブルを損傷する。 |
| 2024 | 12月25日:イーグルS号が5本のケーブルを損傷する。 |
| 2025 | 4月15日:スウェーデンのSHKは、故意性を判断することができないと結論付ける。 |
| 2025 | 9月6日:SMW4号とIMEWE号のケーブルがイェダ近郊で切断される。Azureは待ち時間の増加を認める。 |
| 2025 | 10月:ヘルシンキは、管轄権の欠如を理由に訴訟を却下する。 |
| 2026 | 8月27日:控訴裁判所は訴訟を再開する。 |
これらすべてを支えているのは、小さな艦隊である。aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos、国際ケーブル保護委員会の公的登録にはunos 63, advirtiendo que la compilación es "solo con fines ilustrativos"がある。5つの運営者が艦隊の半分以上を占め、2023年の平均修理時間は40日で、アジア・パシフィック地域では通知から30日、北米では15日である。紅海では、文書作業だけでpuede tomar hasta ocho semanas。これに対しては、unos 200 fallos al año, dos tercios de ellos causados por pesqueros y anclasがある。グラフ1は、この艦隊の割り当てを示しており、これが物理層の真正のボトルネックである。
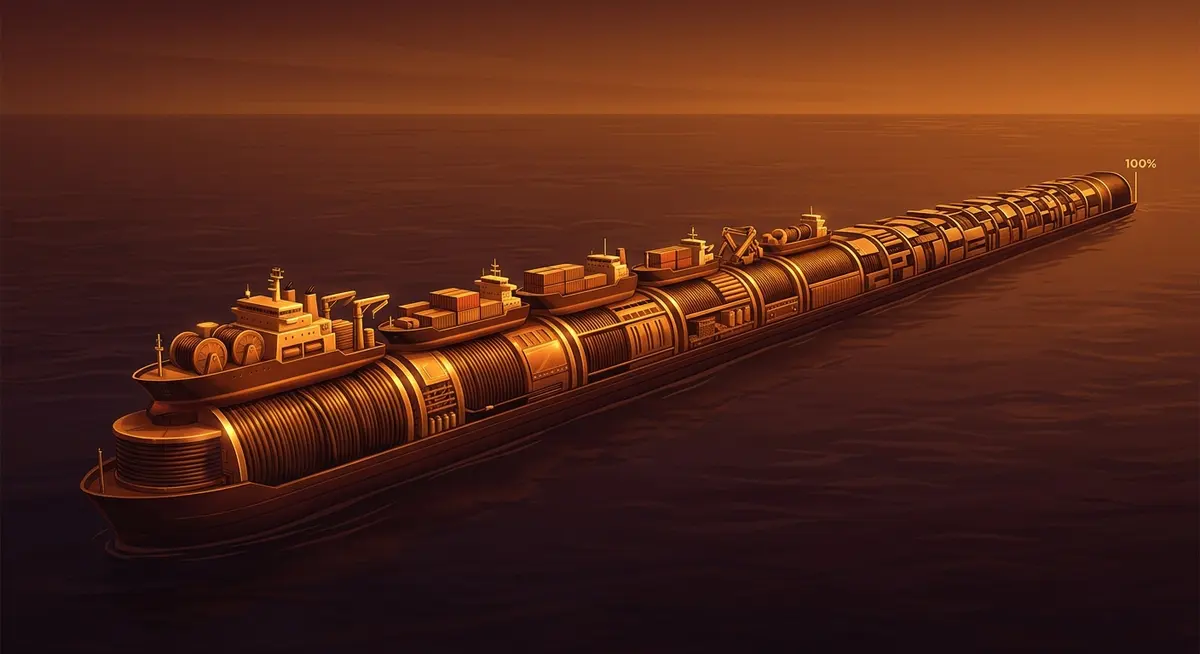
世界のケーブルの修理は誰が行うのか
約80隻の世界のケーブル敷設船の運航者別分配。目盛りは故意に100%まで達するように設定されています。5つの大手運航者では棒を満たせず、不足分は小規模な役者によって分配されます。
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Global Marine | 13% |
| Orange Marine | 13% |
| SubCom | 11.6% |
| ASN (Alcatel Submarine Networks) | 10% |
| Optic Marine | 10% |
艦隊は老化している:業界の研究によると、harán falta unos 3,000 millones de dólares hasta 2040 para reemplazar 15 buques, porque el 64% de la flota cruzará el umbral de 40 años de vida útil antes de esa fecha、年間の修理は36%増加して287になる。製造者もクラブである:2021年にはSubCom、ASN、NECが87% del mercado de manufactura, con HMN Technologies sumando otro 11%を持っていた;別の推定では、これらの4社がcerca del 98%を持っていた。ヨーロッパはついに反応した:un Plan de Acción de Seguridad de Cables en febrero de 2025、evaluación coordinada de riesgos con siete escenarios y 10 millones de euros para Regional Cable Hubs、347 millones de euros entre equipamiento de reparación, monitoreo submarino y 13 "Cable Projects of European Interest"。これは、私が見た最初の本気の対応である。しかし、遅いし、地域的であり、問題は世界的なものである。
空も所有者がいる(そして今やナスダックに上場している)
私が草稿を書いたとき、このセクションの主なデータは、SAMCIという指数だった:スターリンクは10,622個のインターネットLEOサテライトのうち9,600個を運用しており、「90.4 sobre 100」の集中度を持っていた。我々は善意でそれを引用した。後でそれを検証しに行ったところ、解剖することになった。我々はそこから始める。
SAMCIは、次のように定義される:"satélites totales de Starlink dividido entre la suma de todos los satélites conocidos de constelaciones activas de internet LEO, por 100"、3つの入力を持つ:スターリンク9,600(2026年3月31日)、OneWeb 647(2025年12月31日)、アマゾンLeo「375+」(2026年7月)。同じ数学的理由の中に異なる3つの日付、そして「375+」という開いた数字が、分母として使用される。さらに、指数excluye explícitamente a las constelaciones chinas Qianfan y Guowang porque "los conteos de fuente primaria no eran verificables"。それは検証できないわけではない:SpaceNewsは2026年4月にQianfan tenía 126 satélites en órbita y Guowang 168 en fase operativaと報告した。
一番気に食わないのは、オークションの終わりである。指数はそのしきい値を次のように説明する:"para contexto, los reguladores de telecomunicaciones de EE.UU. consideran altamente concentrados los mercados con una cuota de una sola firma superior al 70%"。引用がないし、DOJとFTCの標準に合わない:2023年のマージガイドラインbajaron el umbral de "altamente concentrado" de un HHI de 2,500 a 1,800 y añadieron una presunción estructural desde una cuota combinada superior al 30%。70%などない。さらに、カテゴリのエラーがある:両方の推定は企業の合併を制御するものであり、HHIの増加が100ポイント以上必要であるため、静的な集中度テストでもない。SAMCIを書いた人は、数字を捏造しただけでなく、ツールを混同した。 🔴 そのデータは記事の本文から除外される。
誰がこれを公開しているのか。"la casa de investigación tecnológica que entrega los datos", sin un solo investigador con credenciales verificables y con una LLC estadounidense en el pie que también vende consultoría y seguridad ofensivaと称する会社だ。パターンは体系的だ。毎回の報告で、商標登録のシンボルが付いたインデックスが新しくなっている。また、SAMCIやSSEI以外にも、同じサイトは"Defense AI Anchoring Score" y un "Industrial Depth Ratio"を公開している。引用できる指標を生み出す工場だ。私はそれを引用した。ここで言及するのは、同じことが二度と起こらないようにするためだ。
今度は気まずい話だが、インデックスは方法論的に問題があるものの、集中度は実在し、信頼できる情報源で裏付けられている。三つの正当な分母があり、それぞれ異なる数字を示している。これが正に問題点だ。独立したカタログを最も尊敬されているジョナサン・マクドウェルは、2026年8月13日時点で10,742 Starlinks activos sobre 16,278 payloads activos en órbitaと述べた。スペースX自身は、2026年3月31日時点で"aproximadamente 9,600 satélites Starlink en órbita baja, que representaban aproximadamente el 75% de todos los satélites maniobrables activos"であるとSECに報告している。而且、その宇宙pasó de menos de 1,000 en 2015 a unos 12,700 en 2026である。2026年8月27日時点で、マクドウェルは12,881 Starlinks lanzados y 11,087 funcionandoを数え、CelesTrakのボックススコアは地政学的要素を追加している:de 19,965 payloads en órbita, 13,665 son estadounidenses。グラフ2は、三つの分母をその切り口と情報源とともに並べている。
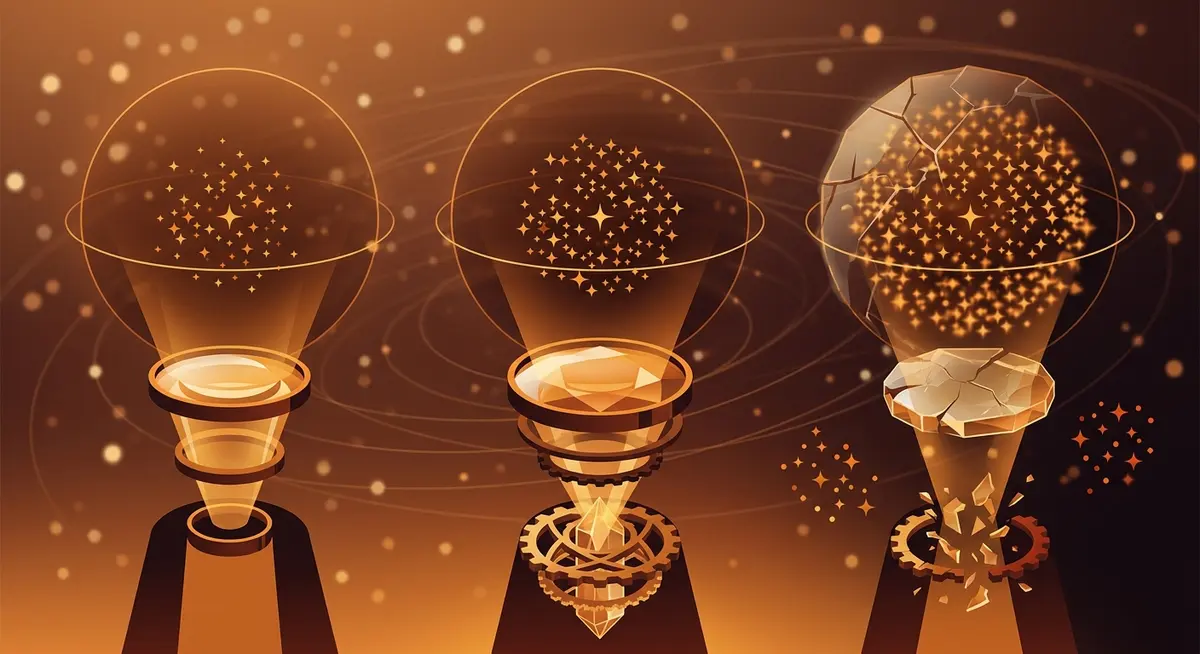
3つの分母、スターリンクの3つの集中度
同じ質問(スターリンクはどれだけの軌道を占めるか)に対する答えは、分数の下に何を置くか、また何の日付を取るかによって、66%、75%、または90.4%となる。3行目は却下される:「375以上」を正確な数字として扱い、QianfanとGuowangは除外される。
| 分子 | 分母 | カットオフ日 | 情報源 | 結果 |
|---|---|---|---|---|
| 10,742 | 16,278のアクティブペイロード | 2026年8月13日 | McDowell | 66% |
| 約9,600 | 約12,700のマニオブラブルアクティブサテライト | 2026年3月31日 | SpaceXのForm S-1 | 約75% |
| 9,600 | 10,622 | 3つの日付を混合 | SAMCI指数 | 90.4 —却下 |
| 13,665(コンテキスト) | 19,965のペイロード | — | CelesTrak | ペイロードの国籍別(米国) |
Ver los datos
| 分子 | 分母 | カットオフ日 | 情報源 | 結果 |
|---|---|---|---|---|
| 10,742 | 16,278のアクティブペイロード | 2026年8月13日 | McDowell | 66% |
| 約9,600 | 約12,700のマニオブラブルアクティブサテライト | 2026年3月31日 | SpaceXのForm S-1 | 約75% |
| 9,600 | 10,622 | 3つの日付を混合 | SAMCI指数 | 90.4 —却下 |
| 13,665(コンテキスト) | 19,965のペイロード | — | CelesTrak | ペイロードの国籍別(米国) |
ここで私の草稿が予想していなかったことが明らかになった。スペースXは公開企業だ。2026年5月20日にS-1を提出し、すでに公開後最初の四半期を報告している。これは利用可能な証拠の性質を変える。なぜなら、監査済みの数字や弁護士によって書かれたリスク要因があるからだ。私の草稿では、Starlinkが「2024年に27億ドルを売上した」と書いた。しかし、財務諸表では別のことが書かれている:コネクティビティ部門は11,387 millones de dólares en 2025, 7,599 millones en 2024 y 3,869 millones en 2023, sobre ingresos totales de 18,674 millonesを生み出した。私はほぼ3倍の要因で間違っていた。反対に、会社はpérdidas netas de 4,937 millones en 2025 y un déficit acumulado de 41,311 millones al 31 de marzo de 2026を報告している。ただし、これらの損失はStarlinkから来ていない。コネクティビティ部門は4,423 millones de dólares de utilidad operativa en 2025, mientras Space perdió 657 millones y el segmento de IA 6,355を生み出した。軌道上の集中度は、忍耐強い資本と他の事業の損失で賄われている。支えている部分はすでに収益を上げている。
軌道を支払うビジネスは2年間で収益を3倍に増やした
SpaceXの年間収益(百万ドル):コネクティビティ部門と全社の収益。2025年には、コネクティビティ部門が全社の収益の過半を占める。
- 接続性
- スペースXの合計
Ver los datos
| 年 | 接続性 | スペースXの合計 |
|---|---|---|
| 2023 | 3869 | 10387 |
| 2024 | 7599 | 14015 |
| 2025 | 11387 | 18674 |
企業統治は、どのインデックスも測れない部分だ。公開前のエロン・マスクは5,569,053,075 acciones Clase B, el 93.6% de esa clase y el 85.1% del poder de voto, y la empresa se acoge a la figura de "controlled company" de Nasdaq para eximirse de tener mayoría de consejeros independientesを所有していた。つまり、活動的な軌道上の物体の2/3を運営する公開企業は、強制的なバランスを必要とする単一の人物によって管理されている。企業はこれを事業リスクとして認めており、SECに提出された段落はその価値がある:"gobiernos u otros clientes podrían mostrarse reticentes a depender de nuestra conectividad satelital si creen que la disponibilidad de esos servicios podría restringirse o suspenderse con base en consideraciones geopolíticas"。これは、書面で認めたスイッチだ。また、"ciertos gobiernos extranjeros han discutido públicamente el uso potencial de armas antisatélite contra la constelación Starlink"を認めている。
このスイッチについて、私の草稿は最も有名で、そして最も間違ったバージョンを繰り返していた。2022年9月、マスクはクリミア近郊のカバーを停止したと言われている。アイザックソンの伝記によると。しかし、アイザックソン自身が2日後に撤回した:"los ucranianos CREÍAN que la cobertura estaba habilitada hasta Crimea, pero no lo estaba. Le pidieron a Musk que la habilitara para su ataque con dron submarino. Musk no la habilitó"、そして彼は情報源を誤解していたと付け加えた。マスクは"las regiones Starlink en cuestión no estaban activadas"と応じた。ここまでの段階でクリミアを事実として繰り返すことは、怠慢だ。🟡 証明されたのは、別の場所での別のエピソードだ:3つの情報源がレUTERSに、マスクがinstruyó a un ingeniero senior desactivar la cobertura sobre Beryslav, en Kherson, durante la contraofensiva ucraniana del otoño de 2022, por temor a que un avance exitoso provocara una respuesta nuclear rusaと語ったと伝えた。つまり、「Starlinkは決してその端末を停止しない」と書いた6か月後だった。
そして2026年2月、メカニズムの性質が変化した。2月5日、キーウの午前3時、Diiaという市民アプリで管理されるホワイトリストのスキームが稼働した。ミハイロ・フェドロフ大臣は"los Starlink incluidos en la lista blanca están funcionando; las terminales rusas ya fueron bloqueadas"と発表し、マスクは「対策は機能したように見えた」と確認した。ウクライナの電子戦専門家、セルヒイ・「フラッシュ」・ベスケストノフは"el enemigo no tiene un problema, el enemigo tiene una catástrofe"とまとめた。ロシア側も確認した:2月17日、ロシア国防副大臣アレクセイ・クリボルチコは国家テレビで"las terminales Starlink llevan dos semanas caídas"と発言した。戦争の両側がカットを認識している:これは実際の交差確認だ。レUTERSとキーウ・インデペンデントの報告を読み合わせると、新しいのは地理的な停止ではなく、デバイスのID登録であることが分かる:民間企業がヨーロッパの戦争前線で、端末ごとに通信を決定している。
そして競争についてはどうなるのか。私の草稿には、Amazonが2026年4月に約375個の衛星とともにビジネスベータを開始したと書かれており、その数字は正確ですが、ベータ開始の日付については確認できませんでしたので、削除します。もっとも重要なのは、FCCがAmazonに免除を与えたことです。なぜなら、Amazonはライセンスの要件を満たしていなかったからです。Amazonは"375+ satélites en órbita" tras 14 misiones, contra 3,232 autorizadosと報告していますが、ライセンスでは1,616を要求していました。規制当局の理由は、"en este momento, solo un operador, SpaceX, está proveyendo banda ancha a consumidores estadounidenses desde órbita baja"という認識を示しています。FCCは独自のルールを柔軟に適用して、2番目の競合他社を作り出すことを目指しましたa cambio de que Amazon pierda prioridad hasta marzo de 2028 o hasta desplegar 50% de la constelación。私のOneWebに関する数字も間違っていました。187百万ユーロでも、Eutelsatの15%でもなかったのです。実際は、297 millones de euros de ingresos LEO, +69.5%, alrededor de una cuarta parte del total al cierre del ejercicio en junio de 2026で、más de 650 satélites OneWeb y un CEO que se define como "el único de dos operadores LEO que hoy no es una empresa estadounidense"でした。Starlinkは約10日間でOneWebが1年間で発生する収益を稼ぎます。また、欧州の公共ベットであるIRIS²は、se amplió a 348 satélites más 66 de defensa, con los primeros lanzamientos adelantados a 2029について、10,600 millones de euros y entrada en servicio a principios de 2031の契約を結んでいます。Starlinkは、その頃には10年間運用されています。
FCCは1,616個の衛星を要求していましたが、アマゾンは180個しか持っていませんでした。
ライセンスから実際に軌道上にあるハードウェアまで。各段階は、異なる基準で測定された同じコンステレーションです: 許可されたもの、要求されたもの、約束されたもの、そして実際に上にあるもの。
−50%
−57%
−43%
−55%
Ver los datos
| Etapa | Valor |
|---|---|
| FCCによって認可されたもの | 3,232 |
| 2026年7月30日までに要求されたもの | 1,616 |
| その日付のAmazonの予測 | 約700 |
| 14回のミッション後の展開 | 396個の展開 / 375個以上の軌道上 |
| 免除の提出時に打ち上げられたもの | 180 |
あなたのドメインが存在することを決定するのは誰か
このセクションは、私が草稿に書いたもので、警告が付いています。"[疑わしい主張] アメリカ商務省はルートゾーンの変更を承認する能力を保持している - ウィキペディアから引用、黄色でマークされています。" この疑いは、実際に正当でした。2016年10月1日以降、この主張は誤りであることがわかりました。なぜこれが誤りであるのかを説明することは、主張自体よりもはるかに面白いものでした。
その日付以前、アメリカ政府の役割は漠然とした監督ではありませんでした。実際には、ボタンでした。NTIAは、3つのステップでそのプロセスを文書化しました"Paso 1: recibir notificación de cambio... se envía a NTIA un correo automatizado solicitando autorización para que VeriSign implemente el cambio en el archivo de zona raíz. Paso 2: verificar que ICANN siguió el proceso establecido. Paso 3: autorizar"。3つの役割がありました。ICANNはIANA機能を運用し、NTIAは管理者であり、Verisignはルートゾーンメンテナーでした。NTIAは、自分の役割は「事務的および行政的」であると主張しましたが、ボタンは存在し、ワシントンにありました。
2016年に行われたのは、一言を変更することで大きな結果をもたらすことでした。VerisignとICANNの共同提案では、ルート管理システム全体を複製する"con un nuevo conjunto único de credenciales para la autenticación (versus 'autorización') de las solicitudes de cambio de zona raíz", y que "el rol de RZA que hoy desempeña NTIA será eliminado al completarse la transición"と述べていました。承認から認証へ。IANAも確認しています"a partir del 1 de octubre de 2016 las funciones IANA las desempeña Public Technical Identifiers (PTI)... el paso obligatorio de que el Gobierno de EE.UU. apruebe las solicitudes de cambio en la zona raíz se está eliminando"。Verisignは数週間後に解放されました"el Departamento de Comercio enmendó el Cooperative Agreement para liberar a Verisign de las responsabilidades de operación, gestión y mantenimiento de la zona raíz"、2016年10月20日の33号および34号の修正により。 そこでボタンは死にました。誰でもまだアメリカがルートの変更を承認していると書いている人は、10年遅れています。
それを置き換えたのは、条約でも規制でもありません。プライベート契約であり、期間は冗談のように思えます。ルートゾーンメンテナンス契約の下で、Verisign compila el archivo de zona raíz por instrucción de IANA, lo firma con DNSSEC y lo distribuye a los operadores de servidores raíz; el acuerdo tiene un plazo inicial de ocho años y se renueva automáticamente por periodos sucesivos de ocho años です。NTIAに代わる説明責任は、interna a ICANN: un Customer Standing Committee que revisa cada mes el desempeño de PTI contra los niveles de servicio pactados en el contrato de la función de nombres de IANA です。外部の監視者は去り、監視対象自身の委員会が残りました。
アメリカにはまだ残留的な権力がないのか。はい、それを持っていますが、私が置いたのとは異なる場所にあります。それは外科的で、.comという単一のドメインに限定されています。Verisignは10-Kでそれを説明していますel Cooperative Agreement "se renovó automáticamente el 30 de noviembre de 2024 por un plazo sucesivo de seis años y se renovará el 30 de noviembre de 2030 salvo aviso escrito de no renovación con 120 días de anticipación"。35号修正により、政府の承認は5つの特定の前提に限定されました。価格、垂直統合、セキュリティポスト、更新条件、およびWhoisサービス。すべてのその他のものはその範囲外になりました。
2018年10月26日のこの修正は、実際にアメリカが価格管理をコンテンツの中立性と交換した瞬間でした。NTIAは、遠慮なくそれを公開しました"la enmienda deroga los controles de precios de la era Obama y le da a Verisign la flexibilidad de aumentar los precios mayoristas de .com... hasta 7% en cada uno de los últimos cuatro años del plazo de seis"。6年後、規制当局自身が書面で価格を設定したり自動更新を阻止したりすることができないことを認めました"a pesar de nuestros mejores esfuerzos, no hemos podido acordar cómo debería cambiar el precio mayorista del .com... NTIA no tiene autoridad para fijar los precios de los dominios .com"。その文章では、登録が1日あたり300億回以上の問い合わせを処理していることも触れられています。
価格上昇の期間はもう一度実行されました。2026年4月、Verisignは.comの卸売価格を10.26 a 10.97 dólares anuales, efectivo el 1 de noviembre de 2026、上記の7%を元に引き上げると発表しました。前の価格は1 de septiembre de 2024に発効しました。グラフ3は、2016年のボタンから2026年の価格上昇までの完全なタイムラインを示しています。
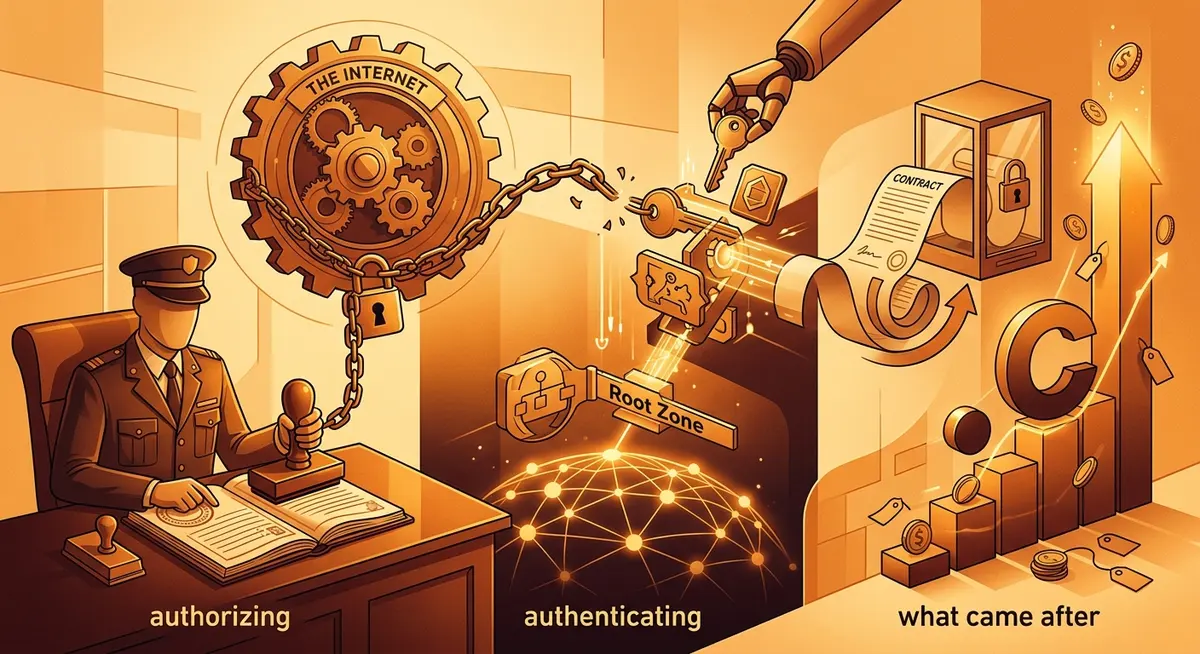
認可から認証まで: ルートゾーンの10年
アメリカ政府がDNSのルートゾーンの変更を認可するステップが、技術的な認証ステップになっていく様子と、それ以降の経緯: 自動更新される契約と.comの価格上昇。
- 2014NTIAは、明示的なアメリカ政府の認可を伴うルートゾーンの3段階のプロセスを文書化します。
- 2015VerisignとICANNの提案は、「認可」という言葉を「認証」に置き換えます。
- 201610月1日: IANAの機能がPTIに移行し、アメリカ政府の必須ステップが終了します。
- 201610月20日: 33と34の修正により、Verisignが解放されます。
- 2016RZMAが8年間で署名され、自動更新されます。
- 201810月26日: 35の修正により、価格管理がコンテンツ中立性条項に置き換えられます。
- 20249月1日: .comの価格が10.26ドルに上昇します。
- 202411月30日: 契約が自動更新され、NTIAは価格を設定できないことを認めます。
- 202512月23日: 13のルートIDのうち10個がDDoSの攻撃を受けます。
- 20262月: ガバナンスグループが開始段階にあるモデルを公開します。
- 20264月: Verisignは、2026年11月1日より.comの価格を10.97ドルに引き上げることを発表します。
Ver los datos
| Año | Hecho |
|---|---|
| 2014 | NTIAは、明示的なアメリカ政府の認可を伴うルートゾーンの3段階のプロセスを文書化します。 |
| 2015 | VerisignとICANNの提案は、「認可」という言葉を「認証」に置き換えます。 |
| 2016 | 10月1日: IANAの機能がPTIに移行し、アメリカ政府の必須ステップが終了します。 |
| 2016 | 10月20日: 33と34の修正により、Verisignが解放されます。 |
| 2016 | RZMAが8年間で署名され、自動更新されます。 |
| 2018 | 10月26日: 35の修正により、価格管理がコンテンツ中立性条項に置き換えられます。 |
| 2024 | 9月1日: .comの価格が10.26ドルに上昇します。 |
| 2024 | 11月30日: 契約が自動更新され、NTIAは価格を設定できないことを認めます。 |
| 2025 | 12月23日: 13のルートIDのうち10個がDDoSの攻撃を受けます。 |
| 2026 | 2月: ガバナンスグループが開始段階にあるモデルを公開します。 |
| 2026 | 4月: Verisignは、2026年11月1日より.comの価格を10.97ドルに引き上げることを発表します。 |
さて、サイズについて説明します。ここで集中は非常にひどいものになります。2026年6月30日現在、Verisignは179.1 millones de registros .com y .net, con ingresos trimestrales de 434.6 millones de dólares y utilidad operativa de 296.3 millones sobre costos totales de 138.3 millonesと報告しています。運用マージンは68.2%です。また、四半期は401.6 millones de dominios registrados en todos los TLD del planetaで終了しました。つまり、1社だけが世界のすべてのドメインの約45%を運用しており、その会社はルートゾーンメンテナーであり、13のルートサーバーのうち2つを運用しています。プロバイダー、ドメインの登録、そして重要なインフラストラクチャ、すべてを同時に担っています。
同じ企業がルートを生産し、.comの料金を請求し、監視者に資金を提供する
VerisignがDNS内で同時に担っている4つの役割。どれも秘密ではなく、ポイントはすべて同じ企業内にあるということです。
ルートゾーンメンテナンス
ルートを生成する
ルートオペレーター
13個のルートIDのうち2個
ドメインレジストラ
.comと.netの料金を請求する
監視者の最大の出資者
ICANNの2025年度
私が全く予想していなかったのは、審判がどのように資金提供されているかということである。2025年度に、ICANNは155,278,734.56 dólares, de los cuales VeriSign aportó 48,682,074.36 como registro de TLD legado, más otros conceptos menoresの資金を受け取った。約4,910万ドルで、組織の運営資金の約31.6%を占める。これは、私が自ら計算したものである。American Economic Liberties Projectはもっと厳しい表現を使用している — 2024年7月のポリシーブリーフであるため注意が必要だが — : Verisignは"el monopolio designado por el gobierno" que "ha turboalimentado su rentabilidad mediante un acuerdo de renovación automática que en dos décadas ha aumentado 70% el precio del .com mientras los costos reales probablemente han caído"であり、ICANNは「表向きは公共の利益を保護しているが、実際にはVerisignが最大の財務支援者である」と述べている。しかしそれを除外することも選択肢ではない:契約には推定更新条項があり、ICANN solo podría terminarlo si Verisign no subsana un incumplimiento fundamental y además desacata el fallo del árbitro o del tribunalがある。
ルートサーバーについては、私の草稿では「12のオペレーター、13のアイデンティティ、1,500以上の物理サーバー」と書かれていた。最初の2つの数字は正確で、3番目の数字は短すぎた:オペレーターの協会の生のレジストリでは、2026年8月28日時点で2,004 instancias operativas de doce operadores independientesと記載されていた。誰がそれらであるかを見てみる価値がある:Verisign(2つのアイデンティティを持つ)、USC-ISI、Cogent、メリーランド大学、NASA、ISC、国防情報システム局、アーミー研究研究所、Netnod、RIPE NCC、ICANN、WIDE Project。12のうち9つはアメリカの組織であり、2つは同国の軍事機関に属している。ICANN自身も非対称性を認めている:"doce organizaciones administran 13 identidades... por razones principalmente históricas, una organización administra dos"。そのルートサーバー上には1,438 dominios de primer nivel vigentes al 28 de agosto de 2026がある。
ルートの12人の所有者のうち9人はアメリカ人で、2人は軍人です
DNSのルートの13個のIDを維持する12人のオペレーターの国籍。9人のアメリカ人はVerisign(2個のIDを持つ)、USC-ISI、Cogent、メリーランド大学、NASA OCIO、ISC、DISA、アーミー・リサーチ・ラボ、ICANNです。最後の2つは軍人です。
Ver los datos
| Concepto | Valor |
|---|---|
| アメリカ合衆国 | 12の運用者のうち9 |
| スウェーデン(Netnod) | 12の運用者のうち1 |
| オランダ(RIPE NCC) | 12の運用者のうち1 |
| 日本(WIDE Project) | 12の運用者のうち1 |
移行から10年後、12のオペレーターについて最も引用される分析は、彼らが誰にも責任を負っていないというものである。これは機関的な発見ではなく、APNICのチーフサイエンティストであるGeoff Hustonの判断であり、次のように述べている:"la dependencia del altruismo de un grupo selecto de entidades sin rendición de cuentas asociada para operar el núcleo del DNS es preocupante"。また、約30年間にわたるガバナンスのギャップがあり、オペレーターの追加または削除の手続きが不明確であるとも述べている。修復はまだ草案段階にあり、作業グループは2026年2月に機能モデルを公開し、まだtres fases —Iniciación, Establecimiento, Gobernanza— antes de que exista una autoridad real, con la primera "intencionalmente limitada en alcance y autoridad"を提案している。設計されている機能の1つは、不正行為を行ったルートオペレーターを削除する機能である。
2つのデータを以て終わりにしよう。システムは攻撃可能である:2025年12月23日、diez de las trece identidades raíz recibieron un ataque volumétrico que superó un terabit por segundo y duró poco menos de diez minutos。また、2022年に実証されたように、実際の政治的限界がある:ウクライナがロシアのドメインを切断することを求めたとき、ICANNは"fue construida para asegurar que internet funcione, no para que su rol de coordinación se use para impedir que funcione"と回答した。そこで、私はDNSの集中度に関する私の表を修正する:リスクはワシントンがボタンを押すことではなく、ルートの物理的な生成、世界のドメインの45%、および規制機関の運用資金の31.6%が同じ企業にあり、契約が8年ごとに更新されることにある。
台湾のボトルネック
TSMCについての私の草稿で最も繰り返し述べられた数字 — 2026年第1四半期の世界的ファウンドリ市場シェア72.3% — は、3分の1と理由が間違っていた。TrendForceのオリジナルプレスリリースでは、72% de cuota en 1T26, con ingresos de casi 35,860 millones de dólares y un alza de 6.3% trimestral, frente a Samsung en 6.5% y SMIC en 5.1%と述べられている。サムスンとSMICは正しかった;72.3%は誰かが引用チェーンで作り出したものである。前四半期は確かに70.4% para TSMCであった。また、私の草稿が見逃したのは、曲線が続いて上昇していることである:Counterpoint — ファウンドリ市場を純粋に測定しているため、TrendForceとは異なる分母と方法論を使用しており、それ故に上記の72%と矛盾していない — は2026年第2四半期に73% para TSMC "por segundo trimestre consecutivo, impulsado por la producción en masa de 2nm, el escalamiento de 3nm y la oferta ajustada…", con Samsung en 7% y SMIC en 5%と報告している。2025年度のシェアは69.9%, con ingresos de 122,540 millones de dólaresであった。グラフ4はこの四半期ごとのシリーズを示しており、傾きは静止画像よりも重要である:集中は修正されず、深化し続けており、世界はそれを修正するために数十億ドルを費やしている。
TSMCのシェアは修正されない:上昇
2025年4季度から2026年2季度までの鋳造市場の四半期シェア:TSMCは70.4%から73%に上昇し、Samsung Foundryは7.1%から7%に変動します。2025年の年間シェアは69.9%で、2026年2季度のノード別混合比率は2nmが3%、3nmが30%、5nmが33%、7nmが11%で、先進技術が77%のリーダーシップを占めました。
- TSMC
- Samsung Foundry
Ver los datos
| 四半期 | TSMC | Samsung Foundry |
|---|---|---|
| 4T25 | 70.4 | 7.1 |
| 1T26 | 72 | 6.5 |
| 2T26 | 73 | 7 |
先端技術については、草稿では「7nm以下のノードの世界的能力の90%以上」と書かれていた。正しい表現は、企業ではなく地理的なものであり、米国商務省が情報源である:台湾は"más del 60% del ingreso global de fundición" y "más del 90% de la manufactura de chips de vanguardia", con una industria que generó más de 165,000 millones de dólares en 2024, alrededor del 20.7% del PIB del paísを集中させている。ORFは、同じITAのガイドを引用して — 独立した確認ではない — 、同じ数字を繰り返し、cuatro de las diez mayores fundidoras del mundo son taiwanesasを追加している。2026年第2四半期の結果は、その支配の構成を示している:40,200 millones de dólares de ingreso, margen bruto de 67.7%, y 77% del ingreso de obleas en tecnologías de 7nm o menos。
今、私が最も重要だと思っている点は、このセクションで他の報道が十分に説明していない「アリゾナ」についてです。TSMCは2025年3月にsu inversión total en Estados Unidos llegaría a 165,000 millones de dólares —tres fábricas nuevas, dos plantas de empaquetado avanzado y un centro de I+D—, "la mayor inversión extranjera directa individual en la historia de EE.UU."を発表し、2026年7月に100,000 millones adicionales, hasta 265,000 millones y diez fábricasで拡張しました。驚くほどの大きな数字です。しかし、C.C. Wei自身が収益発表時に述べたように、計画が完了した後もalrededor del 30% de la capacidad de 2nm y más avanzada quedará en Arizona。先端技術の70%は依然として台湾に残ることになります。260億ドルを費やして、わずか3分の1を移転するだけです。
2650億ドルで30%を移動する
TSMCの計画が完了したときにアリゾナに残る2nmと先進ノードの能力の割合は、2025年7月17日のC.C. Weiの声明によると30%です。その他の70%は台湾に残ります。
30%
計画完了時にアリゾナに残る2nm以上の能力
Ver los datos
| Indicador | Valor |
|---|---|
| 計画完了時にアリゾナに残る2nm以上の能力 | 30% |
そして、これは約束されたもの、実際に提供されたものではありません。アリゾナの元のプレスリリース(2022年12月)はunos 40,000 millones de dólares, la Fab 1 en N4 produciendo en 2024 y la Fab 2 en 3nm produciendo en 2026を約束していました。2026年8月現在、アリゾナから大量に出荷されているのは依然として4nm:el 3nm de la Fab 2 se apunta ahora al segundo semestre de 2027です。1年遅れています。日本では、熊本の第2工場podría retrasarse hasta 18 meses, a 2029, por infraestructura local insuficiente incluida la congestión vial(はい、交通渋滞)があり、Fab 1はtras el sismo del 28 de julio de 2026で停止しています。ドイツでは、ESMCドレスデンapunta a producción en 2027:現在、ウェハー1枚も生産していません。予定されているノードは自動車用であり、先端技術ではありません。一方、実際に存在する2nmの能力はいつもと同じ場所にあります:múltiples fábricas en Hsinchu y Kaohsiung, hacia 100,000 obleas mensuales a finales de 2026, y aun así esa capacidad sigue siendo insuficiente para la demanda de NVIDIA, AMD, Intel y la automotriz。すべてが台湾にあります。
今、私が最もひどく間違っていた部分に移りましょう。私は3つのことを間違えました。私は次のように書きました。「2026年3月のホルムズの閉鎖により、TSMCは11日分のLNG備蓄しか残りませんでした。カタールの施設への攻撃により、世界のヘリウム供給量の3分の1が失われ、ヘリウムの価格が2倍になりました。」修正して説明します。
まず、11日という期間はTSMCのものではなく、閉鎖の結果ではありません。それは、島全体の法定安全予備であり、以前に確立されていました。MOEAエネルギー管理局は表を公開しています:7 días de existencias obligatorias de gas natural en 2019, 8 en 2022, 11 en 2025 y 14 en 2027。この数字は、Global Taiwan Institute, que estima que bajo bloqueo "las reservas de GNL de Taiwán durarían solo 11 días de uso normal" frente a más de 40 días de carbón、AmCham de Taiwán, que compara esos 11 días con los 14 a 20 de Japón y Corea del Sur、およびCIERの研究に基づく分析によって独立して確認されています:la ley taiwanesa exige 90 días de reserva de crudo —se reportaron 146 días en 2022— frente a 11 días legales de GNL。また、季節的なニュアンスについては、Jong-Shun Chenに個別に感謝しています。夏季にはガスは約7日間持続します。
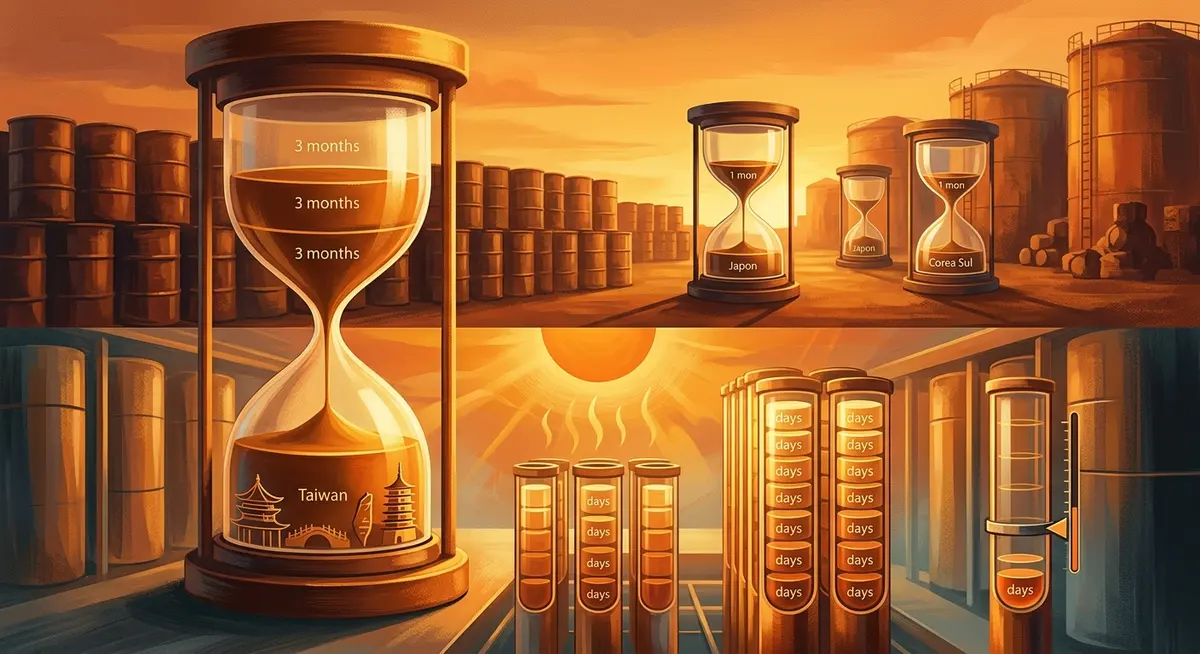
台湾の法律は、石油90日間とガス11日間を必要とする
台湾が保持している、または保持しなければならない燃料によるエネルギー備蓄日数を、LNGで日本と韓国が保持しているものと比較します。原油は月単位で、LNGは日単位で測定されます。夏季には、台湾のガス備蓄は約7日まで低下します。
Ver los datos
| Concepto | Valor (日数) |
|---|---|
| 原油 — 2022年の報告された備蓄 | 146日 |
| 原油 — 法律で義務付けられている最小値 | 90日 |
| 石炭 | 41日 |
| LNG — 日本と韓国 | 14〜20日 |
| LNG — 台湾の2025年の法定最小値 | 11日 |
| LNG — 台湾の夏季 | ≈ 7日 |
2つ目:ホルムズの閉鎖は実際に発生し、私が示唆したよりもひどかったですが、11日の原因ではありません。CSISは、海峡についてtransporta aproximadamente una cuarta parte de los flujos globales de petróleo, estuvo "efectivamente cerrado desde el 2 de marzo" tras ataques estadounidenses e israelíes a Irán, con cientos de tanqueros varados en el Golfo Pérsicoを文書化しています。台湾への影響について、アトランティック・カウンシルはel gas pasó de ~17% de la generación eléctrica en 2006 a casi 48% en 2025, que Qatar aporta cerca de un tercio del GNL taiwanés y que la isla recibía más del 38% de su gas de Medio Orienteを示しています。そこに私の3つ目の大きな間違いがあります:「中東からのLNGに依存するネットワークの37%」と書きましたが、ガス輸入の割合と電力網の割合を混同しました。ヘリウムについては、ヘリウムやカタールのヘリウム施設への攻撃に関する検証されたデータは見つけることができませんでした。存在するのはLNGの3分の1です。 🔴 ヘリウムに関するデータは完全に破棄されます。
今、誠実さを要求する反論:台湾政府は全体の枠組みを争っています。MOEAは2026年3月24日に"no existe en absoluto una crisis de escasez de gas natural como reportan los medios extranjeros", que "Taiwán obtiene gas natural de 14 países" y que las existencias están por encima del mínimo legalと応答しました。5月には"el suministro de gas seguirá seguro hasta septiembre", sin ofrecer cifra alternativa a los 11 días y con CPC comprando cargamentos spotと述べました。2つのことが同時に真実になる可能性があります:停電は発生せず、クッションは依然として11日です。比率を示すために:TSMCは現在casi el 10% de la electricidad de la islaを消費し、al 24% para 2030に達する可能性があります。
草稿から生き残らなかった2つの点:6か月を超える納入と25-35%高の価格の「封鎖シナリオ」、および2026年中に半導体のロジスティクスが15-22%高くなったという事実。どちらも裏付ける情報源を見つけることができなかったため、削除します。誰かがモデル化したシナリオは、情報源がなければ事実ではありません。
そして、このセクションで最大の数値修正:中国のビッグファンド。私は「フェーズIII:3440億ドル」と書きました。実際は3440億ユアンです:unos 47,500 millones de dólares, constituidos en mayo de 2024 según los reportes, con 19 accionistas estatales encabezados por el Ministerio de Finanzas。7倍の要因で間違えました。また、「2030年までに1000億ドルの約束」も確認できなかったため、削除します。興味深いのはサイズではなく方向です:ファンドは成熟したノードのファクトリーの資金提供を停止し、"tres pilares clave: empaquetado avanzado e integración de IP, equipo y materiales de semiconductores, y chips de cómputo para IA"に集中しています。彼らはファクトリーではなくツールを購入しています。そこでの進歩は現実的ですが慎重です:una empresa de Shanghái con respaldo estatal inició producción de bajo volumen de una herramienta DUV de inmersión doméstica, con meta de 5 unidades en 2026 y 20 en 2027, mientras un prototipo EUV existe sin producir chips。年間5台のマシンに対して、ASMLは年間数十台のEUVシステムを納入します。距離は依然として巨大ですが、投資の方向性が変わりました。これが注目すべき点です。
2026年版のメモリカートル
この原稿のすべてのセクションの中で、私が最も堅固であると考えていたのはこのセクションですが、最も多くの訂正が必要でした。まず、最も基本的な点から始めます。事件番号です。私は「3:26-cv-06345」と書きましたが、事件の訴状の118ページに記載されている裁判所のスタンプには"Case No. 5:26-cv-06345-NW"と書かれています。事件は再割り当てされました。2番目の訂正は、「17人の消費者」という表現が誤りです。実際には、17人の原告が名前を出しており、そのうち少なくとも3社(Troy's Computers LLC、JB Tech Solutions LLC、Wastenotime Developments Performance Fabrications)は企業です。専門媒体が間違えて報道し、それを私も繰り返してしまいました。Alegan que las tres empresas "redujeron deliberadamente la oferta de DRAM commodity bajo el pretexto de expandir la producción de HBM para IA" y piden daños triples。
3番目の訂正は、方法論的なものです。以下の事件に関する記述は、すべて一方の主張であり、確定した事実ではありません。私は、記述が正確であることを確認しましたが、引用が完全に正確であることは、主張が真実であることを意味しません。私が先に述べるのは、原稿がこれらの数字を事実として提示していたからです。訴状では、"tres empresas —Samsung, SK Hynix y Micron— fabrican casi toda la oferta mundial, sumando juntas más del noventa por ciento del ingreso de DRAM" y que desde 2022 han fijado oferta y precios "con una conducta que no tiene sentido económico en ausencia de colusión", elevando el precio de la DRAM convencional aproximadamente 700% en cuatro añosと主張しています。算術的なプロセスは具体的です:171.8% interanual al tercer trimestre de 2025, 50% más en el cuarto, y entre 93% y 98% trimestral en el primero de 2026, para un acumulado de ~697% desde 3T24 hasta 1T26。私の原稿では「2025年9月以降、450%以上」と書きましたが、この数字はどこにも確認できず、事件の記録に基づいて修正します。
事件の記録以外に、3つの事実が独立して確認できました。1つ目は、SK hynixが2026年第2四半期にun margen operativo de 76%, con ingresos creciendo 257% y utilidad operativa 557% interanualと報告したことです。コモディティ製造における76%の利益率は、説明が必要な異常事項です。2つ目は、2025年12月に、消費者価格が史上最高になったとき、Micronが"ha tomado la difícil decisión de salir del negocio de consumo Crucial para mejorar el suministro y el soporte a nuestros clientes estratégicos más grandes en segmentos de mayor crecimiento"と発表し、世界で最も知られた消費者向けメモリーブランドの1つを閉鎖したことです。訴状では、明らかなことを強調しています:"una empresa compitiendo por la escasez habría usado Crucial para vender a esos precios"。
3つ目は、調査の中で最も不思議な事実です。現在、古いチップの方が新しいチップよりも高価です。TrendForceのスポット指数(2026年8月28日時点)では、un promedio de 91.293 dólares para el DDR4 de 16Gb contra 53.933 para el DDR5 equivalente:古いチップは新しいチップよりも69%高価です(私の要約では70%と書きましたが、実際の割合は1.6928です)。これは、訴状によるとen 2024 Samsung y SK Hynix salieran del DDR3 y en 2025 las tres avisaran que retirarían la producción mainstream de DDR4, con los últimos embarques entre finales de 2025 y principios de 2026した後に起こりました。グラフ5には、平均値だけでなく、完全な範囲が示されており、そこではトラップが見えます。DDR4の価格は42.30ドルから116.00ドルまで変動します。この散在する範囲は、平均値が非液体市場に基づいて計算されることを意味し、廃止予定の部品の過剰価格は、調整された制限の証明ではなく、最後の購入の普通の現象です。
古いチップの方が新しいチップよりも高価です
2026年8月28日の16Gbメモリチップのスポット価格範囲。最低から最高の価格を示す。DDR4は、91.293ドルで平均価格を記録し、DDR5の53.933ドルよりも69%高くなっている。
DDR4 16Gb (2Gx8) 3200 — 平均価格91.293 USD
42.30 USD→116.00 USD
DDR5 16Gb (2Gx8) 4800/5600 — 平均価格53.933 USD
37.00 USD→68.00 USD
Ver los datos
| Concepto | スポット価格範囲の最小値 | スポット価格範囲の最大値 |
|---|---|---|
| DDR4 16Gb (2Gx8) 3200 — 平均価格91.293 USD | 42.30 USD | 116.00 USD |
| DDR5 16Gb (2Gx8) 4800/5600 — 平均価格53.933 USD | 37.00 USD | 68.00 USD |
市場シェアについては、私の原稿では「Samsung 38-42%、SK Hynix 29.5%、Micron 23%」と書きました。しかし、Counterpointの実際の数字は異なります。2025年第3四半期の数字はSamsung 33%, SK Hynix 33%, Micron 26%, CXMT 6% y Nanya 2%; sobre esos insumos, y suponiendo un reparto de 30/70 entre HBM y memoria convencional, la propia demanda calcula que las tres demandadas suman 88.5% del mercado de DRAM convencionalでした(88.5%は計算値であり、Counterpointの測定値ではありません)。2026年第2四半期の数字はSamsung se amplió a 39%, SK hynix cayó a 26% desde 39% un año antes, y Micron quedó en 25% tras quintuplicar su ingreso de DRAMでした。四半期ごとのシリーズを詳しく見ると、el mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026, y que CXMT pasó de 3% a 8% en cinco trimestres:中国のシェアは小さな基盤から成長しています。
メモリの王座が6四半期で所有者を変えた
2025年第1四半期から2026年第2四半期までのDRAM市場シェアの四半期ごとの推移。SK hynixは36%から26%に低下し、Samsungは34%から39%に上昇し、Micronは初期値に戻った。市場は2026年第1四半期に80%の四半期ごとの増加と260%の年間増加を記録した。
- Samsung
- SK hynix
- Micron
Ver los datos
| 四半期 | Samsung | SK hynix | Micron |
|---|---|---|---|
| 2025年第1四半期 | 34 | 36 | 25 |
| 2025年第2四半期 | 33 | 39 | 22 |
| 2025年第3四半期 | 33 | 33 | 26 |
| 2025年第4四半期 | 36 | 32 | 22 |
| 2026年第1四半期 | 38 | 29 | 22 |
| 2026年第2四半期 | 39 | 26 | 25 |
訴状ではさらに、集中度指数を計算しています:91.5% del ingreso reportado en 3T25 y un HHI de aproximadamente 2,868, "muy por encima del umbral de 1,800 que el DOJ y la FTC identifican como presuntivamente indicativo de un mercado altamente concentrado"。基準値は固定されています(2023年のMerger Guidelinesと同じであり、別の方法で既に検証済みです)。しかし、2.868の算術は単独では機能しません。訴状に記載されている数字の二乗を合計すると2.828になり、2.868に達するには6.4%の残りのすべてを1つの企業として扱う必要があります。この計算は事実としてではなく、訴状の計算として公表します。
原稿から完全に削除した詳細は、訴状が前回のカートルの有罪判決を受けた幹部を再雇用したと主張していたという点です。検証されたデータの中ではこの主張は見つからなかったため、繰り返しません。ただし、十分に重大な事実は、1998年から2002年までSamsung, Hynix y Micron participaron con otros fabricantes en una conspiración criminal para fijar precios de DRAM vendida a los grandes fabricantes de computadoras estadounidenses; Samsung se declaró culpable y pagó 300 millones de dólares, el predecesor de SK Hynix pagó 185 millones, las penas criminales totales superaron 730 millones y varios ejecutivos fueron a prisión. Micron participó pero evitó la multa al delatar la conspiraciónと記載されています。私の原稿では「700万ドル以上」と書きましたが、DOJの数字は730万ドル以上であり、オリジナルのプレスリリースにはlos fabricantes directamente afectados fueron Dell, Compaq, HP, Apple, IBM y Gatewayと記載されています。欧州は2010年に331,273,800 euros de multa a diez productores, con Micron otra vez sin multa por haber revelado el cartelでケースを閉じました。同じパターン、同じ告発者、20年後です。
私の草案を修正する必要があるのは、TrendForceの発表文にあることだ。私はそれを引用していたが、その中には私の主張とは反対のことが書かれていた。2026年1月の予測は55 a 60% de alza trimestral en precios de contrato de DRAM convencional para el primer trimestreだったが、第三四半期の予測は13-18% trimestralに下方修正された。また、分析のタイトルは、需要の減少により利益が低下したことを示唆していた。さらに、"los acuerdos de largo plazo topan los aumentos de precio"の通り、複数の米国のクラウドプロバイダーが複数年契約を結んでおり、メーカーが価格を上げることができない。つまり、提訴の中心的な主張はlos coreanos subieron 60-70% en un solo trimestre a Google y Microsoft mientras rechazaban los contratos plurianuales que esos clientes queríanであるが、これは事実と一致しない。需要側が拒否したと主張する契約は存在し、機能している。私の主張を覆すものではないが、これを省略することは不誠実である。
需要は圧力をかけているが、TrendForceの発表は減速を示唆している
期間ごとに、需要がDRAM価格の上昇について主張する内容と、TrendForceが発表した内容を比較する。対立は重要な点である。2つの列は同じ話を語っていない。
| 期間 | 需要が主張する内容 | TrendForceが発表した内容 |
|---|---|---|
| 2025年第3四半期 | 171.8%の年間増加 | — |
| 2025年第4四半期 | 50%の四半期ごとの増加 | — |
| 2026年第1四半期 | 93-98%の四半期ごとの増加 | 55-60%の四半期ごとの増加の予測 |
| 2026年第3四半期 | — | 13-18%の四半期ごとの増加の予測、需要は消費の減少により弱まっている |
| 複数年契約 | 韓国企業はこれを拒否したが、GoogleやMicrosoftには60-70%の増加を提示した | 長期契約は増加を抑制し、複数のクラウドプロバイダーはすでにこれを締結している |
| 2024年第3四半期から2026年第1四半期までの累計 | 約697% | — |
Ver los datos
| 期間 | 需要が主張する内容 | TrendForceが発表した内容 |
|---|---|---|
| 2025年第3四半期 | 171.8%の年間増加 | — |
| 2025年第4四半期 | 50%の四半期ごとの増加 | — |
| 2026年第1四半期 | 93-98%の四半期ごとの増加 | 55-60%の四半期ごとの増加の予測 |
| 2026年第3四半期 | — | 13-18%の四半期ごとの増加の予測、需要は消費の減少により弱まっている |
| 複数年契約 | 韓国企業はこれを拒否したが、GoogleやMicrosoftには60-70%の増加を提示した | 長期契約は増加を抑制し、複数のクラウドプロバイダーはすでにこれを締結している |
| 2024年第3四半期から2026年第1四半期までの累計 | 約697% | — |
私たちにとってコストは実在する。需要側はkits de 32 GB de DDR5 que costaban entre 100 y 200 dólares en octubre de 2025 arrancaban en unos 350 en enero de 2026; un kit de 64 GB pasó de unos 189 dólares en marzo de 2025 a unos 1,080 en marzo de 2026; CyberPowerPC avisó a sus clientes que subía precios porque sus costos de memoria habían subido 500% en meses, y Dell añadió entre 130 y 230 dólares a sus equipos comerciales con 32 GBと主張している。私の草案ではPS5やSwitch 2の値上げについて言及していたが、確認されたデータを発見できなかったため、これらについては言及を取り下げる。ただし、メカニズムは同じである。IDCは集約的な影響を予測しており、contracción de 4.9% del mercado de PC con precios promedio subiendo 4-6% en el escenario moderado, y hasta 8.9% de caída con precios 6-8% arriba en el pesimista; en teléfonos de gama media "la memoria puede representar entre 15% y 20% del total de la lista de materiales"である。
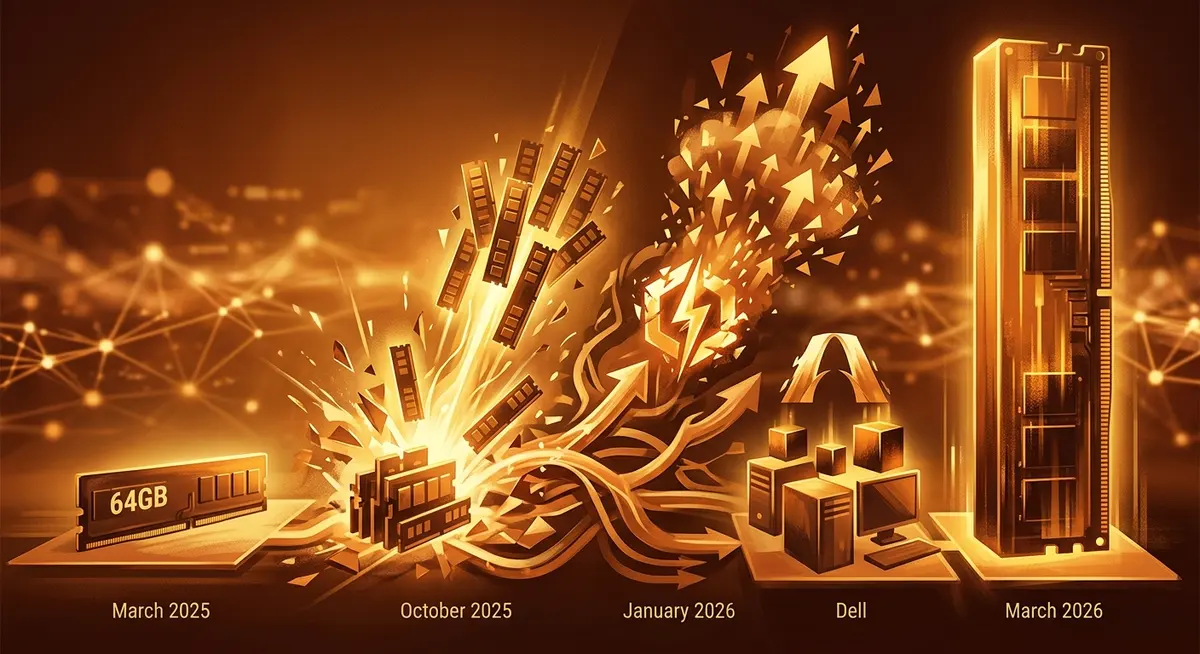
同一の64GBキットは、2025年3月には189ドルで、1年後には1,080ドルに上昇した
2025年3月、2025年11月、2026年3月の同一の64GB DDR5キットの価格。同期間に、32GBキットの価格は2025年10月の100-200ドルから2026年1月の約350ドルに上昇した。CyberPowerPCはメモリのコストが500%上昇したことを警告し、Dellは32GBの商用機器に130-230ドルを追加した。
Ver los datos
| Concepto | Valor (USD) |
|---|---|
| 2025年3月 | 約189ドル |
| 2025年11月 | 425ドル以上 |
| 2026年3月 | 約1,080ドル |
需要側の主張は、怒りの声が高いほど、実現可能性が低い。2022年に、第9巡回区裁判所は、DRAMメーカーに対する反独占訴訟を棄却し、quienes se apoyan en conducta paralela deben alegar "algún realce fáctico adicional" que sitúe ese paralelismo en un contexto que sugiera un acuerdo previo, y que ocho factores plus considerados uno por uno y en conjunto no bastaronと述べた。この先例は、原告が克服しなければならない。企業はすでに立場を明確にしている。Micronは"competimos vigorosamente, con justicia y cumpliendo todas las leyes aplicables dondequiera que hacemos negocios; nos defenderemos de estas acusaciones"と述べ、Samsungの弁護団(O'Melveny & Myers、Ian SimmonsとBrian P. Quinn)は、原告とun plazo hasta el 2 de septiembre de 2026 para contestar o pedir la desestimaciónについて合意した。つまり、4日以内にこの事件の行方が決まる。私は家に賭けることはしない。
電子はプレスリリースに付随して到着しない
私は調査したすべてのレベルの中で、ここで最も間違っていた。私は2025年のデータセンターの消費電力が485 TWhから2030年には「950または1,000 TWh」に増加することを記録していた。最初の数字は正しいが、2番目の数字は間違っている。国際エネルギー機関は950 TWhと述べており、2030年の世界の電力需要の約3%を占めるIEA: 485→950 TWh a 2030という数字も追加している。「1,000」は私が独自に丸めていたが、リスクを過大評価しているという記事で数字を上方に丸めることは、避けようとしていた罪である。
1年の写真は5年の予測よりも激しい。2025年のデータセンターの世界的な需要は17%増加し、AI関連の需要は50%増加したIEA: +17% total, +50% IA en 2025。基準線は2024年の415 TWhで、世界の電力消費の約1.5%だった。アメリカは2030年までに240 TWhを追加し、130%増加し、中国と合わせて世界の増加の約80%を占める。1人当たりの消費量は540 kWhから1,200 kWh以上に増加するIEA 2025: línea base 415 TWh y per cápita EE.UU.。
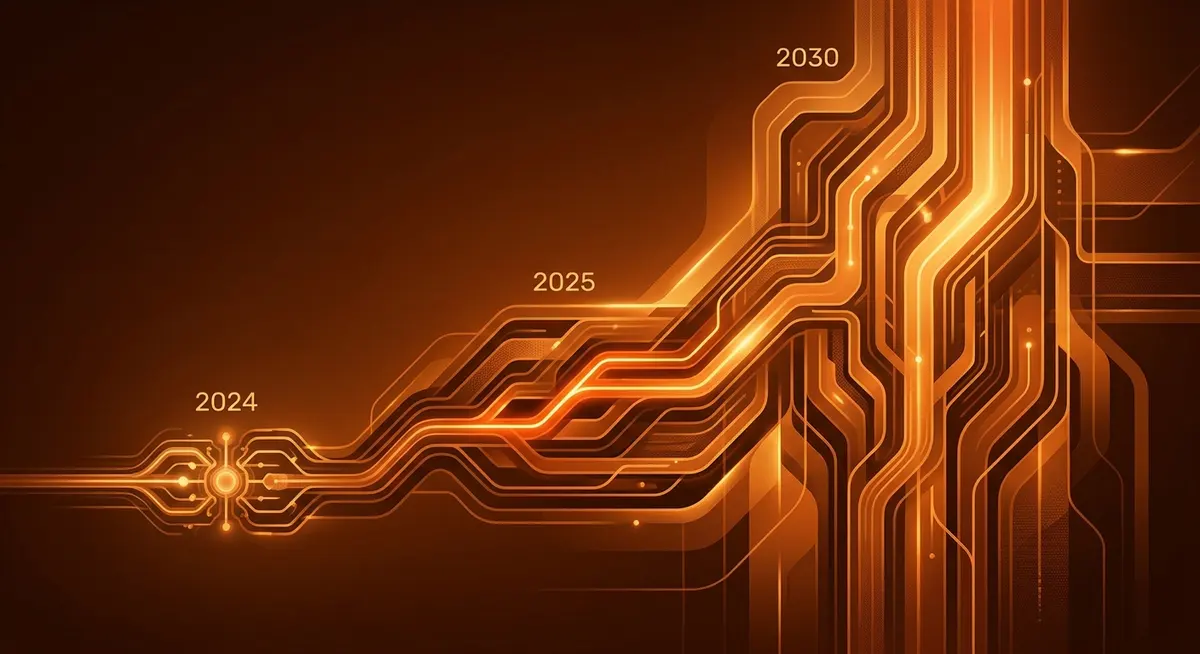
2024-2030年のデータセンターの電力消費量
世界のデータセンターの電力消費量(テラワット時):2024年は415、2025年は485、2030年は950の予測。世界の電力需要におけるデータセンターの割合は1.5%から3%に上昇し、2025年の増加率は17%で、AI部門は50%増加した。
- データセンターの電力消費量(TWh)
Ver los datos
| 年 | データセンターの電力消費量(TWh) |
|---|---|
| 2024年 | 415 |
| 2025年 | 485 |
| 2030年 | 950 |
ここで重要な発見がある。私はこのセクションを、問題はより多くの電力を生成することであると書いた。しかし、問題は<em>接続</em>である。国際エネルギー機関は、2025年のガスタービンの注文が70%増加し、エネルギー供給のボトルネックを明らかにし、プロジェクトのポートフォリオが計画および規制システムを緊張させ、すべてのプロジェクトが実現するわけではないIEA: cuellos de botella y "not all projects"と述べている。期間は異なっている。ケーブルを入手するには2〜3年、巨大なパワートランスフォーマーを4年、直流ケーブルの場合は5年以上かかる。ケーブルの価格は2019年からほぼ2倍になり、トランスフォーマーは約75%上昇し、1,650 GWの太陽光および風力発電が接続待ちの状態にあるIEA: plazos y precios de cables y transformadores。アメリカでは詳細が悪化しており、パワートランスフォーマーを入手するには128週間、GSU(ガスインスペクションユニット)を入手するには144週間かかり、GSUの需要は2019年比274%増加し、30%の不足が予測されているPOWER: 128/144 semanas y precios de transformadores。鉄と銅でできた部品を入手するのに2.5年待たなければならない。そこが、AIの実現可能性の限界であり、GPUではない。
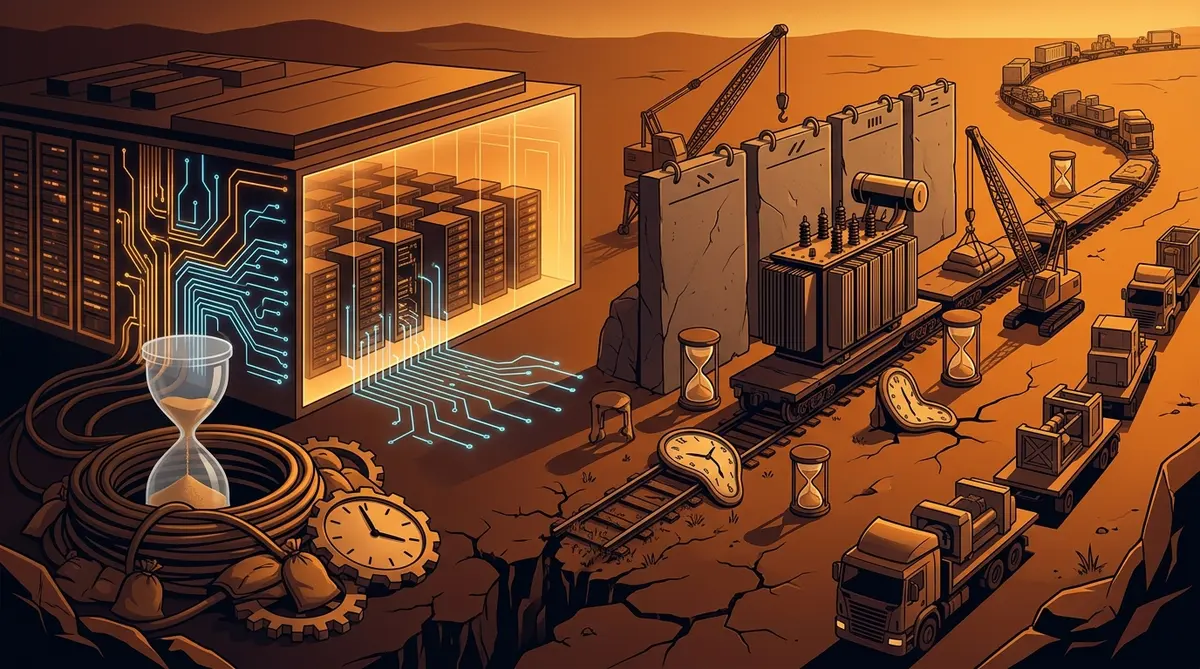
AIのスピード制限は、変圧器を待つ週数で測定される
重電気機器の納期、週数。直流ケーブルの場合、5年以上、 大型変圧器の場合4年までかかり、さらにケーブルは2019年比でほぼ2倍、変圧器は約75%高くなっている。
Ver los datos
| Concepto | Valor (週) |
|---|---|
| 直流ケーブル | 260週間以上 |
| 大型変圧器 | 208週間まで |
| ケーブル | 104〜156週間 |
| アメリカのGSU(変圧器) | 144週間 |
| アメリカの電力変圧器 | 128週間 |
| スイッチギア(2T25) | 44週間 |
<strong>必須の訂正。</strong> この草稿には、GE Vernovaのタービンのバックログについての全段落が含まれていた — 2026年第2四半期には116 GW、125 GWの目標、2031年までの納入、さらにSiemens Energyの69 GW — 。しかし、検証の結果、全段落が却下された。使用していた情報源のノートは2026年第1四半期のもので、異なる内容(100 GWの契約、44 GWの機器バックログ、2029年〜2030年の制限)を示しており、SiemensやMitsubishiに関する情報は記載されていなかった。したがって、この部分を削除した。AIEが文書化した注文の70%の増加は、数字を捏造せずに議論を裏付ける。
ここで、エンジニアリングがコスト配分に変わるのは、容量オークションにおいてである。データセンターは、PJMの最新のオークションにおける16,400万ドルの請求のうち6,300万ドル(38%)を占め、過去4回のオークションでは29,400万ドル(46%)を占める。つまり、市場の独立したモニターであるJoseph Bowring PJM: 38% y 46% de cargos por data centers によると、オークションは2024年〜2025年の2,200万ドルから2027年〜2028年の16,400万ドルへと増加した。CenterPointのヒューストンでの申請は、12か月で1 GWから25 GWに急増した。Exelonは、65 GWのポートフォリオのうち仅22%のみが実現され、全国レベルの小売価格は8.25%上昇し、バージニア州では19.35%上昇することを計算している POWER: subasta PJM, CenterPoint, Exelon 22%。
その22%が重要である。テキサス州では、233 GW以上の大口需要の申請が評価されており、そのうち70%以上がデータセンターから来ている。ERCOTの副社長は、どのアナリストよりも優れた分析を行った。「私たちは、大きな負荷をレビューするために確立されたプロセスを超えて成長した」と述べた ERCOT: 233 GW de cola de gran carga。発電側では、全国的なキューは2025年末に2,061 GWのアクティブなプロジェクトで終了し、2024年よりも10%少ない大規模な退去により LBNL Queued Up 2026: 2,061 GW en cola。Wood Mackenzieは、ネットワークが最終的に1,066 GWの申請されたうち298 GWのサービスを約束することになるという。つまり、発表された需要の3分の2は実際には「煙」であり、同じ開発者による複数の地域での複製された申請である 298 de 1,066 GW: la carga que no se construirá。
電力需要の3分の2は実現しない
アメリカのデータセンター需要と実績、3つのポートフォリオ。Wood Mackenzieによると、1,066GWの需要のうち298GWのみが実現し、Exelon自身も2040年のポートフォリオの22%のみが実現するという。
アメリカのデータセンター(Wood Mackenzie)
1,066GW→約298GW
Exelonの2040年ポートフォリオ
65GW→約14.3GW(22%)
アメリカの発電接続待ち
約2,600GW(2023年末)→2,061GW(2025年末)
Ver los datos
| Concepto | 需要または発表 | 実現するもの |
|---|---|---|
| アメリカのデータセンター(Wood Mackenzie) | 1,066GW | 約298GW |
| Exelonの2040年ポートフォリオ | 65GW | 約14.3GW(22%) |
| アメリカの発電接続待ち | 約2,600GW(2023年末) | 2,061GW(2025年末) |
2番目の大きな修正は核エネルギーに関するものであり、これが私にとって最も痛ましいものであった。表の発表列と実際の日付列を比較してみてください。
ハイパースケーラーの原子力契約:発表された内容と接続された内容
主要なクラウドオペレーターの5つの原子力契約。発表された容量と2026年8月の実際の状態を示す。重要な列は、最後の列で、実際にどれだけの新しい電力がネットワークに接続されるかを示す。
| 契約 | 発表された容量 | 2026年8月の実際の状態 | ネットワークに接続された新しい電力 |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy、プロジェクトCascade | 960 MWe | 960MWeは理論的最大値であり、建設は2020年代末まで開始されない | いいえ |
| Google — Kairos、Hermes 2 | TVAまで最大50MW | 2026年4月に起工 | まだまだ |
| Meta — TerraPower、Oklo、Vistra | 2035年までに最大6.6GW | 6.6GWのうち、2.1GWは既存の発電所を 延長するもの | 一部:2.1GWは新しい容量ではない |
| Meta — Constellation、Clinton | 2027年6月から1,121MW | 1,121MWのうち、30MWのみが新しいアップレート | 30MWのみ |
Ver los datos
| 契約 | 発表された容量 | 2026年8月の実際の状態 | ネットワークに接続された新しい電力 |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy、プロジェクトCascade | 960 MWe | 960MWeは理論的最大値であり、建設は2020年代末まで開始されない | いいえ |
| Google — Kairos、Hermes 2 | TVAまで最大50MW | 2026年4月に起工 | まだまだ |
| Meta — TerraPower、Oklo、Vistra | 2035年までに最大6.6GW | 6.6GWのうち、2.1GWは既存の発電所を 延長するもの | 一部:2.1GWは新しい容量ではない |
| Meta — Constellation、Clinton | 2027年6月から1,121MW | 1,121MWのうち、30MWのみが新しいアップレート | 30MWのみ |
Microsoft: Three Mile IslandのリニューアルされたCraneリーアクターはまだライセンスされていない。NRCは2027年5月に決定し、開始は2027年6月以降の予定で、固定の接続日はなし Crane/TMI: licencia esperada mayo 2027。Amazon: X-energyによるCascadeプロジェクトは4つのユニットと320 MWで、12と960 MWeのオプションがあり、2020年代末まで建設を開始しない Amazon/X-energy: construcción al final de la década。ここに私の間違いが生じた。私は「Amazon 2024: 960 MWのデータセンター」と書いていた。しかし、960 MWeは、まだ1つのレンガも置いていない理論的な最大のオプションである。Google: Hermes 2の最初の石は2026年4月に置かれ、TVAに最大50メガワットを提供する Kairos Hermes 2: hasta 50 MW a TVA。草稿の「2030年までに7つのSMR」は証明できなかった。Metaは約束通りのものに最も近いが、まだ発表であり、配達ではない。2035年までにTerraPower、Oklo、Vistraを通じて最大6.6 GWを提供する Meta: hasta 6.6 GW nucleares para 2035。Vistraはすでに存在する施設の寿命を延ばしているだけであり、2.1 GWは既存の発電所である。唯一の稼働中の原子炉と近い日付の契約はConstellation-Metaである: 2027年6月から1,121 MW、ただし新しい容量は30 MWのみを追加し、閉鎖予定だった施設を維持する Constellation-Meta: 1,121 MW desde junio 2027。
水の問題は、草稿では触れられていなかった。Googleは2025年に4,100万立方メートルの水を消費し、2024年よりも34%増加し、淡水消費の約78%を補った Google 2026: 41 millones de m³ de agua, +34%。総電力消費量は43.6 TWhで、データセンターの電力消費量は42.4 TWhに対し、前年比38.9%増加した Google 2026: 43.6 TWh totales, 42.4 TWh en data centers。Microsoftは2025年の財政年度に37 TWhを報告し、2020年には10.8 TWhであった。5年間で3倍以上増加した。また、8,170メガリットルの水を使用し、そのうち48%は水ストレスのある流域で消費された Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico。
ここで、論文の内容が変わる。何かがこの拡大を妨げるのは、条約や世界的な規制機関ではない。少なくとも75のプロジェクト、約130億ドルの価値があり、2026年第一四半期だけで計画が遅れたり中止されたりした。これは2025年全体の規模と同等である。反対グループは49の州に及んでおり、6週間で300以上の州の提案が出された。メイン州では、国で初めての禁止に1票差で失敗した Data Center Watch: 75 proyectos, 130 mil MDD en 1T26。象徴的なプロジェクトも例外ではない。OracleとOpenAIは2026年3月に、アビリーンのStargateの600MW拡張計画から撤退した Stargate Abilene: cancelación de 600 MW。FERCが2025年12月にPJMの料金を不当で不合理であると判断し、新しいサービスを作成するように命じた FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación。料金紛争は、この分野で最も近い中央銀行のようなものである。
実在する63%と、もっと怖がるべき24.9%
草案の表では、「パブリッククラウド/CDN: AWS + Azure + GCP + Cloudflare、63%の合計」と書いた。これは誤りである。2つの異なる動作をする層を1つのボックスに入れている。63%は、Amazon、Microsoft、Googleの3つのハイパースケーラーだけのものである(2026年第二四半期では、Amazonが28%、Microsoftが20%、Googleが15%)で、市場規模は1434億ドル、12か月移動平均の収益は500億ドル以上、8年間で最大の43%の年間増加率であった Synergy Research Group (primaria)。前の四半期では、28/21/14で1286億ドル、35%の増加率であった Synergy Research Group (primaria)。注目すべき点は、シェアが1ポイント移動したことではなく、市場が3か月で8ポイントの増加率を得たことである。市場は成長しながら集中している。
収益の下には、鉄のシェアがあり、それが何かが落ちたときに何が起こるかを決定する。3つのハイパースケーラーは、世界のハイパースケール容量の57%を占める。20の州や都市の市場は、世界のハイパースケール容量の60%を占める(3社の57%ではない)。そのうちの20の市場のうち、15はアメリカにあり、1つはヨーロッパにある Synergy Research Group (primaria)。後にヨーロッパの議会が脱退について議論する際には、これを覚えておくことが重要である。問題は契約ではなく、コンクリートの地理である。
そして、Cloudflareは、私が最もよくわかっていないボックスである。これは4番目のハイパースケーラーではなく、別の層であり、より高い集中度を持っている。世界のすべてのWebサイトの24.9%、つまり逆プロキシ市場の84.5%を担当している。2番目はAmazon CloudFrontで、Webサイトの1.7%、市場シェアの5.7%を占める。次いでFastly(0.9%)、DDoS-Guard、Akamai(それぞれ0.7%)が続く W3Techs (primaria, panel propio)。84対5である。DNSの権威的な部分では、パターンはよりスムーズに繰り返される。Cloudflareは18.1%、GoDaddyは9.9%、Hostingerは4.5%である W3Techs (primaria, panel propio)。DNSのもう一方の層については、名前の統治の角度から検証した結果、草案で私が主張していたことを覆した。2016年10月1日のIANA移行以降、アメリカ商務省はルートゾーンの変更を承認しなくなった。この部分はそれについて詳細に説明している。名前の権限と名前サービスへの集中は異なるものであり、私はそれらを混同していた。
84対5:ほとんど見られないレイヤー
2026年8月28日時点のW3Techsパネルによる逆プロキシ市場シェア。Cloudflareは世界のすべてのWebサイトの24.9%の前に立ち、さらに70.6%のWebサイトはどのプロキシも使用していない。「その他」は5つの公開シェアの残りまでのブロックである。権威的DNSの写真ははるかに集中していない:Cloudflare 18.1%、GoDaddy 9.9%、Hostinger 4.5%。
Ver los datos
| Concepto | Valor |
|---|---|
| Cloudflare | 84.5% |
| Amazon CloudFront | 5.7% |
| Fastly | 3.1% |
| DDoS-Guard | 2.5% |
| Akamai | 2.3% |
| その他 | 1.9% |
正式な測定は、直感を裏付ける。CDN市場のHerfindahl-Hirschman指数は、2021年6月から10,000の最も訪問されたサイトの中で2,448から3,410に上昇した Internet Society Pulse (secundaria confiable)。2,500以上は既に高い集中度とみなされ、2023年のDOJとFTCのMerger Guidelinesでは、このしきい値を1,800に引き下げた。Internet Societyは、各カテゴリーのトップ3がすべてのサイトの50〜70%に影響を与える可能性があると警告している。省略した点を訂正する。私がこの層に7の指数を与えたが、これらの数字では低すぎる。清潔性のための修正。草案では、Cloudflareの規模について、SEO統計のアグリゲーターからの数字を使用していた。「世界のトラフィックの20%以上」、「4,188万サイト」など。これらの数字はすべて、サイトの方法論やプライマリソースが追跡できないため、検証によって却下された。代わりに、W3Techsを使用することにした。
CDNの温度計は3,410を示している。DOJの警報は1,800で鳴る。
10,000の最も訪問されたサイトの中でのCDN市場のHerfindahl-Hirschman指数は、2021年6月の2,448から3,410に上昇した。2023年のDOJとFTCのMerger Guidelinesでは、高度に集中した市場の閾値を2,500から1,800に引き下げた。カバーページは10,000に達するのは、指数の理論上の最大値だからである。Internet Societyは、各カテゴリのトップ3が全サイトの50〜70%に影響を与える可能性があると警告している。
3,410
10,000の最も訪問されたサイトの中でのCDN市場のHHI
Ver los datos
| Indicador | Valor |
|---|---|
| 10,000の最も訪問されたサイトの中でのCDN市場のHHI | 3,410 |
2025年7月〜2026年1月の12ヶ月間の需要減少
ほとんど見られないインフラストラクチャーの5つの連続したインシデント。どれも攻撃ではなかった。すべて内部からのもので、ベネズエラの場合はCloudflareが事故によるものと結論付けた。
- 2025年7月14日Cloudflareのパブリックレゾルバー1.1.1.1が62分間ダウンした。
- 2025年10月19〜20日DynamoDBのDNS障害により、AWSのサービスが2日間ダウンした。
- 2025年11月18日Cloudflare:Bot Managementが11:20〜17:06 UTCまでダウンした。
- 2026年1月2日ベネズエラのCANTVからのヘアピンルートリーク;Cloudflareは事故によるものと結論付けた。
- 2026年1月22日マイアミからのCloudflareのBGPルートリーク、25分間。
Ver los datos
| Año | Hecho |
|---|---|
| 2025年7月14日 | Cloudflareのパブリックレゾルバー1.1.1.1が62分間ダウンした。 |
| 2025年10月19〜20日 | DynamoDBのDNS障害により、AWSのサービスが2日間ダウンした。 |
| 2025年11月18日 | Cloudflare:Bot Managementが11:20〜17:06 UTCまでダウンした。 |
| 2026年1月2日 | ベネズエラのCANTVからのヘアピンルートリーク;Cloudflareは事故によるものと結論付けた。 |
| 2026年1月22日 | マイアミからのCloudflareのBGPルートリーク、25分間。 |
なぜ重要か。私は2025年を文書化しているからだ。2025年10月19日、AWSは自身の事後分析で「DynamoDB DNS管理システム内の潜在的な競合状態により、サービスエンドポイントの空のDNSレコードが生成された」という理由でダウンした。空のDNSレコードがLambda、ECS、EKS、Fargate、Connect、STS、IAM認証、Redshiftに波及したAmazon Web Services (primaria)。1ヶ月後、Cloudflareの番になった。データベースの権限変更により、クエリが重複したメタデータを返し、Bot Managementの機能ファイルが「二倍に膨張した」ことで、200のハードリミットを超えた。CDN、セキュリティ、Turnstile、Workers KV、パネル、Access、Email Securityが約6時間ダウンし、会社は飾り気のない言葉で「このような停止は容認できない」と書いたCloudflare (primaria)。
どれも攻撃ではなかったし、次の3つについても攻撃の痕跡はない。2025年7月14日、1.1.1.1の解決者は、プレフィックスをプレプロダクションのトポロジーに結びつける設定ミスにより、62分間ダウンした。1.1.1.0/24を削除したとき、Tata Communicationsはその事実を発表したが、その乗っ取りは原因ではなかったCloudflare (primaria)。2026年1月22日、Miamiのルーターのエクスポートポリシーがあまりに寛容だったため、Cloudflareが25分間プレフィックスをフィルタリングし、ピーク時には約12 Gbpsを拒否したCloudflare (primaria)。そして1月2日、CANTVはSparkleのルートを取り、V.tal GlobeNetに再配布した。「ヘアピン型」の漏洩だった。診断によると、オペレーターは「ルーティングのエクスポートとインポートポリシーが不十分」であり、おそらく(Cloudflareが条件形で書いているように)事故だった。私を冷や冷やさせた詳細がある:「12月の初めからだけで、AS8048が漏洩元となるルート漏洩イベントが11件あった」Cloudflare (primaria)。ここで反論がある。そうでなければ、これは警報主義になる。Doug Madoryは、報告された多くの漏洩が「一時的な漏洩」であり、収束中にのみ存在し(彼の2026年の例では、どのメッセージも1〜2秒以上流れなかった)、自動検出がメッセージごとにカウントを膨張させるためであると主張しているMadory / Kentik en APNIC Blog (secundaria confiable)。すべての振動は地震ではない。
その対策はRPKIと呼ばれ、半分に効果がある。観測されたプレフィックスのうち、45.38%が有効で、1.29%が無効であり、53.33%は単に未知であるCloudflare Radar (primaria, panel en vivo)。有効なルートへのトラフィックは56.4%から62.5%に増加し、その理由は明らかである。トラフィックのほとんどが署名付きルートに向かっているが、ルートの約4割しか署名されていない(測定時点でIPv4は43.2%、IPv6は45.2%)ため、大きなコンテンツプロバイダーはすでに展開を終えているKentik (secundaria confiable)。つまり、ルーティングのセキュリティも集中している。清華大学の研究では、1600以上のASを通じて200以上の無効なプレフィックスを測定し、約27%がほぼ完全な保護を達成し、30.4%が寛容な姿勢を維持していることがわかった。Tier-1では、Deutsche Telekomが99.1%、AT&Tが98.7%をフィルタリングしているが、Level 3はケースの半分以上で無効なオリジンへのトラフィックを転送しているTian et al., Universidad de Tsinghua (preprint arXiv)。FCCは規制を試みた。9つの大きなプロバイダーに、BGPリスク管理計画を機密保持し、目標と四半期ごとの報告書を提出するよう要求したFCC, Estados Unidos (primaria)。同じ「勝者がほぼすべてを勝ち取る」論理がインターエクスチェンジポイントにも現れる。Akamaiが248のエクスチェンジに79 Tbpsを配備し、Metaが69.4、Amazonが51.2を配備している。Cloudflareは最も接続の多いネットワークで、352のエクスチェンジに存在するHernandez / APNIC Blog (secundaria confiable)。
この下書きに対する新しい点は、これらの企業が実際に何であるかとして扱われるようになったことです。イングランド銀行、PRA、FCAは、2026年7月13日から最初の「Critical Third Parties」、つまりAWS EMEA、Google Cloud EMEA、Microsoft Ireland、Oracle UKの監視を開始しました。これらの企業は、「UK金融システムの安定性または信頼性を脅かす可能性がある」と定義されています FCA, Reino Unido (primaria)。欧州連合では、3つの機関は2025年11月にDORAの下でシステム的重要性と代替可能性を評価して、重要なTICプロバイダーを指定しました Autoridad Bancaria Europea, EBA (primaria)。これは、クラウドに対する慎重な監視です。私が残した疑問に正確に答えているのです。ただし、英国での結果は冷たいものです。CMAは、2025年7月31日に市場調査を終了し、AWSとAzureがそれぞれ最大40%の市場シェアを持っており、「重大で根深い市場力を持っている」と結論付け、両社について戦略的市場地位に関する調査を開始することを勧告しました CMA, Reino Unido (primaria)。私を最も心配させるのは、Cloudflareが2026年第二四半期に6億9610万ドルを売上し、GAAPの営業損失が2億570万ドル、収入の30%に達したという事実です Cloudflare / SEC 8-K (primaria)。年間3億ドルに達していない企業が損失を出し続けており、ウェブの四分の一のポイント・オブ・フェイルになっているという事実は、問題です。
ドイツの2つの工場
このセクションは、ASMLの拡大鏡がドイツのサイズになっても1ミリメートル未満の不正確さを持つというフレーズで書かれました。これは美しいイメージですが、Form 20-Fやこの視点からの一次情報源では見つけることができませんでした。ただし、SECに提出された年次報告書を読むと、より乾いたがより恐ろしいフレーズを見つけました。Carl Zeiss SMTは、レンズ、鏡、照明器、コレクター、その他の重要な光学部品の唯一のサプライヤーであり、ASMLは独占的な契約を結んでいます。ASMLは自身のリスクファイルに、Zeissが関係を終了したり、長期間にわたって生産を維持できなかったりした場合、「私たちは実際に事業を運営することができなくなるだろう」と書いています 20-F: Zeiss proveedor único de óptica。
実際に事業を運営することができなくなるだろう。地球上で100%のEUVマシンを製造する企業が、そのサプライヤーについて述べています。サプライヤーは、曖昧なコングロマリットではありません。注26は、Zeiss SMTが「two companies, one business」の原則の下で、オーバーコッヘンとヴェッツラーのドイツにある製造およびテスト施設を使用してのみ、制限された数と方法でこれらの光学カラムを開発および生産できることを示しています 20-F Nota 26: dos plantas en Alemania。2つの工場。デジタル経済全体は、バーデン=ヴュルテンベルクとヘッセンの2つの郵便番号に依存しています。
財務的なつながりは、私が考えたよりも深いです。ASMLは2016年からCarl Zeiss SMTホールディングの24.9%を所有しており、High-NA光学の開発を目的として、1億ユーロの現金と220万ユーロの研究開発費、6年間で5億4000万ユーロの資本支出を支払いました 2016: compra del 24,9% de Zeiss SMT。2025年末には、2つの1億ユーロの信用枠(2021年の839.1百万ユーロと2024年の610.0百万ユーロ)と、2025年7月に付与された444百万ユーロの第三のローンがあります。また、322.8百万ユーロの利益と320.5百万ユーロの配当を認識しました 20-F: préstamos y participación en Zeiss。唯一のクライアントが、唯一のサプライヤーが唯一のサプライヤーであることを保証するために資金を提供しています。これはサプライチェーンではありません。2つの頭を持つ生物です。
下書きでは触れられていなかった第三のパートナーが存在します:TRUMPF。EUV光源を駆動する40キロワットのレーザー・アンプは、1秒あたり50,000パルスを1秒あたり50,000個のスズの滴に対して放出して、パルスを10,000倍以上に増幅します。TRUMPF自身は、この技術を3つの企業が共同で工業化したものと説明しています TRUMPF: láser de 40 kW。2025年4月、ASMLは1,000ワットのEUV光源を初めて達成し、25年の蓄積されたエンジニアリングの成果をもとに、年末までに顧客はHigh-NAシステムで400,000を超えるウェハーを実行しました 20-F: fuente de 1.000 W y 400.000 obleas High NA。
価格の修正については、私が持っていた情報よりも正確なデータの方が好ましいです。私が書いたのは「High-NA EXE:5000: 約380万ドル」でした。しかし、技術別の販売表によると、2025年にはASMLが4台のEXEシステムに対して11億5610万ユーロを認めました。つまり、平均で2億8920万ユーロとなります。また、44台のNXEシステムの平均は2億3740万ユーロ、131台のArF浸漬システムの平均は7830万ユーロ、i-lineシステムの平均は570万ユーロでした。High-NAマシンのコストは、i-lineシステムのコストの約51倍です 20-F: ingresos por tecnología y precios derivados。ただし、注釈が必要です。这些は、販売価格ではなく、販売認定収入です。また、同社の文書では、「速い出荷」が認定を遅らせることも示唆しています。また、想像していたよりも販売数量は少ないようです。「私たちは、比較的少数のリソグラフィーシステムの販売から大部分の収入を得ています(2025年は327ユニット、2024年は418ユニット、2023年は449ユニット)」 20-F: 327 sistemas en 2025。年間327台のマシンで全てを支えているのです。それでも減少傾向にあります。裏にあるビジネスは、327億ユーロの売上、52.8%の粗利率、96億ユーロの純利益、2025年末の受注残は388億ユーロ Resultados 2025 y guía 2026。
マシンを売るほど、コストが高くなる:i-lineからHigh-NAまで51倍
2025年のASMLのリソグラフィー家族の各ポイント:水平軸は販売ユニット、垂直軸はユニットあたりの平均収入(百万ユーロ単位)です。これは、リスト価格ではなく、認識された収入であり、速い出荷(fast shipments)はその認識を遅らせます。
Ver los datos
| 2025年の販売ユニット | ユニットあたりの平均収入(M€) | Etiqueta |
|---|---|---|
| 4 | 289.2 | EXE / High-NA |
| 44 | 237.4 | NXE |
| 131 | 78.7 | ArF浸没 |
| 78 | 12.8 | KrF |
| 54 | 5.7 | i-line |
ASMLが販売する場所:79.6%が3つの管轄区域に
2025年のASMLの販売地域別収入(百万ユーロ)です。中国、台湾、韓国が約80%の収入を占め、オランダの本社は470万ユーロを占めます。
- 中国 — 29%
- 台湾 — 26%
- 韓国 — 25%
- アメリカ合衆国 — 13%
- 日本 — 4%
- シンガポール — 2%
- EMEA — 2%
- オランダ — 0%
Ver los datos
| Segmento | Valor |
|---|---|
| 中国 | 9519.7 M€ |
| 台湾 | 8337.9 M€ |
| 韓国 | 8159.6 M€ |
| アメリカ合衆国 | 4089.1 M€ |
| 日本 | 1420.9 M€ |
| シンガポール | 608.4 M€ |
| EMEA | 524.3 M€ |
| オランダ | 4.7 M€ |
地理は、地政学の中心です。私の草稿にはなかった内容です。2025年には、中国が29.1%、台湾が25.5%、韓国が25.0%を占め、約80%の売上がこれらの3つの地域に集中していました。20-Fでは、管理の範囲が示されていますが、それは完全ではありません。オランダ、米国、その他の法律の下で、ASMLはEUVシステム、特定のDUV浸漬システム、他の製品に対する輸出免許が必要です 20-F: licencias y 79,6% en tres jurisdicciones。ユーロ建てでは、中国が95億1970万ユーロ、台湾が83億3790万ユーロ、韓国が81億5960万ユーロ、米国が40億8910万ユーロ、オランダが470万ユーロでした。しかし、オランダには533億4240万ユーロの長期資産があります。また、米国からはさらに138億4040万ユーロの固定資産があります 20-F: ventas y activos por región。このモノポリーを擁する国は、実際には最も少ない購入額です。
誰が支配しているかについて、2つの重要な点が私の草稿を修正しました。第一に、ライセンス当局はすでに移転しました。2024年9月7日から、NXT:1970iおよび1980i浸漬システムにはオランダのライセンスが必要となりました(NXT:2000i以降のシステムはすでに必要でした)。ASMLはこれを「技術的な変更」と呼び、財務的な影響はないと述べています 2024: la licencia pasa de Washington a La Haya。第二に、日付には注意が必要です。ASMLは、オランダの管理が「2025年1月15日から有効」と書いています。しかし、政府はその日に、4月1日から有効になることを発表しました Países Bajos: controles vigentes desde abril 2025。また、アフィリエイトルール(エンティティリストに記載されている者が50%以上出資するエンティティは自動的に制限される)では、20-Fには2つの誤った日付があります。「2025年10月1日」と書かれていますが、実際には9月30日に公表されたようです。また、「2026年11月10日まで」と書かれていますが、実際には2025年11月10日から2026年11月9日までとなります Suspensión de un año de la Affiliates Rule。発行元が年次報告書でさえも間違いを犯している場合、誰でも善意で同じ間違いを繰り返す可能性があります。したがって、その完全なタイムラインは 🟡 黄色で表示されます 20-F: cronología de controles (fechas en disputa)。
さらに2つの訂正があります。私は「NikonとCanonは試みて失敗した」と書きましたが、これは現在の状況では誤りです。ASMLはArF浸漬市場の約90%を占めています。私が書いた「80%以上」という表現は正しくありません。Nikonは2024年の事業で11のシステムを販売し、2030年以降も協力を続ける新世代のプロトタイプを2027年に出荷することを目指しています。一方、EUVについては、発表された競合他社はありませんNikon: el competidor residual en DUV。中国の代替案について、CSISは慎重な見方を示しています。SMEEはi-line機器市場の4%を占めており、SMICの7nmはDUVを使用して達成されたものであり、5nmの噂は「証明されていない」とされています。また、EUVは「大量の国家投資にもかかわらず、依然として届きにくい」とされていますCSIS: veredicto sobrio sobre litografía china。TrendForceは更に詳細を提供しています:🟡SiCarrierはDUVを使用した4倍パターン化特許を取得し、EUVを使用せずに「5nmクラスの」パフォーマンスを達成することができるとされています。また、Harbin Provincial Innovationが開発したとされるプラズマ放電技術が、HuaweiのDongguanの施設でテストされたとされています。不过、この情報は「believed」と「reportedly」という表現で提示されており、2030年以前には10nm以下の生産に達しないと予測されています。SMICの5nmウェハーの収量は33%になる可能性がありますTrendForce: DUV chino y la vía LDP。また、2026年8月にアメリカの商務長官がASMLの経営陣に圧力をかけたというエピソードについても、20-Fや主要情報源で確認できなかったため、削除しました。
緊急出口を求める25の国
このセクションは、事実確認によって最も大きな影響を受けました。まず、メキシコについてです。私は「2024年にATDTが創設された」と書きましたが、Agencia de Transformación Digital y Telecomunicacionesの内部規則は2025年1月24日に公布され、デジタル化と公共サービスにおける技術主権に関する国家政策の推進および公共ソフトウェア工場の運営が規定されていますDiario Oficial de la Federación (México), 2025。2025-2030年の部門プログラムは更に具体的で、データセンターと政府クラウドの構築を提案し、民間ベンダーの依存度を下げることを目指しています。しかし、20,355,270人がまだインターネットに接続されていない状況では、どのような戦略もこの問題を回避することはできません。都市部のインターネット普及率は99.72%ですが、農村部では61.32%、先住民コミュニティでは46.37%です。技術主権は、まだインターネットに接続されていない2000万人にとって、重大な課題です。
各国が実際に何を行っているか:デジタル主権を計測するためのツール
14カ国が4つのツールに対して。強度は0から3までの尺度で、情報源でどれだけの現実性があるかを評価する。3 = 有効なツールで実行済み、2 = 承認または発表済みだが実行されていない、1 = 宣言のみ(報告書、拘束力のないポリシー)、0 = この調査の情報源では証拠がない。トルコはローカリゼーションで2を示している。なぜなら、法律5651は国内でのデータ保管を義務付けるが、違反に対する特定の罰則を規定していないからである。アルゼンチンは1を示している。なぜなら、Stargateはまだ契約、サイト、許可がない意図の手紙だからである。
Ver los datos
| データのローカリゼーション | 主権クラウド | ソフトウェアの移行 | 物理インフラストラクチャ | |
|---|---|---|---|---|
| メキシコ | 0 | 3 | 2 | 2 |
| フランス | 0 | 1 | 1 | 0 |
| オランダ | 1 | 2 | 1 | 0 |
| ドイツ(シュレースヴィヒ=ホルシュタイン) | 0 | 0 | 3 | 0 |
| ナイジェリア | 3 | 3 | 0 | 1 |
| 南アフリカ | 3 | 3 | 0 | 0 |
| インド | 3 | 0 | 0 | 0 |
| ベトナム | 3 | 0 | 0 | 0 |
| サウジアラビア | 3 | 3 | 0 | 0 |
| トルコ | 2 | 0 | 0 | 0 |
| 韓国 | 0 | 3 | 0 | 3 |
| オーストラリア | 0 | 0 | 0 | 3 |
| コロンビア | 0 | 1 | 0 | 1 |
| アルゼンチン | 0 | 0 | 0 | 1 |
ヨーロッパでは、会話はレトリックから予算へと移りました。2025年7月、フランスの上院は「L'urgence d'agir pour éviter la sortie de route」と題した報告書(n°830)を提出しました。この報告書は、2024年にMicrosoftに2億3000万ユーロを費やし、Oracleに1億ユーロ、2020年以降のクラウドコンピューティングに1億4600万ユーロを費やしたことを明らかにしました。教育省はライセンスの更新に7500万ユーロを費やし、1億5200万ユーロの上限を設けましたSénat français, Rapport n°830, 2025。これは、フランスの市民のデータがアメリカ政府に無断で渡されることを防ぐことができると問われた際、Microsoftの公共問題担当者がそれを保証できないと答えたことによって引き起こされましたSénat français, audition Microsoft, 2025。そして、報告書n°830は、Health Data HubでMicrosoftを選択したことを「明らかなエラー、あるいは政治的失態」と批判していますSénat français, Rapport n°830, 2025。
オランダでは、前例のない出来事が発生しました。26643-1315号の動議は、「アメリカのテクノロジー大手への完全な依存は、オランダの自主性とサイバーセキュリティに対する脅威である」と述べています。アメリカのクラウドへの政府のIT移行を停止するように求めました。政府はこの動議に反対しましたが、議会は85対65で可決しました。また、.nlドメインの管理を回復し、アメリカのテクノロジー企業が提供するすべてのシステムから脱却するための戦略を要求する動議も可決しましたTweede Kamer (Países Bajos), Motie 26643-1315, 2025。ドイツでは、実際の移行が進行中です。シュレースヴィヒ=ホルシュタイン州は2025年12月に、税務以外の州行政の職場の約80%がすでにLibreOfficeを使用しており、約44,000のメールボックスを移行し、年間15万ユーロ以上の節約を達成したと発表しました。これは、初期費用が900万ユーロだったことを考えると、より大きな節約になりますGobierno de Schleswig-Holstein, 2025。
以下は重要な4つの修正点です。 **ブラジル:** 私は、ReDataの暫定措置をデジタル主権の政策として扱っていましたが、国会の文書では「効力なし」と記載されており、155の修正、2025年11月の延期、2026年2月27日の失効により法律化されませんでした。また、私が引用した数字はそこに見つかりませんでした。有効であると公表することは、簡単に反証できる間違いだったでしょう。 **ケニア:** 下書きでは、ケニアのデータロケーション規則が2022年2月から施行されており、「一次医療または二次医療」をカバーしていることが記載されていました。しかし、情報源は2021年12月のもので、提案された規制について述べており、発動要因は「国家の戦略的利益」ではなく「公共の利益の実現」であり、一次および二次は教育に関連していることになります。1行に3つの間違いがあります。 **インドネシア:** 私が公表しようとしていた修正(公共運営者だけがデータをロケーション化する必要がある)は、引用された情報源によって裏付けられていません。情報源は逆のことを示しており、修正はデータだけでなく、根本的な点でも誤りでした。 **カナダ:** 私は提示した割合を裏付けることができませんでした。 🟡 ただし、法的議論は残ります。CLOUD Actの下で行われた行政合意により、アメリカの当局は、カナダの裁判所が違憲であると判断した基準で、カナダのデータを取得でき、司法審査や通知なしでデータを取得できるようになります Appleton, "Whose Law Governs Canadian Data?", SSRN。
南半球から最も厳しい指令が出されました。ナイジェリアは2025年10月にNational Cloud Policyを発表し、セクション4.3では、レベル3およびレベル4の主権データを「ナイジェリア国内で独占的にホストする」必要があり、戦略的投資の検証可能な免除のみが許可されます NITDA (Nigeria), National Cloud Policy 2025。南アフリカはそれ以前から同様の措置を講じていました。国家の安全保障および主権に関連する政府データは、「地元のデジタルインフラにのみ保存される」必要があり、データセンターは文化遺産の場所や農地改革の土地には建設できないことになっています Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024。
アジアでは、セクター別のモデルが採用されています。インド準備銀行の2018年の通達では、全ての支払いシステムデータを「インド国内のみのシステムに保存する」必要があり、端末から端末までの詳細が含まれています Reserve Bank of India, Circular 2018。ベトナムは2022年10月から、国内の電気通信、クラウド、支払い、ソーシャルメディア企業に国内でのデータ保存を義務付け、外国企業には公共の安全省からの要請によって要件が適用されます Vietnam Business Law, 2022。サウジアラビアは、パブリックセクターのデータを、キャッシュ、冗長化、バックアップの目的でさえも、王国から出さないことを禁止しています Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)。そして、トルコは — さらに修正: 「2019年7月から公的機関へのクラウド禁止」ことは証明できませんでした — 2020年10月から、1日あたり100万アクセス以上のソーシャルメディアに、地元の代表者を指名し、国内でデータを保存することを義務付け、詳細は次のとおりです: 🟡 その要件については「明示的な罰則は提供されていません」が、他の義務については厳しい罰金が存在します Gün + Partners, análisis Ley 5651 (Turquía)。
韓国については、正確に説明する必要があります。火災は2025年9月26日に大田のNIRSデータセンターのリチウムイオンバッテリーで発生し、647のサービスを停止させました。96サービスは火災によって破壊され、551サービスは予防的に停止されました。3日後には73サービスのみが復旧していました。重大な問題は、自動フェイルオーバーを妨げたツインサーバーアーキテクチャの欠如でした The Korea Herald, 2025。私は「96のシステムのうち95にはバックアップがあったが、1つだけなかった」と書きました。しかし、事実は次のとおりです。 🟡 G-Driveシステムの858テラバイトのデータ、12.5万人の公務員の8年間の作業が失われました。担当当局者は、システムが「バックアップするには大きすぎる」と述べ、バックアップがなかったことを認めました。私のバージョンよりもひどい状況で、858テラバイトのデータを失ったシステムにはバックアップがなく、担当当局者が示した理由はシステムのサイズであったということです DataCenterDynamics, 2025。
647のサービスが停止し、858テラバイトがバックアップされていない
デジョンのNIRSの火事は2025年9月26日にリチウムイオン電池で発生した。注意深く観察してください。551の予防的停止と96の火事による破壊は、同じ647の2つの部分であり、連続する2つの段階ではありません。したがって、バー間の割合はグラフの算術であり、実際の損失ではありません。G-Driveから858テラバイトが失われました。これは、125,000人の職員の8年の作業に相当します。バックアップがないのは、システムが「バックアップするには大きすぎる」からです。フェイルオーバーを可能にするツインサーバーのアーキテクチャは存在しませんでした。
−15%
−83%
−24%
−73%
Ver los datos
| Etapa | Valor |
|---|---|
| 政府サービス停止中 | 647 |
| 予防的停止 | 551 |
| 火事による直接的な破壊 | 96 |
| 2025年9月29日までに回復 | 73 |
| グレード1の重要システムの復旧 | 36件中20件(55.6%) |
太平洋は地政学的な側面を証明している。コーラル・シー・ケーブル・システムは、オーストラリアによって66.7%が出資され、Vocus社に約1億3660万ドルの契約が結ばれた。このプロジェクトは2017年にHuawei Marine社に授与され、ソロモン諸島の国営企業と契約を結んでいたが、オーストラリアが共同出資を申し出て介入したSubmarineNetworks, Coral Sea Cable System。理由はLowy Instituteが婉曲表現を避けて述べている。ケーブルはオーストラリアのインターネットの背骨に中国製ハードウェアを接続することになるため、「オーストラリアが越えない赤い線と見なされ、我々はより良い提案を提示した」というABC News Australia, 2021。オーストラリアはインド太平洋地域のケーブル耐久性センターも運営しているDFAT (Australia), Cable Connectivity and Resilience Centre。
私が最も距離があると考える2つのケースで終わる。コロンビアは2025年2月に、2030年までのAIに関する国民的政策であるCONPES 4144を承認し、その文書自体が「コロンビアには効率的かつ持続可能な方法でAIシステムを開発および運用するための堅実なインフラストラクチャがない」と認めているObservatorio Privatech, Universidad Externado, 2025。そして、私が「統合された戦略がない」と評したアルゼンチンは、巨大な発表を行った。「Stargate Argentina」は、2025年10月に発表されたパタゴニアのデータセンターで、最大500MW、30年間の税制上の利益の下に約250億ドルの出資が行われる。2026年半ばまでに、法的拘束力のある契約、資金調達、サイト、許可、アルゼンチン政府への提出などがなかったため、まだ意図書の段階に留まっていたBuenos Aires Times, 2026。250億ドルの主権が発表されたが、コンクリートの体積はゼロだった。
私が数えていなかった層
下書きを終えたとき、私は9つの層があると考えていた。6つが不足しており、そのうちの1つは最も脆いものである。以下はすべて新しいものである。
私を最も悩ませたものから始める。暗号化された全ウェブ(小さな家)は証明書の上に立っており、その大部分は非営利組織によって無料で発行されている。その年末の手紙で、ISRGの最高経営責任者は、Let's Encryptが492万のサイトから762万のサイトまで1年で増加し、「ある日は1000万の証明書を発行する」と述べている。また、ページの読み込みの39%が暗号化されていたが、現在では世界の多くの地域で95%以上が暗号化されており、「100%が私たちのビジョンを共有する人々の寛大さによってサポートされている」というLet's Encrypt: 762 millones de sitios, 100% donativos。地球上の約2/3のサイトの暗号化ルートは、寄付によって資金提供されている非営利組織である。
そして、どの証明書を信頼するかを決定するのは規制機関でもない。Chrome Root Programのポリシーでは、包含される証明書認証機関がその存在のリスクを超える価値を提供することを要求しており、この基準に基づいてGoogleは、台湾のChunghwa TelecomとハンガリーのNetLockのルートに対するデフォルトの信頼を削除した。「コンプライアンス違反のパターン、改善の約束の不履行、有形で測定可能な進歩の不存在」を引用したChrome Root Program remueve Chunghwa y NetLock。最大の先例はEntrustである。2024年6月、GoogleはEntrustのルートを信頼しないことを発表し、AppleとMozillaもそれに続いた。Entrustは2023年9月から2024年3月の間に26,668のEV証明書を不正に発行し、70日後に約75%の証明書を取り消したが、5日間の期限が指定されていたDistrust de Entrust por Chrome (jun 2024)。一つの企業が、他社をグローバルな信頼の地図から独自の決定で削除した。裁判所も、上訴も、バーゼルも存在しない。これは、この記事のテーゼであり、私はこれを除外していた。
欠けている2番目の層は時間です。接続性ではなく、時間です。NISTがRTIに依頼した研究によると、GPSサービスを失うと、米国経済に1日あたり100億ドルの損失が発生し、播種期に30日間の停電が発生すると450億ドルの損失が発生し、1980年代以降にGPSによって得られた蓄積された利益は1.4兆ドルに達するというNIST/RTI: GPS vale $1,000 millones al día。これが構造的な依存関係になるのは、規制されているからです。FINRAの規則4590では、ビジネス時計を指定されたソースと同期させることが義務付けられており、MiFID IIのRTS 25では、高頻度取引業者に対して100マイクロ秒までの精度が求められ、GNSSはUTCへのトレーサビリティとして受け入れられているFINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio。金融規制では、衛星信号に依存する必要がありますが、その信号は劣化しています。2021年と2024年の間にGPSロスのイベントは220%増加し、EASAとIATAの2025年6月の共同計画では、「GNSSのバックアップを最小の運用ネットワークを持つ従来の航法補助手段で維持する」と推奨していますIATA/EASA: eventos de pérdida de GPS +220%。公式の推奨は、無線灯塔に戻ることです。アメリカは2020年からこの問題を認識しており、13905号行政命令では、位置、航行、時間サービスの中断または操作が国家の安全と経済に影響を与える可能性があると述べられていますOrden Ejecutiva 13905 sobre PNT。
欠けている層:見えないインフラストラクチャの集中
6つの層における支配的な役割者のシェア。これらの層は、集中に関する議論ではほとんど登場しません。2つの層、Ajinomoto Build-up FilmとLet's Encryptは、パーセンテージで測定されません。Ajinomoto Build-up Filmは「ほぼすべてのハイパフォーマンスCPU」の材料であり、Let's Encryptは100%の寄付によって762百万のサイトをサポートしています。後者はシェアの問題ではなく、資金調達の脆弱性の問題です。
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Arm · スマートフォンのCPU | >99% |
| 中国 · 重希土類元素の加工 | 99% |
| Play Store · Androidのダウンロード | >90% |
| 5社の製造者 · 300mmウェハ | 85% |
| ASE + Amkor · 組み立てとテスト(トップ10 OSAT) | 約60% |
| Ingas + Cryoin · 半導体グレードのネオン | 45-54% |
3番目の議論は実践的なものであり、具体的な日付があります。2025年5月、産業安全保障局はSynopsys、Cadence、Siemens EDAに「知らされた」手紙を送り、「EDAソフトウェアの輸出、再輸出、または国内移転にはライセンスが必要です」と述べ、中国が関与する場合にそのようなライセンスが必要になることを通知しました。Synopsysは財務ガイダンスを停止しました。7月2日、BISはこの制限を撤回しましたBIS enciende y apaga el EDA en cinco semanas。5週間のオンとオフ: そのソフトウェアなしでは、現代のチップは設計できません。この3社は、実際にはワシントンから操作できるスイッチでした。ここでさらに修正があります。私は、これら3社が市場の約74%(31%、30%、13%)を占めていると書くつもりでした。しかし、検証によって、引用された情報源にその情報がないことがわかり、情報源は異なる、より強い主張をしていることがわかりました。数字が正しくないことがわかったので、数字は公表しません。ただ、実証された事実、つまりスイッチの存在については触れています。
ブログ投稿や手紙によってオフになるスイッチ
一つの行政命令、2つの行政文書、1つの規制指定、2つのプログラム発表によって、議会を経由せずにインフラストラクチャーの1層へのアクセスが変更された6つの決定。同じリストには、Chrome Root ProgramによってChunghwa TelecomとNetLockに対するデフォルトの信頼が取り消されたことが含まれるが、この調査の情報源にはその日付が記載されていない。
- 2020年2月行政命令13905は、位置、航行、時間のサービスを操作すると国家安全と経済に影響することを認識している。
- 2024年6月27日ChromeはEntrustのルートを不信とし、Appleは11月15日以降、Mozillaは30日以降に適用した。
- 2025年4月4日MOFCOMの第18号公告は、7つの希土類元素とその磁石に対して即時のライセンスを課す。
- 2025年5月BISはSynopsys、Cadence、Siemens EDAにライセンスを要求する「is-informed」手紙を送る。
- 2025年7月2日BISは5週間後に制限を撤回する。
- 2025年10月22日CMAはAppleとGoogleに「戦略的市場地位」を指定する。
Ver los datos
| Año | Hecho |
|---|---|
| 2020年2月 | 行政命令13905は、位置、航行、時間のサービスを操作すると国家安全と経済に影響することを認識している。 |
| 2024年6月27日 | ChromeはEntrustのルートを不信とし、Appleは11月15日以降、Mozillaは30日以降に適用した。 |
| 2025年4月4日 | MOFCOMの第18号公告は、7つの希土類元素とその磁石に対して即時のライセンスを課す。 |
| 2025年5月 | BISはSynopsys、Cadence、Siemens EDAにライセンスを要求する「is-informed」手紙を送る。 |
| 2025年7月2日 | BISは5週間後に制限を撤回する。 |
| 2025年10月22日 | CMAはAppleとGoogleに「戦略的市場地位」を指定する。 |
4番目の層はアーキテクチャの知的財産です。Armは、2025年3月31日に終了した会計年度に販売されたスマートフォンの99%以上で、高度なコンピューティングを可能にしたと述べています。また、Armのクライアントは累計で310億個以上のArmベースのチップを出荷していますArm: >99% de smartphones, 310 mil millones de chips。SoftBankが管理する知的財産ライセンサーは、実際には何も製造していないにもかかわらず、ほぼすべての携帯電話に対してロイヤリティを請求しています。
5番目の層は、ソフトウェアがユーザーに到達する門です。イギリスのCMAは、外交的手法を用いずに次のように述べています。App StoreはiOSのネイティブアプリへの唯一のアクセス方法であるため、「独占」を持っています。Androidでは代替ストアを事前にインストールできますが、開発者やユーザーを引き付けるための障害に直面します。両者は「必須の取引パートナー」ですCMA 2022: duopolio de tiendas de apps。Androidでのダウンロードの90%以上はPlay Storeから行われ、報告書はこのような取り決めを「これらの主要ゲートウェイに対する支配」であり、AppleとGoogleが「ゲームの規則」を一方的に決定していると呼んでいますCMA 2022: 90% de descargas Android vía Play Store。ここでは実際に反応がありました。2025年10月22日、CMAはAppleとGoogleに「戦略的市場地位」を付与し、イギリスの制度を最初に適用しました。これは、欧州委員会が既に2023年にDMAの下で中央プラットフォームサービスとして指定していたことの後ですDesignación SMS de la CMA (oct 2025)。
6番目のセクションは材料に関するもので、物理的な側面が強い。2023年まで、中国は世界の希土類重金属の加工の99%を占めており、ベトナムの製油所では最低限の生産量しか出ていなかったが、1年前に閉鎖された。さらに、Lynasという中国以外の大手メーカーも、中国にオキシドを送って精製しているCSIS: China procesa 99% de tierras raras pesadas。2025年4月4日、中国商務省は、7種類の希土類中・重金属(サマリウム、ガドリニウム、テルビウム、ジスプロシウム、ルテシウム、スカンジウム、イットリウム)とそれらの永久磁石材料について、即時の輸出許可を課したMOFCOM Anuncio No. 18: siete tierras raras。その下には、3つのボトルネックがあり、それらはすべて黄色である:🟡アジノモトのABF基板は、高性能CPUのほとんどすべての選択肢となっているAjinomoto Build-up Film (ABF);300mmのウェハーでは、5つのメーカーが世界の約85%の生産能力を占め、2つの日本メーカーが世界の半分以上の生産量を占めるObleas de 300 mm: cinco fabricantes, 85%;そして、ネオンでは、ウクライナが戦争前の世界のネオンの約70%を供給しており、IngasとCryoinの2社が、2022年3月11日のロイターの報道によると、世界の半導体グレードネオンの45%から54%をカバーしていたが、侵攻後に出荷を停止したNeón ucraniano: el peso de Ucrania。
7番目のセクションは、組み立てとテストに関するもので、ニュアンスがある。2024年の世界の主要OSATメーカー10社の売上は416億ドルで、ASEが184億ドル(約45%)を占め、アムコールが15.2%で2位となった。つまり、2社が半導体が基板に乗る前の最後の物理的なステップの約60%を占めているOSAT: ASE + Amkor ~60% del top 10。ただし、ASEは台湾企業であるため、このリスクはすでに台湾の部分でカバーされており、2回カウントすると数値が膨らむことになる。
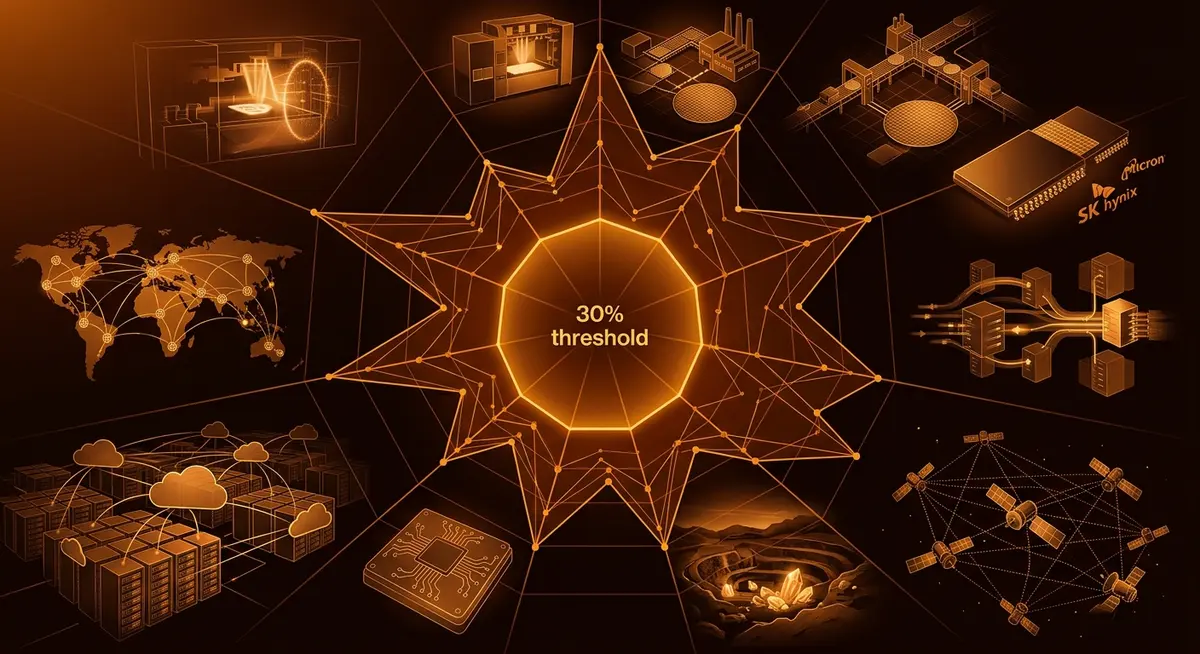
10層あり、全てでオーナーが懸念されるDOJの閾値を大幅に超えている。
各軸は1層であり、その値は支配者層のシェアである。ASMLはEUVリソグラフィー、台湾は先端製造、Samsung + SK hynix + MicronはDRAM、Cloudflareは逆プロキシ、Starlinkは制御可能な衛星、中国は希土類元素、ArmはスマートフォンのCPU、AWS + Azure + Google Cloudはパブリッククラウド、Let's EncryptはTLS証明書、Verisignは登録されたドメインである。内側の多角形は30%のシェアで、2023年のMerger Guidelinesが構造的推定を開始する閾値である。ここで重要なのは、この推定は合併の管理を必要とし、HHIの増加が100ポイント以上であることを要求するということである。静的な集中度テストとして読み取ると、SAMCI指数に対するこの記事の批判と同じカテゴリの誤りとなる。
- 支配者シェア(%)
- 構造的推定の閾値(30%)
Ver los datos
| Eje | 支配者シェア(%) | 構造的推定の閾値(30%) |
|---|---|---|
| EUVリソグラフィー | 100 | 30 |
| 先端チップ | 90 | 30 |
| DRAM | 91.5 | 30 |
| 逆プロキシ | 84.5 | 30 |
| 制御可能な衛星 | 75 | 30 |
| 希土類元素 | 99 | 30 |
| スマートフォンのCPU | 99 | 30 |
| パブリッククラウド | 63 | 30 |
| TLS証明書 | 63.7 | 30 |
| ドメイン | 44.6 | 30 |
ここで、含めなかったものについて説明する。これは、集中度に関する記事なので、集中度がないところについても言及する必要がある。ドメイン登録局の層を追加することを検討したが、GoDaddyが世界最大のシェア12.27%、Namecheapが2.78%で、ICANNに認定された2400以上の登録局があるため、断念した。実際のボトルネックは.comの登録とDNSのルートにあるが、すでに記事で扱っているDescarte: registradores de dominio。また、メールとS/MIMEのCAについても、PKIウェブの集中度は同じであるため(Let's Encryptが64.4%のすべてのサイトの証明書を発行している)、信頼の層に含めることにしたDescarte: CA de correo / S-MIME。当初、9つの層を見ていたが、15層に増え、最も脆弱な層は寄付で支えられている。
10層あり、全てでオーナーが懸念されるDOJの閾値を大幅に超えている。
各軸は1層であり、その値は支配者層のシェアである。ASMLはEUVリソグラフィー、台湾は先端製造、Samsung + SK hynix + MicronはDRAM、Cloudflareは逆プロキシ、Starlinkは制御可能な衛星、中国は希土類元素、ArmはスマートフォンのCPU、AWS + Azure + Google Cloudはパブリッククラウド、Let's EncryptはTLS証明書、Verisignは登録されたドメインである。内側の多角形は30%のシェアで、2023年のMerger Guidelinesが構造的推定を開始する閾値である。ここで重要なのは、この推定は合併の管理を必要とし、HHIの増加が100ポイント以上であることを要求するということである。静的な集中度テストとして読み取ると、SAMCI指数に対するこの記事の批判と同じカテゴリの誤りとなる。
- 支配者シェア(%)
- 構造的推定の閾値(30%)
Ver los datos
| Eje | 支配者シェア(%) | 構造的推定の閾値(30%) |
|---|---|---|
| EUVリソグラフィー | 100 | 30 |
| 先端チップ | 90 | 30 |
| DRAM | 91.5 | 30 |
| 逆プロキシ | 84.5 | 30 |
| 制御可能な衛星 | 75 | 30 |
| 希土類元素 | 99 | 30 |
| スマートフォンのCPU | 99 | 30 |
| パブリッククラウド | 63 | 30 |
| TLS証明書 | 63.7 | 30 |
| ドメイン | 44.6 | 30 |
Metodología de esta investigación
この記事は、当初38分の草案から始まり、最終的にその改訂版となった。10本の並行調査線、各層ごとに660の異なる情報源を調査し、249の主張を生み出した。対立的な事実チェックにより、248が検証され、12が赤で却下された。既に書かれたテキストに対して、2回目の監査が実施され、段落ごとに、情報源に裏付けられていない数字、過剰な解釈、不正確な帰属について調査された。58の問題が見つかり、重大なものはすべて修正された。
各データには、信頼度のレベルが付与されている:🟢プライマリ情報源または複数の一致する独立情報源、🟡セカンダリ情報源または単一の専門分析。各引用の信号機は、自動的に検証されたコーパスに対して整列し、執筆者の判断に基づいていない。
私が最も苦労したのは、草案のどれだけが成立しなかったかを受け入れることだった。「海底ケーブルの保護のための法的拘束力のある国際条約は存在しない」というのは誤りである。パリ条約(1884年)が存在する。スターリンクの収益は3倍の誤り、ビッグファンド中国は7倍の誤り、クリミアのエピソードはアイザックソンが撤回した。引用した衛星集中度の指数は捏造された指標であり、その誤りは指導的であるため、記事内で死後解剖を行った。
Fuentes
- 600 cables, 200 fallos al año, dos tercios por anclas
- CSIS: mitad del ancho de banda y 87%+11% de fabricación
- Serie histórica 2012-2016 (14x vs 3x)
- De 20 cables (2017) a más de 60
- Convenio de París de 1884, todavía en vigor
- La CONVEMAR no heredó el derecho de abordaje de 1884
- Lieber Institute: no hay jurisdicción universal
- Eagle S: desestimado y revivido en apelación
- EJIL:Talk! — el razonamiento del art. 97(1)
- Yi Peng 3: la SHK no pudo determinar intencionalidad
- Recorded Future: 80 buques y 40 días de reparación
- Rubymar: misil, deriva y tres cables cortados
- Saná anuncia la reparación del Mar Rojo
- SMW4 e IMEWE: Azure admite mayor latencia
- ICPC: 63 buques cableros en el registro
- SubTel Forum: 3,000 MDD para renovar la flota a 2040
- Cuatro fabricantes concentran el 98% del mercado
- EU Action Plan on Cable Security (JOIN(2025) 9)
- Evaluación de riesgos UE y Regional Cable Hubs
- 347 millones de euros de la UE (feb 2026)
- Axis Intelligence, limitaciones de SAMCI, 2026
- Andrew Jones, SpaceNews, 9 abr 2026
- DOJ y FTC, Merger Guidelines, 18 dic 2023
- Axis Intelligence, catálogo de reportes, 2026
- Jonathan McDowell, Jonathan's Space Report, 2026
- SpaceX, S-1, factores de riesgo, 2026
- Jonathan McDowell, Starlink Statistics, 27 ago 2026
- CelesTrak SATCAT Boxscore, 28 ago 2026
- Elon Musk, vía TheWrap, sep 2023
- Kyiv Independent sobre reportaje especial de Reuters, 25 jul 2025
- Tom Balmforth, Reuters, 5 feb 2026
- Kyiv Independent, 5 feb 2026
- Reuters, declaración de Krivoruchko, 17 feb 2026
- Amazon, actualizaciones de misión Leo, 2026
- FCC, Orden DA 26-553, 5 jun 2026
- SatNews, resultados anuales Eutelsat, 9 ago 2026
- SpaceNews, Eutelsat, 2025
- Comisión Europea, DG DEFIS, 7 ago 2026
- Jeff Foust, SpaceNews, 16 dic 2024
- NTIA, 2014
- Verisign/ICANN ante NTIA, 2015
- IANA/PTI, 2016
- NTIA, Verisign Cooperative Agreement
- ICANN, RZMA
- ICANN, IFR
- Verisign, Form 10-K FY2025 (SEC)
- NTIA, 2018
- NTIA, noviembre 2024
- Domain Name Wire (Allemann), abril 2026
- ICANN, .COM Fee Schedule 2024
- Verisign, Form 10-Q Q2 2026 (SEC)
- DNIB/Verisign, julio 2026
- ICANN, Funding by Source FY25
- American Economic Liberties Project, 2024
- Root Server Technical Operations Association, 2026
- ICANN OCTO-010 (Conrad), 2020
- IANA, agosto 2026
- Huston/APNIC, 2025
- ICANN RSS GWG, febrero 2026
- Root Server Operators, julio 2026
- ICANN (Marby), marzo 2022
- TrendForce, comunicado 12-jun-2026 (1Q26)
- TrendForce, comunicado 12-mar-2026 (4Q25)
- Counterpoint Research (2Q26)
- Taipei Times, 14-mar-2026 (cierre anual 2025)
- US Dept. of Commerce / ITA (1-dic-2025)
- Observer Research Foundation, Special Report No. 304 (abr-2026)
- TSMC, comunicado de resultados 2Q26
- TSMC, comunicado 4-mar-2025
- TrendForce, 16-jul-2026 (Arizona US$265 mil millones)
- The Register, 17-jul-2025 (cita C.C. Wei)
- TSMC, comunicado 6-dic-2022 (anuncio original Arizona)
- TrendForce, 24-mar-2026 (Arizona Fab 2)
- Tom's Hardware (retraso JASM fase 2)
- TrendForce, 3-ago-2026 (sismo Kumamoto)
- TrendForce, 20-nov-2025 (ESMC Dresde)
- TrendForce, 27-abr-2026 (capacidad 3nm/2nm)
- Energy Administration, MOEA Taiwán
- Global Taiwan Institute, 12-nov-2025
- Taiwan Business TOPICS / AmCham, 16-abr-2026
- Domino Theory / CIER, 10-nov-2025
- CSIS, 22-abr-2026 (Ormuz en 8 gráficas)
- Atlantic Council (Kevin Li), 19-mar-2026
- Taipei Times, 24-mar-2026 (respuesta del MOEA)
- Taiwan News, 12-may-2026
- Caixin Global, 28-may-2024 (Big Fund III)
- TrendForce, 7-ago-2026 (giro del Big Fund III)
- Tom's Hardware (litografía china)
- Doc. 43: plazo del 2 de septiembre de 2026 y O'Melveny
- TrendForce News: "17 consumidores" y daños triples
- Demanda ¶13: retiro coordinado de DDR3 y DDR4
- SK hynix 2T26: margen operativo de 76%, utilidad +557%
- Micron cierra Crucial (comunicado propio, 3 dic 2025)
- TrendForce spot 28 ago 2026: DDR4 69% más caro que DDR5
- Counterpoint 2T26: reordenamiento de cuotas DRAM
- Counterpoint: serie trimestral de cuotas DRAM y HBM
- DOJ 05-540 (2005): la multa de 300 MDD a Samsung
- Comisión Europea IP/10/586 (2010): €331,273,800
- TrendForce 5 ene 2026: +55-60% QoQ en 1T26
- TrendForce 3 jul 2026: desaceleración a 13-18% en 3T26
- TrendForce 9 jul 2026: los LTA topan los aumentos
- IDC: impacto en precios de PC y smartphones en 2026
- Noveno Circuito 2022: el precedente que hace difícil ganar
- Respuesta de Micron a la demanda (vía Quartz)
- IEA: cuellos de botella y "not all projects"
- IEA 2025: línea base 415 TWh y per cápita EE.UU.
- IEA: plazos y precios de cables y transformadores
- POWER: 128/144 semanas y precios de transformadores
- PJM: 38% y 46% de cargos por data centers
- POWER: subasta PJM, CenterPoint, Exelon 22%
- ERCOT: 233 GW de cola de gran carga
- LBNL Queued Up 2026: 2,061 GW en cola
- 298 de 1,066 GW: la carga que no se construirá
- Crane/TMI: licencia esperada mayo 2027
- Amazon/X-energy: construcción al final de la década
- Kairos Hermes 2: hasta 50 MW a TVA
- Meta: hasta 6.6 GW nucleares para 2035
- Constellation-Meta: 1,121 MW desde junio 2027
- Google 2026: 43.6 TWh totales, 42.4 TWh en data centers
- Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico
- Data Center Watch: 75 proyectos, 130 mil MDD en 1T26
- Stargate Abilene: cancelación de 600 MW
- FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- W3Techs (primaria, panel propio)
- W3Techs (primaria, panel propio)
- Internet Society Pulse (secundaria confiable)
- Amazon Web Services (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Madory / Kentik en APNIC Blog (secundaria confiable)
- Cloudflare Radar (primaria, panel en vivo)
- Kentik (secundaria confiable)
- Tian et al., Universidad de Tsinghua (preprint arXiv)
- FCC, Estados Unidos (primaria)
- Hernandez / APNIC Blog (secundaria confiable)
- FCA, Reino Unido (primaria)
- Autoridad Bancaria Europea, EBA (primaria)
- CMA, Reino Unido (primaria)
- Cloudflare / SEC 8-K (primaria)
- 20-F: fuente de 1.000 W y 400.000 obleas High NA
- 2016: compra del 24,9% de Zeiss SMT
- TRUMPF: láser de 40 kW
- Resultados 2025 y guía 2026
- 2024: la licencia pasa de Washington a La Haya
- Países Bajos: controles vigentes desde abril 2025
- BIS Affiliates Rule (regla del 50%)
- Suspensión de un año de la Affiliates Rule
- Nikon: el competidor residual en DUV
- CSIS: veredicto sobrio sobre litografía china
- TrendForce: DUV chino y la vía LDP
- Diario Oficial de la Federación (México), 2025
- Programa Sectorial ATDT 2025-2030, DOF, 2025
- Sénat français, Rapport n°830, 2025
- Sénat français, audition Microsoft, 2025
- Tweede Kamer (Países Bajos), Motie 26643-1315, 2025
- Gobierno de Schleswig-Holstein, 2025
- Appleton, "Whose Law Governs Canadian Data?", SSRN
- NITDA (Nigeria), National Cloud Policy 2025
- Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024
- Reserve Bank of India, Circular 2018
- Vietnam Business Law, 2022
- Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)
- Gün + Partners, análisis Ley 5651 (Turquía)
- The Korea Herald, 2025
- DataCenterDynamics, 2025
- SubmarineNetworks, Coral Sea Cable System
- ABC News Australia, 2021
- DFAT (Australia), Cable Connectivity and Resilience Centre
- Observatorio Privatech, Universidad Externado, 2025
- Buenos Aires Times, 2026
- Let's Encrypt: 762 millones de sitios, 100% donativos
- Chrome Root Program remueve Chunghwa y NetLock
- Distrust de Entrust por Chrome (jun 2024)
- NIST/RTI: GPS vale $1,000 millones al día
- FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio
- IATA/EASA: eventos de pérdida de GPS +220%
- Orden Ejecutiva 13905 sobre PNT
- BIS enciende y apaga el EDA en cinco semanas
- Arm: >99% de smartphones, 310 mil millones de chips
- CMA 2022: 90% de descargas Android vía Play Store
- Designación SMS de la CMA (oct 2025)
- CSIS: China procesa 99% de tierras raras pesadas
- MOFCOM Anuncio No. 18: siete tierras raras
- Ajinomoto Build-up Film (ABF)
- Obleas de 300 mm: cinco fabricantes, 85%
- Neón ucraniano: Ingas y Cryoin
- OSAT: ASE + Amkor ~60% del top 10
- Descarte: registradores de dominio
- Descarte: CA de correo / S-MIME
よくある質問
世界には何本の海底ケーブルがあるのか。
TeleGeographyは現在、600本以上の海底ケーブルを追跡している。
海底インフラの多くは誰が所有しているのか。
CSISによると、Google、Meta、Microsoft、Amazonが世界の海底帯域幅の約半分を所有またはリースしている。
国際トラフィックの何パーセントが海底ケーブルで運ばれているのか。
正確なパーセンテージを確認するための一次データは見つからなかったが、衛星はアメリカの国際容量の0.37%しか占めていないことがわかっている。
海底ケーブルを保護する国際条約は何か。
1884年にパリで署名された「海底電信ケーブルの保護に関する条約」が、36の加盟国において有効である。
世界には海底ケーブルの維持と拡張に従事する船舶は何隻あるのか。
世界には海底ケーブルの維持と拡張に従事する船舶が約80隻あり、International Cable Protection Committeeの公的登録には63隻が記載されている。
海底ケーブルの平均修理時間は何日か。
2023年の平均修理時間は40日だったが、アジア・パシフィック地域では通知から30日で修理が完了することがある。
2040年までに交換が必要になる海底ケーブル敷設船のパーセンテージは何か。
業界の研究によると、64%の船舶が2040年までに40年の使用年数の閾値を超えることになる。
 Larry
Comentarios
Sé el primero en comentar.