Os donos do cabo que ninguém vê
No meu rascunho, escrevi que 95% do tráfego internacional viaja por 436 cabos submarinos que somam 1,3 milhão de quilômetros. Dessas três cifras, duas não sobreviveram à verificação e a terceira não pude sustentá-la com nenhuma fonte primária. A TeleGeography rastreia hoje más de 600 cables activos y planeados, não 436; o CSIS calcula a trilha física em aproximadamente 1.2 millones de kilómetros, não 1,3. E o famoso 95% deixo fora do corpo do texto porque não encontrei o primário. O que eu encontrei, e me parece mais contundente do que qualquer porcentagem arredondada, é o dado que a FCC usa para dimensionar a alternativa: os satélites representam 0.37% de la capacidad internacional de Estados Unidos. Zero ponto três sete. Quando alguém disser que, se um cabo for cortado, "de qualquer forma, estão os satélites", mostre esse número.
Sobre quem é dono, o rascunho dizia que Google, Meta, Microsoft e Amazon passaram de menos de 10% da infraestrutura submarina em 2012 para cerca da metade hoje. A segunda metade aguentou: o CSIS afirma que essas quatro poseen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundo. A primeira não pude respaldar, e a substituo pelo dado que está documentado: entre 2012 e 2016, essas quatro empresas multiplicaron por catorce su capacidad internacional hasta 170 Tbps, mientras todos los demás operadores del planeta juntos apenas la triplicaron hasta 273 Tbps. A lista viva de propriedade dá hoje 36 sistemas de Google, 21 de Meta, 10 de Microsoft y 8 de Amazon — em amarelo propositadamente: é uma página que se atualiza sozinha e Meta já vai em 22 —, e a TeleGeography resume a década: de 20 cables en 2017 a más de 60.
Quatro empresas multiplicaram seu cabo por catorze; o resto do mundo, por três
Capacidade submarina em terabits por segundo das quatro grandes tecnológicas em relação à dos demais operadores juntos, entre 2012 e 2016. As duas retas unem apenas os extremos: são os dois únicos anos com cifra publicada.
- Google, Meta, Microsoft e Amazon
- Todos os demais operadores
Ver los datos
| Ano | Google, Meta, Microsoft e Amazon | Todos os demais operadores |
|---|---|---|
| 2012 | 12 | 91 |
| 2016 | 170 | 273 |
Agora, a correção que mais me custou engolir, porque era minha e era rotunda. Escrevi: "não existe nenhum tratado internacional vinculante para proteger cabos submarinos". É falso. Existe, e tem 142 anos. O Convênio para a Proteção dos Cabos Telegráficos Submarinos foi assinado em Paris no 14 de marzo de 1884, entró en vigor en 1888 y sigue vigente para 36 Estados parte. Os artigos 113 a 115 da CONVEMAR, que é o marco moderno, están basados literalmente en tres disposiciones de aquel convenio de 1884. O problema, então, não é a ausência de tratado. É pior: o tratado existe e foi projetado para não servir. O artigo 113 apenas obriga um Estado a criminalizar o dano causado por navios de sua bandeira ou pessoas sob sua jurisdição, no prohíbe explícitamente que los Estados dañen cables deliberadamente ni establece responsabilidad estatal si lo hacen.
🟢 Há um detalhe histórico que me deixou frio: durante as negociações de 1884, Estados Unidos propuso equiparar los crímenes contra cables con la piratería y dar jurisdicción universal a todos los Estados. La mayoría lo rechazó. Pior: aquele convênio sim permitia abordar navios suspeitos de romper um cabo, e la CONVEMAR no heredó esa disposición. Hoje, não há causa para abordagem por suspeita de dano a cabos, e um navio de guerra que danifique um deliberadamente goza de imunidade soberana. Robert Beckman diz isso sem anestesia, citado por Alexander Lott no blog do Lieber Institute: "ni el Convenio de Cables de 1884 ni la CONVEMAR abordan adecuadamente el daño intencional".
Isso não é teoria. No dia de Natal de 2024, o navio Eagle S arrastou sua âncora por cerca de 90 quilômetros e danificou cinco cabos submarinos, incluindo o link elétrico EstLink 2 entre a Finlândia e a Estônia. Em outubro de 2025, o Tribunal de Distrito de Helsinque desestimó el caso contra el capitán y dos oficiales por falta de jurisdicción: os fatos ocorreram dentro da zona econômica exclusiva finlandesa, mas fora do mar territorial, então o assunto correspondia à Geórgia ou à Índia — os países de origem dos tripulantes — ou às Ilhas Cook, o Estado de bandeira. O raciocínio foi que o dano constituía um "incidente de navegación" bajo el artículo 97(1) de la CONVEMAR, cuya redacción no permite excluir los delitos intencionales. A infraestrutura crítica de um país da OTAN foi danificada e não havia tribunal competente.
Aqui o meu rascunho ficou ultrapassado da pior maneira: escrevi que a inteligência ocidental havia concluído que tudo foram acidentes por tripulações inexperientes, e dei o tema por encerrado. Não está encerrado. Em 27 de agosto de 2026 —há dois dias— el Tribunal de Apelación revocó la desestimación y ordenó reabrir el caso, com o argumento de que o incidente fica fora da definição de acidente marítimo da CONVEMAR e por isso sobrevive a potestade finlandesa. A decisão ainda pode ir ao Tribunal Supremo. E no caso paralelo do granelero Yi Peng 3, que danificou o C-Lion1 e o enlace Suécia-Lituânia em novembro de 2024, a Autoridade Sueca de Investigação de Acidentes concluiu em abril de 2025 que "no puede determinarse con certeza si un buque chino dañó intencionalmente los cables". Nem exoneração nem condenação: indeterminação. No Báltico foram registrados cuatro incidentes con ocho daños distintos, más cinco incidentes con cinco daños alrededor de Taiwán, entre 2024 y 2025 —não os "dez cabos" que eu havia colocado—.
O Mar Vermelho também ficou pela metade no meu rascunho. Eu falava de quatro cabos cortados em fevereiro de 2024. Foram três —AAE-1, EIG e SEACOM— e a explicação mais aceita é a do Rubymar: fue alcanzado por un misil hutí el 18 de febrero de 2024, quedó a la deriva arrastrando el ancla, cortó los tres sistemas el 24 de febrero y se hundió el 2 de marzo. O que não havia contado é o que realmente importa: a reparação da infraestrutura de internet global terminou dependendo de uma permissão emitida por uma autoridade que quase ninguém reconhece. O governo de Saná anunciou o fim dos trabalhos em 23 de julho de 2024, declarando que "el Gobierno de Yemen ha provisto las facilidades y permisos necesarios de la Autoridad General de Asuntos Marítimos en Saná" e que "as águas iemenitas são completamente seguras". E voltou a acontecer: em 6 de setembro de 2025, os cabos SMW4 e IMEWE foram cortados perto de Yeda, e a página de status do Azure admitiu "mayor latencia en parte del tráfico que antes atravesaba Medio Oriente".
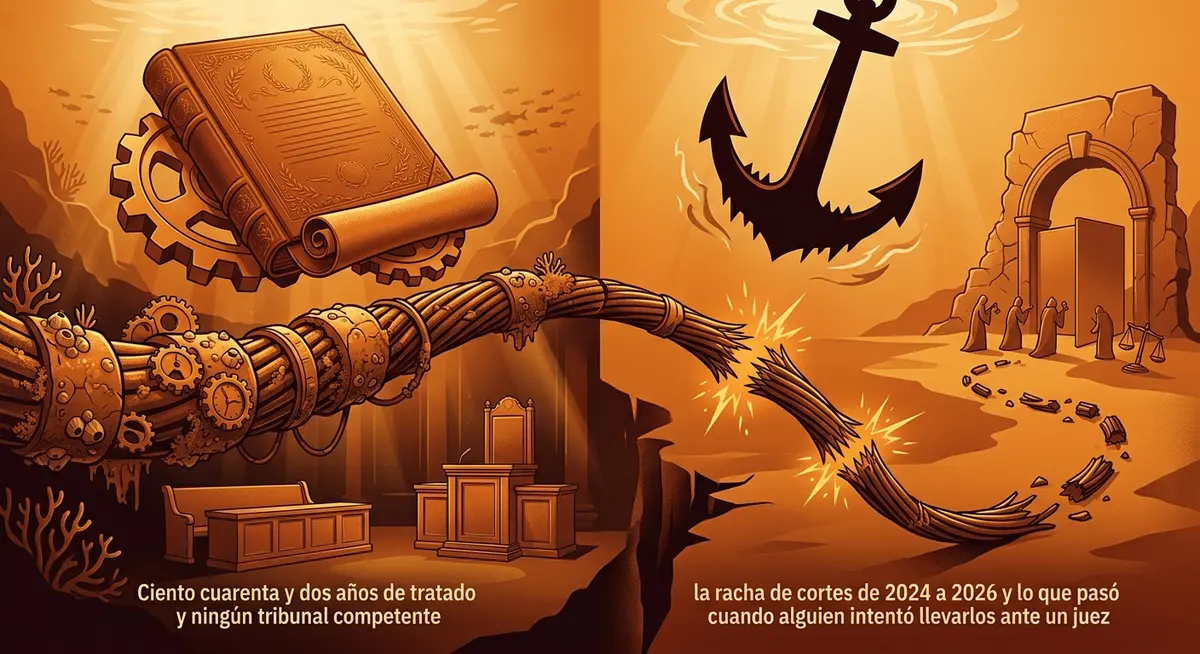
Cento e quarenta e dois anos de tratado e nenhum tribunal competente
O único tratado que protege os cabos submarinos foi assinado em 1884 e ainda está em vigor. Ao lado, a sequência de cortes de 2024 a 2026 e o que aconteceu quando alguém tentou levá-los a um juiz.
- 188414 de março: é assinado o Convenio de Paris para a proteção dos cabos submarinos, hoje em vigor para cerca de 36 Estados.
- 202418 de fevereiro: um míssil hutí atinge o Rubymar; no dia 24 de fevereiro, o navio corta os cabos AAE-1, EIG e SEACOM.
- 202423 de julho: o governo de Saná anuncia que a reparação de cabos só procederá com permissões próprias.
- 2024Novembro: o Yi Peng 3 arrasta a âncora 180 milhas náuticas sobre o C-Lion1 e o link Suécia-Lituânia.
- 202425 de dezembro: o Eagle S danifica cinco cabos, incluindo o EstLink 2.
- 202515 de abril: a SHK sueca conclui que não é possível determinar a intencionalidade.
- 20256 de setembro: os cabos SMW4 e IMEWE são cortados perto de Yeda; Azure admite maior latência.
- 2025Outubro: Helsinque rejeita o caso por falta de jurisdição.
- 202627 de agosto: o Tribunal de Apelação reabre o caso.
Ver los datos
| Año | Hecho |
|---|---|
| 1884 | 14 de março: é assinado o Convenio de Paris para a proteção dos cabos submarinos, hoje em vigor para cerca de 36 Estados. |
| 2024 | 18 de fevereiro: um míssil hutí atinge o Rubymar; no dia 24 de fevereiro, o navio corta os cabos AAE-1, EIG e SEACOM. |
| 2024 | 23 de julho: o governo de Saná anuncia que a reparação de cabos só procederá com permissões próprias. |
| 2024 | Novembro: o Yi Peng 3 arrasta a âncora 180 milhas náuticas sobre o C-Lion1 e o link Suécia-Lituânia. |
| 2024 | 25 de dezembro: o Eagle S danifica cinco cabos, incluindo o EstLink 2. |
| 2025 | 15 de abril: a SHK sueca conclui que não é possível determinar a intencionalidade. |
| 2025 | 6 de setembro: os cabos SMW4 e IMEWE são cortados perto de Yeda; Azure admite maior latência. |
| 2025 | Outubro: Helsinque rejeita o caso por falta de jurisdição. |
| 2026 | 27 de agosto: o Tribunal de Apelação reabre o caso. |
O que sustenta tudo isso é uma frota diminuta. Há aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos, e o registro público do International Cable Protection Committee lista unos 63, advirtiendo que la compilación es "solo con fines ilustrativos". Cinco operadores concentram mais da metade dessa frota, o tempo médio de reparação em 2023 foi de 40 dias, na Ásia-Pacífico chega a 30 dias desde a notificação, frente a 15 em América do Norte, e no Mar Vermelho a papelada por si só puede tomar hasta ocho semanas. Contra isso, há que considerar os unos 200 fallos al año, dos tercios de ellos causados por pesqueros y anclas. A Gráfica 1 mostra essa distribuição da frota, que é o verdadeiro gargalo de toda a camada física.
Quem repara os cabos do mundo
Distribuição da frota mundial de navios cablers por operador, sobre um total aproximado de 80 navios. A escala chega a 100% propositadamente: os cinco operadores maiores não preenchem a barra, e o que falta é frota distribuída entre atores menores.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Global Marine | 13% |
| Orange Marine | 13% |
| SubCom | 11,6% |
| ASN (Alcatel Submarine Networks) | 10% |
| Optic Marine | 10% |
E a frota envelhece: um estudo setorial estima que harán falta unos 3,000 millones de dólares hasta 2040 para reemplazar 15 buques, porque el 64% de la flota cruzará el umbral de 40 años de vida útil antes de esa fecha, enquanto as reparações anuais subiriam 36% até 287. Quem as fabrica também é um clube: em 2021, SubCom, ASN e NEC tinham 87% del mercado de manufactura, con HMN Technologies sumando otro 11%; outra estimativa coloca esses quatro em cerca del 98%. A Europa finalmente reagiu: un Plan de Acción de Seguridad de Cables en febrero de 2025, um evaluación coordinada de riesgos con siete escenarios y 10 millones de euros para Regional Cable Hubs, e 347 millones de euros entre equipamiento de reparación, monitoreo submarino y 13 "Cable Projects of European Interest". É a primeira resposta séria que eu vi. Também é tardia e é regional, e o problema é global.
O céu também tem dono (e agora cotiza na Nasdaq)
Quando escrevi o rascunho, o dado estelar desta seção era um índice chamado SAMCI: Starlink operava 9.600 de 10.622 satélites de internet LEO, para uma "concentração de 90,4 sobre 100". Eu o citei de boa fé. Depois fui verificar e terminei fazendo uma autópsia. Começo por aqui, porque me parece a lição mais útil de toda esta investigação.
SAMCI se define literalmente como "satélites totales de Starlink dividido entre la suma de todos los satélites conocidos de constelaciones activas de internet LEO, por 100", com três insumos: Starlink 9.600 em 31 de março de 2026, OneWeb 647 em 31 de dezembro de 2025 e Amazon Leo "375+" em julho de 2026. Três datas de corte distintas dentro de uma mesma razão matemática, e uma cifra aberta —"375+"— usada como número exato no denominador. Além disso, o índice excluye explícitamente a las constelaciones chinas Qianfan y Guowang porque "los conteos de fuente primaria no eran verificables". Não é verdade que não fossem verificáveis: SpaceNews relatava em abril de 2026 que Qianfan tenía 126 satélites en órbita y Guowang 168 en fase operativa.
O remate é o que mais me incomoda. O índice justifica seu limiar assim: "para contexto, los reguladores de telecomunicaciones de EE.UU. consideran altamente concentrados los mercados con una cuota de una sola firma superior al 70%". Vai sem citação, e não corresponde ao padrão do DOJ e da FTC: as Merger Guidelines de 2023 bajaron el umbral de "altamente concentrado" de un HHI de 2,500 a 1,800 y añadieron una presunción estructural desde una cuota combinada superior al 30%. Nenhum 70%. E há um erro de categoria acima: ambas as presunções são de controle de fusões e exigem, além disso, um incremento de HHI de mais de 100 pontos, ou seja, nem mesmo são um teste estático de concentração. Quem redigiu o SAMCI não só inventou a cifra: confundiu a ferramenta. 🔴 Esse dado fica fora do corpo do artigo.
Quem publica isso? Uma casa que se anuncia como "la casa de investigación tecnológica que entrega los datos", sin un solo investigador con credenciales verificables y con una LLC estadounidense en el pie que también vende consultoría y seguridad ofensiva. E o padrão é sistemático: cada relatório estreia um índice com símbolo de marca registrada. Além de SAMCI e SSEI, o mesmo site publica um "Defense AI Anchoring Score" y un "Industrial Depth Ratio". É uma fábrica de métricas citáveis. Eu as citei. Digo isso aqui para que não volte a acontecer.
Agora a parte incômoda: o índice é lixo metodológico, mas a concentração que pretendia medir é real e é documentada com fontes que realmente funcionam. Há três denominadores legítimos e os três dão um número distinto, que é exatamente o ponto. Jonathan McDowell, que mantém o catálogo independente mais respeitado do ramo, contava em 13 de agosto de 2026 10,742 Starlinks activos sobre 16,278 payloads activos en órbita: 66% de tudo o que voa. A própria SpaceX, ante a SEC, declara que em 31 de março de 2026 tinha "aproximadamente 9,600 satélites Starlink en órbita baja, que representaban aproximadamente el 75% de todos los satélites maniobrables activos" — e que esse universo pasó de menos de 1,000 en 2015 a unos 12,700 en 2026 —. Em 27 de agosto de 2026, McDowell contava 12,881 Starlinks lanzados y 11,087 funcionando, e o boxscore de CelesTrak agrega a dimensão geopolítica: de 19,965 payloads en órbita, 13,665 son estadounidenses. A Gráfica 2 coloca os três denominadores lado a lado, com sua data de corte e sua fonte.
Três denominadores, três cifras de concentração de Starlink
A mesma pergunta — quanto espaço orbital ocupa Starlink — dá 66%, 75% ou 90,4% dependendo do que for colocado abaixo da fração e da data. A terceira linha é descartada: considera "375+" como se fosse uma cifra exata e deixa de fora Qianfan e Guowang.
| Numerador | Denominador | Data de corte | Fonte | Resultado |
|---|---|---|---|---|
| 10.742 | 16.278 payloads ativos | 13-ago-2026 | McDowell | 66% |
| ~9.600 | ~12.700 satélites manobráveis ativos | 31-mar-2026 | S-1 da SpaceX | ~75% |
| 9.600 | 10.622 | Mistura três datas | Índice SAMCI | 90,4 — DESCARTADA |
| 13.665 (contexto) | 19.965 payloads | — | CelesTrak | Payloads estadunidenses sobre o total |
Ver los datos
| Numerador | Denominador | Data de corte | Fonte | Resultado |
|---|---|---|---|---|
| 10.742 | 16.278 payloads ativos | 13-ago-2026 | McDowell | 66% |
| ~9.600 | ~12.700 satélites manobráveis ativos | 31-mar-2026 | S-1 da SpaceX | ~75% |
| 9.600 | 10.622 | Mistura três datas | Índice SAMCI | 90,4 — DESCARTADA |
| 13.665 (contexto) | 19.965 payloads | — | CelesTrak | Payloads estadunidenses sobre o total |
E aqui vem o que meu rascunho nem suspeitava: SpaceX é empresa pública. Apresentou seu S-1 em 20 de maio de 2026 e já relatou seu primeiro trimestre como cotizada. Isso muda a natureza da evidência disponível, porque agora há cifras auditadas e fatores de risco redigidos por advogados. Em meu rascunho, coloquei que Starlink faturou "2.700 milhões de dólares em 2024". O estado financeiro diz outra coisa: o segmento Connectivity gerou 11,387 millones de dólares en 2025, 7,599 millones en 2024 y 3,869 millones en 2023, sobre ingresos totales de 18,674 millones. Eu errei por um fator de quase três. Também há que dizer o outro lado: a empresa relata pérdidas netas de 4,937 millones en 2025 y un déficit acumulado de 41,311 millones al 31 de marzo de 2026. Agora bem, essas perdas não vêm de Starlink: o segmento Connectivity gerou 4,423 millones de dólares de utilidad operativa en 2025, mientras Space perdió 657 millones y el segmento de IA 6,355. A concentração orbital foi financiada com capital paciente e com as perdas dos outros negócios; a parte que a sustenta já ganha dinheiro.
O negócio que paga a órbita triplicou seus rendimentos em dois anos
Rendimentos anuais da SpaceX em milhões de dólares: a linha de Conectividade contra o total da empresa. Em 2025, a conectividade já explica mais da metade de tudo o que a SpaceX fatura.
- Conectividade
- Total SpaceX
Ver los datos
| Ano | Conectividade | Total SpaceX |
|---|---|---|
| 2023 | 3869 | 10387 |
| 2024 | 7599 | 14015 |
| 2025 | 11387 | 18674 |
O governo corporativo é a parte que nenhum índice mede. Antes da oferta, Elon Musk possuía 5,569,053,075 acciones Clase B, el 93.6% de esa clase y el 85.1% del poder de voto, y la empresa se acoge a la figura de "controlled company" de Nasdaq para eximirse de tener mayoría de consejeros independientes. Traduzido: o operador de dois terços dos objetos ativos em órbita é uma empresa pública controlada por uma única pessoa sem contrapeso obrigatório no conselho. E a empresa o reconhece como risco de negócios, em um parágrafo que vale seu peso em ouro: "gobiernos u otros clientes podrían mostrarse reticentes a depender de nuestra conectividad satelital si creen que la disponibilidad de esos servicios podría restringirse o suspenderse con base en consideraciones geopolíticas". É o interruptor, admitido por escrito ante a SEC. Também admite que "ciertos gobiernos extranjeros han discutido públicamente el uso potencial de armas antisatélite contra la constelación Starlink".
Sobre esse interruptor, meu rascunho repetia a versão mais famosa e também a mais equivocada: que em setembro de 2022 Musk ordenou desligar a cobertura perto da Crimeia, de acordo com a biografia de Isaacson. O próprio Isaacson se retratou dois dias depois: "los ucranianos CREÍAN que la cobertura estaba habilitada hasta Crimea, pero no lo estaba. Le pidieron a Musk que la habilitara para su ataque con dron submarino. Musk no la habilitó", e acrescentou que havia mal interpretado sua fonte. Musk respondeu que "las regiones Starlink en cuestión no estaban activadas". Repetir Crimeia como fato, a essa altura, é negligência. 🟡 O documentado é outro episódio em outro lugar: três fontes disseram a Reuters que Musk instruyó a un ingeniero senior desactivar la cobertura sobre Beryslav, en Kherson, durante la contraofensiva ucraniana del otoño de 2022, por temor a que un avance exitoso provocara una respuesta nuclear rusa — seis meses após ter escrito "para ser extremamente claro, Starlink nunca desligará seus terminais"—.
E em fevereiro de 2026 o mecanismo mudou de natureza. Em 5 de fevereiro, às 3h da manhã em Kyiv, entrou em operação um esquema de lista branca gerenciado com o aplicativo civil Diia. O ministro Mykhailo Fedorov o anunciou assim: "los Starlink incluidos en la lista blanca están funcionando; las terminales rusas ya fueron bloqueadas", e Musk confirmou que as medidas "pareciam ter funcionado". Serhiy "Flash" Beskrestnov, especialista ucraniano em guerra eletrônica, o resumiu assim: "el enemigo no tiene un problema, el enemigo tiene una catástrofe". E o confirmou o outro lado: em 17 de fevereiro, o vice-ministro de Defesa russo Aleksei Krivoruchko declarou na televisão estatal que "las terminales Starlink llevan dos semanas caídas". As duas partes de uma guerra reconhecem o corte: isso é corroboração cruzada real. E o qualitativamente novo, lendo juntos o que relataram Reuters e o Kyiv Independent, é que já não é um apagão geográfico, mas um registro de identidade de dispositivos: uma empresa privada decide, terminal por terminal, quem tem comunicações em um frente de guerra europeu.
E a concorrência? Meu rascunho dizia que a Amazon entrava em beta empresarial em abril de 2026 com cerca de 375 satélites; a contagem aguenta —a Amazon relata "375+ satélites en órbita" tras 14 misiones, contra 3,232 autorizados—, mas a data da beta não consegui verificar e a removo. O que encontrei é mais revelador: a FCC concedeu uma isenção porque a Amazon não cumpriu seu marco de licença. Relatou 180 satélites lanzados y una proyección de unos 700 para el 30 de julio de 2026, cerca del 21% de las estaciones autorizadas, quando a licença exigia 1.616. E a justificativa do regulador é uma confissão: "en este momento, solo un operador, SpaceX, está proveyendo banda ancha a consumidores estadounidenses desde órbita baja". A FCC flexibilizou suas próprias regras a cambio de que Amazon pierda prioridad hasta marzo de 2028 o hasta desplegar 50% de la constelación, para fabricar um segundo competidor. Minha cifra da OneWeb também estava errada: não foram 187 milhões de euros nem 15% da Eutelsat, mas 297 millones de euros de ingresos LEO, +69.5%, alrededor de una cuarta parte del total al cierre del ejercicio en junio de 2026, com más de 650 satélites OneWeb y un CEO que se define como "el único de dos operadores LEO que hoy no es una empresa estadounidense". A Starlink fatura em cerca de dez dias o que a OneWeb em um ano. E a aposta pública europeia, IRIS², se amplió a 348 satélites más 66 de defensa, con los primeros lanzamientos adelantados a 2029 sobre um contrato de 10,600 millones de euros y entrada en servicio a principios de 2031. Para então, a Starlink levará uma década operando.
A FCC exigia 1,616 satélites; Amazon chegou com 180
Da licença ao hardware realmente em órbita. Cada degrau é a mesma constelação medida por um critério distinto: o autorizado, o exigido, o prometido e o que de verdade estava lá.
−50%
−57%
−43%
−55%
Ver los datos
| Etapa | Valor |
|---|---|
| Autorizados pela FCC | 3,232 |
| Exigidos em 30 de julho de 2026 | 1,616 |
| Projetados pela Amazon para essa data | ~700 |
| Implantados após 14 missões | 396 implantados / 375+ em órbita |
| Lançados ao apresentar a isenção | 180 |
Quem decide que seu domínio existe
Eu escrevi esta seção no rascunho com um aviso entre colchetes: "[AFIRMAÇÃO SUSPEITOSA] O Departamento de Comércio dos EUA conserva a capacidade de aprovar mudanças na zona raiz —citado da Wikipedia, marcado amarelo—". A suspeita estava bem fundamentada. A afirmação é falsa desde 1 de outubro de 2016, e explicar por que é falsa resultou ser muito mais interessante do que a afirmação em si.
Antes dessa data, o papel do governo dos EUA não era uma supervisão difusa: era um botão. A própria NTIA documentou seu processo em três passos. "Paso 1: recibir notificación de cambio... se envía a NTIA un correo automatizado solicitando autorización para que VeriSign implemente el cambio en el archivo de zona raíz. Paso 2: verificar que ICANN siguió el proceso establecido. Paso 3: autorizar". Três papéis: a ICANN operava as funções IANA, a NTIA era a Administradora e a Verisign a Manutenção da Zona Raiz. A NTIA insistia que seu papel era "clerical e administrativo", mas o botão existia e estava em Washington.
O que foi feito em 2016 foi mudar uma palavra com consequências enormes. A proposta conjunta da Verisign e da ICANN descrevia que se replicaria o sistema completo de gestão da raiz "con un nuevo conjunto único de credenciales para la autenticación (versus 'autorización') de las solicitudes de cambio de zona raíz", y que "el rol de RZA que hoy desempeña NTIA será eliminado al completarse la transición". De autorizar a autenticar. A IANA confirma: "a partir del 1 de octubre de 2016 las funciones IANA las desempeña Public Technical Identifiers (PTI)... el paso obligatorio de que el Gobierno de EE.UU. apruebe las solicitudes de cambio en la zona raíz se está eliminando". A Verisign foi liberada semanas depois: "el Departamento de Comercio enmendó el Cooperative Agreement para liberar a Verisign de las responsabilidades de operación, gestión y mantenimiento de la zona raíz", com as emendas 33 e 34 de 20 de outubro de 2016. Aqui morreu o botão. Quem continuar escrevendo que os EUA aprovam as mudanças na raiz está dez anos atrasado.
O que o substituiu não é um tratado nem um regulador: é um contrato privado com um prazo que parece uma piada. Sob o Acordo de Manutenção da Zona Raiz, Verisign compila el archivo de zona raíz por instrucción de IANA, lo firma con DNSSEC y lo distribuye a los operadores de servidores raíz; el acuerdo tiene un plazo inicial de ocho años y se renueva automáticamente por periodos sucesivos de ocho años. E a prestação de contas que substituiu a NTIA é interna a ICANN: un Customer Standing Committee que revisa cada mes el desempeño de PTI contra los niveles de servicio pactados en el contrato de la función de nombres de IANA. O supervisor externo saiu e ficaram comitês do próprio supervisionado.
Então os EUA já não têm poder residual? Sim, o têm, mas não onde eu o coloquei. É cirúrgico e está circunscrito a um único domínio: .com. A Verisign o descreve em seu 10-K: el Cooperative Agreement "se renovó automáticamente el 30 de noviembre de 2024 por un plazo sucesivo de seis años y se renovará el 30 de noviembre de 2030 salvo aviso escrito de no renovación con 120 días de anticipación". A emenda 35 reduziu a aprovação do governo a cinco supostos taxados: preços, integração vertical, postura de segurança, condições de renovação e o serviço Whois. Tudo o mais ficou fora de seu alcance.
Essa emenda, de 26 de outubro de 2018, foi o momento exato em que os EUA mudaram o controle de preços pela neutralidade de conteúdo. A NTIA o publicou sem eufemismos: "la enmienda deroga los controles de precios de la era Obama y le da a Verisign la flexibilidad de aumentar los precios mayoristas de .com... hasta 7% en cada uno de los últimos cuatro años del plazo de seis". Seis anos depois, o próprio regulador admitiu por escrito que não pode fixar o preço nem impedir a renovação automática: "a pesar de nuestros mejores esfuerzos, no hemos podido acordar cómo debería cambiar el precio mayorista del .com... NTIA no tiene autoridad para fijar los precios de los dominios .com", em um texto que, de passagem, menciona que o registro lida com mais de 300 bilhões de consultas diárias.
A janela de aumentos já foi exercida novamente. Em abril de 2026, a Verisign anunciou que aumenta o preço atacadista de .com de 10.26 a 10.97 dólares anuales, efectivo el 1 de noviembre de 2026, amparado nesse mesmo 7%; o preço anterior havia entrado em vigor no 1 de septiembre de 2024. O Gráfico 3 traça a cronologia completa, do botão de 2016 ao aumento de 2026.
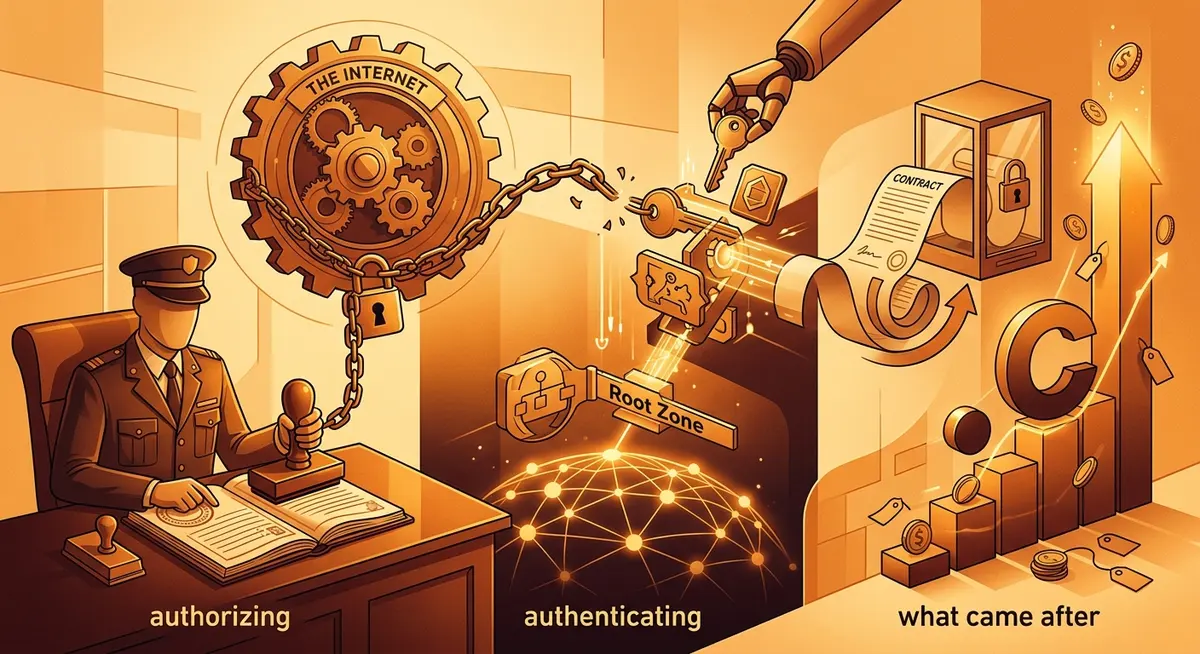
De autorizar a autenticar: dez anos da zona raiz
Como o passo em que o governo dos Estados Unidos autorizava cada mudança na zona raiz do DNS se tornou um passo técnico de autenticação, e o que veio depois: um contrato que se renova sozinho e um .com que aumenta de preço.
- 2014A NTIA documenta seu processo de três passos para a zona raiz, com autorização explícita do governo dos Estados Unidos.
- 2015A proposta de Verisign e ICANN substitui a palavra «autorização» por «autenticação».
- 20161 de outubro: a função IANA passa para PTI e termina o passo obrigatório do governo dos Estados Unidos.
- 201620 de outubro: as emendas 33 e 34 liberam a Verisign.
- 2016É assinado o Acordo de Manutenção da Zona Raiz a oito anos, com renovação automática.
- 201826 de outubro: a emenda 35 muda o controle de preços por uma cláusula de neutralidade de conteúdo.
- 20241 de setembro: o .com aumenta para 10,26 dólares.
- 202430 de novembro: o contrato se renova automaticamente e a NTIA admite que não pode fixar preços.
- 202523 de dezembro: um DDoS atinge dez das treze identidades raiz.
- 2026Fevereiro: o grupo de governança publica um modelo que ainda está em fase de início.
- 2026Abril: Verisign anuncia o aumento do .com para 10,97 dólares, efetivo em 1 de novembro de 2026.
Ver los datos
| Año | Hecho |
|---|---|
| 2014 | A NTIA documenta seu processo de três passos para a zona raiz, com autorização explícita do governo dos Estados Unidos. |
| 2015 | A proposta de Verisign e ICANN substitui a palavra «autorização» por «autenticação». |
| 2016 | 1 de outubro: a função IANA passa para PTI e termina o passo obrigatório do governo dos Estados Unidos. |
| 2016 | 20 de outubro: as emendas 33 e 34 liberam a Verisign. |
| 2016 | É assinado o Acordo de Manutenção da Zona Raiz a oito anos, com renovação automática. |
| 2018 | 26 de outubro: a emenda 35 muda o controle de preços por uma cláusula de neutralidade de conteúdo. |
| 2024 | 1 de setembro: o .com aumenta para 10,26 dólares. |
| 2024 | 30 de novembro: o contrato se renova automaticamente e a NTIA admite que não pode fixar preços. |
| 2025 | 23 de dezembro: um DDoS atinge dez das treze identidades raiz. |
| 2026 | Fevereiro: o grupo de governança publica um modelo que ainda está em fase de início. |
| 2026 | Abril: Verisign anuncia o aumento do .com para 10,97 dólares, efetivo em 1 de novembro de 2026. |
Agora os tamanhos, que é onde a concentração se torna obscena. Até 30 de junho de 2026, a Verisign relata 179.1 millones de registros .com y .net, con ingresos trimestrales de 434.6 millones de dólares y utilidad operativa de 296.3 millones sobre costos totales de 138.3 millones. Uma margem operacional de 68,2%. E o trimestre fechou com 401.6 millones de dominios registrados en todos los TLD del planeta: uma única empresa opera perto de 45% de todos os domínios do mundo, e essa mesma empresa é a Manutenção da Zona Raiz e operadora de dois dos treze servidores raiz. Provedor, registro dominante e infraestrutura crítica, as três coisas ao mesmo tempo.
A mesma empresa produz a raiz, cobra o .com e financia seu supervisor
Os quatro papéis que Verisign desempenha ao mesmo tempo dentro do DNS. Nenhum é secreto; o ponto é que estão na mesma empresa.
Manutenção da Zona Raiz
Produz a raiz
Operadora raiz
Duas das treze identidades
Registro dominante
Cobra o .com e o .net
Principal financiador de seu supervisor
Exercício fiscal 2025 de ICANN
O dado que eu não esperava encontrar é como o árbitro é financiado. No ano fiscal de 2025, a ICANN recebeu fundos por 155,278,734.56 dólares, de los cuales VeriSign aportó 48,682,074.36 como registro de TLD legado, más otros conceptos menores. Cerca de 49,1 milhões: cerca de 31,6% do financiamento operacional do organismo que deve supervisioná-lo, um cálculo que fiz com base em seus próprios números. O American Economic Liberties Project afirma de forma mais dura — com a advertência de que é um policy brief de julho de 2024, um documento de defesa antimonopolio e não um estudo neutro —: a Verisign é "el monopolio designado por el gobierno" que "ha turboalimentado su rentabilidad mediante un acuerdo de renovación automática que en dos décadas ha aumentado 70% el precio del .com mientras los costos reales probablemente han caído", e observa que a ICANN "aparentemente protege o interesse público, mas conta com a Verisign como seu maior apoio financeiro". Tirá-la também não é uma opção: o contrato tem renovação presumida e ICANN solo podría terminarlo si Verisign no subsana un incumplimiento fundamental y además desacata el fallo del árbitro o del tribunal.
Sobre os servidores raiz, meu rascunho dizia "12 operadores, 13 identidades, mais de 1.500 servidores físicos". Os dois primeiros números estão corretos e o terceiro ficou aquém: o registro vivo da associação de operadores marcava, em 28 de agosto de 2026, 2,004 instancias operativas de doce operadores independientes. Vale a pena olhar quem são: Verisign (com duas identidades), USC-ISI, Cogent, a Universidade de Maryland, NASA, ISC, a Defense Information Systems Agency, o Army Research Lab, Netnod, RIPE NCC, ICANN e WIDE Project. Nove dos 12 são organizações estadunidenses e duas pertencem ao aparato militar daquele país. A própria ICANN reconhece a assimetria: "doce organizaciones administran 13 identidades... por razones principalmente históricas, una organización administra dos". Sobre essa raiz descansam 1,438 dominios de primer nivel vigentes al 28 de agosto de 2026.
Nove dos doze donos da raiz são estadunidenses, dois são militares
Nacionalidade dos doze operadores que sustentam as treze identidades da raiz do DNS. Os nove estadunidenses são Verisign (com duas identidades), USC-ISI, Cogent, a Universidade de Maryland, NASA OCIO, ISC, a Defense Information Systems Agency, o Army Research Lab e ICANN; os dois últimos são militares.
Ver los datos
| Concepto | Valor |
|---|---|
| Estados Unidos | 9 de 12 operadores |
| Suécia (Netnod) | 1 de 12 operadores |
| Países Baixos (RIPE NCC) | 1 de 12 operadores |
| Japão (WIDE Project) | 1 de 12 operadores |
Dez anos após a transição, a análise mais citada sobre esses 12 operadores é que eles não prestam contas a ninguém. Não é um achado institucional: é o julgamento de Geoff Huston, cientista-chefe da APNIC, que o formula assim: "la dependencia del altruismo de un grupo selecto de entidades sin rendición de cuentas asociada para operar el núcleo del DNS es preocupante", e acrescenta que houve lacunas de governança durante cerca de trinta anos, incluindo os procedimentos indefinidos para adicionar ou remover operadores. A reparação mal está em rascunho: o grupo de trabalho publicou seu modelo funcional em fevereiro de 2026 e ainda propõe tres fases —Iniciación, Establecimiento, Gobernanza— antes de que exista una autoridad real, con la primera "intencionalmente limitada en alcance y autoridad". Entre as funções que mal estão sendo projetadas está a de remover um operador raiz que não está em conformidade.
Dois dados para concluir. O sistema é vulnerável: em 23 de dezembro de 2025 diez de las trece identidades raíz recibieron un ataque volumétrico que superó un terabit por segundo y duró poco menos de diez minutos. E tem um limite político real, comprovado em 2022: quando a Ucrânia pediu para desconectar os domínios russos, a ICANN respondeu que "fue construida para asegurar que internet funcione, no para que su rol de coordinación se use para impedir que funcione". Corrijo, então, minha tabela de concentração por camada: o risco do DNS não é que Washington aperte um botão que já não existe. É que a produção física da raiz, 45% dos domínios do mundo e 31,6% do financiamento operacional do regulador estão na mesma empresa, com um contrato que se renova apenas a cada oito anos.
O gargalo de Taiwan
A cifra que mais repeti sobre a TSMC no rascunho — 72,3% do mercado global de fundição no primeiro trimestre de 2026 — resultou estar errada por três décimas e pela razão errada. O comunicado original da TrendForce diz 72% de cuota en 1T26, con ingresos de casi 35,860 millones de dólares y un alza de 6.3% trimestral, frente a Samsung en 6.5% y SMIC en 5.1%. A Samsung e a SMIC estavam corretas; o 72,3% foi inventado por alguém na cadeia de citações. O trimestre anterior foi 70.4% para TSMC. E o que o meu rascunho não conseguiu ver é que a curva continuou subindo: a Counterpoint — que mede o mercado de fundição pura, um denominador e uma metodologia diferentes dos da TrendForce, e por isso seu 73% não contradiz o 72% acima — relata para o segundo trimestre de 2026 73% para TSMC "por segundo trimestre consecutivo, impulsado por la producción en masa de 2nm, el escalamiento de 3nm y la oferta ajustada…", con Samsung en 7% y SMIC en 5%. No ano completo de 2025, a quota foi de 69.9%, con ingresos de 122,540 millones de dólares. O Gráfico 4 traça essa série trimestral, porque a inclinação é mais importante do que a foto fixa: a concentração não está sendo corrigida, está se aprofundando enquanto o mundo gasta bilhões para corrigi-la.
A cota de TSMC não se corrige: sobe
Cota trimestral do mercado de fundição do quarto trimestre de 2025 ao segundo de 2026: TSMC passa de 70,4% a 73% enquanto Samsung Foundry se move entre 7,1% e 7%. No ano completo de 2025, TSMC ficou em 69,9%, e no segundo trimestre de 2026, sua mistura por nó foi 3% em 2nm, 30% em 3nm, 33% em 5nm e 11% em 7nm, com as tecnologias avançadas contribuindo com 77% da receita de obleas.
- TSMC
- Samsung Foundry
Ver los datos
| Trimestre | TSMC | Samsung Foundry |
|---|---|---|
| 4T25 | 70.4 | 7.1 |
| 1T26 | 72 | 6.5 |
| 2T26 | 73 | 7 |
Sobre a vanguarda, o rascunho dizia "mais de 90% da capacidade mundial em nós de 7nm ou menos". A formulação correta, e a fonte é o Departamento de Comércio dos Estados Unidos, é geográfica e não corporativa: Taiwan concentra "más del 60% del ingreso global de fundición" y "más del 90% de la manufactura de chips de vanguardia", con una industria que generó más de 165,000 millones de dólares en 2024, alrededor del 20.7% del PIB del país. A ORF, citando essa mesma guia da ITA — não é uma confirmação independente —, repete o número e acrescenta que cuatro de las diez mayores fundidoras del mundo son taiwanesas. Os resultados do segundo trimestre de 2026 mostram do que é feito esse domínio: 40,200 millones de dólares de ingreso, margen bruto de 67.7%, y 77% del ingreso de obleas en tecnologías de 7nm o menos.
Agora, o ponto que me parece o mais importante desta seção e que nenhuma nota de imprensa sobre "Arizona" conta bem. A TSMC anunciou em março de 2025 que su inversión total en Estados Unidos llegaría a 165,000 millones de dólares —tres fábricas nuevas, dos plantas de empaquetado avanzado y un centro de I+D—, "la mayor inversión extranjera directa individual en la historia de EE.UU.", e em julho de 2026 a ampliou com 100,000 millones adicionales, hasta 265,000 millones y diez fábricas. Números enormes. E, no entanto, o próprio C.C. Wei disse em sua ligação de resultados que, uma vez completado todo o plano, alrededor del 30% de la capacidad de 2nm y más avanzada quedará en Arizona. O 70% da vanguarda seguiria na ilha. Duzentos e sessenta e cinco bilhões de dólares para mover menos de um terço.
Duzentos e sessenta e cinco mil milhões de dólares para mover 30%
Proporção da capacidade de 2nm e nós mais avançados que ficará no Arizona quando o plano da TSMC estiver completo, segundo C.C. Wei em 17 de julho de 2025. O outro 70% fica em Taiwan.
30%
Capacidade de 2nm e mais avançada que ficará no Arizona ao completar o plano
Ver los datos
| Indicador | Valor |
|---|---|
| Capacidade de 2nm e mais avançada que ficará no Arizona ao completar o plano | 30% |
E isso é a promessa, não o que foi entregue. O comunicado original de Arizona, de dezembro de 2022, prometia unos 40,000 millones de dólares, la Fab 1 en N4 produciendo en 2024 y la Fab 2 en 3nm produciendo en 2026. Estamos em agosto de 2026 e o único que sai em volume de Arizona continua sendo 4nm: el 3nm de la Fab 2 se apunta ahora al segundo semestre de 2027. Um ano atrasado. No Japão, a segunda planta de Kumamoto podría retrasarse hasta 18 meses, a 2029, por infraestructura local insuficiente incluida la congestión vial —sim, o tráfego—, e a Fab 1 ficou detida tras el sismo del 28 de julio de 2026. Na Alemanha, ESMC Dresde apunta a producción en 2027: hoje não produz nem uma oblea, e o nó previsto é para automação, não vanguarda. Enquanto isso, a capacidade de 2nm que realmente existe está onde sempre esteve: múltiples fábricas en Hsinchu y Kaohsiung, hacia 100,000 obleas mensuales a finales de 2026, y aun así esa capacidad sigue siendo insuficiente para la demanda de NVIDIA, AMD, Intel y la automotriz. Todas na ilha.
Vamos à parte do rascunho que saiu pior, porque me enganei em três coisas seguidas. Eu escrevi: "Com o fechamento de Ormuz em março de 2026, a TSMC ficou com 11 dias de reservas de GNL; o hélio dobrou após um ataque a instalações qataríes que supriam um terço do hélio mundial". Corrijo por partes.
Primeiro: os 11 dias não são da TSMC nem são consequência do fechamento. São a reserva de segurança legal de toda a ilha e estão lá desde antes. A Administração de Energia do MOEA publica a tabela: 7 días de existencias obligatorias de gas natural en 2019, 8 en 2022, 11 en 2025 y 14 en 2027. A cifra é corroborada de forma independente pelo Global Taiwan Institute, que estima que bajo bloqueo "las reservas de GNL de Taiwán durarían solo 11 días de uso normal" frente a más de 40 días de carbón, pela AmCham de Taiwán, que compara esos 11 días con los 14 a 20 de Japón y Corea del Sur, e por uma análise baseada no trabalho do CIER que sublinha o contraste normativo mais revelador: la ley taiwanesa exige 90 días de reserva de crudo —se reportaron 146 días en 2022— frente a 11 días legales de GNL; e o matiz estacional eu devo a Jong-Shun Chen em particular, não ao CIER em geral: no verão, o gás duraria cerca de sete dias.
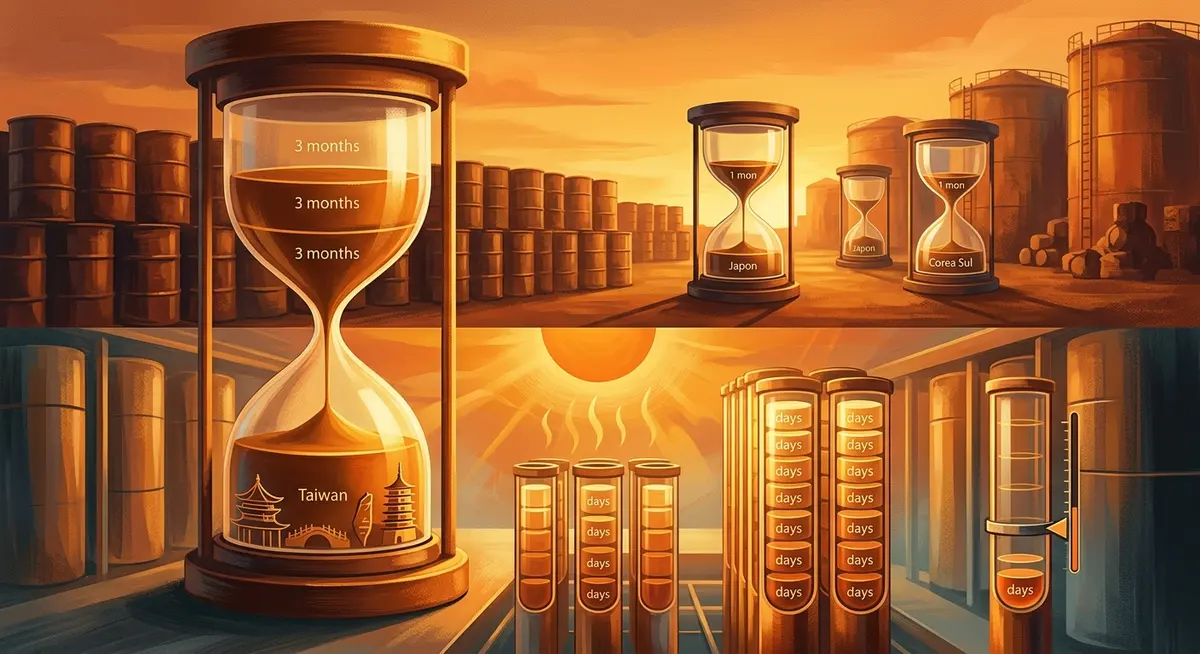
A lei taiwanesa exige noventa dias de petróleo e onze de gás
Dias de reserva energética que Taiwan guarda ou está obrigado a guardar por combustível, comparados com o que mantêm Japão e Coreia do Sul em gás natural liquefeito. O cru é medido em meses e o GNL em dias: no verão, a reserva taiwanesa de gás cai para cerca de sete dias.
Ver los datos
| Concepto | Valor (dias) |
|---|---|
| Cru — reserva relatada em 2022 | 146 dias |
| Cru — mínimo exigido por lei | 90 dias |
| Carvão | 41 dias |
| GNL — Japão e Coreia do Sul | 14 a 20 dias |
| GNL — mínimo legal de Taiwan em 2025 | 11 dias |
| GNL — Taiwan no verão | ≈ 7 dias |
Segundo: o fechamento de Ormuz realmente ocorreu e foi pior do que eu insinuava, mas não é a causa dos 11 dias. O CSIS documenta que o estreito, que transporta aproximadamente una cuarta parte de los flujos globales de petróleo, estuvo "efectivamente cerrado desde el 2 de marzo" tras ataques estadounidenses e israelíes a Irán, con cientos de tanqueros varados en el Golfo Pérsico. Sobre o efeito em Taiwan, o Atlantic Council aponta que el gas pasó de ~17% de la generación eléctrica en 2006 a casi 48% en 2025, que Qatar aporta cerca de un tercio del GNL taiwanés y que la isla recibía más del 38% de su gas de Medio Oriente. Aqui está o meu terceiro erro grave: escrevi "37% de sua rede depende de GNL do Oriente Médio", confundindo o percentual de gás importado com o da rede elétrica. E o hélio: não encontrei nenhum dado verificado sobre hélio nem sobre um ataque a instalações qataríes de hélio. O que existe é o terço do GNL. O dado do hélio cai completamente.
Agora, o contraponto que exige honestidade: o governo taiwanês disputa o marco inteiro. O MOEA respondeu em 24 de março de 2026 que "no existe en absoluto una crisis de escasez de gas natural como reportan los medios extranjeros", que "Taiwán obtiene gas natural de 14 países" y que las existencias están por encima del mínimo legal. Em maio, declarou que "el suministro de gas seguirá seguro hasta septiembre", sin ofrecer cifra alternativa a los 11 días y con CPC comprando cargamentos spot. As duas coisas podem ser verdadeiras ao mesmo tempo: não houve apagão, e o colchão ainda é de 11 dias. Para dimensioná-lo: a TSMC consome hoje casi el 10% de la electricidad de la isla e poderia chegar al 24% para 2030.
Duas coisas mais do rascunho que não sobreviveram: o "cenário de bloqueio" com entregas além de seis meses e preços 25-35% mais altos, e o dado de que os riscos marítimos teriam encarecido a logística de semicondutores entre 15% e 22% durante 2026. Não encontrei fonte que os sustente e os removo. Um cenário modelado por alguém que não posso identificar não é um dado.
E a correção numérica mais grande da seção: o Big Fund chinês. Eu coloquei "Fase III: 344.000 milhões de dólares". São 344.000 milhões de *yuanes*: unos 47,500 millones de dólares, constituidos en mayo de 2024 según los reportes, con 19 accionistas estatales encabezados por el Ministerio de Finanzas. Me enganei por um fator de sete, e o "compromisso de um bilhão até 2030" também não pude verificar, então o retiro. O interessante não é o tamanho, mas o giro: o fundo deixou de financiar fábricas de nós maduros para se concentrar em "tres pilares clave: empaquetado avanzado e integración de IP, equipo y materiales de semiconductores, y chips de cómputo para IA". Eles estão comprando as ferramentas, não as fábricas. Aqui, o avanço é real, mas modesto: una empresa de Shanghái con respaldo estatal inició producción de bajo volumen de una herramienta DUV de inmersión doméstica, con meta de 5 unidades en 2026 y 20 en 2027, mientras un prototipo EUV existe sin producir chips. Cinco máquinas por ano contra dezenas de sistemas EUV que a ASML entrega anualmente. A distância ainda é enorme, mas a direção do investimento mudou, e é isso que deve ser vigiado.
O cartel da memória, versão 2026
De todas as seções do rascunho, esta era a que eu considerava mais sólida, e é a que saiu com mais correções. Começo pela mais elementar: o número do processo. Eu escrevi 3:26-cv-06345. O selo do tribunal nas 118 páginas da ação diz "Case No. 5:26-cv-06345-NW". O caso foi reatribuído. Segunda correção: não são "17 consumidores". São 17 demandantes nomeados, e pelo menos três são empresas —Troy's Computers LLC, JB Tech Solutions LLC e Wastenotime Developments Performance Fabrications—. A imprensa especializada disse errado e eu copiei. Alegan que las tres empresas "redujeron deliberadamente la oferta de DRAM commodity bajo el pretexto de expandir la producción de HBM para IA" y piden daños triples.
Terceira correção, e é de método: tudo o que segue do processo são alegações de uma parte, não fatos comprovados. Verifiquei que as transcrições são literalmente exatas —baixei o PDF e extraí o texto—, mas que uma citação seja perfeita não converte a acusação em verdade judicial. Digo isso antecipadamente porque o rascunho apresentava várias dessas cifras como se fossem descobertas. A ação sustenta que "tres empresas —Samsung, SK Hynix y Micron— fabrican casi toda la oferta mundial, sumando juntas más del noventa por ciento del ingreso de DRAM" y que desde 2022 han fijado oferta y precios "con una conducta que no tiene sentido económico en ausencia de colusión", elevando el precio de la DRAM convencional aproximadamente 700% en cuatro años. A cadeia aritmética é específica: 171.8% interanual al tercer trimestre de 2025, 50% más en el cuarto, y entre 93% y 98% trimestral en el primero de 2026, para un acumulado de ~697% desde 3T24 hasta 1T26. Meu rascunho dizia "mais de 450% desde setembro de 2025"; esse número não aparece em nenhuma fonte verificada e o substituo pelo do processo, com a etiqueta de alegação que lhe corresponde.
O que sim tem vida própria fora do escrito de parte são três coisas, e as três as verifiquei contra fontes primárias. Uma: SK hynix relatou no segundo trimestre de 2026 un margen operativo de 76%, con ingresos creciendo 257% y utilidad operativa 557% interanual. Uma margem de 76% na fabricação de commodities é, por si só, uma anomalia que pede explicação. Dois: em dezembro de 2025, com os preços ao consumidor em máximos históricos, Micron anunciou por comunicado próprio que "ha tomado la difícil decisión de salir del negocio de consumo Crucial para mejorar el suministro y el soporte a nuestros clientes estratégicos más grandes en segmentos de mayor crecimiento", fechando uma das marcas de memória de consumo mais conhecidas do mundo justo quando essa memória se vendia mais cara do que nunca. A ação sublinha o óbvio: "una empresa compitiendo por la escasez habría usado Crucial para vender a esos precios".
Três, e é o dado mais raro de toda a investigação: hoje o chip velho custa mais que o novo. O índice spot de TrendForce, consultado em 28 de agosto de 2026, dá un promedio de 91.293 dólares para el DDR4 de 16Gb contra 53.933 para el DDR5 equivalente: 69% mais caro o que vinha a ser substituído —meu resumo dizia 70%, a divisão dá 1.6928—. Isso ocorre após o que, segundo o processo, en 2024 Samsung y SK Hynix salieran del DDR3 y en 2025 las tres avisaran que retirarían la producción mainstream de DDR4, con los últimos embarques entre finales de 2025 y principios de 2026. A Gráfica 5 mostra os rangos completos, não apenas as médias, e aí se vê a armadilha: o DDR4 vai de 42,30 a 116,00 dólares. Esse range disperso significa que a média é calculada sobre um mercado ilíquido, e o sobrepreço de uma peça em fim de vida é um fenômeno ordinário de última compra, não prova de coordenação por si mesmo. Ler isso como "exatamente o que prediz uma restrição coordenada" é a interpretação dos demandantes, não um achado neutro.
O chip velho custa mais que o novo
Faixa de preços spot em 28 de agosto de 2026 para o chip de memória de 16 Gb, do mínimo ao máximo cotado. O DDR4, a geração que o DDR5 deveria substituir, tem uma média de 91.293 dólares contra 53.933 do DDR5: 69% mais caro.
DDR4 16Gb (2Gx8) 3200 — média 91.293 USD
42,30 USD→116,00 USD
DDR5 16Gb (2Gx8) 4800/5600 — média 53.933 USD
37,00 USD→68,00 USD
Ver los datos
| Concepto | Mínimo da faixa spot | Máximo da faixa spot |
|---|---|---|
| DDR4 16Gb (2Gx8) 3200 — média 91.293 USD | 42,30 USD | 116,00 USD |
| DDR5 16Gb (2Gx8) 4800/5600 — média 53.933 USD | 37,00 USD | 68,00 USD |
Sobre a repartição do mercado, meu rascunho colocava "Samsung 38-42%, SK Hynix 29,5%, Micron 23%". Os números reais da Counterpoint são outros e se movem muito: no terceiro trimestre de 2025 eram Samsung 33%, SK Hynix 33%, Micron 26%, CXMT 6% y Nanya 2%; sobre esos insumos, y suponiendo un reparto de 30/70 entre HBM y memoria convencional, la propia demanda calcula que las tres demandadas suman 88.5% del mercado de DRAM convencional —o 88,5% é cálculo do escrito, não uma medição da Counterpoint—; e no segundo trimestre de 2026 Samsung se amplió a 39%, SK hynix cayó a 26% desde 39% un año antes, y Micron quedó en 25% tras quintuplicar su ingreso de DRAM. A série trimestral completa mostra, além disso, que el mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026, y que CXMT pasó de 3% a 8% en cinco trimestres: a cotação chinesa cresce, embora a partir de uma base pequena.
O trono da memória mudou de dono em seis trimestres
Participação no mercado de DRAM trimestre a trimestre, do primeiro de 2025 ao segundo de 2026: SK hynix cai de 36% para 26% e Samsung sobe de 34% para 39%, enquanto Micron termina onde começou. O mercado cresceu 80% trimestral e 260% interanual no primeiro trimestre de 2026.
- Samsung
- SK hynix
- Micron
Ver los datos
| Trimestre | Samsung | SK hynix | Micron |
|---|---|---|---|
| 1T25 | 34 | 36 | 25 |
| 2T25 | 33 | 39 | 22 |
| 3T25 | 33 | 33 | 26 |
| 4T25 | 36 | 32 | 22 |
| 1T26 | 38 | 29 | 22 |
| 2T26 | 39 | 26 | 25 |
A ação calcula, além disso, um índice de concentração: 91.5% del ingreso reportado en 3T25 y un HHI de aproximadamente 2,868, "muy por encima del umbral de 1,800 que el DOJ y la FTC identifican como presuntivamente indicativo de un mercado altamente concentrado". O limiar está blindado —é o mesmo padrão das Merger Guidelines de 2023 que já verifiquei por outra via na seção de satélites—, mas a aritmética do 2,868 não fecha sozinha: somando os quadrados que a própria ação lista dá 2,828, e chegar a 2,868 exige tratar todo o residual de 6,4% como uma única empresa. Publico isso como cálculo da ação, não como fato.
Um detalhe do rascunho que retiro inteiro: escrevi que a ação assinala que as empresas recontrataram executivos condenados pelo cartel anterior. Não encontrei essa afirmação em nenhum dos dados verificados e não a vou repetir. O que sim está documentado, e é suficientemente grave, é o antecedente: entre 1998 e 2002 Samsung, Hynix y Micron participaron con otros fabricantes en una conspiración criminal para fijar precios de DRAM vendida a los grandes fabricantes de computadoras estadounidenses; Samsung se declaró culpable y pagó 300 millones de dólares, el predecesor de SK Hynix pagó 185 millones, las penas criminales totales superaron 730 millones y varios ejecutivos fueron a prisión. Micron participó pero evitó la multa al delatar la conspiración. Meu rascunho dizia "mais de 700 milhões"; o número do DOJ é mais de 730, e o comunicado original acrescenta que los fabricantes directamente afectados fueron Dell, Compaq, HP, Apple, IBM y Gateway. A Europa fechou seu próprio caso em 2010 com 331,273,800 euros de multa a diez productores, con Micron otra vez sin multa por haber revelado el cartel. Mesmo padrão, mesmo delator, vinte anos depois.
Agora o que me obriga a reduzir o tom de meu próprio rascunho, que era o de um aperto acelerando. Os comunicados da TrendForce que eu mesmo citava dizem o contrário. Em janeiro de 2026, a previsão era de 55 a 60% de alza trimestral en precios de contrato de DRAM convencional para el primer trimestre. Para o terceiro trimestre, a projeção caiu para 13-18% trimestral, e o título da análise é literalmente que os lucros se moderam porque a demanda de consumo se debilita. Mais ainda: "los acuerdos de largo plazo topan los aumentos de precio", e vários fornecedores de nuvem estadunidenses já assinaram contratos plurianuais que impedem que os fabricantes aumentem os preços. Isso entra em choque com a alegação central do expediente de que los coreanos subieron 60-70% en un solo trimestre a Google y Microsoft mientras rechazaban los contratos plurianuales que esos clientes querían. Os contratos que a demanda diz que rejeitaram existem e estão funcionando. Não derruba a tese — eles podem ter rejeitado antes e aceitado depois —, mas omiti-lo seria desonesto.
A demanda diz aperto; os comunicados da TrendForce dizem desaceleração
Período por período, o que a demanda alega sobre os aumentos de preço da DRAM em relação ao que a TrendForce publicou em seus próprios comunicados. O confronto é o ponto: as duas colunas não contam a mesma história.
| Período | O que alega o expediente | O que publicou a TrendForce |
|---|---|---|
| 3T25 | +171,8% interanual | — |
| 4T25 | +50% trimestral | — |
| 1T26 | 93-98% trimestral | Previsão de contrato de +55-60% trimestral |
| 3T26 | — | Previsão de +13-18% trimestral, com a demanda de consumo se debilitando |
| Contratos plurianuais | Os coreanos os rejeitaram enquanto subiam 60-70% para o Google e Microsoft | Os acordos de longo prazo topam os aumentos e vários provedores de nuvem já os firmaram |
| Acumulado 3T24 a 1T26 | ≈ 697% | — |
Ver los datos
| Período | O que alega o expediente | O que publicou a TrendForce |
|---|---|---|
| 3T25 | +171,8% interanual | — |
| 4T25 | +50% trimestral | — |
| 1T26 | 93-98% trimestral | Previsão de contrato de +55-60% trimestral |
| 3T26 | — | Previsão de +13-18% trimestral, com a demanda de consumo se debilitando |
| Contratos plurianuais | Os coreanos os rejeitaram enquanto subiam 60-70% para o Google e Microsoft | Os acordos de longo prazo topam os aumentos e vários provedores de nuvem já os firmaram |
| Acumulado 3T24 a 1T26 | ≈ 697% | — |
O custo para o resto de nós é real. A demanda documenta que kits de 32 GB de DDR5 que costaban entre 100 y 200 dólares en octubre de 2025 arrancaban en unos 350 en enero de 2026; un kit de 64 GB pasó de unos 189 dólares en marzo de 2025 a unos 1,080 en marzo de 2026; CyberPowerPC avisó a sus clientes que subía precios porque sus costos de memoria habían subido 500% en meses, y Dell añadió entre 130 y 230 dólares a sus equipos comerciales con 32 GB. Meu rascunho mencionava aumentos no PS5 e Switch 2; não encontrei dados verificados para esses dois e os retiro, embora o mecanismo seja o mesmo. A IDC projeta o efeito agregado: contracción de 4.9% del mercado de PC con precios promedio subiendo 4-6% en el escenario moderado, y hasta 8.9% de caída con precios 6-8% arriba en el pesimista; en teléfonos de gama media "la memoria puede representar entre 15% y 20% del total de la lista de materiales".
O mesmo kit de 64 GB: 189 dólares em março, 1.080 um ano depois
Preço do mesmo kit de 64 GB de DDR5 em três momentos: março de 2025, novembro de 2025 e março de 2026. No mesmo período, os kits de 32 GB passaram de 100-200 dólares em outubro de 2025 para partir de uns 350 em janeiro de 2026, a CyberPowerPC avisou custos de memória 500% acima e a Dell adicionou entre 130 e 230 dólares a seus equipamentos comerciais de 32 GB.
Ver los datos
| Concepto | Valor (USD) |
|---|---|
| Março de 2025 | ≈ $189 |
| Novembro de 2025 | mais de $425 |
| Março de 2026 | ≈ $1.080 |
E qual é a probabilidade da demanda? Menos do que a indignação sugere. O próprio Noveno Circuito, em 2022, confirmou a desestimação de uma ação antimonopolio quase idêntica contra fabricantes de DRAM, sustentando que quienes se apoyan en conducta paralela deben alegar "algún realce fáctico adicional" que sitúe ese paralelismo en un contexto que sugiera un acuerdo previo, y que ocho factores plus considerados uno por uno y en conjunto no bastaron. Esse é o precedente que os demandantes têm que superar. As empresas já fixaram posição: a Micron declarou que "competimos vigorosamente, con justicia y cumpliendo todas las leyes aplicables dondequiera que hacemos negocios; nos defenderemos de estas acusaciones", e as defesas da Samsung — O'Melveny & Myers, com Ian Simmons e Brian P. Quinn à frente — concordaram com os demandantes un plazo hasta el 2 de septiembre de 2026 para contestar o pedir la desestimación. Ou seja: dentro de quatro dias, saberemos se este caso vive ou se repete o destino do anterior. Eu não apostaria contra a casa.
Os elétrons não chegam com o comunicado de imprensa
De todas as camadas que revisei, esta é onde mais me equivoquei. Eu tinha anotado que os centros de dados passavam de 485 TWh em 2025 para "950 ou 1.000 TWh" em 2030. A primeira cifra está certa e a segunda não: a Agência Internacional de Energia diz 950 TWh, sem faixa, e acrescenta o número que de verdade importa, 🟢 cerca de 3% da demanda elétrica mundial para essa data IEA: 485→950 TWh a 2030. O "1.000" eu mesmo arredondei, e arredondar para cima em uma peça sobre se estamos exagerando ou não o risco sistêmico é exatamente o pecado que queria evitar.
A foto de um ano é mais violenta do que a previsão a cinco: a demanda global de centros de dados cresceu 17% em 2025 e a porção específica de IA disparou 50% IEA: +17% total, +50% IA en 2025. A linha de base: 415 TWh em 2024, perto de 1,5% do consumo elétrico mundial; os Estados Unidos acrescentam cerca de 240 TWh até 2030 — aumento de 130% — e, junto com a China, explica quase 80% do crescimento global; o consumo per capita atribuível passa de 540 kWh para mais de 1.200 kWh ao final da década IEA 2025: línea base 415 TWh y per cápita EE.UU..
O consumo elétrico dos centros de dados, 2024-2030
Eletricidade consumida pelos centros de dados do mundo, em teravatios-hora: 415 em 2024, 485 em 2025 e 950 projetados para 2030. Seu peso sobre a demanda elétrica mundial passa de 1,5% para cerca de 3%, e o crescimento de 2025 foi de 17% no total e 50% na parte de inteligência artificial.
- Consumo dos centros de dados (TWh)
Ver los datos
| Ano | Consumo dos centros de dados (TWh) |
|---|---|
| 2024 | 415 |
| 2025 | 485 |
| 2030 | 950 |
Agora o achado. Eu escrevi esta seção como se o problema fosse gerar mais eletricidade. Não é: o problema é <em>conectar</em>. A AIE diz com todas as letras — um aumento de 70% em pedidos de turbinas de gás durante 2025 deixou à mostra os gargalos da cadeia de suprimento energética, a carteira de projetos está tensionando os sistemas de planejamento e regulamentação, e "não todos os projetos chegarão a se materializar" IEA: cuellos de botella y "not all projects". Os prazos são de outra época: dois a três anos para conseguir cabo, até quatro para um transformador de potência grande, mais de cinco para cabo de corrente contínua; o cabo quase dobrou de preço desde 2019 e os transformadores subiram cerca de 75%, com 1.650 GW de solar e eólica em estágio avançado esperando conexão IEA: plazos y precios de cables y transformadores. Nos Estados Unidos, o detalhe é pior: 🟡 128 semanas por um transformador de potência, 144 por um GSU, com demanda de GSU 274% acima de 2019 e um déficit estimado de 30% POWER: 128/144 semanas y precios de transformadores. Dois anos e meio de espera por uma peça de ferro com cobre dentro: esse é o limite de velocidade real da IA, não os GPU.
O limite de velocidade da IA é medido em semanas de espera por um transformador
Prazos de entrega do equipamento elétrico pesado, em semanas. Um cabo de corrente contínua demora mais de cinco anos e um transformador de grande potência até quatro; além disso, os cabos custam quase o dobro do que em 2019 e os transformadores cerca de 75% mais.
Ver los datos
| Concepto | Valor (semanas) |
|---|---|
| Cabo de corrente contínua | mais de 260 semanas |
| Transformador de grande potência | até 208 semanas |
| Cabo | 104 a 156 semanas |
| Transformador elevador (GSU) nos Estados Unidos | 144 semanas |
| Transformador de potência nos Estados Unidos | 128 semanas |
| Switchgear (2T25) | 44 semanas |
<strong>Correção obrigatória.</strong> O rascunho trazia um parágrafo inteiro sobre o backlog de turbinas da GE Vernova — 116 GW no segundo trimestre de 2026, meta de 125 GW, entregas até 2031, mais 69 GW da Siemens Energy —. A verificação o derrubou completamente: a nota que eu usei como fonte é do primeiro trimestre e diz outra coisa (100 GW sob contrato, 44 GW de backlog de equipamento, restrições em 2029-2030) e não menciona a Siemens nem a Mitsubishi. Eu retirei; o aumento de 70% nos pedidos que documenta a AIE sustenta o argumento sem inventar dígitos.
Onde isso deixa de ser engenharia e se torna repartição de custos é nas licitações de capacidade. Os centros de dados explicam 6,3 bilhões de dólares — 38% — dos 16,4 bilhões de encargos da última licitação da PJM, e 29,4 bilhões — 46% — das últimas quatro; a atribuição é do monitor independente de mercado, Joseph Bowring PJM: 38% y 46% de cargos por data centers. Essa licitação passou de 2,2 bilhões em 2024-25 para 16,4 bilhões em 2027-28; as solicitações da CenterPoint em Houston saltaram de 1 GW para 25 GW em doze meses; a Exelon calcula que apenas 22% de sua carteira de 65 GW se materializará, com preços minoristas 8,25% acima em nível nacional e 19,35% na Virgínia POWER: subasta PJM, CenterPoint, Exelon 22%.
Esse 22% é a chave. No Texas, são avaliadas mais de 233 GW de solicitações de grande carga, com mais de 70% vindo de centros de dados, e a vice-presidente da ERCOT o resumiu melhor do que qualquer analista: "we have outgrown the process that was established for reviewing these large loads" ERCOT: 233 GW de cola de gran carga. Do lado da geração, a fila nacional fechou 2025 com 2.061 GW ativos, 10% menos do que em 2024 por aposentadorias massivas LBNL Queued Up 2026: 2,061 GW en cola. E a Wood Mackenzie estima que as redes acabarão se comprometendo a servir cerca de 298 GW dos 1.066 GW solicitados: dois terços da demanda anunciada são apenas fumaça, solicitações duplicadas do mesmo desenvolvedor em vários territórios 298 de 1,066 GW: la carga que no se construirá.
Dois terços da demanda elétrica anunciada nunca será construída
Gigawatts solicitados ou anunciados em relação aos que realmente permanecerão, em três carteiras distintas. Wood Mackenzie calcula que, dos 1.066 GW pedidos por centros de dados nos Estados Unidos, apenas 298 se materializarão, e a própria Exelon estima que apenas 22% de sua carteira até 2040 será construída.
Centros de dados nos Estados Unidos (Wood Mackenzie)
1.066 GW→≈ 298 GW
Carteira da Exelon até 2040
65 GW→≈ 14,3 GW (22%)
Fila de interconexão de geração nos Estados Unidos
≈ 2.600 GW ativos (fechamento de 2023)→2.061 GW (fechamento de 2025)
Ver los datos
| Concepto | Solicitado ou anunciado | O que permanecerá |
|---|---|---|
| Centros de dados nos Estados Unidos (Wood Mackenzie) | 1.066 GW | ≈ 298 GW |
| Carteira da Exelon até 2040 | 65 GW | ≈ 14,3 GW (22%) |
| Fila de interconexão de geração nos Estados Unidos | ≈ 2.600 GW ativos (fechamento de 2023) | 2.061 GW (fechamento de 2025) |
A segunda correção grande é a nuclear, e é a que mais me doeu. Compare na tabela a coluna do anúncio contra a da data real.
Os acordos nucleares dos hiperescaladores: o anunciado contra o conectado
Os cinco acordos nucleares dos grandes operadores de nuvem, com a capacidade que foi anunciada ao lado do estado real em agosto de 2026. A coluna que importa é a última: quanto de eletricidade nova chega efetivamente à rede.
| Acordo | Capacidade anunciada | Estado real em agosto de 2026 | Energia nova à rede? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, projeto Cascade | 960 MWe | Os 960 MWe são a opção máxima teórica; a construção não começa antes do final da década | Não |
| Google — Kairos, Hermes 2 | Até 50 MW para TVA | Pedra fundamental em abril de 2026 | Ainda não |
| Meta — TerraPower, Oklo e Vistra | Até 6,6 GW para 2035 | Desses 6,6 GW, 2,1 GW são usinas existentes que terão apenas a vida estendida | Parcial: 2,1 GW não são capacidade nova |
| Meta — Constellation, Clinton | 1.121 MW desde junho de 2027 | Dos 1.121 MW, apenas 30 MW são novos por uprate | Apenas 30 MW |
Ver los datos
| Acordo | Capacidade anunciada | Estado real em agosto de 2026 | Energia nova à rede? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, projeto Cascade | 960 MWe | Os 960 MWe são a opção máxima teórica; a construção não começa antes do final da década | Não |
| Google — Kairos, Hermes 2 | Até 50 MW para TVA | Pedra fundamental em abril de 2026 | Ainda não |
| Meta — TerraPower, Oklo e Vistra | Até 6,6 GW para 2035 | Desses 6,6 GW, 2,1 GW são usinas existentes que terão apenas a vida estendida | Parcial: 2,1 GW não são capacidade nova |
| Meta — Constellation, Clinton | 1.121 MW desde junho de 2027 | Dos 1.121 MW, apenas 30 MW são novos por uprate | Apenas 30 MW |
Microsoft: o reator de Three Mile Island renomeado Crane ainda não tem licença; a NRC decide em maio de 2027 e o início de operação é estimado após junho daquele ano, sem data fixa de conexão Crane/TMI: licencia esperada mayo 2027. Amazon: o projeto Cascade com X-energy são quatro unidades e 320 MW, com opção a doze e 960 MWe, e não começará a ser construído antes do final da década Amazon/X-energy: construcción al final de la década. Aqui está a origem de um erro meu: eu tinha "Amazon 2024: centro de dados de 960 MW". Esses 960 MWe são a opção máxima teórica de um projeto que não colocou um tijolo. Google: a primeira pedra de Hermes 2 foi colocada em abril de 2026 e entregará <em>até 50 megawatts</em> à TVA Kairos Hermes 2: hasta 50 MW a TVA; os "sete SMR para 2030" do rascunho não pude sustentá-los. Meta é o mais próximo do prometido, mas ainda é um anúncio e não uma entrega: 🟢 até 6,6 GW para 2035 entre TerraPower, Oklo e Vistra, tudo para a PJM, e 2,1 desses gigawatts são centrais que já existem e para as quais a Vistra apenas estende a vida Meta: hasta 6.6 GW nucleares para 2035. O único acordo com reator ligado e data próxima é Constellation-Meta: 1.121 MW a partir de junho de 2027, e apenas acrescenta 30 MW novos por uprate: o que faz é preservar uma planta que ia fechar Constellation-Meta: 1,121 MW desde junio 2027.
Falta a água, que o rascunho nem tocava. Google consumiu 41 milhões de metros cúbicos em 2025, 34% mais do que em 2024, repondo cerca de 78% de seu consumo de água doce Google 2026: 41 millones de m³ de agua, +34%, com um consumo elétrico total de 43,6 TWh — 42,4 TWh de centros de dados contra 30,6 TWh no ano anterior, quase 39% de aumento Google 2026: 43.6 TWh totales, 42.4 TWh en data centers. Microsoft relata 37 TWh em seu ano fiscal 2025 contra 10,8 TWh em 2020 — mais do que o triplo em cinco anos — e 8.170 megalitros de água, dos quais 48% são consumidos em bacias com estresse hídrico Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico.
E aqui o que muda a tese. Se algo freia essa expansão não é um tratado nem um regulador global: são prefeituras. Pelo menos 75 projetos por cerca de 130.000 milhões de dólares ficaram bloqueados ou atrasados apenas no primeiro trimestre de 2026 —tanto quanto em todo o ano de 2025—, os grupos de oposição mais do que dobraram e chegaram a 49 estados, foram apresentadas mais de 300 iniciativas estaduais em seis semanas e Maine ficou a um voto da primeira proibição do país Data Center Watch: 75 proyectos, 130 mil MDD en 1T26. Nem o projeto mais emblemático se salva: Oracle e OpenAI abandonaram em março de 2026 a ampliação de 600 MW de Stargate em Abilene Stargate Abilene: cancelación de 600 MW. O mais parecido com supervisão prudente veio da FERC, que em dezembro de 2025 declarou injusta e irrazoável a tarifa de PJM por falta de regras de co-ubicação e ordenou a criação de três serviços novos FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación. Uma disputa tarifária resultou ser o mais próximo de um banco central que essa camada tem.
O 63% que realmente existe e o 24,9% que deveria nos dar mais medo
Na tabela do rascunho, eu coloquei "Nuvem pública / CDN: AWS + Azure + GCP + Cloudflare, 63% combinado". Está mal estruturado: mistura em uma caixa duas camadas que se comportam de forma diferente. O 63% é dos três hiperescaladores sozinhos —Amazon 28%, Microsoft 20%, Google 15% no segundo trimestre de 2026— sobre um mercado de 143.400 milhões de dólares trimestrais, com receitas de doze meses móveis acima de meio bilhão e 43% de crescimento interanual, o maior em oito anos Synergy Research Group (primaria). Um trimestre antes, eram 28/21/14 sobre 128.600 milhões e 35% de crescimento Synergy Research Group (primaria). O notável não é que a cota se move um ponto: é que o mercado ganhou oito pontos de taxa em três meses. Está se concentrando enquanto cresce.
Abaixo das receitas está a cota de ferro, que decide o que acontece quando algo cai: os três concentram 🟢 57% de toda a capacidade hyperscale do mundo, vinte mercados estaduais ou metropolitanos concentram 60% do total mundial dessa capacidade —não dos 57% dos três— e apenas Virginia do Norte e Pequim somam 17%. Dessas vinte regiões, quinze estão nos Estados Unidos e <em>uma</em> na Europa Synergy Research Group (primaria). Quando mais tarde virmos os parlamentos europeus discutindo como sair, convém lembrar: não é um problema de contratos, é de geografia do concreto.
E então Cloudflare, a caixa que eu menos entendi. Não é um quarto hiperescalador: é outra camada, com concentração muito mais alta. Está à frente de 24,9% de todos os sites do planeta, ou seja, 84,5% do mercado de proxy inverso; o segundo é Amazon CloudFront com 1,7% de sites e 5,7% do segmento, seguido de Fastly (0,9%), DDoS-Guard e Akamai (0,7% cada) W3Techs (primaria, panel propio). Oitenta e quatro contra cinco. Em DNS autoritativo, o padrão se repete de forma mais suave: Cloudflare 18,1%, GoDaddy 9,9%, Hostinger 4,5% W3Techs (primaria, panel propio). Sobre a outra camada do DNS, deixo o aviso: a verificação do ângulo de governança de nomes derrubou o que eu afirmava no rascunho —que o Departamento de Comércio estadunidense ainda aprova as mudanças na zona raiz—. Isso terminou com a transição da IANA em 1 de outubro de 2016, e a seção correspondente o trata a fundo. Autoridade sobre os nomes e concentração do serviço de nomes são coisas distintas; eu as misturei.
Oitenta e quatro contra cinco: a camada que quase ninguém olha
Reparto do mercado de proxy inverso em 28 de agosto de 2026, de acordo com o painel da W3Techs. A Cloudflare está à frente de 24,9% de todos os sites web do mundo, e isso com 70,6% dos sites sem usar nenhum proxy. O bloco "resto" é o remanescente até 100% das cinco quotas publicadas. Em DNS autoritativo, a foto é muito menos concentrada: Cloudflare 18,1%, GoDaddy 9,9%, Hostinger 4,5%.
Ver los datos
| Concepto | Valor |
|---|---|
| Cloudflare | 84,5% |
| Amazon CloudFront | 5,7% |
| Fastly | 3,1% |
| DDoS-Guard | 2,5% |
| Akamai | 2,3% |
| Resto | 1,9% |
A medição formal confirma a intuição: o índice Herfindahl-Hirschman do mercado CDN subiu de 2.448 para 3.410 desde junho de 2021 entre os 10.000 sites mais visitados —acima de 2.500 já se considerava alta concentração, e as Merger Guidelines de DOJ e FTC de 2023 reduziram esse limite para 1.800— e a Internet Society alerta que os três principais de cada categoria podem afetar 50-70% de todos os sites Internet Society Pulse (secundaria confiable). Corrijo também por omissão: eu havia colocado índice 7 para essa camada e com esses números ele fica aquém. E uma correção de higiene: o rascunho sustentava a escala de Cloudflare com cifras de um agregador de estatísticas de SEO —"mais de 20% do tráfego global", "41,88 milhões de sites"—. A verificação as derrubou todas: site sem metodologia nem fonte primária rastreável. Eu as substituí por W3Techs.
O termômetro do CDN marca 3.410; o alarme do DOJ dispara em 1.800
O índice Herfindahl-Hirschman do mercado CDN entre os 10.000 sites mais visitados passou de 2.448 em junho de 2021 para 3.410. As Diretrizes de Fusão de 2023 do DOJ e da FTC reduziram para 1.800 o limiar de mercado altamente concentrado, desde os 2.500 citados pela própria fonte. A capa chega a 10.000 porque esse é o máximo teórico do índice. A Internet Society alerta que os três principais de cada categoria podem afetar 50-70% de todos os sites.
3.410
HHI do mercado CDN entre os 10.000 sites mais visitados
Ver los datos
| Indicador | Valor |
|---|---|
| HHI do mercado CDN entre os 10.000 sites mais visitados | 3.410 |
Doze meses de quedas na camada invisível (julho de 2025 - janeiro de 2026)
Cinco incidentes seguidos na infraestrutura que quase ninguém olha. Nenhum foi um ataque: todos saíram da própria casa, e no caso venezuelano, a Cloudflare conclui que provavelmente foi um acidente.
- 14 de julho de 2025O resolvedor público 1.1.1.1 da Cloudflare fica caído por 62 minutos.
- 19-20 de outubro de 2025Uma falha de DNS no DynamoDB derruba serviços da AWS durante dois dias.
- 18 de novembro de 2025Cloudflare: o Bot Management falha das 11h20 às 17h06 UTC.
- 2 de janeiro de 2026Vazamento hairpin da CANTV na Venezuela; a Cloudflare conclui que provavelmente foi um acidente.
- 22 de janeiro de 2026Vazamento de rotas BGP da Cloudflare a partir de Miami, 25 minutos.
Ver los datos
| Año | Hecho |
|---|---|
| 14 de julho de 2025 | O resolvedor público 1.1.1.1 da Cloudflare fica caído por 62 minutos. |
| 19-20 de outubro de 2025 | Uma falha de DNS no DynamoDB derruba serviços da AWS durante dois dias. |
| 18 de novembro de 2025 | Cloudflare: o Bot Management falha das 11h20 às 17h06 UTC. |
| 2 de janeiro de 2026 | Vazamento hairpin da CANTV na Venezuela; a Cloudflare conclui que provavelmente foi um acidente. |
| 22 de janeiro de 2026 | Vazamento de rotas BGP da Cloudflare a partir de Miami, 25 minutos. |
Por que importa? Porque tenho o ano documentado. Em 19 de outubro de 2025, a AWS caiu devido ao que seu próprio postmortem chama de "uma condição de corrida latente no sistema de gerenciamento de DNS do DynamoDB que resultou em um registro DNS vazio incorreto para o endpoint regional do serviço". Um registro DNS vazio que se propagou para Lambda, ECS, EKS, Fargate, Connect, STS, autenticação IAM e Redshift Amazon Web Services (primaria). Um mês depois, foi a vez da Cloudflare: uma alteração nos permisos do banco de dados fez com que uma consulta retornasse metadados duplicados e o arquivo de recursos do Bot Management "dobrou de tamanho", excedendo um limite rígido de 200; cairam CDN, segurança, Turnstile, Workers KV, o painel, Access e Email Security por quase seis horas, e a empresa escreveu sem rodeios: "uma interrupção como essa é inaceitável" Cloudflare (primaria).
Nenhum deles foi um ataque, e dos três seguintes também não há indício de que o fossem. Em 14 de julho de 2025, o resolvedor 1.1.1.1 ficou caído por 62 minutos devido a um erro de configuração que ligou seus prefixos a uma topologia de pré-produção; ao se retirar o 1.1.1.0/24, a Tata Communications o anunciou, embora esse sequestro não tenha sido a causa Cloudflare (primaria). Em 22 de janeiro de 2026, uma política de exportação muito permissiva em um roteador de Miami fez com que a Cloudflare filtrasse prefixos por 25 minutos, descartando no pico cerca de 12 Gbps Cloudflare (primaria). E em 2 de janeiro, a CANTV tomou rotas da Sparkle e as redistribuiu para a V.tal GlobeNet em uma fuga do tipo "hairpin"; o diagnóstico é que o operador "tem políticas de exportação e importação de roteamento insuficientes" e que provavelmente —assim escreve a Cloudflare, no condicional— foi um acidente, com o detalhe que me deixou frio: "desde o início de dezembro alone, houve onze eventos de vazamento de rotas onde a AS8048 é a fonte" Cloudflare (primaria). Aqui vai o contraponto, porque se não isso é alarmismo: Doug Madory sustenta que muitas fugas relatadas são "vazamentos efêmeros" que existem apenas durante a convergência —em seus exemplos de 2026, nenhuma mensagem circulou por mais de um ou dois segundos— e que a detecção automatizada infla a contagem ao marcar mensagem por mensagem Madory / Kentik en APNIC Blog (secundaria confiable). Nem todo tremor é um terremoto.
A defesa se chama RPKI e vai para a metade: dos prefixos observados, 45,38% são válidos, 1,29% inválidos e 53,33% simplesmente desconhecidos Cloudflare Radar (primaria, panel en vivo). O tráfego direcionado a rotas válidas subiu de 56,4% para 62,5%, e a razão é reveladora: a maioria do tráfego vai para rotas assinadas, embora apenas cerca de quatro em cada dez rotas o sejam (43,2% em IPv4 e 45,2% em IPv6 no momento da medição), porque os grandes provedores de conteúdo já concluíram sua implantação Kentik (secundaria confiable). Tradução: a segurança do roteamento também se concentrou. Um estudo da Tsinghua que mediu mais de 200 prefixos inválidos por meio de mais de 1.600 ASes encontrou que apenas cerca de 27% conseguem proteção quase completa e 30,4% mantêm posturas permissivas; entre os Tier-1, a Deutsche Telekom filtra 99,1% e a AT&T 98,7%, mas a Level 3 desvia tráfego para origens inválidas em mais da metade dos casos Tian et al., Universidad de Tsinghua (preprint arXiv). A FCC tentou regular: exigiria que nove grandes provedores apresentassem planos confidenciais de gestão de risco BGP com metas e relatórios trimestrais FCC, Estados Unidos (primaria). A mesma lógica de "quem ganha, ganha quase tudo" aparece nos pontos de intercâmbio: a Akamai lidera com 79 Tbps implantados em 248 exchanges, a Meta 69,4, a Amazon 51,2; a Cloudflare é a rede mais conectada, presente em 352 Hernandez / APNIC Blog (secundaria confiable).
O novo em relação ao rascunho é que já há reguladores tratando essas empresas como o que elas são. O Banco da Inglaterra, a PRA e a FCA começaram a supervisionar os primeiros "Critical Third Parties" em 13 de julho de 2026 — AWS EMEA, Google Cloud EMEA, Microsoft Ireland e Oracle UK —, definidos como provedores cuja falha "poderia ameaçar a estabilidade do, ou a confiança no, sistema financeiro do Reino Unido" FCA, Reino Unido (primaria). Na União Europeia, as três autoridades designaram em novembro de 2025 os provedores TIC críticos sob DORA, avaliando importância sistêmica e substituibilidade Autoridad Bancaria Europea, EBA (primaria). É supervisão prudencial aplicada à nuvem: exatamente o que eu deixava como pergunta aberta. Embora o desfecho britânico seja um tanto desanimador: a CMA encerrou sua investigação de mercado em 31 de julho de 2025, concluindo que AWS e Azure têm até 40% cada um e "poder de mercado substancial e arraigado", e recomendou abrir investigações de Strategic Market Status sobre ambos; a ficha do caso não vai além de dizer que o conselho esperava decidir no primeiro trimestre de 2026 qual opção priorizar CMA, Reino Unido (primaria). E o dado que mais me preocupa: Cloudflare faturou 696,1 milhões de dólares no segundo trimestre de 2026 com uma perda operativa GAAP de 205,7 milhões, 30% de seus rendimentos Cloudflare / SEC 8-K (primaria). Uma empresa que ainda não alcança 3 bilhões anuais e perde dinheiro é o ponto único de falha de um quarto da web.
Duas fábricas na Alemanha
Eu escrevi esta seção com a frase de que um espelho da ASML ampliado ao tamanho da Alemanha teria irregularidades menores que um milímetro. É uma imagem bonita e tive que tirá-la: não está no Form 20-F nem em nenhuma fonte primária deste ângulo. O que eu encontrei, lendo esse relatório anual completo perante a SEC, é uma frase mais seca e mais aterradora. Carl Zeiss SMT é o provedor único de lentes, espelhos, iluminadores, coletores e demais óptica crítica, com acordo exclusivo, e a ASML escreve em seu próprio expediente de riscos que, se Zeiss terminasse a relação ou não pudesse manter a produção durante um período prolongado, "efetivamente cessaríamos de ser capazes de conduzir nossos negócios" 20-F: Zeiss proveedor único de óptica.
Cessaríamos efetivamente de poder operar nossos negócios. É o que a empresa que fabrica 100% das máquinas EUV do planeta diz sobre seu provedor. E o provedor não é um conglomerado difuso: a nota 26 esclarece que Zeiss SMT pode desenvolver e produzir essas colunas ópticas "apenas em números limitados e apenas por meio do uso de instalações de fabricação e teste em Oberkochen e Wetzlar, Alemanha", sob o princípio de "duas empresas, um negócio" 20-F Nota 26: dos plantas en Alemania. Duas plantas. A economia digital inteira depende de dois endereços postais em Baden-Wurtemberg e Hesse.
O vínculo financeiro é mais profundo do que eu imaginava. A ASML possui 24,9% da Carl Zeiss SMT Holding desde 2016, quando pagou 1 bilhão de euros em dinheiro mais cerca de 220 milhões de I+D e 540 milhões em capex em seis anos, com o objetivo explícito de desenvolver a óptica de High-NA 2016: compra del 24,9% de Zeiss SMT. Ao fechamento de 2025, tem, além disso, três empréstimos, não dois: duas linhas de até 1 bilhão cada uma — 839,1 milhões disponíveis da de 2021 e 610,0 da de 2024 — e um terceiro de 444 milhões de euros concedido em julho de 2025; e reconheceu 322,8 milhões de utilidade por sua participação mais um dividendo de 320,5 milhões 20-F: préstamos y participación en Zeiss. O cliente único financia seu provedor único para que continue sendo seu provedor único. Não é uma cadeia de suprimentos: é um organismo com duas cabeças.
Há um terceiro sócio que o rascunho nem mencionava: TRUMPF. O amplificador a laser que alimenta a fonte EUV tem 40 quilovatios e dispara 50.000 pulsos por segundo contra 50.000 gotas de estanho por segundo, amplificando o pulso mais de 10.000 vezes; a própria TRUMPF descreve a tecnologia como obra de três empresas que juntas a levaram à maturidade industrial TRUMPF: láser de 40 kW. Em abril de 2025, a ASML alcançou a primeira fonte de luz EUV de 1.000 watts, após 25 anos de engenharia acumulada, e, ao fechamento do ano, seus clientes haviam processado mais de 400.000 obleas em sistemas High-NA 20-F: fuente de 1.000 W y 400.000 obleas High NA.
Agora a correção de preço, das que eu gosto porque o dado verdadeiro é melhor do que o que eu tinha. Eu havia escrito "High-NA EXE:5000: ~380 milhões de dólares por unidade". A tabela de vendas por tecnologia diz outra coisa: em 2025, a ASML reconheceu 1.156,9 milhões de euros por quatro sistemas EXE —média de 289,2 milhões—, os 44 NXE tiveram uma média de 237,4 milhões, os 131 de imersão ArF tiveram uma média de 78,7 milhões e as i-line tiveram uma média de 5,7 milhões. Uma máquina High-NA custa cerca de 51 vezes mais do que uma i-line 20-F: ingresos por tecnología y precios derivados. Com um matiz que precisa ser dito: são receitas <em>reconhecidas</em> por unidade, não preços de lista, e o próprio documento adverte que os "fast shipments" atrasam o reconhecimento. O volume também não é o que se imagina para o gargalo da civilização: "derivamos a maior parte de nossas receitas da venda de um número relativamente pequeno de sistemas de litografia (327 unidades em 2025, 418 unidades em 2024 e 449 unidades em 2023)" 20-F: 327 sistemas en 2025. Trezentas e vinte e sete máquinas por ano sustentam tudo, e diminuindo. O negócio por trás: 32.700 milhões de euros de vendas, 52,8% de margem bruta, 9.600 milhões de utilidade líquida e 38.800 milhões de backlog ao fechamento de 2025 Resultados 2025 y guía 2026.
Quanto menos se vende a máquina, mais custa: 51 vezes da i-line à High-NA
Cada ponto é uma família de litografia da ASML em 2025: no eixo horizontal, as unidades vendidas, e no vertical, a receita média por unidade em milhões de euros. São receitas reconhecidas por unidade, não preços de lista, e os envios rápidos (fast shipments) atrasam esse reconhecimento.
Ver los datos
| Unidades vendidas em 2025 | Receita média por unidade (M€) | Etiqueta |
|---|---|---|
| 4 | 289.2 | EXE / High-NA |
| 44 | 237.4 | NXE |
| 131 | 78.7 | ArF imersão |
| 78 | 12.8 | KrF |
| 54 | 5.7 | i-line |
Onde a ASML vende: 79,6% em três jurisdições
Vendas líquidas da ASML em 2025 por destino, em milhões de euros. China, Taiwan e Coreia do Sul concentram cerca de 80% da faturamento; os Países Baixos, sede da empresa, contribuem com 4,7 milhões.
- China — 29%
- Taiwan — 26%
- Coreia do Sul — 25%
- Estados Unidos — 13%
- Japão — 4%
- Singapura — 2%
- EMEA — 2%
- Países Baixos — 0%
Ver los datos
| Segmento | Valor |
|---|---|
| China | 9.519,7 M€ |
| Taiwan | 8.337,9 M€ |
| Coreia do Sul | 8.159,6 M€ |
| Estados Unidos | 4.089,1 M€ |
| Japão | 1.420,9 M€ |
| Singapura | 608,4 M€ |
| EMEA | 524,3 M€ |
| Países Baixos | 4,7 M€ |
A geografia é o coração geopolítico e não estava no rascunho. Em 2025, a China representou 29,1% das vendas líquidas, Taiwan 25,5% e Coreia do Sul 25,0%: 🟢 quase 80% da faturamento em três jurisdições. O 20-F especifica o alcance do controle, que não é total: sob leis neerlandesas, estadunidenses e outras, a ASML requer licença de exportação para os sistemas EUV, para certos DUV de imersão e para alguns de seus outros produtos 20-F: licencias y 79,6% en tres jurisdicciones. Em euros: China 9.519,7 milhões, Taiwan 8.337,9, Coreia 8.159,6, Estados Unidos 4.089,1 e os Países Baixos —onde se concentra a manufatura— 4,7 milhões, embora haja 5.342,4 milhões de ativos de longo prazo. E não está tudo lá: os Estados Unidos contribuem com outros 1.380,4 milhões desses mesmos ativos fixos 20-F: ventas y activos por región. O país que hospeda o monopólio é o que menos o compra.
Sobre quem manda, encontrei duas coisas que corrigem o rascunho. Primeira: a autoridade licenciadora já se mudou. Desde 7 de setembro de 2024, os sistemas de imersão NXT:1970i e 1980i requerem licença <em>neerlandesa</em> —os NXT:2000i e posteriores já a requeriam—, uma mudança que a ASML qualificou de "mudança técnica" sem impacto financeiro 2024: la licencia pasa de Washington a La Haya. Segunda: cuidado com as datas, mesmo as que a própria empresa publica. A ASML escreve que os controles neerlandeses são "efetivos a partir de 15 de janeiro de 2025", mas o governo anunciou nesse dia que entrariam em vigor em 1 de abril Países Bajos: controles vigentes desde abril 2025; e com a Affiliates Rule —a que faz com que qualquer entidade participada em pelo menos 50% por alguém da Entity List fique automaticamente restrita BIS Affiliates Rule (regla del 50%)— o 20-F traz duas datas erradas: diz "1 de outubro de 2025" quando foi publicado em 30 de setembro, e diz suspensão "até 10 de novembro de 2026" quando corre de 10 de novembro de 2025 a 9 de novembro de 2026 Suspensión de un año de la Affiliates Rule. Se o emissor se engana em seu próprio relatório anual, qualquer um repete o erro de boa fé: por isso, sua cronologia completa fica 🟡 em amarelo 20-F: cronología de controles (fechas en disputa).
Duas correções mais. Eu escrevi "Nikon e Canon tentaram e fracassaram": falso no presente. A ASML tem aproximadamente 90% do mercado de imersão ArF — não "mais de 80%" como eu coloquei —, a Nikon vendeu 11 sistemas em seu exercício 2024 e aspira a entregar um protótipo de nova geração em 2027 com uma colaboração que se estende além de 2030. Em EUV, por outro lado, não há nenhum concorrente anunciado Nikon: el competidor residual en DUV. Sobre a alternativa chinesa, o CSIS é sóbrio: a SMEE tem 4% do mercado de equipamentos i-line, os 7 nm da SMIC foram alcançados com DUV acumulado antes dos controles, os rumores de 5 nm "foram desmentidos" e o EUV continua "firmemente fora de alcance, apesar de um investimento maciço do Estado" CSIS: veredicto sobrio sobre litografía china. A TrendForce agrega textura: 🟡 A SiCarrier patenteou um padrão quadruplo com DUV para desempenho "classe 5 nm" sem EUV, haveria uma via alternativa de plasma por descarga que se acredita ter sido desenvolvida pela Harbin Provincial Innovation e que teria sido testada em instalações da Huawei em Dongguan — a própria fonte hesita com "believed" e "reportedly" —, e a previsão é não alcançar a produção sub-10 nm antes de 2030, com placas de 5 nm da SMIC que renderiam apenas 33% TrendForce: DUV chino y la vía LDP. Também retirei do rascunho o episódio de agosto de 2026 em que o secretário de Comércio estadunidense teria pressionado a gerência da ASML: não o encontrei respaldado no 20-F nem nas fontes primárias deste ângulo, e uma acusação assim não se publica com menos do que isso.
Vinte e cinco países procurando a saída de emergência
Esta é a seção onde o fact-check fez mais danos ao rascunho. Começo em casa: eu havia escrito "México: ATDT criada em 2024". O Regulamento Interno da Agência de Transformação Digital e Telecomunicações foi publicado em 24 de janeiro de 2025, com a atribuição de "conduzir a política nacional em matéria de soberania tecnológica para a digitalização de trâmites e serviços" e a operação de uma fábrica de software público Diario Oficial de la Federación (México), 2025. O Programa Setorial 2025-2030 vai mais longe — propõe um Centro de Dados e uma Nuvem de Governo para reduzir a dependência de fornecedores privados —, mas coloca o contexto que nenhuma estratégia pode saltar: 20.355.270 pessoas sem internet, cobertura urbana de 99,72% contra 61,32% rural e apenas 46,37% em comunidades indígenas Programa Sectorial ATDT 2025-2030, DOF, 2025. Soberania tecnológica para vinte milhões de pessoas que ainda não têm conexão.
O que cada país realmente faz: soberania digital medida por instrumento
Catorze países contra quatro instrumentos. A intensidade é uma escala de 0 a 3 que qualifica o quão real é a medida na fonte citada: 3 = instrumento vigente e já executado, 2 = aprovado ou anunciado, mas ainda não executado, 1 = apenas declaratório (um relatório, uma política sem mecanismo vinculante), 0 = sem evidência nas fontes desta investigação. Turquia marca 2 em localização porque a Lei 5651 obriga a armazenar dentro do país, mas não prevê sanção específica por não cumpri-la; Argentina marca 1 porque Stargate ainda era uma carta de intenção sem contratos, site ou permissões.
Ver los datos
| Localização de dados | Nuvem soberana | Migração de software | Infraestrutura física | |
|---|---|---|---|---|
| México | 0 | 3 | 2 | 2 |
| França | 0 | 1 | 1 | 0 |
| Países Baixos | 1 | 2 | 1 | 0 |
| Alemanha (Schleswig-Holstein) | 0 | 0 | 3 | 0 |
| Nigéria | 3 | 3 | 0 | 1 |
| África do Sul | 3 | 3 | 0 | 0 |
| Índia | 3 | 0 | 0 | 0 |
| Vietnã | 3 | 0 | 0 | 0 |
| Arábia Saudita | 3 | 3 | 0 | 0 |
| Turquia | 2 | 0 | 0 | 0 |
| Coreia do Sul | 0 | 3 | 0 | 3 |
| Austrália | 0 | 0 | 0 | 3 |
| Colômbia | 0 | 1 | 0 | 1 |
| Argentina | 0 | 0 | 0 | 1 |
Na Europa, a conversa passou da retórica para o orçamento. O Senado francês depositou em julho de 2025 o Relatório n° 830, cujo título já é uma tese: "L'urgence d'agir pour éviter la sortie de route". Documenta 230 milhões de euros gastos com a Microsoft durante 2024, 100 milhões com a Oracle e 146 acumulados em nuvem desde 2020, sobre um gasto estatal de TI de 4.500 milhões; Educação renovou licenças por quase 75 milhões, com teto de 152 Sénat français, Rapport n°830, 2025. Isso foi detonado por uma audiência: 🟡 perguntado sob juramento se a Microsoft nunca transferiria dados de cidadãos franceses para o governo estadunidense sem consentimento das autoridades francesas, seu diretor de assuntos públicos respondeu que não podia garantir Sénat français, audition Microsoft, 2025. E é o Relatório n° 830, não a audiência, que qualifica a escolha da Microsoft para o Health Data Hub como uma "erreur caractérisée, si ce n'est une faute politique" Sénat français, Rapport n°830, 2025.
Nos Países Baixos, aconteceu algo sem precedentes que eu conheça: a moção 26643-1315 constata que "a dependência total de gigantes tecnológicas estadunidenses é um perigo para a autonomia e a cibersegurança da Holanda" e pede para deter as migrações de TIC governamental para nuvens estadunidenses, salvo verificação independente. O governo a desaconselhou — "ontraden" — e o parlamento a aprovou igual, 85 contra 65, junto com moções para repatriar o domínio .nl e exigir estratégia de saída de todos os sistemas alojados com tecnológicas estadunidenses Tweede Kamer (Países Bajos), Motie 26643-1315, 2025. Na Alemanha, há migração real, não plano: Schleswig-Holstein informou em dezembro de 2025 que cerca de 80% dos postos de sua administração estatal fora da área tributária já usam LibreOffice, após mover cerca de 44.000 caixas de correio, com economia anual superior a 15 milhões de euros contra 9 milhões de custo único Gobierno de Schleswig-Holstein, 2025.
Agora as correções, quatro e todas importantes. <strong>Brasil:</strong> eu tinha a Medida Provisória do ReData como política de soberania digital em curso; o expediente do Congresso a marca "SEM EFICÁCIA" — 155 emendas, prorrogação em novembro de 2025 e caducidade em 27 de fevereiro de 2026 sem se tornar lei — e os números que citei não aparecem lá. Publicá-la como vigente teria sido um erro facilmente refutável. <strong>Quênia:</strong> o rascunho dizia que suas regras de localização estavam em vigor desde fevereiro de 2022 e cobriam "atendimento de saúde primário ou secundário"; a fonte é de dezembro de 2021 e descreve regulamentos <em>propostos</em>, o gatilho não é "interesse estratégico do Estado" mas "concretizando um bem público", e o que se refere a primário e secundário se refere a <em>educação</em>, não a saúde. Três erros em uma linha. <strong>Indonésia:</strong> a correção que eu ia publicar — que apenas os operadores públicos devem localizar — não é sustentada pela fonte citada, que vai no sentido contrário; a correção cai, não apenas o dado. <strong>Canadá:</strong> os percentuais que eu trouxe não pude sustentá-los. 🟡 Resta o argumento jurídico: um acordo executivo sob a CLOUD Act permitiria às autoridades estadunidenses obter dados canadenses com padrões que os tribunais do Canadá declararam inconstitucionais, sem revisão judicial nem notificação Appleton, "Whose Law Governs Canadian Data?", SSRN.
Do sul global saíram os mandatos mais duros. Nigéria publicou em outubro de 2025 sua National Cloud Policy com cumprimento "Mandatory", e sua seção 4.3 não deixa lugar a interpretação: os dados soberanos de Nível 3 e 4 "devem ser hospedados exclusivamente dentro da Nigéria", com exceções apenas por meio de uma isenção de investimento estratégico verificável NITDA (Nigeria), National Cloud Policy 2025. África do Sul fez antes: os dados de governo relativos à segurança e soberania nacional "devem ser armazenados apenas em infraestrutura digital localizada localmente", e seus centros de dados não podem ser construídos em sítios patrimoniais nem em terras de reforma agrária Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024.
Na Ásia, o modelo é setorial. A circular do Reserve Bank of India de 2018 exige que a totalidade dos dados de sistemas de pagamento seja armazenada "em um sistema apenas na Índia", com detalhe completo de ponta a ponta Reserve Bank of India, Circular 2018. Vietnã obriga desde outubro de 2022 suas empresas domésticas de telecom, nuvem, pagamentos e redes sociais a guardar dados no país; às estrangeiras o requisito é ativado por uma solicitação do Ministério de Segurança Pública Vietnam Business Law, 2022. Arábia Saudita proíbe que dados do setor público saiam do Reino para qualquer propósito, nem mesmo cache, redundância ou backup Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita). E Turquia — outra correção: o que se disse sobre "proibição de nuvem a instituições públicas desde julho de 2019" não pude sustentar — sim obriga desde outubro de 2020 as redes sociais com mais de um milhão de acessos diários a designar representante local e armazenar dados no país, com um detalhe delicioso: 🟡 para esse requisito "nenhuma penalidade explícita foi fornecida", diferente das multas fortes que existem para as outras obrigações Gün + Partners, análisis Ley 5651 (Turquía).
Coreia do Sul precisa ser contada bem porque eu a contei mal. O incêndio começou em 26 de setembro de 2025 em uma bateria de íon-lítio do centro de dados do NIRS em Daejeon e deixou fora 647 serviços: 96 destruídos pelo fogo e 551 desligados preventivamente; três dias depois, apenas 73 estavam restaurados. A brecha crítica foi a ausência de arquitetura de servidor gêmeo, que impediu o failover automático The Korea Herald, 2025. Eu havia escrito que "de 96 sistemas afetados, 95 tinham backup e esse não". Não é assim: 🟡 se perderam 858 terabytes do sistema G-Drive, oito anos de trabalho de 125.000 funcionários, e as autoridades admitiram que não havia backups porque o sistema era "muito grande" para ser respaldado DataCenterDynamics, 2025. Pior do que a minha versão: o sistema onde se perderam esses 858 terabytes simplesmente não tinha backup, e a razão que deram as autoridades foi o seu tamanho.
Seiscentos e quarenta e sete serviços caíram e 858 terabytes sem backup
O incêndio do NIRS de Daejeon começou em 26 de setembro de 2025 em uma bateria de íon-lítio. Cuidado com a forma de funil: os 551 desligados preventivamente e os 96 destruídos pelo fogo são as duas partes dos mesmos 647, não duas etapas consecutivas, então os percentuais entre as barras são aritméticos do gráfico e não perda real. Foram perdidos 858 terabytes do G-Drive, oito anos de trabalho de 125.000 funcionários, sem backup porque o sistema era "muito grande" para ser respaldado; não existia arquitetura de servidor gêmeo que permitisse o failover.
−15%
−83%
−24%
−73%
Ver los datos
| Etapa | Valor |
|---|---|
| Serviços de governo fora de operação | 647 |
| Desligados preventivamente | 551 |
| Destruídos diretamente pelo fogo | 96 |
| Restaurados em 29 de setembro | 73 |
| Sistemas críticos de Grau 1 de volta | 20 de 36 (55,6%) |
O Pacífico confirma a parte geopolítica. O Coral Sea Cable System foi financiado em 66,7% pela Austrália, com um contrato de cerca de 136,6 milhões de dólares para a Vocus; o projeto havia sido adjudicado em 2017 à Huawei Marine, que já havia assinado com a estatal salomonense, até que a Austrália interveio oferecendo cofinanciá-lo SubmarineNetworks, Coral Sea Cable System. O motivo foi dito sem eufemismos pelo Lowy Institute: o cabo teria conectado hardware chinês à coluna vertebral da internet doméstica da Austrália, "that was seen as a red line that Australia would not cross and so we jumped in with a better deal" ABC News Australia, 2021. A Austrália também mantém um centro para a resiliência de cabos no Indo-Pacífico DFAT (Australia), Cable Connectivity and Resilience Centre.
Encerro com os dois casos que melhor mostram a distância entre anunciar e fazer. A Colômbia aprovou em fevereiro de 2025 o CONPES 4144, sua política nacional de IA até 2030, e o próprio documento reconhece que "a Colômbia não conta com uma infraestrutura sólida para desenvolver e operar de forma eficiente e sustentável os sistemas de IA" Observatorio Privatech, Universidad Externado, 2025. E a Argentina, que eu despachei como "sem estratégia articulada", sim teve um anúncio enorme: "Stargate Argentina", apresentado em outubro de 2025, um centro de dados patagônico de até 500 MW com cerca de 25 bilhões de dólares sob um regime de 30 anos de benefícios fiscais. Em meados de 2026, ainda era apenas uma carta de intenção: sem contratos vinculantes, sem financiamento, sem local, sem permissões e sem ter sido apresentado sequer ao governo argentino Buenos Aires Times, 2026. Vinte e cinco bilhões de soberania anunciada, zero metros cúbicos de concreto.
As camadas que nem eu havia contado
Quando terminei o rascunho, acreditava ter nove camadas. Me faltavam seis, e uma é a mais frágil de todas. Tudo o que segue é novo.
Começo pela que me tirou o sono. Toda a web encriptada — o candadito — descansa sobre certificados, e a maioria deles é emitida gratuitamente por uma organização sem fins lucrativos. Em sua carta de fim de ano, a diretora executiva da ISRG escreve que o Let's Encrypt passou de servir 492 milhões de sites para 762 milhões em um ano, que emite "ten million certificates on some days", que ao começar, 39% das cargas de página estavam encriptadas e hoje, em muitas partes do mundo, mais de 95% delas estão, e — o dado que é preciso ler duas vezes — que a organização está "100% supported through the generosity of those who share our vision" Let's Encrypt: 762 millones de sitios, 100% donativos. A raiz criptográfica de cerca de dois terços dos sites do planeta é uma ONG financiada com doações.
E quem decide em quais certificados confia seu navegador tampouco é um regulador. A política do Chrome Root Program exige que as autoridades certificadoras incluídas forneçam um valor que exceda o risco de sua permanência; com esse critério, o Google removeu a confiança por defeito das raízes da Chunghwa Telecom, de Taiwan, e da NetLock, da Hungria, citando "a pattern of compliance failures, unmet improvement commitments, and the absence of tangible, measurable progress" Chrome Root Program remueve Chunghwa y NetLock. O precedente maior é o Entrust: 🟡 em junho de 2024, o Google anunciou que deixaria de confiar em suas raízes, e a Apple e a Mozilla fizeram o mesmo semanas depois, após o Entrust emitir mal 26.668 certificados EV entre setembro de 2023 e março de 2024 e, aos setenta dias, ter revogado apenas cerca de 75% diante de um prazo exigido de cinco dias Distrust de Entrust por Chrome (jun 2024). Uma empresa privada eliminou outra do mapa da confiança global por decisão própria, com anúncio de blog. Não há tribunal, não há apelação, não há Basilea. É exatamente a tese desta peça e eu a tinha fora.
A segunda camada ausente é o tempo. Não a conectividade: o tempo. O estudo que o NIST encomendou à RTI estima que perder o serviço GPS custaria mil bilhões de dólares por dia à economia estadunidense, que um apagão de trinta dias na temporada de semeadura chegaria a 45 bilhões, e cifra em 1,4 trilhões o benefício acumulado do GPS desde os anos 80 NIST/RTI: GPS vale $1,000 millones al día. O que o torna dependência estrutural é que está <em>mandatado</em>: a regra 4590 da FINRA obriga a sincronizar os relógios de negócios contra uma fonte designada, e o RTS 25 do MiFID II exige até 100 microsegundos para os operadores de alta frequência, aceitando o GNSS como rastreabilidade para UTC FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio. A regulamentação financeira obriga a depender de um sinal satelital, e esse sinal se degrada: os eventos de perda de GPS aumentaram 220% entre 2021 e 2024, e o plano conjunto da EASA e da IATA de junho de 2025 recomenda "manter um backup para o GNSS com uma rede operacional mínima de auxílios de navegação tradicionais" IATA/EASA: eventos de pérdida de GPS +220%. A recomendação oficial é voltar aos faróis de rádio. Os Estados Unidos o reconheceram desde 2020, quando a Ordem Executiva 13905 declarou que a interrupção ou manipulação dos serviços de posição, navegação e tempo pode afetar a segurança nacional e econômica Orden Ejecutiva 13905 sobre PNT.
As camadas que faltavam: concentração da infraestrutura invisível
Cota do ator dominante em seis camadas que raramente aparecem no debate sobre concentração. Faltam duas que não são medidas em porcentagem: o Ajinomoto Build-up Film, o material de escolha de "quase todos os CPUs de alto desempenho", e Let's Encrypt, que sustenta 762 milhões de sites com 100% de doações. Essa última não é um problema de cota, mas de fragilidade de financiamento.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Arm · CPU de smartphone | >99% |
| China · processamento de terras raras pesadas | 99% |
| Play Store · downloads de Android | >90% |
| Cinco fabricantes · obleas de 300 mm | 85% |
| ASE + Amkor · ensamble e teste (top 10 OSAT) | ~60% |
| Ingas + Cryoin · neônio de grau semicondutor | 45-54% |
A terceira demonstra o argumento na prática, com data. Em maio de 2025, o Bureau of Industry and Security enviou cartas "is-informed" para Synopsys, Cadence e Siemens EDA: "uma licença agora é necessária para a exportação, reexportação ou transferência no país de software EDA" quando uma parte está na China. A Synopsys suspendeu sua orientação financeira. Em 2 de julho, o BIS revogou a restrição BIS enciende y apaga el EDA en cinco semanas. Cinco semanas de ligado e desligado: sem esse software, não se projeta nenhum chip moderno, e três empresas resultaram ser um interruptor operável a partir de Washington. Aqui vai outra correção: eu ia publicar que essas três somam ~74% do mercado (31, 30 e 13%). A verificação demonstrou que a citação não está na fonte à qual foi atribuída e que essa fonte diz algo diferente e mais forte. Como o número não resistiu, não publico nenhum: fico com o fato demonstrado, que é o interruptor.
Os interruptores que se desligam com uma carta ou uma entrada de blog
Seis decisões que mudaram o acesso a uma camada inteira de infraestrutura sem passar por um parlamento: uma ordem executiva, duas cartas administrativas, uma designação regulatória e dois anúncios de programa de raízes. Na mesma lista vai a remoção da confiança por padrão da Chunghwa Telecom e da NetLock pelo Chrome Root Program, que não aparece na linha porque a fonte desta investigação não consigna sua data.
- fev 2020A Ordem Executiva 13905 reconhece que manipular os serviços de posição, navegação e tempo afeta a segurança nacional e econômica.
- 27 jun 2024O Chrome anuncia o distrust das raízes da Entrust; a Apple o aplica após 15 de novembro e a Mozilla após 30.
- 4 abr 2025O Anúncio No. 18 do MOFCOM impõe licença imediata sobre sete terras raras médias e pesadas e seus ímãs.
- mai 2025O BIS envia cartas "is-informed" para a Synopsys, Cadence e Siemens EDA exigindo licença.
- 2 jul 2025O BIS revoga a restrição cinco semanas depois.
- 22 out 2025A CMA designa a Apple e a Google com "status de mercado estratégico".
Ver los datos
| Año | Hecho |
|---|---|
| fev 2020 | A Ordem Executiva 13905 reconhece que manipular os serviços de posição, navegação e tempo afeta a segurança nacional e econômica. |
| 27 jun 2024 | O Chrome anuncia o distrust das raízes da Entrust; a Apple o aplica após 15 de novembro e a Mozilla após 30. |
| 4 abr 2025 | O Anúncio No. 18 do MOFCOM impõe licença imediata sobre sete terras raras médias e pesadas e seus ímãs. |
| mai 2025 | O BIS envia cartas "is-informed" para a Synopsys, Cadence e Siemens EDA exigindo licença. |
| 2 jul 2025 | O BIS revoga a restrição cinco semanas depois. |
| 22 out 2025 | A CMA designa a Apple e a Google com "status de mercado estratégico". |
A quarta camada é a propriedade intelectual da arquitetura. A Arm declara que seus CPUs habilitaram o cômputo avançado em mais de 99% dos smartphones vendidos no exercício fechado em 31 de março de 2025, e que seus clientes embarcaram acumulativamente mais de 310 bilhões de chips baseados em Arm Arm: >99% de smartphones, 310 mil millones de chips. Uma licenciadora de propriedade intelectual controlada pela SoftBank cobra royalties sobre praticamente cada telefone do planeta sem fabricar nada.
A quinta é a porta por onde o software chega ao usuário. A CMA britânica o descreveu sem diplomacia: a App Store é a única via de acesso a aplicativos nativos no iOS, "então tem um monopólio", e embora no Android possam ser pré-instaladas lojas alternativas, elas enfrentam barreiras para atrair desenvolvedores e usuários; ambas são "parceiros comerciais imprescindíveis" CMA 2022: duopolio de tiendas de apps. Mais de 90% das downloads no Android saem da Play Store, e o relatório chama o arranjo de "controle sobre esses portais-chave" onde ambas fixam unilateralmente "as regras do jogo" CMA 2022: 90% de descargas Android vía Play Store. Aqui sim houve resposta: em 22 de outubro de 2025, a CMA designou a Apple e a Google com "status de mercado estratégico" em plataformas móveis, primeira aplicação completa do regime britânico, após a Comissão Europeia já as ter designado serviços de plataforma central sob a DMA em 2023 Designación SMS de la CMA (oct 2025).
A sexta são os materiais, a mais física. Até 2023, a China concentrava 99% do processamento mundial de terras raras pesadas, com uma produção mínima em uma refinaria vietnamita que está fechada há um ano; mesmo a Lynas, a maior produtora não chinesa, envia seus óxidos para a China para refinar CSIS: China procesa 99% de tierras raras pesadas. Em 4 de abril de 2025, o Ministério do Comércio chinês impôs licença de exportação imediata sobre sete terras raras médias e pesadas — samário, gadolínio, térbio, disprósio, lutécio, escândio e ítrio — e sobre seus materiais magnéticos permanentes MOFCOM Anuncio No. 18: siete tierras raras. Abaixo, há três gargalos mais, todos amarelos: 🟡 o substrato ABF da Ajinomoto, material de escolha de "quase todos os CPUs de alto desempenho" Ajinomoto Build-up Film (ABF); as obleas de 300 mm, onde cinco fabricantes controlam cerca de 85% da capacidade global e as duas japonesas juntas superam a metade do volume mundial Obleas de 300 mm: cinco fabricantes, 85%; e o neônio, onde a Ucrânia fornecia cerca de 70% do neônio mundial antes da guerra Neón ucraniano: el peso de Ucrania, com duas empresas — Ingas e Cryoin — que, de acordo com o relatório da Reuters de 11 de março de 2022, cobriam entre 45% e 54% do neônio de grau semicondutor do planeta e pararam de enviar após a invasão.
Há uma sétima que entra com nuances: o ensamblado e teste. Os dez maiores OSAT faturaram 41,560 milhões de dólares em 2024, e a ASE obteve 18,540 milhões — quase 45% — com a Amkor em segundo lugar com 15,2%: duas empresas concentram cerca de 60% do último passo físico antes de um chip chegar a uma placa OSAT: ASE + Amkor ~60% del top 10. Coloco isso com nuances porque a ASE é taiwanesa: esse risco se sobrepõe ao de Taiwan que a peça já aborda, e contá-lo duas vezes inflaria a conta.
Dez camadas, e em todas o dono ultrapassa por muito o limite que preocupa o DOJ
Cada eixo é uma camada e o valor é a quota de quem manda: ASML em litografia EUV, Taiwan em fabricação de vanguarda, Samsung + SK hynix + Micron em DRAM, Cloudflare em proxy inverso, Starlink em satélites manobráveis ativos, China em terras raras pesadas, Arm em CPU de smartphone, AWS + Azure + Google Cloud em nuvem pública, Let's Encrypt em certificados TLS e Verisign em domínios registrados. O polígono interior é o 30%, a quota combinada a partir da qual as Merger Guidelines de 2023 ativam uma presunção estrutural. E aqui vai o matiz que deve ser dito em voz alta: essa presunção é de controle de fusões e exige além disso um incremento do HHI maior que 100 pontos, não é um teste estático de concentração. Ler como se fosse um teste estático de concentração seria exatamente o mesmo erro de categoria que esta peça reprova ao índice SAMCI.
- Quota do ator ou bloco dominante (%)
- Limite de presunção estrutural (30%)
Ver los datos
| Eje | Quota do ator ou bloco dominante (%) | Limite de presunção estrutural (30%) |
|---|---|---|
| Litografia EUV | 100 | 30 |
| Chips de vanguarda | 90 | 30 |
| DRAM | 91.5 | 30 |
| Proxy inverso | 84.5 | 30 |
| Satélites ativos | 75 | 30 |
| Terras raras pesadas | 99 | 30 |
| CPU de smartphone | 99 | 30 |
| Nuvem pública | 63 | 30 |
| Certificados TLS | 63.7 | 30 |
| Domínios | 44.6 | 30 |
Concluo com o que decidi <em>não</em> incluir, porque em uma peça sobre concentração é importante dizer onde não há. Considerei abrir uma camada de registradores de domínio e a descartei: a GoDaddy, a maior do mundo, tem apenas 12,27% do mercado, com a Namecheap em segundo lugar com 2,78% e mais de 2.400 registradores acreditados pela ICANN; isso é fragmentação, e o gargalo real está no registro de .com e na raiz do DNS, que a peça já aborda Descarte: registradores de dominio. Também descartei dar seção própria às CA de correio e S/MIME: a concentração ali é a mesma do PKI web — a Let's Encrypt emite os certificados de 64,4% de todos os sites, de acordo com a W3Techs —, então a fundi na camada de confiança Descarte: CA de correo / S-MIME. Nove camadas eram as que eu via. São quinze, e a mais frágil se sustenta com doações.
Dez camadas, e em todas o dono ultrapassa por muito o limite que preocupa o DOJ
Cada eixo é uma camada e o valor é a quota de quem manda: ASML em litografia EUV, Taiwan em fabricação de vanguarda, Samsung + SK hynix + Micron em DRAM, Cloudflare em proxy inverso, Starlink em satélites manobráveis ativos, China em terras raras pesadas, Arm em CPU de smartphone, AWS + Azure + Google Cloud em nuvem pública, Let's Encrypt em certificados TLS e Verisign em domínios registrados. O polígono interior é o 30%, a quota combinada a partir da qual as Merger Guidelines de 2023 ativam uma presunção estrutural. E aqui vai o matiz que deve ser dito em voz alta: essa presunção é de controle de fusões e exige além disso um incremento do HHI maior que 100 pontos, não é um teste estático de concentração. Ler como se fosse um teste estático de concentração seria exatamente o mesmo erro de categoria que esta peça reprova ao índice SAMCI.
- Quota do ator ou bloco dominante (%)
- Limite de presunção estrutural (30%)
Ver los datos
| Eje | Quota do ator ou bloco dominante (%) | Limite de presunção estrutural (30%) |
|---|---|---|
| Litografia EUV | 100 | 30 |
| Chips de vanguarda | 90 | 30 |
| DRAM | 91.5 | 30 |
| Proxy inverso | 84.5 | 30 |
| Satélites ativos | 75 | 30 |
| Terras raras pesadas | 99 | 30 |
| CPU de smartphone | 99 | 30 |
| Nuvem pública | 63 | 30 |
| Certificados TLS | 63.7 | 30 |
| Domínios | 44.6 | 30 |
Metodología de esta investigación
Esta peça começou como um rascunho meu de 38 minutos e terminou sendo sua revisão. Dez linhas de investigação em paralelo, uma por camada, consultaram 660 fontes distintas e produziram 249 afirmações; um fact-check adversarial verificou 248 e derrubou 12 em vermelho. Sobre o texto já escrito, correu uma segunda auditoria, frase por frase, buscando cifras sem respaldo na fonte que citam, sobreinterpretações e atribuições incorretas: encontrou 58 problemas e se corrigiram todos os graves.
Cada dado leva seu nível de confiança: 🟢 fonte primária ou várias independentes coincidentes, 🟡 fonte secundária ou um único análise especializado. O semáforo de cada citação se alinhou de forma automática contra o corpus verificado, não por critério de quem escreveu.
O que mais me custou foi aceitar quanto do meu rascunho não aguentava. "Não existe nenhum tratado internacional vinculante para proteger cabos submarinos" é falso: existe o Convenio de Paris de 1884. Os ingressos da Starlink que publiquei estavam errados por um fator de três, o Big Fund chinês por um fator de sete, e o episódio da Crimeia que atribuí ao Isaacson foi retratado pelo próprio Isaacson. O índice de concentração satelital que citei resultou ser uma métrica fabricada, e dediquei uma autópsia dentro da peça porque o erro é instrutivo.
Fuentes
- 600 cables, 200 fallos al año, dos tercios por anclas
- CSIS: mitad del ancho de banda y 87%+11% de fabricación
- Serie histórica 2012-2016 (14x vs 3x)
- De 20 cables (2017) a más de 60
- Convenio de París de 1884, todavía en vigor
- La CONVEMAR no heredó el derecho de abordaje de 1884
- Lieber Institute: no hay jurisdicción universal
- Eagle S: desestimado y revivido en apelación
- EJIL:Talk! — el razonamiento del art. 97(1)
- Yi Peng 3: la SHK no pudo determinar intencionalidad
- Recorded Future: 80 buques y 40 días de reparación
- Rubymar: misil, deriva y tres cables cortados
- Saná anuncia la reparación del Mar Rojo
- SMW4 e IMEWE: Azure admite mayor latencia
- ICPC: 63 buques cableros en el registro
- SubTel Forum: 3,000 MDD para renovar la flota a 2040
- Cuatro fabricantes concentran el 98% del mercado
- EU Action Plan on Cable Security (JOIN(2025) 9)
- Evaluación de riesgos UE y Regional Cable Hubs
- 347 millones de euros de la UE (feb 2026)
- Axis Intelligence, limitaciones de SAMCI, 2026
- Andrew Jones, SpaceNews, 9 abr 2026
- DOJ y FTC, Merger Guidelines, 18 dic 2023
- Axis Intelligence, catálogo de reportes, 2026
- Jonathan McDowell, Jonathan's Space Report, 2026
- SpaceX, S-1, factores de riesgo, 2026
- Jonathan McDowell, Starlink Statistics, 27 ago 2026
- CelesTrak SATCAT Boxscore, 28 ago 2026
- Elon Musk, vía TheWrap, sep 2023
- Kyiv Independent sobre reportaje especial de Reuters, 25 jul 2025
- Tom Balmforth, Reuters, 5 feb 2026
- Kyiv Independent, 5 feb 2026
- Reuters, declaración de Krivoruchko, 17 feb 2026
- Amazon, actualizaciones de misión Leo, 2026
- FCC, Orden DA 26-553, 5 jun 2026
- SatNews, resultados anuales Eutelsat, 9 ago 2026
- SpaceNews, Eutelsat, 2025
- Comisión Europea, DG DEFIS, 7 ago 2026
- Jeff Foust, SpaceNews, 16 dic 2024
- NTIA, 2014
- Verisign/ICANN ante NTIA, 2015
- IANA/PTI, 2016
- NTIA, Verisign Cooperative Agreement
- ICANN, RZMA
- ICANN, IFR
- Verisign, Form 10-K FY2025 (SEC)
- NTIA, 2018
- NTIA, noviembre 2024
- Domain Name Wire (Allemann), abril 2026
- ICANN, .COM Fee Schedule 2024
- Verisign, Form 10-Q Q2 2026 (SEC)
- DNIB/Verisign, julio 2026
- ICANN, Funding by Source FY25
- American Economic Liberties Project, 2024
- Root Server Technical Operations Association, 2026
- ICANN OCTO-010 (Conrad), 2020
- IANA, agosto 2026
- Huston/APNIC, 2025
- ICANN RSS GWG, febrero 2026
- Root Server Operators, julio 2026
- ICANN (Marby), marzo 2022
- TrendForce, comunicado 12-jun-2026 (1Q26)
- TrendForce, comunicado 12-mar-2026 (4Q25)
- Counterpoint Research (2Q26)
- Taipei Times, 14-mar-2026 (cierre anual 2025)
- US Dept. of Commerce / ITA (1-dic-2025)
- Observer Research Foundation, Special Report No. 304 (abr-2026)
- TSMC, comunicado de resultados 2Q26
- TSMC, comunicado 4-mar-2025
- TrendForce, 16-jul-2026 (Arizona US$265 mil millones)
- The Register, 17-jul-2025 (cita C.C. Wei)
- TSMC, comunicado 6-dic-2022 (anuncio original Arizona)
- TrendForce, 24-mar-2026 (Arizona Fab 2)
- Tom's Hardware (retraso JASM fase 2)
- TrendForce, 3-ago-2026 (sismo Kumamoto)
- TrendForce, 20-nov-2025 (ESMC Dresde)
- TrendForce, 27-abr-2026 (capacidad 3nm/2nm)
- Energy Administration, MOEA Taiwán
- Global Taiwan Institute, 12-nov-2025
- Taiwan Business TOPICS / AmCham, 16-abr-2026
- Domino Theory / CIER, 10-nov-2025
- CSIS, 22-abr-2026 (Ormuz en 8 gráficas)
- Atlantic Council (Kevin Li), 19-mar-2026
- Taipei Times, 24-mar-2026 (respuesta del MOEA)
- Taiwan News, 12-may-2026
- Caixin Global, 28-may-2024 (Big Fund III)
- TrendForce, 7-ago-2026 (giro del Big Fund III)
- Tom's Hardware (litografía china)
- Doc. 43: plazo del 2 de septiembre de 2026 y O'Melveny
- TrendForce News: "17 consumidores" y daños triples
- Demanda ¶13: retiro coordinado de DDR3 y DDR4
- SK hynix 2T26: margen operativo de 76%, utilidad +557%
- Micron cierra Crucial (comunicado propio, 3 dic 2025)
- TrendForce spot 28 ago 2026: DDR4 69% más caro que DDR5
- Counterpoint 2T26: reordenamiento de cuotas DRAM
- Counterpoint: serie trimestral de cuotas DRAM y HBM
- DOJ 05-540 (2005): la multa de 300 MDD a Samsung
- Comisión Europea IP/10/586 (2010): €331,273,800
- TrendForce 5 ene 2026: +55-60% QoQ en 1T26
- TrendForce 3 jul 2026: desaceleración a 13-18% en 3T26
- TrendForce 9 jul 2026: los LTA topan los aumentos
- IDC: impacto en precios de PC y smartphones en 2026
- Noveno Circuito 2022: el precedente que hace difícil ganar
- Respuesta de Micron a la demanda (vía Quartz)
- IEA: cuellos de botella y "not all projects"
- IEA 2025: línea base 415 TWh y per cápita EE.UU.
- IEA: plazos y precios de cables y transformadores
- POWER: 128/144 semanas y precios de transformadores
- PJM: 38% y 46% de cargos por data centers
- POWER: subasta PJM, CenterPoint, Exelon 22%
- ERCOT: 233 GW de cola de gran carga
- LBNL Queued Up 2026: 2,061 GW en cola
- 298 de 1,066 GW: la carga que no se construirá
- Crane/TMI: licencia esperada mayo 2027
- Amazon/X-energy: construcción al final de la década
- Kairos Hermes 2: hasta 50 MW a TVA
- Meta: hasta 6.6 GW nucleares para 2035
- Constellation-Meta: 1,121 MW desde junio 2027
- Google 2026: 43.6 TWh totales, 42.4 TWh en data centers
- Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico
- Data Center Watch: 75 proyectos, 130 mil MDD en 1T26
- Stargate Abilene: cancelación de 600 MW
- FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- W3Techs (primaria, panel propio)
- W3Techs (primaria, panel propio)
- Internet Society Pulse (secundaria confiable)
- Amazon Web Services (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Madory / Kentik en APNIC Blog (secundaria confiable)
- Cloudflare Radar (primaria, panel en vivo)
- Kentik (secundaria confiable)
- Tian et al., Universidad de Tsinghua (preprint arXiv)
- FCC, Estados Unidos (primaria)
- Hernandez / APNIC Blog (secundaria confiable)
- FCA, Reino Unido (primaria)
- Autoridad Bancaria Europea, EBA (primaria)
- CMA, Reino Unido (primaria)
- Cloudflare / SEC 8-K (primaria)
- 20-F: fuente de 1.000 W y 400.000 obleas High NA
- 2016: compra del 24,9% de Zeiss SMT
- TRUMPF: láser de 40 kW
- Resultados 2025 y guía 2026
- 2024: la licencia pasa de Washington a La Haya
- Países Bajos: controles vigentes desde abril 2025
- BIS Affiliates Rule (regla del 50%)
- Suspensión de un año de la Affiliates Rule
- Nikon: el competidor residual en DUV
- CSIS: veredicto sobrio sobre litografía china
- TrendForce: DUV chino y la vía LDP
- Diario Oficial de la Federación (México), 2025
- Programa Sectorial ATDT 2025-2030, DOF, 2025
- Sénat français, Rapport n°830, 2025
- Sénat français, audition Microsoft, 2025
- Tweede Kamer (Países Bajos), Motie 26643-1315, 2025
- Gobierno de Schleswig-Holstein, 2025
- Appleton, "Whose Law Governs Canadian Data?", SSRN
- NITDA (Nigeria), National Cloud Policy 2025
- Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024
- Reserve Bank of India, Circular 2018
- Vietnam Business Law, 2022
- Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)
- Gün + Partners, análisis Ley 5651 (Turquía)
- The Korea Herald, 2025
- DataCenterDynamics, 2025
- SubmarineNetworks, Coral Sea Cable System
- ABC News Australia, 2021
- DFAT (Australia), Cable Connectivity and Resilience Centre
- Observatorio Privatech, Universidad Externado, 2025
- Buenos Aires Times, 2026
- Let's Encrypt: 762 millones de sitios, 100% donativos
- Chrome Root Program remueve Chunghwa y NetLock
- Distrust de Entrust por Chrome (jun 2024)
- NIST/RTI: GPS vale $1,000 millones al día
- FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio
- IATA/EASA: eventos de pérdida de GPS +220%
- Orden Ejecutiva 13905 sobre PNT
- BIS enciende y apaga el EDA en cinco semanas
- Arm: >99% de smartphones, 310 mil millones de chips
- CMA 2022: 90% de descargas Android vía Play Store
- Designación SMS de la CMA (oct 2025)
- CSIS: China procesa 99% de tierras raras pesadas
- MOFCOM Anuncio No. 18: siete tierras raras
- Ajinomoto Build-up Film (ABF)
- Obleas de 300 mm: cinco fabricantes, 85%
- Neón ucraniano: Ingas y Cryoin
- OSAT: ASE + Amkor ~60% del top 10
- Descarte: registradores de dominio
- Descarte: CA de correo / S-MIME
Perguntas frequentes
Quantos cabos submarinos existem no mundo?
A TeleGeography rastreia hoje mais de 600 cabos ativos e planejados.
Quem é dono da maioria da infraestrutura submarina?
O CSIS afirma que o Google, Meta, Microsoft e Amazon possuem ou alugam cerca da metade de toda a largura de banda submarina do mundo.
Qual porcentagem do tráfego internacional viaja por cabos submarinos?
Não foi encontrado um dado primário para confirmar o porcentagem exato, mas sabe-se que os satélites representam apenas 0,37% da capacidade internacional dos Estados Unidos.
Qual tratado internacional protege os cabos submarinos?
O Convenio para a Proteção dos Cabos Telegráficos Submarinos, assinado em Paris em 1884, segue vigente para 36 Estados parte.
Quantos navios existem no mundo dedicados a manter e expandir cabos submarinos?
Existem aproximadamente 80 navios no mundo dedicados a manter e expandir cabos submarinos, e o registro público do International Cable Protection Committee lista cerca de 63.
Qual é o tempo médio de reparo de um cabo submarino?
O tempo médio de reparo em 2023 foi de 40 dias, embora na Ásia-Pacífico possa chegar a 30 dias desde a notificação.
Qual porcentagem da frota de navios cabeados precisa ser substituída antes de 2040?
Um estudo setorial estima que 64% da frota ultrapassará o limiar de 40 anos de vida útil antes de 2040.
 Larry
Comentarios
Sé el primero en comentar.