无人知晓的海底电缆所有者
在我的初稿中,我写道95%的国际流量通过436条海底电缆传输,这些电缆总长达1.3万公里。其中三个数字,只有一個能经受住验证,另外两个数字我无法找到原始资料来支持。TeleGeography追踪到más de 600 cables activos y planeados,不是436条电缆;CSIS计算出电缆的物理长度为aproximadamente 1.2 millones de kilómetros,不是1.3万公里。而那个著名的95%我将其从正文中移除,因为我找不到原始资料来支持它。然而,我发现了一个更有力的数据:FCC用来衡量替代方案的数据是,卫星占0.37% de la capacidad internacional de Estados Unidos。零点三七。当有人告诉你,如果切断一条电缆“总是有卫星可以用”时,请向他们展示这个数字。
关于谁拥有这些海底电缆,我的初稿写道,谷歌、Meta、微软和亚马逊在2012年时拥有不到10%的海底电缆基础设施,如今他们已经拥有了近一半。后半部分是正确的:CSIS声称,这四家公司poseen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundo。第一部分我无法支持,因此用一个有据可查的数据取代:在2012年到2016年间,这四家公司multiplicaron por catorce su capacidad internacional hasta 170 Tbps, mientras todos los demás operadores del planeta juntos apenas la triplicaron hasta 273 Tbps。海底电缆所有权的实时列表显示36 sistemas de Google, 21 de Meta, 10 de Microsoft y 8 de Amazon——故意使用黄色:这是一个自动更新的页面,Meta已经拥有22条电缆——,TeleGeography总结了过去十年:de 20 cables en 2017 a más de 60。
四家公司将其电缆增加了十四倍;其余世界增加了三倍
四大科技公司的海底容量(每秒千兆比特)与其他所有操作员的总和相比,时间范围为2012年至2016年。两条直线仅连接端点:这是仅有的两个有公开数据的年份。
- 谷歌、Meta、微软和亚马逊
- 所有其他操作员
Ver los datos
| 年份 | 谷歌、Meta、微软和亚马逊 | 所有其他操作员 |
|---|---|---|
| 2012 | 12 | 91 |
| 2016 | 170 | 273 |
现在,我要纠正一个我自己曾经坚持的观点,因为它是错误的。我写道:“没有任何国际条约来保护海底电缆。”这是不正确的。确实存在这样的条约,它已经有142年的历史了。1884年在巴黎签署的《保护海底电报电缆公约》14 de marzo de 1884, entró en vigor en 1888 y sigue vigente para 36 Estados parte。CONVEMAR的第113到115条,即现代框架,están basados literalmente en tres disposiciones de aquel convenio de 1884。问题不在于缺乏条约,而是条约存在但被设计成无效。第113条仅要求一个国家对其管辖范围内的船只或人员造成的损害进行刑事追究,no prohíbe explícitamente que los Estados dañen cables deliberadamente ni establece responsabilidad estatal si lo hacen。
🟢 有一个历史细节让我感到震惊:在1884年的谈判过程中,Estados Unidos propuso equiparar los crímenes contra cables con la piratería y dar jurisdicción universal a todos los Estados. La mayoría lo rechazó。更糟糕的是,那个公约确实允许拦截疑似破坏电缆的船只,la CONVEMAR no heredó esa disposición。如今,没有任何拦截的理由,战争船只故意损坏电缆可以享受主权豁免。罗伯特·贝克曼(Robert Beckman)在亚历山大·洛特(Alexander Lott)的利伯研究所博客中如是说,"ni el Convenio de Cables de 1884 ni la CONVEMAR abordan adecuadamente el daño intencional"。
这不是理论。2024年圣诞节,Eagle S号船只拖着锚在90公里的距离内损坏了五条海底电缆,包括芬兰和爱沙尼亚之间的EstLink 2电力连接。2025年10月,赫尔辛基地方法院desestimó el caso contra el capitán y dos oficiales por falta de jurisdicción:事件发生在芬兰专属经济区内,但在领海以外,因此该案件应由格鲁吉亚或印度——船员的原籍国——或库克群岛——船只的注册国——处理。理由是损害构成了"incidente de navegación" bajo el artículo 97(1) de la CONVEMAR, cuya redacción no permite excluir los delitos intencionales。北约成员国的关键基础设施被破坏,却没有任何有管辖权的法庭。
我的草稿以最糟糕的方式过时了:我写道西方情报机构已经得出结论,所有这些都是由于缺乏经验的船员造成的事故,我认为这个问题已经结案。但是这个问题还没有结案。2026年8月27日——就在两天前——el Tribunal de Apelación revocó la desestimación y ordenó reabrir el caso,理由是该事件不属于海事事故的CONVEMAR定义,因此芬兰的权力仍然存在。该决定仍然可以提交至最高法院。并且在2024年11月对散货船Yi Peng 3造成的C-Lion1和瑞典-立陶宛连接损坏的平行案例中,瑞典事故调查局在2025年4月得出结论:"no puede determinarse con certeza si un buque chino dañó intencionalmente los cables"。既没有免除责任,也没有谴责:不确定。在波罗的海地区,记录了cuatro incidentes con ocho daños distintos, más cinco incidentes con cinco daños alrededor de Taiwán, entre 2024 y 2025——而不是我之前写的“十根电缆”。
红海部分在我的草稿中也只完成了一半。我当时提到2024年2月有四根电缆被切断。实际上只有三根——AAE-1、EIG和SEACOM——,最广泛接受的解释是关于鲁比马尔号的:fue alcanzado por un misil hutí el 18 de febrero de 2024, quedó a la deriva arrastrando el ancla, cortó los tres sistemas el 24 de febrero y se hundió el 2 de marzo。我没有提到的是真正重要的部分:全球互联网基础设施的修复最终取决于一个几乎无人承认的权威机构发出的许可。2024年7月23日,萨那政府宣布工作结束,声称"el Gobierno de Yemen ha provisto las facilidades y permisos necesarios de la Autoridad General de Asuntos Marítimos en Saná",并且“也门水域完全安全”。然后,又发生了一次事件:2025年9月6日,SMW4和IMEWE在也达附近被切断,Azure状态页面承认"mayor latencia en parte del tráfico que antes atravesaba Medio Oriente"。
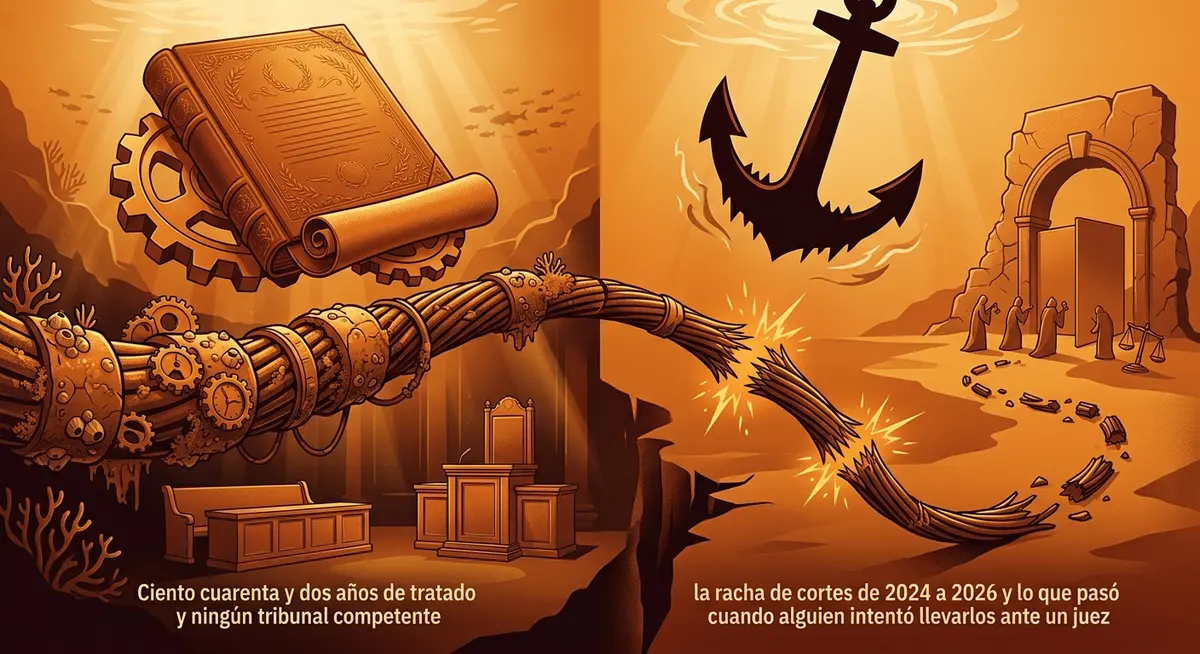
142年的条约,没有合格的法庭
唯一保护海底电缆的条约是在1884年签署的,仍然有效。旁边是2024年至2026年间的切断事件,以及有人试图将其提交法庭时发生了什么。
- 18843月14日:签署巴黎公约,以保护海底电缆,目前适用于大约36个国家。
- 20242月18日:胡塞叛军的一枚导弹击中了Rubymar号;2月24日,该船切断了AAE-1、EIG和SEACOM电缆。
- 20247月23日:也门萨那政府宣布,电缆修复仅凭其自身许可。
- 202411月:Yi Peng 3号在C-Lion1和瑞典-立陶宛连接处拖锚180海里。
- 202412月25日:Eagle S号损坏了五根电缆,包括EstLink 2。
- 20254月15日:瑞典SHK得出结论,无法确定故意行为。
- 20259月6日:SMW4和IMEWE在也达附近被切断;Azure承认延迟增加。
- 202510月:赫尔辛基驳回了该案件,因缺乏管辖权。
- 20268月27日:上诉法庭重新审理该案件。
Ver los datos
| Año | Hecho |
|---|---|
| 1884 | 3月14日:签署巴黎公约,以保护海底电缆,目前适用于大约36个国家。 |
| 2024 | 2月18日:胡塞叛军的一枚导弹击中了Rubymar号;2月24日,该船切断了AAE-1、EIG和SEACOM电缆。 |
| 2024 | 7月23日:也门萨那政府宣布,电缆修复仅凭其自身许可。 |
| 2024 | 11月:Yi Peng 3号在C-Lion1和瑞典-立陶宛连接处拖锚180海里。 |
| 2024 | 12月25日:Eagle S号损坏了五根电缆,包括EstLink 2。 |
| 2025 | 4月15日:瑞典SHK得出结论,无法确定故意行为。 |
| 2025 | 9月6日:SMW4和IMEWE在也达附近被切断;Azure承认延迟增加。 |
| 2025 | 10月:赫尔辛基驳回了该案件,因缺乏管辖权。 |
| 2026 | 8月27日:上诉法庭重新审理该案件。 |
支持这一切的是一支微小的船队。有aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos,国际电缆保护委员会的公共登记列出了unos 63, advirtiendo que la compilación es "solo con fines ilustrativos"。五家运营商集中了超过一半的船队,2023年的平均修复时间为40天,在亚太地区,从通知到修复的时间可以达到30天,而在北美,只需要15天。在红海,仅仅是文书工作puede tomar hasta ocho semanas。与此相对应的是unos 200 fallos al año, dos tercios de ellos causados por pesqueros y anclas。图1显示了船队的分布,这是整个物理层的真正瓶颈。
谁修复世界的电缆
全球电缆船队按操作员分布,约有80艘船。比例达到100%是故意的:五大操作员无法填满整个条形图,剩下的部分是由小型演员分配的。
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Global Marine | 13% |
| Orange Marine | 13% |
| SubCom | 11.6% |
| ASN(阿尔卡特海底网络) | 10% |
| Optic Marine | 10% |
船队也在老化:一个行业研究估计harán falta unos 3,000 millones de dólares hasta 2040 para reemplazar 15 buques, porque el 64% de la flota cruzará el umbral de 40 años de vida útil antes de esa fecha,同时每年的维修量将增加36%,达到287次。谁制造这些船也是一个小圈子:2021年,SubCom、ASN和NEC占据了87% del mercado de manufactura, con HMN Technologies sumando otro 11%;另一个估计认为,这四家公司占据了cerca del 98%。欧洲终于做出了反应:un Plan de Acción de Seguridad de Cables en febrero de 2025,一个evaluación coordinada de riesgos con siete escenarios y 10 millones de euros para Regional Cable Hubs,和347 millones de euros entre equipamiento de reparación, monitoreo submarino y 13 "Cable Projects of European Interest"。这是我见过的第一个严肃的回应。然而,这个回应既晚又仅限于区域,而这个问题是全球性的。
天空也有所有者(现在在纳斯达克上市)
当我写草稿时,这个部分的明星数据是一个叫做SAMCI的指数:Starlink运营着10,622个互联网低轨道卫星中的9,600个,集中度为“90.4/100”。我当时是真诚地引用了这个数据。后来我去核实,结果进行了一次“尸检”。我从这里开始,因为我认为这是整个调查中最有用的教训。
SAMCI指数被定义为"satélites totales de Starlink dividido entre la suma de todos los satélites conocidos de constelaciones activas de internet LEO, por 100",有三个输入:Starlink截至2026年3月31日有9,600个卫星,OneWeb截至2025年12月31日有647个卫星,Amazon Leo在2026年7月有“375+”个卫星。同一个数学公式中有三个不同的截止日期,并且使用一个开放的数字——“375+”——作为分母中的确切数字。此外,指数excluye explícitamente a las constelaciones chinas Qianfan y Guowang porque "los conteos de fuente primaria no eran verificables"。事实上,这些数据是可以核实的:SpaceNews在2026年4月报道说Qianfan tenía 126 satélites en órbita y Guowang 168 en fase operativa。
最让我恼火的是结论部分。SAMCI指数通过以下方式为其阈值辩护:"para contexto, los reguladores de telecomunicaciones de EE.UU. consideran altamente concentrados los mercados con una cuota de una sola firma superior al 70%"。这没有引用,并且不符合DOJ和FTC的标准:2023年的《合并指南》bajaron el umbral de "altamente concentrado" de un HHI de 2,500 a 1,800 y añadieron una presunción estructural desde una cuota combinada superior al 30%。没有70%的说法。并且还有一个分类错误:这两种假设都是关于合并控制的,并且需要HHI增加超过100个点,或者说,这甚至不是一个静态的集中度测试。编写SAMCI的人不仅仅是编造了数字,还混淆了工具。这个数据将从文章的正文中删除。
谁发布这些内容?一家自称为 "la casa de investigación tecnológica que entrega los datos", sin un solo investigador con credenciales verificables y con una LLC estadounidense en el pie que también vende consultoría y seguridad ofensiva 的公司。这种模式是系统性的:每个报告都以带有注册商标符号的索引开头。除了 SAMCI 和 SSEI 之外,该网站还发布了 "Defense AI Anchoring Score" y un "Industrial Depth Ratio"。这是一个可引用指标的工厂。我引用了它,我在这里提到它是为了防止再次发生同样的情况。
现在是令人不舒服的部分:该指数在方法论上是垃圾,但它试图衡量的集中度是真实的,并且有可靠的来源来证明。有三个合法的分母,它们都得出了不同的数字,这正是重点。Jonathan McDowell,他拥有该领域最受尊敬的独立目录,截至 2026 年 8 月 13 日 10,742 Starlinks activos sobre 16,278 payloads activos en órbita:66% 的所有飞行物。SpaceX 本身在向 SEC 的声明中称,截至 2026 年 3 月 31 日,它拥有 "aproximadamente 9,600 satélites Starlink en órbita baja, que representaban aproximadamente el 75% de todos los satélites maniobrables activos" ——而且这个宇宙 pasó de menos de 1,000 en 2015 a unos 12,700 en 2026。截至 2026 年 8 月 27 日,McDowell 计数 12,881 Starlinks lanzados y 11,087 funcionando,CelesTrak 的 boxscore 添加了地缘政治维度:de 19,965 payloads en órbita, 13,665 son estadounidenses。图 2 将这三个分母并排显示,包括截止日期和来源。
三个分母,三个Starlink集中的数字
同一个问题——Starlink占据了多少轨道——根据分母和日期的不同,答案可以是66%、75%或90.4%。第三行被排除:它将“375+”视为确切数字,并排除了Qianfan和Guowang。
| 分子 | 分母 | 截止日期 | 来源 | 结果 |
|---|---|---|---|---|
| 10,742 | 16,278个活跃有效载荷 | 2026年8月13日 | McDowell | 66% |
| 约9,600 | 约12,700个活跃的机动卫星 | 2026年3月31日 | SpaceX的S-1表格 | 约75% |
| 9,600 | 10,622 | 混合三次日期 | SAMCI指数 | 90.4 — 被排除 |
| 13,665(上下文) | 19,965个有效载荷 | — | CelesTrak | 美国有效载荷与总数的比例 |
Ver los datos
| 分子 | 分母 | 截止日期 | 来源 | 结果 |
|---|---|---|---|---|
| 10,742 | 16,278个活跃有效载荷 | 2026年8月13日 | McDowell | 66% |
| 约9,600 | 约12,700个活跃的机动卫星 | 2026年3月31日 | SpaceX的S-1表格 | 约75% |
| 9,600 | 10,622 | 混合三次日期 | SAMCI指数 | 90.4 — 被排除 |
| 13,665(上下文) | 19,965个有效载荷 | — | CelesTrak | 美国有效载荷与总数的比例 |
现在来了我草稿中没有料到的内容:SpaceX 是一家上市公司。它于 2026 年 5 月 20 日提交了 S-1 文件,并已作为上市公司报告了其首个季度。这改变了可用证据的性质,因为现在有审计数字和由律师撰写的风险因素。在我的草稿中,我写道 Starlink 在 2024 年“收入 27 亿美元”。财务报表显示了不同的内容:Connectivity 部门产生了 11,387 millones de dólares en 2025, 7,599 millones en 2024 y 3,869 millones en 2023, sobre ingresos totales de 18,674 millones。我错了,差异几乎是三倍。也必须提到另一方面:该公司报告了 pérdidas netas de 4,937 millones en 2025 y un déficit acumulado de 41,311 millones al 31 de marzo de 2026。但是,这些损失并非来自 Starlink:Connectivity 部门产生了 4,423 millones de dólares de utilidad operativa en 2025, mientras Space perdió 657 millones y el segmento de IA 6,355。轨道集中度是由耐心资本和其他业务的损失资助的;支撑它的部分已经开始赚钱。
支付轨道的业务在两年内将收入增加了三倍
SpaceX每年的收入(以百万美元计):连接业务线与公司总收入。2025年,连接业务已经占据了SpaceX收入的一半以上。
- 连接性
- SpaceX总计
Ver los datos
| 年份 | 连接性 | SpaceX总计 |
|---|---|---|
| 2023 | 3869 | 10387 |
| 2024 | 7599 | 14015 |
| 2025 | 11387 | 18674 |
公司治理是任何指数都无法衡量的部分。在上市之前,Elon Musk 拥有 5,569,053,075 acciones Clase B, el 93.6% de esa clase y el 85.1% del poder de voto, y la empresa se acoge a la figura de "controlled company" de Nasdaq para eximirse de tener mayoría de consejeros independientes。换句话说,运营着两-thirds 活动轨道物体的公司是一家由单个人无需强制制衡的董事会控制的上市公司。该公司也将其视为商业风险,在一个值得黄金的段落中:"gobiernos u otros clientes podrían mostrarse reticentes a depender de nuestra conectividad satelital si creen que la disponibilidad de esos servicios podría restringirse o suspenderse con base en consideraciones geopolíticas"。这是书面形式的开关,提交给 SEC。它还承认 "ciertos gobiernos extranjeros han discutido públicamente el uso potencial de armas antisatélite contra la constelación Starlink"。
关于这个开关,我的草稿重复了最著名也是最错误的版本:2022 年 9 月,Musk 命令关闭克里米亚附近的覆盖范围,根据 Isaacson 的传记。Isaacson 自己两天后撤回了这一说法:"los ucranianos CREÍAN que la cobertura estaba habilitada hasta Crimea, pero no lo estaba. Le pidieron a Musk que la habilitara para su ataque con dron submarino. Musk no la habilitó",并补充说他误解了自己的消息来源。Musk 回应说 "las regiones Starlink en cuestión no estaban activadas"。在这个阶段,重复克里米亚事件作为事实,是一种疏忽。 🟡 有记录的另一件事情发生在另一个地方:三位消息来源告诉路透社,Musk instruyó a un ingeniero senior desactivar la cobertura sobre Beryslav, en Kherson, durante la contraofensiva ucraniana del otoño de 2022, por temor a que un avance exitoso provocara una respuesta nuclear rusa ——这是在他写下“为了极度清晰,Starlink 永远不会关闭其终端”六个月后。
2026 年 2 月,机制的性质发生了变化。2 月 5 日凌晨 3 点,基辅时间,一种由民用应用程序 Diia 管理的白名单方案开始运行。Mykhailo Fedorov 部长宣布:"los Starlink incluidos en la lista blanca están funcionando; las terminales rusas ya fueron bloqueadas",Musk 确认措施“似乎已经生效”。乌克兰电子战专家 Serhiy “Flash” Beskrestnov 总结如下:"el enemigo no tiene un problema, el enemigo tiene una catástrofe"。而俄罗斯国防部副部长 Aleksei Krivoruchko 在 2 月 17 日的国家电视台上宣布:"las terminales Starlink llevan dos semanas caídas"。战争的双方都承认了中断:这是一种真正的交叉验证。阅读路透社和基辅独立报的报道,新颖之处在于这不再是地理黑屏,而是设备身份注册:一家私营公司决定哪些终端在欧洲战场上具有通信能力。
那么竞争呢?我的草稿中写道,亚马逊将在2026年4月以大约375颗卫星进入企业测试阶段;这个数字仍然有效——亚马逊报告说"375+ satélites en órbita" tras 14 misiones, contra 3,232 autorizados,但我无法验证测试阶段的日期,所以我删除了它。然而,我发现了更有趣的东西:美国联邦通信委员会(FCC)给亚马逊提供了豁免,因为亚马逊没有达到其许可证的里程碑。据报道180 satélites lanzados y una proyección de unos 700 para el 30 de julio de 2026, cerca del 21% de las estaciones autorizadas,当时许可证要求1616个,而监管机构的理由是一种坦白:"en este momento, solo un operador, SpaceX, está proveyendo banda ancha a consumidores estadounidenses desde órbita baja"。FCC放松了自己的规则a cambio de que Amazon pierda prioridad hasta marzo de 2028 o hasta desplegar 50% de la constelación,以制造第二个竞争对手。我的OneWeb数字也错误:不是187万欧元,也不是欧特斯的15%,而是297 millones de euros de ingresos LEO, +69.5%, alrededor de una cuarta parte del total al cierre del ejercicio en junio de 2026,有más de 650 satélites OneWeb y un CEO que se define como "el único de dos operadores LEO que hoy no es una empresa estadounidense"。Starlink在十天内就能产生OneWeb一年的收入。而欧洲的公共赌注IRIS²,se amplió a 348 satélites más 66 de defensa, con los primeros lanzamientos adelantados a 2029关于一个10,600 millones de euros y entrada en servicio a principios de 2031的合同。到那时,Starlink已经运营了十年。
FCC要求1616颗卫星;亚马逊只有180颗
从许可到实际轨道上的硬件,每一步都是同一星座按照不同的标准衡量:授权、要求、承诺和实际上空的卫星。
−50%
−57%
−43%
−55%
Ver los datos
| Etapa | Valor |
|---|---|
| FCC授权 | 3232 |
| 2026年7月30日要求 | 1616 |
| 亚马逊为该日期预测的数量 | 约700 |
| 在14次任务后部署 | 396颗已部署 / 375+颗在轨道上 |
| 在申请豁免时发射 | 180 |
谁决定你的域名存在
我在草稿中写了这部分内容,并附有一条警告:“[可疑的断言]美国商务部保留了批准根区变化的能力——引用自维基百科,标记为黄色——”。这种怀疑是有道理的。这种说法从2016年10月1日起就是错误的,解释为什么它是错误的比断言本身更有趣。
在那之前,美国政府的角色不是模糊的监督:它是一个按钮。NTIA自己记录了其三个步骤的流程"Paso 1: recibir notificación de cambio... se envía a NTIA un correo automatizado solicitando autorización para que VeriSign implemente el cambio en el archivo de zona raíz. Paso 2: verificar que ICANN siguió el proceso establecido. Paso 3: autorizar"。三个角色:ICANN运营IANA功能,NTIA是管理员,Verisign是根区维护者。NTIA坚持认为其角色是“文职和行政的”,但按钮存在并位于华盛顿。
2016年发生了什么,是改变了一个词汇,带来了巨大的后果。Verisign和ICANN的联合提议描述了完整的根区管理系统的复制"con un nuevo conjunto único de credenciales para la autenticación (versus 'autorización') de las solicitudes de cambio de zona raíz", y que "el rol de RZA que hoy desempeña NTIA será eliminado al completarse la transición"。从授权到验证。IANA确认:"a partir del 1 de octubre de 2016 las funciones IANA las desempeña Public Technical Identifiers (PTI)... el paso obligatorio de que el Gobierno de EE.UU. apruebe las solicitudes de cambio en la zona raíz se está eliminando"。Verisign几周后被释放:"el Departamento de Comercio enmendó el Cooperative Agreement para liberar a Verisign de las responsabilidades de operación, gestión y mantenimiento de la zona raíz",有2016年10月20日的第33和第34修正案。按钮就在那里死去了。任何人继续写道,美国批准根区的变化,已经落后十年了。
取而代之的是不是条约也不是监管者:是一个私人合同,期限看起来像是一个笑话。在根区维护者协议下,Verisign compila el archivo de zona raíz por instrucción de IANA, lo firma con DNSSEC y lo distribuye a los operadores de servidores raíz; el acuerdo tiene un plazo inicial de ocho años y se renueva automáticamente por periodos sucesivos de ocho años。取代NTIA的问责制是interna a ICANN: un Customer Standing Committee que revisa cada mes el desempeño de PTI contra los niveles de servicio pactados en el contrato de la función de nombres de IANA。外部监督者离开了,只剩下了被监督者的委员会。
那么美国不再拥有残余权力了吗?是的,但不是我所说的那样。它是外科手术式的,并且仅限于一个域名:.com。Verisign在其10-K中描述了它:el Cooperative Agreement "se renovó automáticamente el 30 de noviembre de 2024 por un plazo sucesivo de seis años y se renovará el 30 de noviembre de 2030 salvo aviso escrito de no renovación con 120 días de anticipación"。2018年10月26日的第35修正案将政府的批准减少到五个特定的假设:价格、垂直整合、安全态势、续约条件和Whois服务。其他一切都超出了其范围。
2018年10月26日的那项修正案,是美国恰好改变价格控制为内容中立性的时刻。NTIA毫无含糊地公布了:"la enmienda deroga los controles de precios de la era Obama y le da a Verisign la flexibilidad de aumentar los precios mayoristas de .com... hasta 7% en cada uno de los últimos cuatro años del plazo de seis"。六年后,监管机构本身承认,在书面形式中,它不能设定价格或阻止自动续约:"a pesar de nuestros mejores esfuerzos, no hemos podido acordar cómo debería cambiar el precio mayorista del .com... NTIA no tiene autoridad para fijar los precios de los dominios .com",在一篇提到注册处处理超过3000亿次日常查询的文本中。
价格上涨的窗口已经再次发挥作用。2026年4月,Verisign宣布将.com的批发价格上涨10.26 a 10.97 dólares anuales, efectivo el 1 de noviembre de 2026,以7%为依据;之前的价格于1 de septiembre de 2024生效。图3绘制了从2016年按钮到2026年价格上涨的完整时间表。
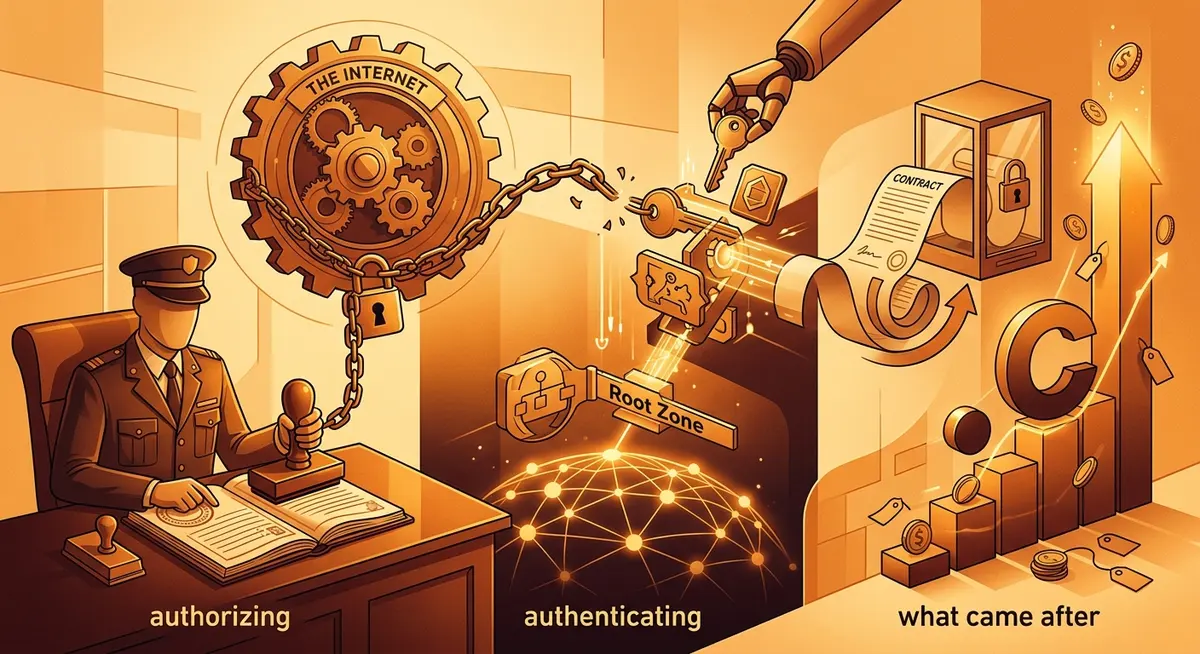
从授权到认证:根区十年
美国政府如何将对DNS根区的每个更改的授权转变为技术认证步骤,以及随后发生了什么:一个只会自动续约的合同和.com域名价格上涨。
- 2014NTIA记录了其根区的三步骤过程,具有美国政府的明确授权。
- 2015Verisign和ICANN的提案用“认证”取代了“授权”一词。
- 201610月1日:IANA功能转移到PTI,美国政府的强制步骤结束。
- 201610月20日:33和34修正案解除了Verisign的限制。
- 2016签署了为期8年的RZMA协议,具有自动续约条款。
- 201810月26日:35修正案将价格控制条款改为内容中立条款。
- 20249月1日:.com域名价格上涨至10.26美元。
- 202411月30日:合同自动续约,NTIA承认无法控制价格。
- 202512月23日:DDoS攻击击中了13个根身份中的10个。
- 20262月:治理小组发布了一个仍处于启动阶段的模型。
- 20264月:Verisign宣布.com域名价格将于2026年11月1日起上涨至10.97美元。
Ver los datos
| Año | Hecho |
|---|---|
| 2014 | NTIA记录了其根区的三步骤过程,具有美国政府的明确授权。 |
| 2015 | Verisign和ICANN的提案用“认证”取代了“授权”一词。 |
| 2016 | 10月1日:IANA功能转移到PTI,美国政府的强制步骤结束。 |
| 2016 | 10月20日:33和34修正案解除了Verisign的限制。 |
| 2016 | 签署了为期8年的RZMA协议,具有自动续约条款。 |
| 2018 | 10月26日:35修正案将价格控制条款改为内容中立条款。 |
| 2024 | 9月1日:.com域名价格上涨至10.26美元。 |
| 2024 | 11月30日:合同自动续约,NTIA承认无法控制价格。 |
| 2025 | 12月23日:DDoS攻击击中了13个根身份中的10个。 |
| 2026 | 2月:治理小组发布了一个仍处于启动阶段的模型。 |
| 2026 | 4月:Verisign宣布.com域名价格将于2026年11月1日起上涨至10.97美元。 |
现在是规模的问题,这是集中度变得荒谬的地方。截至2026年6月30日,Verisign报告179.1 millones de registros .com y .net, con ingresos trimestrales de 434.6 millones de dólares y utilidad operativa de 296.3 millones sobre costos totales de 138.3 millones。运营利润率为68.2%。该季度以401.6 millones de dominios registrados en todos los TLD del planeta结束:一家公司运营着世界上几乎45%的所有域名,而且这家公司也是根区维护者和十三个根服务器中的两个运营商。提供商、主导注册商和关键基础设施,三者兼而有之。
同一家公司生产根区、收取.com域名费用并资助其监管机构
Verisign在DNS中同时扮演的四个角色。没有一个是秘密的;重点是它们都在同一家公司。
根区维护者
生产根区
根操作员
13个根身份中的2个
主导注册商
收取.com和.net域名费用
其监管机构的最大资助者
ICANN2025财年
我完全没想到会发现的数据是如何为仲裁员提供资金的。在2025年的财年中,ICANN收到了155,278,734.56 dólares, de los cuales VeriSign aportó 48,682,074.36 como registro de TLD legado, más otros conceptos menores的资金,大约为4910万美元,约占该组织运营资金的31.6%,这是我根据他们自己的数据计算的结果。美国经济自由项目表达得更为直接——尽管这是2024年7月的一个政策简报,一个反垄断倡导文件,而不是一个中立的研究报告——:Verisign是"el monopolio designado por el gobierno" que "ha turboalimentado su rentabilidad mediante un acuerdo de renovación automática que en dos décadas ha aumentado 70% el precio del .com mientras los costos reales probablemente han caído",并指出ICANN“表面上保护公共利益,但将Verisign视为其最大财务支持者”。取消它也不是一个选择:合同具有假定续约的特点,并且ICANN solo podría terminarlo si Verisign no subsana un incumplimiento fundamental y además desacata el fallo del árbitro o del tribunal。
关于根服务器,我的草稿中写道“12个操作员,13个身份,超过1500台物理服务器”。前两个数字是正确的,第三个数字有点低:操作员协会的活跃记录截至2026年8月28日,显示2,004 instancias operativas de doce operadores independientes。值得注意的是,他们是谁:Verisign(有两个身份),USC-ISI,Cogent,马里兰大学,NASA,ISC,国防信息系统局,陆军研究实验室,Netnod,RIPE NCC,ICANN和WIDE Project。其中九个是美国组织,两个属于美国军事机构。ICANN自己也承认这种不对称性:"doce organizaciones administran 13 identidades... por razones principalmente históricas, una organización administra dos"。关于这一根,1,438 dominios de primer nivel vigentes al 28 de agosto de 2026。
九个根身份所有者是美国人,两个是军方
支持DNS根区13个身份的12个运营商的国籍。九个美国人分别是Verisign(拥有两个身份)、USC-ISI、Cogent、马里兰大学、NASA OCIO、ISC、国防信息系统局、陆军研究实验室和ICANN;最后两个是军方。
Ver los datos
| Concepto | Valor |
|---|---|
| 美国 | 12个运营商中的9个 |
| 瑞典(Netnod) | 12个运营商中的1个 |
| 荷兰(RIPE NCC) | 12个运营商中的1个 |
| 日本(WIDE Project) | 12个运营商中的1个 |
转型十年后,对这十二个操作员的最常被引用的分析是,他们不对任何人负责。这不是一个机构性的发现:这是APNIC首席科学家Geoff Huston的判断,他这样表述:"la dependencia del altruismo de un grupo selecto de entidades sin rendición de cuentas asociada para operar el núcleo del DNS es preocupante",并补充说,在过去的三十年中,包括添加或删除操作员的程序不明确,存在管理漏洞。修复工作几乎还在草稿阶段:工作组在2026年2月发布了他们的功能模型,仍然提议tres fases —Iniciación, Establecimiento, Gobernanza— antes de que exista una autoridad real, con la primera "intencionalmente limitada en alcance y autoridad"。尚在设计中的功能之一是移除不符合规定的根操作员。
两个数据来结束这个话题。这个系统确实是可以被攻击的:2025年12月23日,diez de las trece identidades raíz recibieron un ataque volumétrico que superó un terabit por segundo y duró poco menos de diez minutos。并且它具有真正的政治限制,这是在2022年得到证实的:当乌克兰要求断开俄罗斯的域名时,ICANN回答说"fue construida para asegurar que internet funcione, no para que su rol de coordinación se use para impedir que funcione"。因此,我修正了我关于集中度的表格:DNS的风险不是华盛顿按下一个已经不存在的按钮。风险在于根的物理生产、世界上45%的域名以及监管机构31.6%的运营资金都集中在同一家公司,合同每八年续约一次。
台湾的瓶颈
我在草稿中最常提到的关于台积电的数据——2026年第一季度全球晶圆制造市场的72.3%——结果是由于三个小数点和错误的原因而不正确。TrendForce的原始声明是72% de cuota en 1T26, con ingresos de casi 35,860 millones de dólares y un alza de 6.3% trimestral, frente a Samsung en 6.5% y SMIC en 5.1%。三星和中芯国际的数据是正确的;72.3%的数字是某人在引用链中捏造的。前一季度确实是70.4% para TSMC。而我的草稿中没有看到的是,曲线继续上升:Counterpoint——它衡量纯晶圆制造市场(一个不同的分母和方法论,不同于TrendForce,因此它的73%并不与上面的72%相矛盾)——报告2026年第二季度73% para TSMC "por segundo trimestre consecutivo, impulsado por la producción en masa de 2nm, el escalamiento de 3nm y la oferta ajustada…", con Samsung en 7% y SMIC en 5%。在2025年全年,份额为69.9%, con ingresos de 122,540 millones de dólares。图4绘制了这一季度序列,因为斜率比固定图像更重要:集中度并没有得到纠正,而是在世界花费数十亿美元进行纠正的同时加深。
台积电的份额没有修正:上涨
2025年第四季度至2026年第二季度的市场份额:台积电从70.4%上涨到73%,而三星Foundry在7.1%和7%之间波动。2025年全年,台积电占比69.9%,2026年第二季度,其2nm、3nm、5nm和7nm的产能分别占比3%、30%、33%和11%,高端技术贡献了77%的收入。
- 台积电
- 三星Foundry
Ver los datos
| 季度 | 台积电 | 三星Foundry |
|---|---|---|
| 2025年第四季度 | 70.4 | 7.1 |
| 2026年第一季度 | 72 | 6.5 |
| 2026年第二季度 | 73 | 7 |
关于前沿技术,草稿中说“全球90%以上的7nm或更小的节点容量”。正确的表述,来源于美国商务部,是地理性的,而不是企业性的:台湾集中了"más del 60% del ingreso global de fundición" y "más del 90% de la manufactura de chips de vanguardia", con una industria que generó más de 165,000 millones de dólares en 2024, alrededor del 20.7% del PIB del país。ORF引用同一份ITA指南(这不是独立的核实)——重复这个数字,并补充说cuatro de las diez mayores fundidoras del mundo son taiwanesas。2026年第二季度的结果显示了这种主导地位的组成:40,200 millones de dólares de ingreso, margen bruto de 67.7%, y 77% del ingreso de obleas en tecnologías de 7nm o menos。
现在,我认为这是这个部分最重要的点,也是关于"亚利桑那"的新闻报道中没有充分提及的。台积电(TSMC)在2025年3月宣布su inversión total en Estados Unidos llegaría a 165,000 millones de dólares —tres fábricas nuevas, dos plantas de empaquetado avanzado y un centro de I+D—, "la mayor inversión extranjera directa individual en la historia de EE.UU.",并在2026年7月扩大到100,000 millones adicionales, hasta 265,000 millones y diez fábricas。这些数字非常庞大。然而,C.C. Wei在财报电话会议上表示,一旦整个计划完成,alrededor del 30% de la capacidad de 2nm y más avanzada quedará en Arizona。70%的尖端技术仍将留在该岛。2650亿美元仅仅是为了移动少于三分之一的生产线。
2650亿美元搬迁30%的产能
台积电计划在亚利桑那州建造工厂,预计2025年7月17日完成,届时30%的2nm和更高端产能将转移到亚利桑那州,其余70%留在台湾。
30%
计划完成后在亚利桑那州保留的2nm和更高端产能
Ver los datos
| Indicador | Valor |
|---|---|
| 计划完成后在亚利桑那州保留的2nm和更高端产能 | 30% |
而这只是承诺,并不是已经实现的。亚利桑那最初的新闻稿是在2022年12月发布的,承诺unos 40,000 millones de dólares, la Fab 1 en N4 produciendo en 2024 y la Fab 2 en 3nm produciendo en 2026。现在是2026年8月,亚利桑那生产的产品仍然主要是4nm的:el 3nm de la Fab 2 se apunta ahora al segundo semestre de 2027。已经延迟了一年。在日本,熊本的第二工厂podría retrasarse hasta 18 meses, a 2029, por infraestructura local insuficiente incluida la congestión vial,而Fab 1工厂则停产了tras el sismo del 28 de julio de 2026。在德国,ESMC德累斯顿apunta a producción en 2027:目前尚未生产任何芯片,预计的生产节点是为汽车行业服务,而不是尖端技术。与此同时,现有的2nm生产能力仍然位于:múltiples fábricas en Hsinchu y Kaohsiung, hacia 100,000 obleas mensuales a finales de 2026, y aun así esa capacidad sigue siendo insuficiente para la demanda de NVIDIA, AMD, Intel y la automotriz。所有这些都在该岛上。
让我们来看一下最初草稿中最糟糕的部分,因为我在三件事上犯了错误。我写道:“2026年3月,霍尔木兹海峡关闭后,台积电只剩下11天的LNG储备;由于针对卡塔尔设施的攻击,氦气供应量增加了一倍,这些设施提供了世界上三分之一的氦气。”我将逐步纠正这些错误。
首先,11天的LNG储备不是台积电的,也不是由于霍尔木兹海峡关闭的结果。这是整个岛屿的法定安全储备,早就已经存在。经济事务部能源局发布了相关数据:7 días de existencias obligatorias de gas natural en 2019, 8 en 2022, 11 en 2025 y 14 en 2027。这一数字得到了Global Taiwan Institute, que estima que bajo bloqueo "las reservas de GNL de Taiwán durarían solo 11 días de uso normal" frente a más de 40 días de carbón、AmCham de Taiwán, que compara esos 11 días con los 14 a 20 de Japón y Corea del Sur的独立验证,以及基于CIER工作的分析:la ley taiwanesa exige 90 días de reserva de crudo —se reportaron 146 días en 2022— frente a 11 días legales de GNL;季节性变化的细节我要感谢Jong-Shun Chen的特别贡献,而不是CIER的总体贡献:夏季的LNG可能只够使用七天。
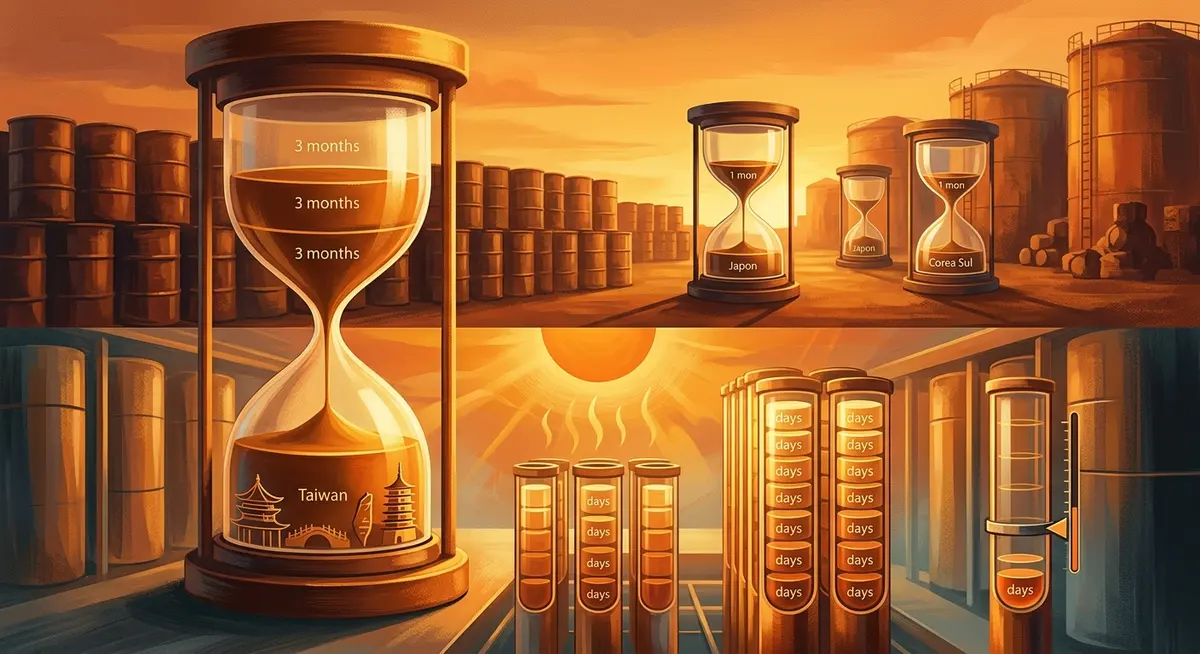
台湾法律要求备有90天的石油和11天的天然气
台湾、 日本和韩国的天然气和石油储备天数比较:夏季台湾的天然气储备约为7天。
Ver los datos
| Concepto | Valor (天数) |
|---|---|
| 2022年报告的石油储备 | 146天 |
| 法律要求的最低石油储备 | 90天 |
| 煤炭 | 41天 |
| 日本和韩国的天然气储备 | 14至20天 |
| 台湾2025年的最低天然气储备 | 11天 |
| 台湾夏季的天然气储备 | 约7天 |
第二点,霍尔木兹海峡的关闭确实发生了,而且比我最初暗示的更为严重,但这并不是11天LNG储备的原因。CSIS记录了海峡transporta aproximadamente una cuarta parte de los flujos globales de petróleo, estuvo "efectivamente cerrado desde el 2 de marzo" tras ataques estadounidenses e israelíes a Irán, con cientos de tanqueros varados en el Golfo Pérsico。关于对台湾的影响,亚特兰大理事会指出:el gas pasó de ~17% de la generación eléctrica en 2006 a casi 48% en 2025, que Qatar aporta cerca de un tercio del GNL taiwanés y que la isla recibía más del 38% de su gas de Medio Oriente。这里是我第三个重大错误:我写道“37%的电网依赖中东的LNG”,却混淆了进口气体的百分比和电网的百分比。而关于氦气,我没有找到任何有关氦气或卡塔尔氦气设施被攻击的可验证数据。唯一存在的数据是关于LNG的。 🔴 关于氦气的数据完全不可靠。
现在是时候来看一个需要诚实的对比观点:台湾政府对整个框架提出异议。经济事务部在2026年3月24日回应说:"no existe en absoluto una crisis de escasez de gas natural como reportan los medios extranjeros", que "Taiwán obtiene gas natural de 14 países" y que las existencias están por encima del mínimo legal。在5月,他们宣布:"el suministro de gas seguirá seguro hasta septiembre", sin ofrecer cifra alternativa a los 11 días y con CPC comprando cargamentos spot。两者都可能同时为真:没有停电,安全储备仍然是11天。为了理解其规模:台积电目前消耗casi el 10% de la electricidad de la isla,可能会达到al 24% para 2030。
草稿中还有两件事没有被保留:六个月以上的“封锁情景”和价格上涨25-35%,以及由于海上风险,2026年半导体的物流成本增加了15%至22%的数据。我找不到任何支持这些说法的来源,因此我将其删除。由某人模拟的场景如果没有可识别的来源就不能被视为事实。
而这一部分最大的数字修正是关于中国的大基金。我写道:“第三阶段:3440亿美元”。实际上是3440亿人民币:unos 47,500 millones de dólares, constituidos en mayo de 2024 según los reportes, con 19 accionistas estatales encabezados por el Ministerio de Finanzas。我犯了七倍的错误,“到2030年承诺投资1万亿”这个说法我也无法验证,因此我撤回了这一说法。有趣的不是规模,而是方向:基金停止了对成熟节点工厂的融资,转而专注于"tres pilares clave: empaquetado avanzado e integración de IP, equipo y materiales de semiconductores, y chips de cómputo para IA"。他们正在购买工具,而不是工厂。进展是真实的,但很谦逊:una empresa de Shanghái con respaldo estatal inició producción de bajo volumen de una herramienta DUV de inmersión doméstica, con meta de 5 unidades en 2026 y 20 en 2027, mientras un prototipo EUV existe sin producir chips。每年五台机器,相比ASML每年交付的几十套EUV系统。差距仍然很大,但投资方向已经改变,这是需要关注的。
2026年版的存储器卡特尔
在所有草稿部分中,这个部分是我认为最牢固的,但它却收到了最多的修改。我从最基本的开始:案件编号。我写的是3:26-cv-06345。法院在118页的诉状上的印章显示"Case No. 5:26-cv-06345-NW"。案件被重新分配。第二个修改:不是“17名消费者”,而是17名被命名的原告,其中至少有三家是公司——Troy's Computers LLC、JB Tech Solutions LLC和Wastenotime Developments Performance Fabrications。专业媒体错误地报道了这一点,我也跟着复制了。Alegan que las tres empresas "redujeron deliberadamente la oferta de DRAM commodity bajo el pretexto de expandir la producción de HBM para IA" y piden daños triples。
第三个修改,是关于方法的:案件文件中所述的一切都是某一方的主张,而不是已证实的事实。我核实了这些记录是字面上准确的——我下载了PDF文件并提取了文本——但是,一个引语即使是完美的,也不能将指控转化为司法真相。我预先说明这一点,因为草稿将这些数字呈现为发现。诉状声称"tres empresas —Samsung, SK Hynix y Micron— fabrican casi toda la oferta mundial, sumando juntas más del noventa por ciento del ingreso de DRAM" y que desde 2022 han fijado oferta y precios "con una conducta que no tiene sentido económico en ausencia de colusión", elevando el precio de la DRAM convencional aproximadamente 700% en cuatro años。算术链是具体的:171.8% interanual al tercer trimestre de 2025, 50% más en el cuarto, y entre 93% y 98% trimestral en el primero de 2026, para un acumulado de ~697% desde 3T24 hasta 1T26。我的草稿说“从2025年9月开始增加了450%以上”;这个数字在任何经过验证的来源中都没有出现,我用案件文件中的数字替换了它,并添加了相应的主张标签。
有三件事是有自己生命的,超出了诉状的范围,我都通过原始资料进行了核实。第一:SK hynix在2026年第二季度报告了un margen operativo de 76%, con ingresos creciendo 257% y utilidad operativa 557% interanual。在大宗商品制造中,76%的利润率本身就是一个需要解释的异常。第二:在2025年12月,随着消费者价格达到历史最高点,Micron通过自己的声明宣布"ha tomado la difícil decisión de salir del negocio de consumo Crucial para mejorar el suministro y el soporte a nuestros clientes estratégicos más grandes en segmentos de mayor crecimiento",就在这种记忆产品最昂贵的时候关闭了世界上最知名的消费记忆品牌之一。诉状强调了显而易见的:"una empresa compitiendo por la escasez habría usado Crucial para vender a esos precios"。
第三,这也是整个调查中最奇怪的数据:今天旧芯片的价格比新芯片贵。TrendForce的现货指数,在2026年8月28日查询,显示un promedio de 91.293 dólares para el DDR4 de 16Gb contra 53.933 para el DDR5 equivalente:即将被替代的芯片价格贵69%——我的摘要说是70%,而实际的除法结果是1.6928。发生在诉状中所述事件之后:en 2024 Samsung y SK Hynix salieran del DDR3 y en 2025 las tres avisaran que retirarían la producción mainstream de DDR4, con los últimos embarques entre finales de 2025 y principios de 2026。图5显示了完整的范围,而不仅仅是平均值,在那里可以看到陷阱:DDR4的价格范围从42.30美元到116.00美元。这种分散的范围意味着平均值是基于一个非流动市场计算的,而一种即将淘汰的产品的高价是一个常见的最后一次购买现象,而不是协调限制的证据。将其解读为“完全符合协调限制的预测”是原告的解释,而不是中立的发现。
旧芯片的成本高于新芯片
2026年8月28日16Gb内存芯片的现货价格范围,从最低到最高报价。 DDR4,即DDR5应该取代的那一代,平均价格为91.293美元,而DDR5的平均价格为53.933美元:高出69%。
DDR4 16Gb (2Gx8) 3200 — 平均91.293美元
42.30美元→116.00美元
DDR5 16Gb (2Gx8) 4800/5600 — 平均53.933美元
37.00美元→68.00美元
Ver los datos
| Concepto | 现货价格范围最低值 | 现货价格范围最高值 |
|---|---|---|
| DDR4 16Gb (2Gx8) 3200 — 平均91.293美元 | 42.30美元 | 116.00美元 |
| DDR5 16Gb (2Gx8) 4800/5600 — 平均53.933美元 | 37.00美元 | 68.00美元 |
关于市场份额,我的草稿写的是“三星38-42%,SK Hynix 29.5%,美光23%”。Counterpoint的实际数字是不同的,且有很大变化:在2025年第三季度,数字是Samsung 33%, SK Hynix 33%, Micron 26%, CXMT 6% y Nanya 2%; sobre esos insumos, y suponiendo un reparto de 30/70 entre HBM y memoria convencional, la propia demanda calcula que las tres demandadas suman 88.5% del mercado de DRAM convencional——88.5%是诉状中的计算,而不是Counterpoint的测量;在2026年第二季度,数字是Samsung se amplió a 39%, SK hynix cayó a 26% desde 39% un año antes, y Micron quedó en 25% tras quintuplicar su ingreso de DRAM。完整的季度系列还显示el mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026, y que CXMT pasó de 3% a 8% en cinco trimestres:中国的份额在增长,尽管从一个小的基础开始。
内存之王在六个季度内易主
从2025年第一季度到2026年第二季度的DRAM市场份额:SK海力士从36%下降到26%,三星从34%上升到39%,而美光的份额保持不变。2026年第一季度,市场季度增长80%,同比增长260%。
- 三星
- SK海力士
- 美光
Ver los datos
| 季度 | 三星 | SK海力士 | 美光 |
|---|---|---|---|
| 2025年第一季度 | 34 | 36 | 25 |
| 2025年第二季度 | 33 | 39 | 22 |
| 2025年第三季度 | 33 | 33 | 26 |
| 2025年第四季度 | 36 | 32 | 22 |
| 2026年第一季度 | 38 | 29 | 22 |
| 2026年第二季度 | 39 | 26 | 25 |
诉状还计算了一个集中度指数:91.5% del ingreso reportado en 3T25 y un HHI de aproximadamente 2,868, "muy por encima del umbral de 1,800 que el DOJ y la FTC identifican como presuntivamente indicativo de un mercado altamente concentrado"。阈值是固定的——这是2023年合并指南的相同标准,我已经通过其他方式在卫星部分验证了它——但是2,868的算术不单独成立:通过诉状列出的平方和可以得到2,828,要达到2,868,需要将6.4%的剩余部分视为一家公司。我将其发布为诉状的计算,而不是事实。
我撤回了草稿中的一项细节:我写道诉状指出公司重新雇用了被前一个卡特尔定罪的高管。我在任何经过验证的数据中都没有找到这一说法,因此我不会重复它。然而,有一件事是有记录的,并且足够严重:那就是前科。从1998年到2002年,Samsung, Hynix y Micron participaron con otros fabricantes en una conspiración criminal para fijar precios de DRAM vendida a los grandes fabricantes de computadoras estadounidenses; Samsung se declaró culpable y pagó 300 millones de dólares, el predecesor de SK Hynix pagó 185 millones, las penas criminales totales superaron 730 millones y varios ejecutivos fueron a prisión. Micron participó pero evitó la multa al delatar la conspiración。我的草稿说“超过700万”;DOJ的数字是超过730万,原始声明还添加了los fabricantes directamente afectados fueron Dell, Compaq, HP, Apple, IBM y Gateway。欧洲在2010年以331,273,800 euros de multa a diez productores, con Micron otra vez sin multa por haber revelado el cartel关闭了他们自己的案件。同样的模式,同一个告密者,二十年后。
现在我必须降低自己的语气,因为之前的草稿中提到的趋势正在加速。TrendForce 的报告中提到,2026 年 1 月的预测是 55 a 60% de alza trimestral en precios de contrato de DRAM convencional para el primer trimestre。到第三季度,预测下调到了 13-18% trimestral,分析标题直接指出由于消费需求减弱,利润正在降低。此外,"los acuerdos de largo plazo topan los aumentos de precio",美国多个云服务提供商已经签署了多年期合同,这使得制造商无法提高价格。这与诉讼文件中的核心诉讼直接冲突。那些诉讼中提到的合同确实存在并且正在执行。虽然这并不一定会推翻整个论点(因为他们可能之前拒绝了这些合同,后来又接受了),但忽略这一点将是不诚实的。
需求说的是紧缩;TrendForce的公告说的是放缓
期别对期别,需求对DRAM价格上涨的说法与TrendForce在其公告中发布的内容。对比是重点:两列数据讲述的不是同一个故事。
| 期别 | 案件中的说法 | TrendForce发布的内容 |
|---|---|---|
| 2025年第三季度 | +171.8%同比增长 | — |
| 2025年第四季度 | +50%季度增长 | — |
| 2026年第一季度 | 93-98%季度增长 | 预测为+55-60%季度增长 |
| 2026年第三季度 | — | 预测为+13-18%季度增长,消费需求减弱 |
| 多年合同 | 韩国公司拒绝了合同价格上涨60-70%给谷歌和微软 | 长期协议限制了价格上涨,多个云服务提供商已经签署了这些协议 |
| 2024年第三季度至2026年第一季度累计增长 | ≈ 697% | — |
Ver los datos
| 期别 | 案件中的说法 | TrendForce发布的内容 |
|---|---|---|
| 2025年第三季度 | +171.8%同比增长 | — |
| 2025年第四季度 | +50%季度增长 | — |
| 2026年第一季度 | 93-98%季度增长 | 预测为+55-60%季度增长 |
| 2026年第三季度 | — | 预测为+13-18%季度增长,消费需求减弱 |
| 多年合同 | 韩国公司拒绝了合同价格上涨60-70%给谷歌和微软 | 长期协议限制了价格上涨,多个云服务提供商已经签署了这些协议 |
| 2024年第三季度至2026年第一季度累计增长 | ≈ 697% | — |
对于我们其他人来说,成本是真实的。诉讼文件记录了 kits de 32 GB de DDR5 que costaban entre 100 y 200 dólares en octubre de 2025 arrancaban en unos 350 en enero de 2026; un kit de 64 GB pasó de unos 189 dólares en marzo de 2025 a unos 1,080 en marzo de 2026; CyberPowerPC avisó a sus clientes que subía precios porque sus costos de memoria habían subido 500% en meses, y Dell añadió entre 130 y 230 dólares a sus equipos comerciales con 32 GB。我的草稿提到了 PS5 和 Switch 2 的涨价,但我没有找到有关这两款产品的可验证数据,因此我将其撤回,尽管机制可能相同。IDC 预测了综合影响:contracción de 4.9% del mercado de PC con precios promedio subiendo 4-6% en el escenario moderado, y hasta 8.9% de caída con precios 6-8% arriba en el pesimista; en teléfonos de gama media "la memoria puede representar entre 15% y 20% del total de la lista de materiales"。
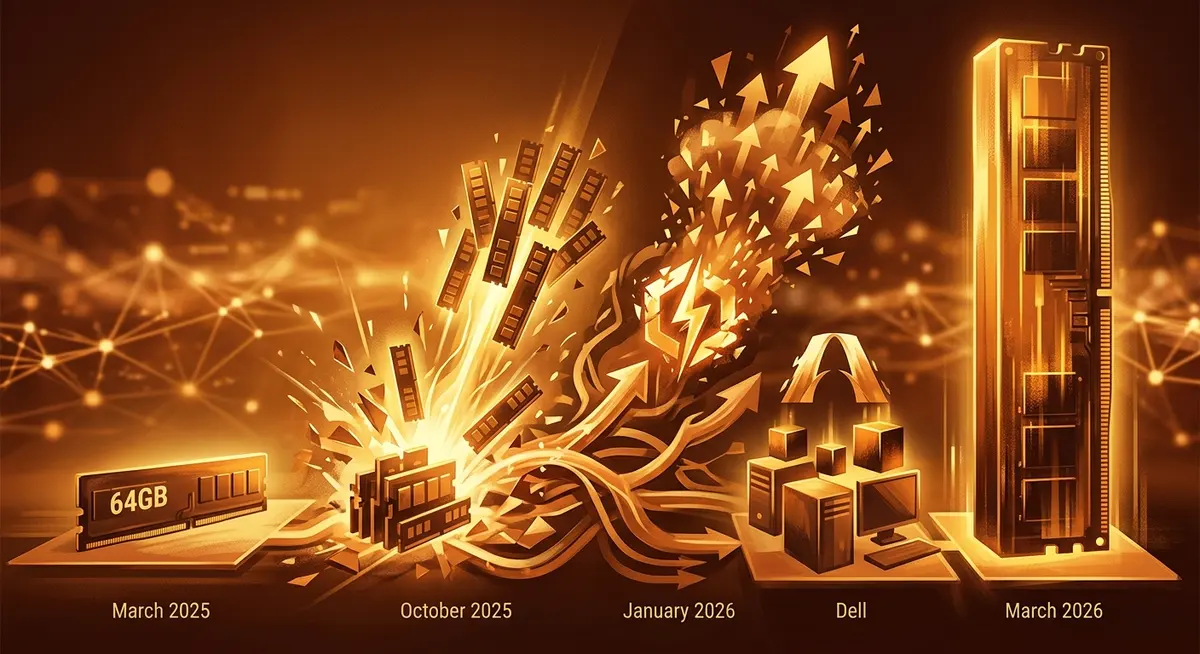
同样的64GB套件:2025年3月为189美元,一年后为1,080美元
DDR5 64GB套件在2025年3月、2025年11月和2026年3月的价格。同期,32GB套件的价格从2025年10月的100-200美元上涨到2026年1月的约350美元,CyberPowerPC警告称内存成本增加了500%,戴尔在其32GB商用设备中增加了130-230美元的成本。
Ver los datos
| Concepto | Valor (美元) |
|---|---|
| 2025年3月 | ≈ 189美元 |
| 2025年11月 | 超过425美元 |
| 2026年3月 | ≈ 1,080美元 |
那么,诉讼的可能性有多大?少于愤怒所暗示的。2022 年,第九巡回法院确认了对 DRAM 制造商几乎相同的反垄断诉讼的驳回,理由是 quienes se apoyan en conducta paralela deben alegar "algún realce fáctico adicional" que sitúe ese paralelismo en un contexto que sugiera un acuerdo previo, y que ocho factores plus considerados uno por uno y en conjunto no bastaron。这是原告必须克服的先例。公司已经表明了立场:Micron 声明 "competimos vigorosamente, con justicia y cumpliendo todas las leyes aplicables dondequiera que hacemos negocios; nos defenderemos de estas acusaciones",而三星的辩护团队(O'Melveny & Myers,Ian Simmons 和 Brian P. Quinn 领导)与原告同意 un plazo hasta el 2 de septiembre de 2026 para contestar o pedir la desestimación。这意味着,在四天内,我们将知道这个案件是否会继续,还是会重蹈覆辙。我不会对机构的判决进行赌博。
电子元件并没有随着新闻稿而到来
在我审阅的所有层面中,这是我的错误最多的地方。我之前记载说,数据中心从 2025 年的 485 TWh 增加到 2030 年的“950 或 1,000 TWh”。第一位数字是正确的,第二位数字不正确:国际能源署说 950 TWh,没有范围,并添加了真正重要的数字,IEA: 485→950 TWh a 2030,即到那时,约占全球电力需求的 3%。我自己将“1,000”四舍五入了,这在一篇关于是否夸大了系统风险的文章中,正是我想要避免的错误。
一年来的图景比五年预测更为激烈:2025 年,数据中心的全球需求增长了 17%,而人工智能部分的需求激增了 50% IEA: +17% total, +50% IA en 2025。基线是 2024 年的 415 TWh,约占全球电力消费的 1.5%;到 2030 年,美国将增加约 240 TWh(增长 130%),与中国一起几乎解释了全球增长的 80%;可归因于人均消费的电力从 540 千瓦时增加到 1,200 千瓦时 IEA 2025: línea base 415 TWh y per cápita EE.UU.。
2024-2030年的数据中心电力消耗
世界数据中心消耗的电力,单位为太瓦时:2024年为415,2025年为485,预计2030年为950。数据中心的电力消耗占全球电力需求的比例从1.5%增加到约3%,2025年的增长率为17%,人工智能部分增长了50%。
- 数据中心电力消耗(太瓦时)
Ver los datos
| 年份 | 数据中心电力消耗(太瓦时) |
|---|---|
| 2024年 | 415 |
| 2025年 | 485 |
| 2030年 | 950 |
现在是发现的时刻。我写了这段文字,好像问题在于产生更多的电力。但实际上,问题是“连接”。国际能源署用明确的语言说明了这一点——2025 年天然气涡轮机订单增加 70%,暴露了能源供应链的瓶颈,项目投资组合正在拉紧规划和监管系统,“并非所有项目都将实现” IEA: cuellos de botella y "not all projects"。时间框架已经改变:获取电缆需要两到三年时间,大型电力变压器需要四年,直流电缆需要五年以上;电缆的价格几乎自 2019 年以来翻倍,变压器的价格上涨了约 75%,有 1,650 GW 的太阳能和风能项目处于高级阶段,等待连接 IEA: plazos y precios de cables y transformadores。在美国,情况更加糟糕:🟡 128 周才能获得一台电力变压器,144 周才能获得一台 GSU,GSU 的需求比 2019 年高出 274%,预计将有 30% 的缺口 POWER: 128/144 semanas y precios de transformadores。等待一块带有铜的铁片两年半:这才是人工智能的真正速度限制,而不是 GPU。
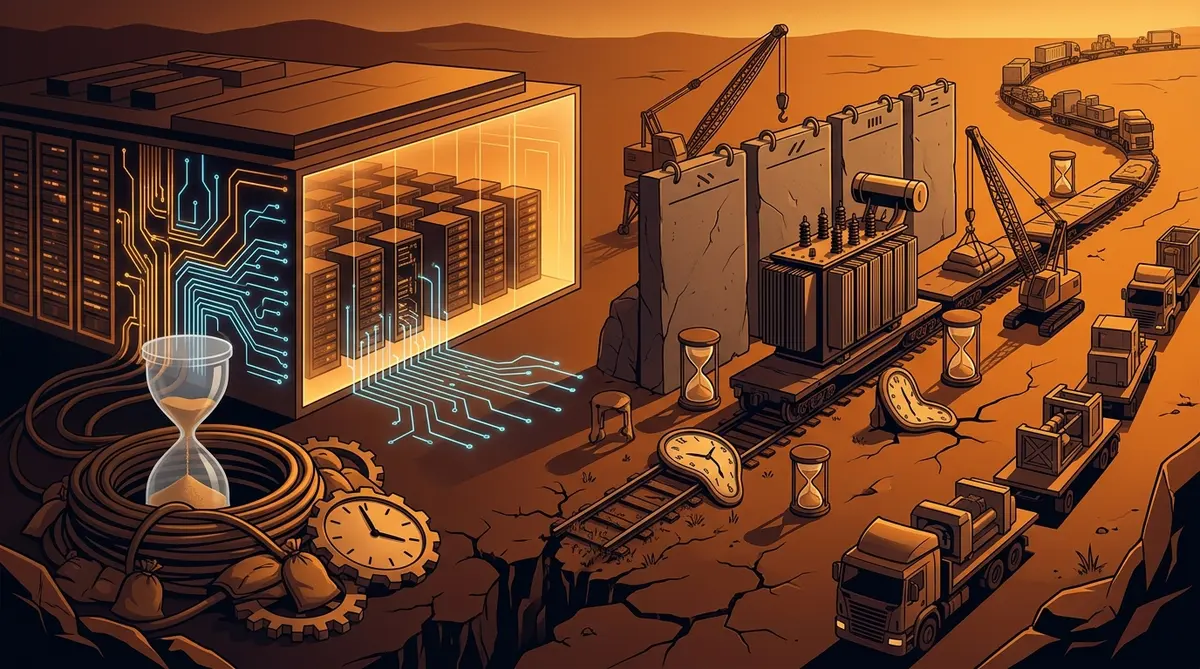
人工智能的速度限制以等待变压器的周数来衡量
重型电气设备的交货期,以周为单位。直流电缆需要超过五年,大的变压器需要四年;此外,电缆的成本几乎是 2019 年的两倍,变压器的成本增加了约 75%。
Ver los datos
| Concepto | Valor (周) |
|---|---|
| 直流电缆 | 超过 260 周 |
| 大型变压器 | 最多 208 周 |
| 电缆 | 104 到 156 周 |
| 美国的 GSU 变压器 | 144 周 |
| 美国的变压器 | 128 周 |
| 开关设备 (2T25) | 44 周 |
<strong>必需的更正。</strong> 草稿中有一整段关于GE Vernova涡轮机的待办事项的内容——2026年第二季度116 GW,目标为125 GW,交货期至2031年,另外还有西门子能源的69 GW。核实后,这整段内容都被否定了:我使用的来源是一份来自2026年第一季度的报告,内容有所不同(100 GW的合同,44 GW的设备待办事项,2029-2030年的限制),并且没有提到西门子或三菱。因此,我删除了这一段;国际能源署记录的70%的订单增长支持了我的论点,而无需编造数字。
这里的内容从工程领域转变为成本分摊,主要体现在容量拍卖中。数据中心解释了PJM最近一次拍卖中16,400亿美元的费用中的6,300亿美元——占38%——以及过去四次拍卖中29,400亿美元——占46%——的费用;这一数据归功于独立市场监测员Joseph Bowring PJM: 38% y 46% de cargos por data centers。这一拍卖的费用从2024-25年的22亿美元增加到2027-28年的164亿美元;CenterPoint在休斯顿的申请量在十二个月内从1 GW增加到25 GW;Exelon估计其65 GW的投资组合中只有22%会实现,全国零售价格上涨8.25%,在弗吉尼亚州上涨19.35% POWER: subasta PJM, CenterPoint, Exelon 22%。
22%是关键所在。目前在德克萨斯州,有超过233 GW的大负荷申请正在评估中,其中超过70%来自数据中心,ERCOT的副总裁比任何分析师都更好地总结了这种情况:“我们已经超出了最初用于审查这些大负荷的流程” ERCOT: 233 GW de cola de gran carga。在发电方面,全国队列在2025年底以2,061 GW的活跃项目结束,比2024年少了10%,这是由于大量退役 LBNL Queued Up 2026: 2,061 GW en cola。Wood Mackenzie估计,电网最终将承诺服务约298 GW的1,066 GW申请:宣布的需求的三分之二是虚假的,同一开发商在不同地区重复提交的申请 298 de 1,066 GW: la carga que no se construirá。
宣布的电力需求中有三分之二永远不会被建造
美国数据中心申请或宣布的千瓦数与实际建成的千瓦数,分为三个不同的项目。Wood Mackenzie 计算,美国数据中心申请的 1,066 GW 中,只有约 298 GW 会实现,Exelon 自己估计,到 2040 年,其项目中只有 22% 会实际建成。
美国数据中心 (Wood Mackenzie)
1,066 GW→约 298 GW
Exelon 到 2040 年的项目
65 GW→约 14.3 GW (22%)
美国的发电联网队列
约 2,600 GW (2023 年末)→2,061 GW (2025 年末)
Ver los datos
| Concepto | 申请或宣布 | 实际建成 |
|---|---|---|
| 美国数据中心 (Wood Mackenzie) | 1,066 GW | 约 298 GW |
| Exelon 到 2040 年的项目 | 65 GW | 约 14.3 GW (22%) |
| 美国的发电联网队列 | 约 2,600 GW (2023 年末) | 2,061 GW (2025 年末) |
第二项重要更正是核能,这也是我最感到遗憾的部分。请比较表格中的宣布栏和实际日期栏。
超大规模运营商的核能协议:宣布与实际连接
五项大型云运营商的核能协议,宣布的容量与2026年8月的实际状态。最重要的列是最后一列:实际增加到电网的电力数量。
| 协议 | 宣布的容量 | 2026年8月的实际状态 | 是否增加新电力到电网? |
|---|---|---|---|
| 微软 — Crane / 三英里岛 | — | — | — |
| 亚马逊 — X-energy,Cascade项目 | 960兆瓦 | 960 MWe 是理论上的最大选择;建设不会在十年末之前开始 | 否 |
| Google — Kairos,Hermes 2 | 最多 50 MW 用于 TVA | 2026 年 4 月奠基 | 还没有 |
| Meta — TerraPower,Oklo 和 Vistra | 到 2035 年最多 6.6 GW | 其中 6.6 GW 中,2.1 GW 是现有的发电厂,只需延长其使用寿命 | 部分:2.1 GW 不是新的容量 |
| Meta — Constellation,Clinton | 从 2027 年 6 月开始,1,121 MW | 在 1,121 MW 中,只有 30 MW 是通过升级获得的新容量 | 仅 30 MW |
Ver los datos
| 协议 | 宣布的容量 | 2026年8月的实际状态 | 是否增加新电力到电网? |
|---|---|---|---|
| 微软 — Crane / 三英里岛 | — | — | — |
| 亚马逊 — X-energy,Cascade项目 | 960兆瓦 | 960 MWe 是理论上的最大选择;建设不会在十年末之前开始 | 否 |
| Google — Kairos,Hermes 2 | 最多 50 MW 用于 TVA | 2026 年 4 月奠基 | 还没有 |
| Meta — TerraPower,Oklo 和 Vistra | 到 2035 年最多 6.6 GW | 其中 6.6 GW 中,2.1 GW 是现有的发电厂,只需延长其使用寿命 | 部分:2.1 GW 不是新的容量 |
| Meta — Constellation,Clinton | 从 2027 年 6 月开始,1,121 MW | 在 1,121 MW 中,只有 30 MW 是通过升级获得的新容量 | 仅 30 MW |
微软:Three Mile Island的Crane反应堆仍未获得许可;NRC将在2027年5月做出决定,预计启动时间将在2027年6月之后,没有固定的连接日期 Crane/TMI: licencia esperada mayo 2027。亚马逊:X-energy的Cascade项目包括四个单位和320 MW,具有选择十二个单位和960 MWe的选项,但不会在十年末之前开始建设 Amazon/X-energy: construcción al final de la década。这就是我错误的来源:我之前写道“亚马逊2024:960 MW数据中心”。960 MWe是理论上的最大选项,属于一个尚未开始建设的项目。谷歌:Hermes 2的第一块石头于2026年4月奠定,将为TVA提供最多50兆瓦的电力 Kairos Hermes 2: hasta 50 MW a TVA;我无法证实“到2030年将有七个SMR”的说法。Meta是最接近承诺的公司,但仍然只是一个宣布,而不是交付: 🟢 到2035年为止,TerraPower、Oklo和Vistra将提供最多6.6 GW的电力,全部用于PJM,2.1 GW的电力来自已经存在的发电厂,Vistra只需延长其寿命 Meta: hasta 6.6 GW nucleares para 2035。唯一具有近期启动日期和正在运行的反应堆的协议是Constellation-Meta:从2027年6月开始提供1,121 MW的电力,只增加了30 MW的新容量:它只是保留了一座原本将关闭的工厂 Constellation-Meta: 1,121 MW desde junio 2027。
最后,缺少了水的因素,草稿中甚至没有提到。谷歌在2025年消耗了4,100万立方米的水,比2024年多了34%,补充了其淡水消耗的78% Google 2026: 41 millones de m³ de agua, +34%,总电力消耗为43.6 TWh——其中42.4 TWh来自数据中心,比2024年增加了39% Google 2026: 43.6 TWh totales, 42.4 TWh en data centers。微软报告称,其2025财年总电力消耗为37 TWh,比2020年的10.8 TWh增加了三倍多,并且其水消耗为8,170兆升,其中48%的水被用于水资源紧张的地区 Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico。
而这里改变了论点。如果有什么能阻碍这种扩张,那并不是什么条约或全球监管者:而是地方议会。仅在2026年第一季度,就有至少75个项目,价值约1300亿美元,被阻塞或延迟——这甚至比2025年全年还多。反对团体的数量增加了一倍以上,遍布49个州,六周内就提出了300多项州级倡议,缅因州仅以一票之差错过了成为美国第一个禁止这种项目的州 Data Center Watch: 75 proyectos, 130 mil MDD en 1T26。甚至标志性的项目也不能幸免:Oracle和OpenAI在2026年3月放弃了在阿比林扩建600兆瓦的Stargate项目 Stargate Abilene: cancelación de 600 MW。最接近审慎监管的举动来自FERC,它在2025年12月宣布PJM的收费不公平且不合理,因为缺乏共置规则,并命令其创建三个新的服务 FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación。一场关于收费的争议竟然成了这种层面上最接近央行的东西。
存在的63%和应该让我们更加害怕的24.9%
在草稿表中,我写道“公有云/CDN:AWS + Azure + GCP + Cloudflare,63%合计”。但这是错误的,因为它混淆了两种行为不同的层面。63%是指仅三个超大规模云服务提供商——亚马逊28%,微软20%,谷歌15%——在2026年第二季度的市场份额,市场规模为1434亿美元,过去12个月的移动收入超过500亿美元,同比增长43%,这是八年来的最大增长 Synergy Research Group (primaria)。在前一季度,这三个公司的市场份额分别为28%、21%和14%,市场规模为1286亿美元,同比增长35% Synergy Research Group (primaria)。值得注意的不是市场份额移动了一个百分点,而是市场在三个月内增长了八个百分点的速度。这种集中趋势在增长的同时变得更加明显。
在收入之下,是决定当某些事情发生时会发生什么的铁杆份额:这三个公司集中了 🟢 全世界57%的超大规模云计算能力,二十个州或都市市场集中了世界上60%的超大规模云计算能力——而不仅仅是这三个公司的57%。在这二十个市场中,十五个位于美国,<em>一个</em>位于欧洲 Synergy Research Group (primaria)。当我们稍后看到欧洲议会讨论如何退出时,记住这一点是很重要的:这不是合同的问题,而是混凝土的地理问题。
然后是Cloudflare,这是我理解最差的一部分。它不是第四个超大规模云服务提供商:它是另一个层面,集中度更高。它位于全球所有网站的24.9%前面,也就是说它占据了84.5%的反向代理市场;第二名是亚马逊CloudFront,拥有1.7%的网站和5.7%的市场份额,其次是Fastly(0.9%)、DDoS-Guard和Akamai(每个0.7%) W3Techs (primaria, panel propio)。八十四对五。 在DNS授权方面,模式也以更为平缓的方式重现:Cloudflare 18.1%,GoDaddy 9.9%,Hostinger 4.5% W3Techs (primaria, panel propio)。关于DNS的另一层,我发出警告:对名称治理角度的验证推翻了我在草稿中所说的——美国商务部仍然批准根区的更改。这种情况在2016年10月1日IANA过渡后结束了,相关章节对此进行了深入探讨。名称的权威和名称服务的集中是不同的东西;我把它们混淆了。
84 比 5:几乎无人关注的层
根据 W3Techs 面板,2026 年 8 月 28 日的反向代理市场份额。Cloudflare 位于世界上所有网站的 24.9% 之前,尽管 70.6% 的网站不使用任何反向代理。其他部分是剩余的市场份额,占五个已发布的份额的 100%。在 DNS 服务器中,市场份额分布更为分散:Cloudflare 占 18.1%,GoDaddy 占 9.9%,Hostinger 占 4.5%。
Ver los datos
| Concepto | Valor |
|---|---|
| Cloudflare | 84.5% |
| Amazon CloudFront | 5.7% |
| Fastly | 3.1% |
| DDoS-Guard | 2.5% |
| Akamai | 2.3% |
| 其他 | 1.9% |
正式的衡量标准证实了直觉:从2021年6月到现在,CDN市场的Herfindahl-Hirschman指数从2448上升到3410,涵盖了前10000个最受欢迎的网站——早在2500就被认为是高集中度,而2023年的DOJ和FTC合并指南将这个阈值降低到了1800——互联网协会警告说,每个类别的前三名可以影响到所有网站的50-70% Internet Society Pulse (secundaria confiable)。我也纠正了一个遗漏:我曾给这个层面赋予了7的指数,但根据这些数字,这个指数被低估了。并且,为了纠正一个错误:草稿声称Cloudflare的规模基于一个SEO统计聚合器的数据——“超过20%的全球流量”,“4188万个网站”——但验证推翻了所有这些数据:网站没有可追溯的方法论或原始来源。这些数据被W3Techs的数据取代。
CDN的温度计显示3,410;DOJ的警报在1,800时响起
Herfindahl-Hirschman指数显示,2021年6月,CDN市场集中度为2,448,而2023年,DOJ和FTC的合并指南将高度集中市场的阈值从2,500下调至1,800。该指数的最高理论值为10,000。互联网协会警告,各类别中的前三名可能会影响所有网站的50-70%。
3,410
CDN市场的Herfindahl-Hirschman指数(前10,000个最受欢迎的网站)
Ver los datos
| Indicador | Valor |
|---|---|
| CDN市场的Herfindahl-Hirschman指数(前10,000个最受欢迎的网站) | 3,410 |
2025 年 7 月至 2026 年 1 月,隐形层的下降
五起连续的基础设施事件,几乎无人关注。没有一个是攻击:所有事件都来自内部,在委内瑞拉的事件中,Cloudflare 得出结论,可能是一个意外。
- 2025 年 7 月 14 日Cloudflare 的公共解析器 1.1.1.1 在 62 分钟内不可用。
- 2025 年 10 月 19-20 日DynamoDB 中的 DNS 故障使 AWS 服务在两天内不可用。
- 2025 年 11 月 18 日Cloudflare:Bot Management 从 11:20 到 17:06 UTC 故障。
- 2026 年 1 月 2 日委内瑞拉 CANTV 的 hairpin 泄漏;Cloudflare 得出结论,可能是一个意外。
- 2026 年 1 月 22 日Cloudflare 从迈阿密泄漏 BGP 路由,持续 25 分钟。
Ver los datos
| Año | Hecho |
|---|---|
| 2025 年 7 月 14 日 | Cloudflare 的公共解析器 1.1.1.1 在 62 分钟内不可用。 |
| 2025 年 10 月 19-20 日 | DynamoDB 中的 DNS 故障使 AWS 服务在两天内不可用。 |
| 2025 年 11 月 18 日 | Cloudflare:Bot Management 从 11:20 到 17:06 UTC 故障。 |
| 2026 年 1 月 2 日 | 委内瑞拉 CANTV 的 hairpin 泄漏;Cloudflare 得出结论,可能是一个意外。 |
| 2026 年 1 月 22 日 | Cloudflare 从迈阿密泄漏 BGP 路由,持续 25 分钟。 |
为什么重要?因为我记录了整个过程。2025年10月19日,AWS因为自身的故障报告中称为“DynamoDB DNS管理系统中的潜在竞态条件”而宕机,导致服务的区域端点出现了错误的空DNS记录。这个空DNS记录传播到了Lambda、ECS、EKS、Fargate、Connect、STS、IAM身份验证和Redshift Amazon Web Services (primaria)。一个月后,Cloudflare也遇到了问题:数据库权限的变化导致了一次查询返回了重复的元数据,而Bot Management的特征文件“增加了一倍”,超过了200的硬性限制;CDN、安全、Turnstile、Workers KV、面板、Access和Email Security在近六个小时内都无法使用,公司也坦率地承认:“这种宕机是不可接受的” Cloudflare (primaria)。
没有一个是攻击,接下来的三个也没有迹象表明是攻击。2025年7月14日,解析器1.1.1.1因为配置错误而宕机了62分钟,错误地将其前缀绑定到了预生产环境的拓扑结构上;当1.1.1.0/24被撤回时,Tata Communications宣布了这一事件,尽管这个事件并不是造成宕机的原因 Cloudflare (primaria)。2026年1月22日,迈阿密的一个路由器中的过度宽松的导出策略导致Cloudflare在25分钟内过滤了前缀,峰值时丢弃了大约12 Gbps Cloudflare (primaria)。1月2日,CANTV占用了Sparkle的路由并将其重新分配给V.tal GlobeNet,形成了一种“发卡”式的路由泄漏;诊断结果表明,运营商“路由导出和导入策略不够”,而Cloudflare也写道,很可能是事故,因为从12月初以来,就发生了11次路由泄漏事件,其中AS8048是泄漏源 Cloudflare (primaria)。这里有一个对比,因为如果不这样的话,就会引起恐慌:Doug Madory认为,许多报告的泄漏都是“短暂的泄漏”,只存在于收敛期间——在2026年的例子中,没有任何消息传递超过一两秒钟,而自动检测会通过标记每个消息来膨胀计数 Madory / Kentik en APNIC Blog (secundaria confiable)。并不是所有的震动都是地震。
防御措施被称为RPKI,有效性有一半:在观察到的前缀中,45.38%是有效的,1.29%是无效的,53.33%则是未知的 Cloudflare Radar (primaria, panel en vivo)。指向有效路由的流量从56.4%增加到62.5%,而原因很明显:大部分流量都流向已签名的路由,尽管只有大约四分之三的路由是已签名的(在IPv4和IPv6中分别为43.2%和45.2%),因为大型内容提供商已经完成了部署 Kentik (secundaria confiable)。换句话说,路由安全也变得集中了。清华大学的一项研究测量了200多个无效前缀,跨越1600多个AS,发现只有大约27%能够实现几乎完全的保护,而30.4%保持宽松的态度;在Tier-1运营商中,德国电信筛选了99.1%的无效路由,而AT&T筛选了98.7%,但Level 3在大多数情况下都会将流量转移到无效来源 Tian et al., Universidad de Tsinghua (preprint arXiv)。FCC试图通过监管:要求九大提供商提交包含目标和季度报告的BGP风险管理计划 FCC, Estados Unidos (primaria)。同样的“赢家通吃”的逻辑也出现在交换点中:Akamai以248个交换点部署了79 Tbps,Meta为69.4,Amazon为51.2;Cloudflare是最多连接的网络,存在于352个交换点 Hernandez / APNIC Blog (secundaria confiable)。
最新的变化是,监管机构开始将这些企业视为它们本来的面目。英格兰银行、PRA和FCA从2026年7月13日开始监督首批“关键第三方”企业——AWS EMEA、Google Cloud EMEA、Microsoft Ireland和Oracle UK,这些企业被定义为其故障可能“威胁英国金融系统的稳定或信心”的供应商 FCA, Reino Unido (primaria)。在欧盟,三大监管机构于2025年11月指定了关键TIC供应商,根据DORA评估系统重要性和可替代性 Autoridad Bancaria Europea, EBA (primaria)。这是对云计算的审慎监管:正是我之前留下的开放性问题。然而,英国的结果却令人感到寒意:CMA于2025年7月31日关闭了市场调查,结论是AWS和Azure分别占有多达40%的市场份额,并具有“实质性和根深蒂固的市场力量”,并建议对两者展开战略性市场地位调查;案件文件仅提到,委员会预计将在2026年第一季度决定优先考虑哪个选项 CMA, Reino Unido (primaria)。而让我最感到担忧的数据是:Cloudflare在2026年第二季度实现了6.961亿美元的收入,但GAAP运营亏损达到2.057亿美元,占其收入的30% Cloudflare / SEC 8-K (primaria)。一家年收入不到30亿美元却亏损的企业,却是互联网上四分之一网站的单一故障点。
两家德国工厂
我写这段文字时,脑海中浮现出这样一幅画面:如果将ASML的镜子扩大到德国的大小,其表面将会有小于一毫米的不规则性。这是一幅很美的图景,但我不得不舍弃它:因为它既没有出现在20-F表格中,也没有在任何原始资料中被提及。然而,在阅读SEC提交的年度报告时,我发现了一段更为干燥但也更为可怕的文字。Carl Zeiss SMT是镜子、光学元件、照明器、收集器和其他关键光学元件的唯一供应商,且具有独家协议,而ASML在其风险文件中写道,如果Zeiss终止关系或无法在长时间内维持生产,“我们将无法继续开展业务” 20-F: Zeiss proveedor único de óptica。
我们将无法继续开展业务。这是生产全球100% EUV机器的公司对其供应商所说的话。而供应商也不是一个模糊的集团:第26条注释指出,Zeiss SMT仅能在德国奥伯科亨和韦茨拉尔的制造和测试设施中,按照“两家公司,一种业务”的原则,有限地开发和生产这些光学元件 20-F Nota 26: dos plantas en Alemania。两家工厂。整个数字经济都依赖于巴登-符腾堡和黑森两个地区的两个邮政地址。
金融联系比我想象的更为密切。ASML自2016年以来持有Carl Zeiss SMT Holding 24.9%的股份,当时他们以1亿欧元的现金、220万欧元的研发费用和540万欧元的资本支出为六年内的目标,旨在开发高NA光学 2016: compra del 24,9% de Zeiss SMT。截至2025年底,ASML除了上述两笔贷款外,还有第三笔贷款,金额为444万欧元,于2025年7月发放;同时,他们确认了322.8万欧元的股息收益和320.5万欧元的分红 20-F: préstamos y participación en Zeiss。唯一的客户为其唯一的供应商提供资金,以确保其继续成为唯一的供应商。这不是一个供应链,而是一个有两颗头的生物体。
还有一家第三方合作伙伴在最初的草稿中没有被提及:TRUMPF。激光放大器为EUV光源提供能量,每秒发出40千瓦的能量,向每秒50,000滴锡发射50,000次脉冲,放大脉冲强度超过10,000倍;TRUMPF将这一技术描述为三家公司共同努力将其推向工业成熟度的成果 TRUMPF: láser de 40 kW。2025年4月,ASML实现了首个1,000瓦EUV光源,历时25年,年底时,其客户已经在高NA系统中使用了超过400,000片晶圆 20-F: fuente de 1.000 W y 400.000 obleas High NA。
现在来看价格修正,这是让我感兴趣的,因为真实数据比我之前的更好。我之前写道“High-NA EXE:5000:~每单位380万美元”。但是销售按技术分类的表格显示了不同的数据:2025年,ASML确认了四个EXE系统的收入为1.1569亿欧元,平均每个系统289.2万欧元;44个NXE系统平均每个237.4万欧元;131个浸润ArF系统平均每个78.7万欧元;i-line系统平均每个5.7万欧元。一个High-NA机器的价格大约是i-line机器的51倍20-F: ingresos por tecnología y precios derivados。但是需要注意的是,这些是按单位确认的收入,而不是名义价格,而且该文件本身警告说“快速交货”会延迟确认。销售量也不像想象中那么高:“我们大部分收入来自相对较少数量的光刻系统的销售(2025年327台,2024年418台,2023年449台)”20-F: 327 sistemas en 2025。每年只有327台机器支撑着整个行业,而且这个数字还在减少。背后的业务是:327亿欧元的销售额,52.8%的毛利率,96亿欧元的净利润,2025年末有388亿欧元的未完成订单Resultados 2025 y guía 2026。
售价越低,成本越高:i-line到High-NA的价格差距达51倍
2025年ASML的每个产品系列的销量和平均收入:快速交货会延迟收入确认。
Ver los datos
| 2025年销量 | 平均收入(百万欧元) | Etiqueta |
|---|---|---|
| 4 | 289.2 | EXE / High-NA |
| 44 | 237.4 | NXE |
| 131 | 78.7 | ArF浸没式 |
| 78 | 12.8 | KrF |
| 54 | 5.7 | i-line |
ASML的销售地域:79.6%集中在三个地区
2025年ASML的销售额按地区划分,单位为百万欧元:中国、台湾和韩国占比近80%,总部所在地荷兰仅占4.7%。
- 中国 — 29%
- 台湾 — 26%
- 韩国 — 25%
- 美国 — 13%
- 日本 — 4%
- 新加坡 — 2%
- EMEA — 2%
- 荷兰 — 0%
Ver los datos
| Segmento | Valor |
|---|---|
| 中国 | 9519.7百万欧元 |
| 台湾 | 8337.9百万欧元 |
| 韩国 | 8159.6百万欧元 |
| 美国 | 4089.1百万欧元 |
| 日本 | 1420.9百万欧元 |
| 新加坡 | 608.4百万欧元 |
| EMEA | 524.3百万欧元 |
| 荷兰 | 4.7百万欧元 |
地理位置是地缘政治的核心,并且它不在我的初稿中。2025年,中国占销售额的29.1%,台湾占25.5%,韩国占25.0%:几乎80%的销售额集中在这三个地区。20-F文件详细说明了管制的范围,并非完全控制:根据荷兰、美国等法律,ASML需要出口许可证来销售EUV系统、某些DUV浸润系统以及其他一些产品20-F: licencias y 79,6% en tres jurisdicciones。以欧元计:中国95.197亿,台湾83.379亿,韩国81.596亿,美国40.891亿,荷兰(制造业集中地)仅470万欧元,尽管那里有534.24亿欧元的长期资产。还有更多:美国还有13.804亿欧元的固定资产20-F: ventas y activos por región。ASML的母国是购买其产品最少的国家。
关于谁掌控着权力,我发现了两件事情,这些信息修正了我的初稿。第一:许可颁发机构已经搬迁。从2024年9月7日开始,NXT:1970i和1980i浸润系统需要荷兰许可证——NXT:2000i及之后的型号已经需要——,ASML认为这是一个“技术变化”,不会对财务产生影响2024: la licencia pasa de Washington a La Haya。第二:要注意日期,甚至是公司自己发布的日期。ASML写道,荷兰管制从2025年1月15日开始生效,但是政府宣布这些管制将从4月1日开始生效Países Bajos: controles vigentes desde abril 2025;Affiliates Rule(任何实体如果至少50%的股份由实体列表中的个人持有,则自动受到限制)BIS Affiliates Rule (regla del 50%),20-F文件中有两个错误的日期:它说“2025年10月1日”,但实际上是9月30日发布的,并且说暂停期是“直到2026年11月10日”,但实际上是从2025年11月10日到2026年11月9日Suspensión de un año de la Affiliates Rule。如果报告发布者在自己的年度报告中犯错,任何人都可能出于善意而重复这个错误:因此,它的完整时间线以黄色标记20-F: cronología de controles (fechas en disputa)。
还有两个更正。我写到“尼康和佳能尝试过但失败了”:这是不正确的。ASML大约占有90%的ArF浸润市场份额——我之前写的是“超过80%”——,尼康在2024年销售了11个系统,并希望在2027年通过合作交付新一代原型,合作将持续到2030年之后。在EUV方面,目前尚没有宣布的竞争对手Nikon: el competidor residual en DUV。关于中国的替代方案,CSIS的态度是谨慎的:SMEE占有4%的i-line设备市场份额,SMIC的7nm技术是在控制之前使用DUV积累实现的,关于5nm的传闻已经被证实是错误的,EUV仍然“尽管有大量国家投资,但仍然无法实现”CSIS: veredicto sobrio sobre litografía china。TrendForce补充说:🟡 SiCarrier已经申请了使用DUV进行四重图案化的专利,以实现“5nm级别”的性能,而无需使用EUV,据信哈尔滨省创新机构已经开发了一种可以在华为东莞设施中测试的等离子体技术——该消息来源使用了“被认为”和“据报道”这样的词汇——,预计在2030年之前不会实现10nm以下的生产,SMIC的5nm晶圆的产量仅为33%TrendForce: DUV chino y la vía LDP。我还删除了2026年8月美国商务部长向ASML管理层施压的事件:我没有在20-F或主要来源中找到证据支持这一说法,除非有充分的证据,否则不应发表这样的指控。
二十五个国家寻找紧急出口
这是事实核查对草稿造成最大损害的部分。我从自己的错误开始:我写到“墨西哥:2024年成立ATDT”。数字化转型和电信机构的内部条例于2025年1月24日发布,规定了“领导数字化程序和服务的技术主权政策”以及经营公共软件工厂的职责Diario Oficial de la Federación (México), 2025。2025-2030年部门计划更进一步——提议建立数据中心和政府云,以减少对私营供应商的依赖——,但也提到了任何战略都无法绕过的背景:20,355,270人没有互联网,城市地区的覆盖率为99.72%,而农村地区仅为61.32%,土著社区仅为46.37%Programa Sectorial ATDT 2025-2030, DOF, 2025。这是在为2000万尚未联网的人们实现技术主权。
每个国家真正做了什么:数字主权通过仪表来衡量
十四个国家对四种仪表的强度进行了评估,评估标准为0到3,表示该措施在所引用的来源中有多真实:3表示该仪表已经实施并生效,2表示已经批准或宣布但尚未实施,1表示仅为宣示性文件(报告、政策,但无强制机制),0表示在本研究的来源中无证据。土耳其在本地化方面得分为2,因为《5651号法》要求在境内存储数据,但不对违反规定的行为进行具体处罚;阿根廷得分为1,因为Stargate仍然是一份意向书,没有签订合同、网站或许可。
Ver los datos
| 数据本地化 | 主权云 | 软件迁移 | 物理基础设施 | |
|---|---|---|---|---|
| 墨西哥 | 0 | 3 | 2 | 2 |
| 法国 | 0 | 1 | 1 | 0 |
| 荷兰 | 1 | 2 | 1 | 0 |
| 德国(石勒苏益格-荷尔斯泰因) | 0 | 0 | 3 | 0 |
| 尼日利亚 | 3 | 3 | 0 | 1 |
| 南非 | 3 | 3 | 0 | 0 |
| 印度 | 3 | 0 | 0 | 0 |
| 越南 | 3 | 0 | 0 | 0 |
| 沙特阿拉伯 | 3 | 3 | 0 | 0 |
| 土耳其 | 2 | 0 | 0 | 0 |
| 韩国 | 0 | 3 | 0 | 3 |
| 澳大利亚 | 0 | 0 | 0 | 3 |
| 哥伦比亚 | 0 | 1 | 0 | 1 |
| 阿根廷 | 0 | 0 | 0 | 1 |
在欧洲,讨论从修辞转向预算。2025年7月,法国参议院提交了第830号报告,标题已经是结论:“为了避免脱轨的紧迫性”。报告显示,2024年法国在微软上花费了2.3亿欧元,在甲骨文上花费了1亿欧元,自2020年以来在云计算上累计花费了1.46亿欧元,总的国家信息技术支出为45亿欧元;教育部门更新了价值近7500万欧元的许可证,最高可达1.52亿欧元Sénat français, Rapport n°830, 2025。这一切都是由一次听证会引发的:🟡 当被问及微软是否会在未经法国当局同意的情况下将法国公民的数据转移到美国政府时,微软公共事务总监回答说他无法保证这一点Sénat français, audition Microsoft, 2025。正是第830号报告,而不是听证会,认为选择微软作为健康数据中心是一个“特征性错误,如果不是政治错误”Sénat français, Rapport n°830, 2025。
在荷兰发生了一件我所知道的无先例的事情:26643-1315号动议确认“对美国科技巨头的完全依赖对荷兰的自治权和网络安全构成威胁”,并要求在没有独立验证的情况下停止向美国云迁移政府的信息技术。政府反对这一动议——“不推荐”——,但议会仍然以85票对65票通过了这一动议,连同其他要求将.nl域名回归国内以及要求退出所有使用美国科技公司的系统的动议Tweede Kamer (Países Bajos), Motie 26643-1315, 2025。在德国,正在进行真正的迁移,而不是计划:2025年12月,石勒苏益格-荷尔斯泰因州报告称,其州行政部门大约80%的岗位已经使用LibreOffice,移除了大约44,000个邮箱,年节省超过1500万欧元,初期成本为900万欧元Gobierno de Schleswig-Holstein, 2025。
现在来看这些重要的更正。 **巴西:** 我曾认为ReData的临时措施是巴西当前的数字主权政策;但是国会的文件标记为“无效”——155个修正案,2025年11月延期,2026年2月27日过期未成为法律——而我引用的数字在文件中也没有出现。将其发布为有效的政策将是一个容易被驳斥的错误。 **肯尼亚:** 草稿中说肯尼亚的数据本地化规则自2022年2月起实施,涵盖“初级或次级医疗保健”;但来源于2021年12月的文件描述的是拟议的规定,触发条件不是“国家战略利益”,而是“实现公共利益”,而“初级和次级”指的是教育,而不是医疗。 一行中有三个错误。 **印度尼西亚:** 我准备发布的更正——只有公共运营商需要本地化数据——但被引用的来源不支持;不仅数据错误,整个更正也被推翻。 **加拿大:** 我提供的百分比无法被证实。 🟡 但是法律论点仍然存在:根据CLOUD法案签署的行政协议将允许美国当局以加拿大法院认为违宪的标准获取加拿大数据,而无需司法审查或通知 Appleton, "Whose Law Governs Canadian Data?", SSRN。
全球南方国家出台了更为严格的规定。尼日利亚在2025年10月发布了国家云计算政策,规定为“强制执行”,其第4.3节明确规定:3级和4级主权数据“必须仅在尼日利亚境内托管”,除非通过可核实的战略投资豁免 NITDA (Nigeria), National Cloud Policy 2025。南非更早地实施了这一规定:与国家安全和主权相关的政府数据“必须存储在本地数字基础设施中”,并且其数据中心不能建在遗产地或土地改革区 Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024。
在亚洲,模式是按行业划分的。印度储备银行2018年的通函要求所有支付系统数据“必须存储在印度境内的系统中”,并提供从端到端的详细信息 Reserve Bank of India, Circular 2018。越南从2022年10月起要求其国内的电信、云计算、支付和社交网络企业在境内存储数据;对于外国企业,安全公众部的请求可以触发这一要求 Vietnam Business Law, 2022。沙特阿拉伯禁止公众数据以任何目的离开该国,甚至包括缓存、冗余或备份 Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)。而土耳其——另一个更正:我之前说“从2019年7月起,禁止公共机构使用云计算”——实际上从2020年10月起要求每日访问量超过一百万的社交网络指定本地代表并在境内存储数据,且这一要求“没有明确的处罚” Gün + Partners, análisis Ley 5651 (Turquía)。
韩国的例子需要正确解读。2025年9月26日,韩国大田的NIRS数据中心发生了锂离子电池火灾,导致647个服务中断:96个被火灾摧毁,551个被预防性关闭;三天后,只有73个服务恢复。关键问题是缺乏双服务器架构,导致无法自动切换 The Korea Herald, 2025。我之前写道“96个受影响系统中,95个有备份,只有一个没有”。事实并非如此: 🟡 G-Drive系统丢失了858TB的数据,相当于125,000名工作人员八年的工作成果,官方承认由于系统“太大”,没有备份 DataCenterDynamics, 2025。比我的版本更糟糕的是:存储了那些858TB数据的系统根本没有备份,官方给出的理由是系统太大。
647个服务中断,858TB数据无备份
2025年9月26日,大田NIRS发生了锂离子电池火灾。注意,图表的漏斗形状表示647个服务中断和96个直接被火灾摧毁的服务是同一事物的两个部分,而不是两个连续的阶段。因此,图表中的百分比是指算术运算,而不是实际的损失。由于系统“太大”,无法备份,导致125,000名职员8年的工作成果——858TB的G-Drive数据丢失;由于没有双服务器架构,无法进行故障转移。
−15%
−83%
−24%
−73%
Ver los datos
| Etapa | Valor |
|---|---|
| 政府服务中断 | 647 |
| 预防性关闭 | 551 |
| 直接被火灾摧毁 | 96 |
| 2025年9月29日恢复 | 73 |
| 一级关键系统恢复 | 20/36(55.6%) |
太平洋确认了地缘政治的这一部分。珊瑚海海底电缆系统由澳大利亚出资66.7%,与Vocus签订了一份价值约1.366亿美元的合同;该项目最初于2017年被授予华为海洋网络公司,后者已经与所罗门群岛的国有企业签署了协议,直到澳大利亚介入提出联合资助的方案 SubmarineNetworks, Coral Sea Cable System。洛伊研究所直截了当地指出,海底电缆将连接中国硬件与澳大利亚的互联网骨干网络,“这被视为澳大利亚不会越过的红线,因此我们跳出来提供了一个更好的方案” ABC News Australia, 2021。澳大利亚还在印度-太平洋地区维持着一个海底电缆韧性中心 DFAT (Australia), Cable Connectivity and Resilience Centre。
我以两个最能体现宣传与实际差距的案例作为结尾。2025年2月,哥伦比亚批准了CONPES 4144,这是他们到2030年的国家人工智能政策,而该文件本身承认“哥伦比亚缺乏开发和高效、可持续运营人工智能系统的坚实基础设施” Observatorio Privatech, Universidad Externado, 2025。阿根廷,我曾形容为“没有协调的战略”,却做出了巨大的宣传:“阿根廷星门”,于2025年10月推出,这是一个位于巴塔哥尼亚的数据中心,容量可达500兆瓦,享受30年税收优惠,投资约250亿美元。到2026年中期,这仍然只是一份意向书:没有具有约束力的合同,没有资金,没有场地,没有许可证,甚至没有向阿根廷政府提出 Buenos Aires Times, 2026。宣布的主权有250亿美元,但实际上没有一立方米的混凝土。
我之前没想到的层面
当我完成初稿时,我以为自己已经有九层了。结果我还缺六层,其中一层是最脆弱的。以下内容都是新的。
我从最让我失眠的层面开始。整个加密的网络——小锁——都依赖于证书,大多数证书都是由一个非营利组织免费颁发的。在ISRG的年终信中,执行总监写道,Let's Encrypt在一年内从服务4.92亿网站增加到7.62亿网站,有些日子会“发出一千万个证书”,开始时网页加载的39%是加密的,如今在世界许多地方,超过95%的网页都是加密的,并且——需要读两遍的数据——该组织“100%依靠那些与我们分享愿景的人的慷慨支持” Let's Encrypt: 762 millones de sitios, 100% donativos。地球上大约三分之二的网站的加密根源是一个依靠捐款资助的非营利组织。
决定哪些证书可以被浏览器信任的也不再是监管机构。Chrome Root Program的政策要求被收录的证书颁发机构必须提供超过其存在风险的价值;根据这一标准,Google撤销了对台湾中华电信和匈牙利NetLock的根证书的默认信任,理由是“一系列的合规失败、未能履行改进承诺以及缺乏切实、可衡量的进展” Chrome Root Program remueve Chunghwa y NetLock。最重要的先例是Entrust:在2024年6月,Google宣布将不再信任Entrust的根证书,几周后Apple和Mozilla也跟进了,原因是Entrust在2023年9月至2024年3月期间错误地颁发了26,668个EV证书,70天后才撤销了其中约75%,而要求的撤销期限是五天 Distrust de Entrust por Chrome (jun 2024)。一家私营企业通过博客公告,单方面地将另一家企业从全球信任地图中删除。这里没有法庭,没有上诉,没有巴塞尔协议。这正是这篇文章的论点,而我之前忽略了它。
第二个缺失的层面是时间。不是连接性,而是时间。美国国家标准与技术研究所(NIST)委托RTI进行的一项研究估计,失去GPS服务每天将对美国经济造成100亿美元的损失,种植季节的30天停电将达到450亿美元,并且自80年代以来,GPS的累积收益为1.4万亿美元NIST/RTI: GPS vale $1,000 millones al día。这成为结构性依赖的原因是它被强制执行:FINRA的第4590条规则要求将业务时钟与指定的时间源同步,而MiFID II的RTS 25要求高频交易商的精度达到100微秒,接受GNSS作为UTC的可追溯性FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio。金融监管要求依赖卫星信号,而这种信号会降级:2021年至2024年间,GPS丢失事件增加了220%,欧洲航空安全局(EASA)和国际航空运输协会(IATA)2025年6月的联合计划建议“保持GNSS的备份,至少拥有传统导航辅助设备的最低运行网络”IATA/EASA: eventos de pérdida de GPS +220%。官方建议是恢复使用无线电信标。美国从2020年开始就认识到了这一点,当时第13905号行政命令宣布,位置、导航和时间服务的中断或操纵可能会影响国家安全和经济安全Orden Ejecutiva 13905 sobre PNT。
缺失的层次:看不见的基础设施集中度
六个层次中主导者所占的份额,这些层次很少出现在集中度辩论中。缺少两项无法用百分比衡量:Ajinomoto Build-up Film,几乎所有高性能CPU的首选材料,以及Let's Encrypt,通过100%捐款支持762百万个网站。后者不是份额的问题,而是资金脆弱性的问题。
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Arm · 智能手机CPU | >99% |
| 中国 · 重稀土加工 | 99% |
| Play Store · Android下载 | >90% |
| 五家制造商 · 300mm晶圆 | 85% |
| ASE + Amkor · 装配和测试(前10名OSAT) | ~60% |
| Ingas + Cryoin · 半导体级氖气 | 45-54% |
第三个例子证明了这个论点在实践中的应用。2025年5月,工业和安全局向Synopsys、Cadence和Siemens EDA发送了“知情”信函:“现在需要许可证来出口、重新出口或在中国境内转让EDA软件”。Synopsys暂停了其财务指导。7月2日,工业和安全局撤销了这一限制BIS enciende y apaga el EDA en cinco semanas。五周的开关操作:没有这种软件,就无法设计现代芯片,这三家公司被证明是可以从华盛顿操作的开关。这里还有一个更正:我本来打算发表这三家公司占据了大约74%的市场份额(31%、30%和13%)。但核实后发现,这个引用的来源不正确,而真正的来源表述了一个更强烈的观点。由于这个数字没有经得起考验,所以我不会发表任何数字:我只关注已经被证明的事实,即开关。
用一封信或博客文章关闭的开关
六个改变了对整个基础设施层访问的决定,不需要经过议会:一项行政命令,两项行政函件,一项监管指定和两项计划公告。在同一列表中,还包括从Chrome根程序中删除对Chunghwa Telecom和NetLock的默认信任,这里没有提到,因为本研究的来源没有记录其日期。
- 2020年2月13905号行政命令承认,操纵位置、导航和时间服务会影响国家安全和经济安全。
- 2024年6月27日Chrome宣布不信任Entrust的根证书;苹果在11月15日后应用,Mozilla在30日后应用。
- 2025年4月4日MOFCOM的18号公告对七种中重稀土及其磁铁施加立即许可。
- 2025年5月BIS向Synopsys、Cadence和Siemens EDA发送“is-informed”函件,要求他们许可。
- 2025年7月2日五周后,BIS撤销了限制。
- 2025年10月22日CMA指定苹果和谷歌为“战略市场地位”。
Ver los datos
| Año | Hecho |
|---|---|
| 2020年2月 | 13905号行政命令承认,操纵位置、导航和时间服务会影响国家安全和经济安全。 |
| 2024年6月27日 | Chrome宣布不信任Entrust的根证书;苹果在11月15日后应用,Mozilla在30日后应用。 |
| 2025年4月4日 | MOFCOM的18号公告对七种中重稀土及其磁铁施加立即许可。 |
| 2025年5月 | BIS向Synopsys、Cadence和Siemens EDA发送“is-informed”函件,要求他们许可。 |
| 2025年7月2日 | 五周后,BIS撤销了限制。 |
| 2025年10月22日 | CMA指定苹果和谷歌为“战略市场地位”。 |
第四个层面是架构的知识产权。Arm声称,其CPU使得截至2025年3月31日结束的年度中,全球99%以上的智能手机实现了高级计算,并且其客户已经累计装载了3100亿以上的基于Arm的芯片Arm: >99% de smartphones, 310 mil millones de chips。软银控股的知识产权许可商在几乎每个手机上收取版税,却没有制造任何产品。
第五个层面是软件到达用户的入口。英国竞争和市场管理局(CMA)毫无外交辞令地描述了这一点:App Store是iOS中访问原生应用的唯一途径,“因此它具有垄断地位”,尽管在Android上可以预装替代商店,但这些商店在吸引开发者和用户时面临着障碍;两者都是“必需的交易伙伴”CMA 2022: duopolio de tiendas de apps。超过90%的Android下载来自Play Store,该报告将这种安排称为对这些关键门户的“扼杀”,其中两家公司单方面制定了“游戏规则”CMA 2022: 90% de descargas Android vía Play Store。这里确实有反应:2025年10月22日,CMA授予苹果和谷歌在移动平台上的“战略市场地位”,这是英国制度的首次完整应用,此前欧盟委员会已经在2023年根据数字市场法(DMA)将它们指定为核心平台服务Designación SMS de la CMA (oct 2025)。
第六部分是材料,这是最物理的一部分。截至2023年,中国占据了全球99%的重稀土元素加工,仅有一家越南炼厂生产,且已关闭一年;甚至Lynas,这家最大非中国生产商,也将其氧化物送往中国进行精炼CSIS: China procesa 99% de tierras raras pesadas。2025年4月4日,中国商务部对七种中重稀土元素——钐、钆、铽、镝、lutecium、钪和铱——及其永磁材料实施了立即出口许可MOFCOM Anuncio No. 18: siete tierras raras。下面还有三个瓶颈,都与黄色有关:🟡Ajinomoto的ABF基板,是“几乎所有高性能CPU”的首选材料Ajinomoto Build-up Film (ABF);300mm晶圆,五家制造商控制了全球约85%的生产能力,两家日本公司合计超过全球产量的一半Obleas de 300 mm: cinco fabricantes, 85%;以及氖气,乌克兰在战争前曾供应了全球约70%的氖气Neón ucraniano: el peso de Ucrania,两家公司——Ingas和Cryoin——根据2022年3月11日路透社的报道,占据了全球45%至54%的半导体级氖气市场,战争爆发后停止了供货。
还有一种情况需要考虑:组装和测试。2024年,十大OSAT公司的收入为415.6亿美元,ASE占据了184.4亿美元,约占45%,Amkor排名第二,占比15.2%:两家公司占据了将芯片装配到板卡上的最后一步的近60%OSAT: ASE + Amkor ~60% del top 10。我对此持有保留态度,因为ASE是台湾公司:这种风险与台湾的风险重叠,如果计算两次,将会夸大风险。
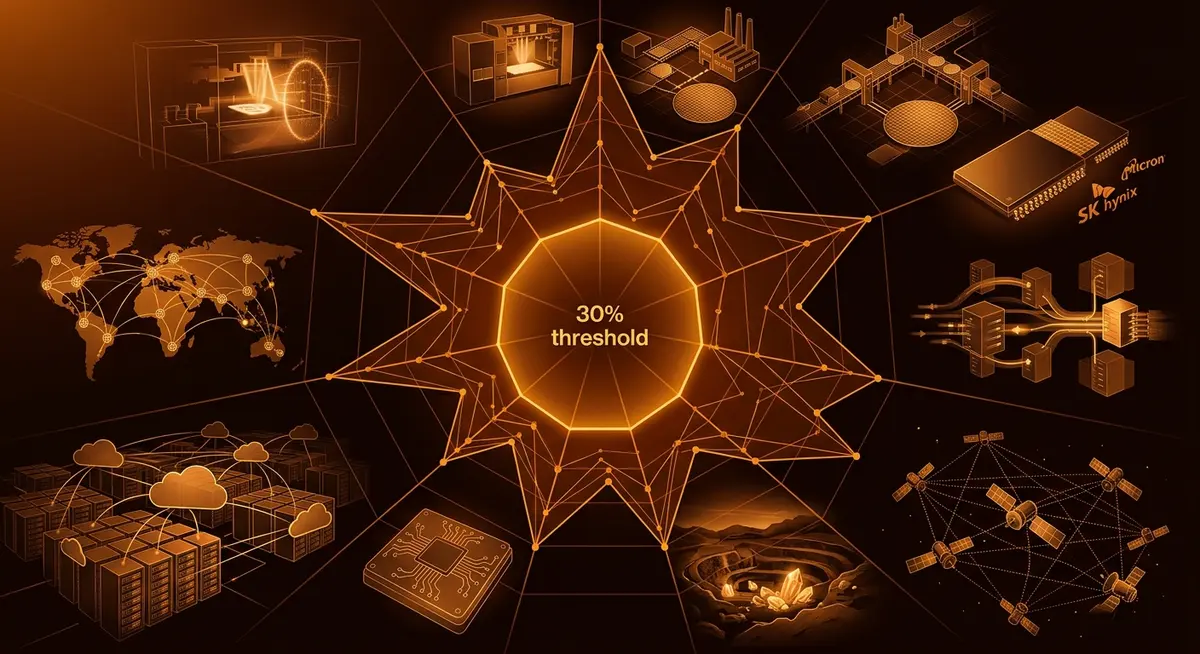
十层,每层的所有者都远远超过了DOJ关注的阈值
每个轴代表一层,值代表谁控制它的份额:ASML在EUV光刻,台湾在先进制造,三星+SK海力士+美光在DRAM,Cloudflare在反向代理,Starlink在可操纵的活跃卫星,中国在重稀土,Arm在智能手机CPU,AWS + Azure + Google Cloud在公共云,Let's Encrypt在TLS证书,Verisign在注册域名。内部多边形代表30%,2023年合并指南激活结构性推定所需的综合份额。并且这里有一个需要大声说出的细微差别:这种推定是合并控制,需要HHI增加超过100点,不是静态集中度测试。将其读为静态测试将是与SAMCI指数相同的类别错误。
- 主导者或主导集团的份额(%)
- 结构性推定阈值(30%)
Ver los datos
| Eje | 主导者或主导集团的份额(%) | 结构性推定阈值(30%) |
|---|---|---|
| EUV光刻 | 100 | 30 |
| 先进芯片 | 90 | 30 |
| DRAM | 91.5 | 30 |
| 反向代理 | 84.5 | 30 |
| 活跃卫星 | 75 | 30 |
| 重稀土 | 99 | 30 |
| 智能手机CPU | 99 | 30 |
| 公共云 | 63 | 30 |
| TLS证书 | 63.7 | 30 |
| 域名 | 44.6 | 30 |
最后,我想谈谈我决定不包括的内容,因为在讨论集中度时,说明哪里没有集中度是很重要的。我曾考虑过开启一个域名注册器层,但最终放弃了:GoDaddy,这家全球最大的域名注册商,仅占有12.27%的市场份额,Namecheap排名第二,占比2.78%,还有2400多个ICANN认可的注册商;这是一种碎片化,真正的瓶颈在于.com域名注册和DNS根目录,这篇文章已经讨论过Descarte: registradores de dominio。我也放弃了为邮件CA和S/MIME开设单独板块:那里面的集中度与Web PKI相同——Let's Encrypt发行了64.4%的所有网站证书,根据W3Techs的数据——因此我将其合并到信任层Descarte: CA de correo / S-MIME。最初我看到九层,现在变成了十五层,最脆弱的层是通过捐款维持的。
十层,每层的所有者都远远超过了DOJ关注的阈值
每个轴代表一层,值代表谁控制它的份额:ASML在EUV光刻,台湾在先进制造,三星+SK海力士+美光在DRAM,Cloudflare在反向代理,Starlink在可操纵的活跃卫星,中国在重稀土,Arm在智能手机CPU,AWS + Azure + Google Cloud在公共云,Let's Encrypt在TLS证书,Verisign在注册域名。内部多边形代表30%,2023年合并指南激活结构性推定所需的综合份额。并且这里有一个需要大声说出的细微差别:这种推定是合并控制,需要HHI增加超过100点,不是静态集中度测试。将其读为静态测试将是与SAMCI指数相同的类别错误。
- 主导者或主导集团的份额(%)
- 结构性推定阈值(30%)
Ver los datos
| Eje | 主导者或主导集团的份额(%) | 结构性推定阈值(30%) |
|---|---|---|
| EUV光刻 | 100 | 30 |
| 先进芯片 | 90 | 30 |
| DRAM | 91.5 | 30 |
| 反向代理 | 84.5 | 30 |
| 活跃卫星 | 75 | 30 |
| 重稀土 | 99 | 30 |
| 智能手机CPU | 99 | 30 |
| 公共云 | 63 | 30 |
| TLS证书 | 63.7 | 30 |
| 域名 | 44.6 | 30 |
Metodología de esta investigación
这篇文章最初是我38分钟的草稿,最后变成了它的修订版。十条平行的研究线,每条对应一层,咨询了660个不同的来源,产生了249个陈述;一个对抗性的事实核查验证了248个,驳回了12个。对已经写好的文本进行了第二次审计,逐句寻找没有来源支持的数字、过度解读和不正确的归属:发现了58个问题,所有严重的问题都已纠正。
每个数据都有其可信度:🟢原始来源或多个独立的符合来源,🟡次要来源或单一专门分析。每个引用的信号灯都自动对齐到经过验证的语料库中,而不是由撰写者决定。
最让我难以接受的是,我的草稿中有多少内容经不起推敲。“没有任何国际条约来保护海底电缆”这是错误的:1884年的巴黎公约存在。Starlink的收入我发布的有误,差了三个数量级,中国大基金也有七个数量级的误差,我曾将克里米亚事件归因于Isaacson,但Isaacson自己已经撤回了这一说法。我引用的卫星集中度指数被证明是一种人为的指标,我在文章中对此进行了分析,因为错误是具有教育意义的。
Fuentes
- 600 cables, 200 fallos al año, dos tercios por anclas
- CSIS: mitad del ancho de banda y 87%+11% de fabricación
- Serie histórica 2012-2016 (14x vs 3x)
- De 20 cables (2017) a más de 60
- Convenio de París de 1884, todavía en vigor
- La CONVEMAR no heredó el derecho de abordaje de 1884
- Lieber Institute: no hay jurisdicción universal
- Eagle S: desestimado y revivido en apelación
- EJIL:Talk! — el razonamiento del art. 97(1)
- Yi Peng 3: la SHK no pudo determinar intencionalidad
- Recorded Future: 80 buques y 40 días de reparación
- Rubymar: misil, deriva y tres cables cortados
- Saná anuncia la reparación del Mar Rojo
- SMW4 e IMEWE: Azure admite mayor latencia
- ICPC: 63 buques cableros en el registro
- SubTel Forum: 3,000 MDD para renovar la flota a 2040
- Cuatro fabricantes concentran el 98% del mercado
- EU Action Plan on Cable Security (JOIN(2025) 9)
- Evaluación de riesgos UE y Regional Cable Hubs
- 347 millones de euros de la UE (feb 2026)
- Axis Intelligence, limitaciones de SAMCI, 2026
- Andrew Jones, SpaceNews, 9 abr 2026
- DOJ y FTC, Merger Guidelines, 18 dic 2023
- Axis Intelligence, catálogo de reportes, 2026
- Jonathan McDowell, Jonathan's Space Report, 2026
- SpaceX, S-1, factores de riesgo, 2026
- Jonathan McDowell, Starlink Statistics, 27 ago 2026
- CelesTrak SATCAT Boxscore, 28 ago 2026
- Elon Musk, vía TheWrap, sep 2023
- Kyiv Independent sobre reportaje especial de Reuters, 25 jul 2025
- Tom Balmforth, Reuters, 5 feb 2026
- Kyiv Independent, 5 feb 2026
- Reuters, declaración de Krivoruchko, 17 feb 2026
- Amazon, actualizaciones de misión Leo, 2026
- FCC, Orden DA 26-553, 5 jun 2026
- SatNews, resultados anuales Eutelsat, 9 ago 2026
- SpaceNews, Eutelsat, 2025
- Comisión Europea, DG DEFIS, 7 ago 2026
- Jeff Foust, SpaceNews, 16 dic 2024
- NTIA, 2014
- Verisign/ICANN ante NTIA, 2015
- IANA/PTI, 2016
- NTIA, Verisign Cooperative Agreement
- ICANN, RZMA
- ICANN, IFR
- Verisign, Form 10-K FY2025 (SEC)
- NTIA, 2018
- NTIA, noviembre 2024
- Domain Name Wire (Allemann), abril 2026
- ICANN, .COM Fee Schedule 2024
- Verisign, Form 10-Q Q2 2026 (SEC)
- DNIB/Verisign, julio 2026
- ICANN, Funding by Source FY25
- American Economic Liberties Project, 2024
- Root Server Technical Operations Association, 2026
- ICANN OCTO-010 (Conrad), 2020
- IANA, agosto 2026
- Huston/APNIC, 2025
- ICANN RSS GWG, febrero 2026
- Root Server Operators, julio 2026
- ICANN (Marby), marzo 2022
- TrendForce, comunicado 12-jun-2026 (1Q26)
- TrendForce, comunicado 12-mar-2026 (4Q25)
- Counterpoint Research (2Q26)
- Taipei Times, 14-mar-2026 (cierre anual 2025)
- US Dept. of Commerce / ITA (1-dic-2025)
- Observer Research Foundation, Special Report No. 304 (abr-2026)
- TSMC, comunicado de resultados 2Q26
- TSMC, comunicado 4-mar-2025
- TrendForce, 16-jul-2026 (Arizona US$265 mil millones)
- The Register, 17-jul-2025 (cita C.C. Wei)
- TSMC, comunicado 6-dic-2022 (anuncio original Arizona)
- TrendForce, 24-mar-2026 (Arizona Fab 2)
- Tom's Hardware (retraso JASM fase 2)
- TrendForce, 3-ago-2026 (sismo Kumamoto)
- TrendForce, 20-nov-2025 (ESMC Dresde)
- TrendForce, 27-abr-2026 (capacidad 3nm/2nm)
- Energy Administration, MOEA Taiwán
- Global Taiwan Institute, 12-nov-2025
- Taiwan Business TOPICS / AmCham, 16-abr-2026
- Domino Theory / CIER, 10-nov-2025
- CSIS, 22-abr-2026 (Ormuz en 8 gráficas)
- Atlantic Council (Kevin Li), 19-mar-2026
- Taipei Times, 24-mar-2026 (respuesta del MOEA)
- Taiwan News, 12-may-2026
- Caixin Global, 28-may-2024 (Big Fund III)
- TrendForce, 7-ago-2026 (giro del Big Fund III)
- Tom's Hardware (litografía china)
- Doc. 43: plazo del 2 de septiembre de 2026 y O'Melveny
- TrendForce News: "17 consumidores" y daños triples
- Demanda ¶13: retiro coordinado de DDR3 y DDR4
- SK hynix 2T26: margen operativo de 76%, utilidad +557%
- Micron cierra Crucial (comunicado propio, 3 dic 2025)
- TrendForce spot 28 ago 2026: DDR4 69% más caro que DDR5
- Counterpoint 2T26: reordenamiento de cuotas DRAM
- Counterpoint: serie trimestral de cuotas DRAM y HBM
- DOJ 05-540 (2005): la multa de 300 MDD a Samsung
- Comisión Europea IP/10/586 (2010): €331,273,800
- TrendForce 5 ene 2026: +55-60% QoQ en 1T26
- TrendForce 3 jul 2026: desaceleración a 13-18% en 3T26
- TrendForce 9 jul 2026: los LTA topan los aumentos
- IDC: impacto en precios de PC y smartphones en 2026
- Noveno Circuito 2022: el precedente que hace difícil ganar
- Respuesta de Micron a la demanda (vía Quartz)
- IEA: cuellos de botella y "not all projects"
- IEA 2025: línea base 415 TWh y per cápita EE.UU.
- IEA: plazos y precios de cables y transformadores
- POWER: 128/144 semanas y precios de transformadores
- PJM: 38% y 46% de cargos por data centers
- POWER: subasta PJM, CenterPoint, Exelon 22%
- ERCOT: 233 GW de cola de gran carga
- LBNL Queued Up 2026: 2,061 GW en cola
- 298 de 1,066 GW: la carga que no se construirá
- Crane/TMI: licencia esperada mayo 2027
- Amazon/X-energy: construcción al final de la década
- Kairos Hermes 2: hasta 50 MW a TVA
- Meta: hasta 6.6 GW nucleares para 2035
- Constellation-Meta: 1,121 MW desde junio 2027
- Google 2026: 43.6 TWh totales, 42.4 TWh en data centers
- Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico
- Data Center Watch: 75 proyectos, 130 mil MDD en 1T26
- Stargate Abilene: cancelación de 600 MW
- FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- W3Techs (primaria, panel propio)
- W3Techs (primaria, panel propio)
- Internet Society Pulse (secundaria confiable)
- Amazon Web Services (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Madory / Kentik en APNIC Blog (secundaria confiable)
- Cloudflare Radar (primaria, panel en vivo)
- Kentik (secundaria confiable)
- Tian et al., Universidad de Tsinghua (preprint arXiv)
- FCC, Estados Unidos (primaria)
- Hernandez / APNIC Blog (secundaria confiable)
- FCA, Reino Unido (primaria)
- Autoridad Bancaria Europea, EBA (primaria)
- CMA, Reino Unido (primaria)
- Cloudflare / SEC 8-K (primaria)
- 20-F: fuente de 1.000 W y 400.000 obleas High NA
- 2016: compra del 24,9% de Zeiss SMT
- TRUMPF: láser de 40 kW
- Resultados 2025 y guía 2026
- 2024: la licencia pasa de Washington a La Haya
- Países Bajos: controles vigentes desde abril 2025
- BIS Affiliates Rule (regla del 50%)
- Suspensión de un año de la Affiliates Rule
- Nikon: el competidor residual en DUV
- CSIS: veredicto sobrio sobre litografía china
- TrendForce: DUV chino y la vía LDP
- Diario Oficial de la Federación (México), 2025
- Programa Sectorial ATDT 2025-2030, DOF, 2025
- Sénat français, Rapport n°830, 2025
- Sénat français, audition Microsoft, 2025
- Tweede Kamer (Países Bajos), Motie 26643-1315, 2025
- Gobierno de Schleswig-Holstein, 2025
- Appleton, "Whose Law Governs Canadian Data?", SSRN
- NITDA (Nigeria), National Cloud Policy 2025
- Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024
- Reserve Bank of India, Circular 2018
- Vietnam Business Law, 2022
- Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)
- Gün + Partners, análisis Ley 5651 (Turquía)
- The Korea Herald, 2025
- DataCenterDynamics, 2025
- SubmarineNetworks, Coral Sea Cable System
- ABC News Australia, 2021
- DFAT (Australia), Cable Connectivity and Resilience Centre
- Observatorio Privatech, Universidad Externado, 2025
- Buenos Aires Times, 2026
- Let's Encrypt: 762 millones de sitios, 100% donativos
- Chrome Root Program remueve Chunghwa y NetLock
- Distrust de Entrust por Chrome (jun 2024)
- NIST/RTI: GPS vale $1,000 millones al día
- FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio
- IATA/EASA: eventos de pérdida de GPS +220%
- Orden Ejecutiva 13905 sobre PNT
- BIS enciende y apaga el EDA en cinco semanas
- Arm: >99% de smartphones, 310 mil millones de chips
- CMA 2022: 90% de descargas Android vía Play Store
- Designación SMS de la CMA (oct 2025)
- CSIS: China procesa 99% de tierras raras pesadas
- MOFCOM Anuncio No. 18: siete tierras raras
- Ajinomoto Build-up Film (ABF)
- Obleas de 300 mm: cinco fabricantes, 85%
- Neón ucraniano: Ingas y Cryoin
- OSAT: ASE + Amkor ~60% del top 10
- Descarte: registradores de dominio
- Descarte: CA de correo / S-MIME
常见问题
世界上有多少条海底电缆?
TeleGeography 目前跟踪着超过 600 条活跃和规划中的海底电缆。
谁拥有大部分海底基础设施?
CSIS 表示,Google、Meta、Microsoft 和 Amazon 拥有或租用了世界上大约一半的海底带宽。
国际流量的百分比通过海底电缆传输?
没有找到原始数据来确认确切的百分比,但是已知卫星仅占美国国际容量的 0.37%。
哪项国际条约保护海底电缆?
1884 年在巴黎签署的《保护海底电报电缆公约》仍然适用于 36 个国家。
世界上有多少艘船专门用于维护和扩展海底电缆?
世界上大约有 80 艘船专门用于维护和扩展海底电缆,国际电缆保护委员会的公开登记列出了大约 63艘。
海底电缆的平均修复时间是多少?
2023 年的平均修复时间为 40 天,尽管在亚太地区可以从通知开始计算 30 天。
到 2040 年前,需要更换的海底电缆船队百分比是多少?
行业研究估计,64% 的船队将在 2040 年之前达到 40 年的使用寿命。
 Larry
Comentarios
Sé el primero en comentar.