Los dueños del cable que nadie ve
En mi borrador escribí que el 95% del tráfico internacional viaja por 436 cables submarinos que suman 1.3 millones de kilómetros. De esas tres cifras, dos no sobrevivieron a la verificación y la tercera no la pude sostener con ninguna fuente primaria. TeleGeography rastrea hoy más de 600 cables activos y planeados, no 436; el CSIS calcula la traza física en aproximadamente 1.2 millones de kilómetros, no 1.3. Y el famoso 95% lo dejo fuera del cuerpo del texto porque no encontré el primario. Lo que sí encontré, y me parece más contundente que cualquier porcentaje redondeado, es el dato que la FCC usa para dimensionar la alternativa: los satélites representan 0.37% de la capacidad internacional de Estados Unidos. Cero punto tres siete. Cuando alguien te diga que si se corta un cable "de todos modos están los satélites", enséñale ese número.
Sobre quién es dueño, el borrador decía que Google, Meta, Microsoft y Amazon pasaron de menos del 10% de la infraestructura submarina en 2012 a cerca de la mitad hoy. La segunda mitad aguantó: el CSIS afirma que esas cuatro poseen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundo. La primera no la pude respaldar, y la sustituyo por el dato que sí está documentado: entre 2012 y 2016 esas cuatro empresas multiplicaron por catorce su capacidad internacional hasta 170 Tbps, mientras todos los demás operadores del planeta juntos apenas la triplicaron hasta 273 Tbps. La lista viva de propiedad da hoy 36 sistemas de Google, 21 de Meta, 10 de Microsoft y 8 de Amazon —en amarillo a propósito: es una página que se actualiza sola y Meta ya va en 22—, y TeleGeography resume la década: de 20 cables en 2017 a más de 60.
Cuatro empresas multiplicaron su cable por catorce; el resto del mundo, por tres
Capacidad submarina en terabits por segundo de las cuatro grandes tecnológicas frente a la de todos los demás operadores juntos, entre 2012 y 2016. Las dos rectas unen únicamente los extremos: son los dos únicos años con cifra publicada.
- Google, Meta, Microsoft y Amazon
- Todos los demás operadores
Ver los datos
| Año | Google, Meta, Microsoft y Amazon | Todos los demás operadores |
|---|---|---|
| 2012 | 12 | 91 |
| 2016 | 170 | 273 |
Ahora la corrección que más me costó tragar, porque era mía y era rotunda. Escribí: "no existe ningún tratado internacional vinculante para proteger cables submarinos". Es falso. Existe, y tiene 142 años. El Convenio para la Protección de los Cables Telegráficos Submarinos se firmó en París el 14 de marzo de 1884, entró en vigor en 1888 y sigue vigente para 36 Estados parte. Los artículos 113 a 115 de la CONVEMAR, que es el marco moderno, están basados literalmente en tres disposiciones de aquel convenio de 1884. El problema, entonces, no es la ausencia de tratado. Es peor: el tratado existe y fue diseñado para no servir. El artículo 113 solo obliga a un Estado a criminalizar el daño causado por buques de su pabellón o personas bajo su jurisdicción, no prohíbe explícitamente que los Estados dañen cables deliberadamente ni establece responsabilidad estatal si lo hacen.
🟢 Hay un detalle histórico que me dejó frío: durante las negociaciones de 1884, Estados Unidos propuso equiparar los crímenes contra cables con la piratería y dar jurisdicción universal a todos los Estados. La mayoría lo rechazó. Peor: aquel convenio sí permitía abordar buques sospechosos de romper un cable, y la CONVEMAR no heredó esa disposición. Hoy no hay causal de abordaje por sospecha de daño a cables, y un buque de guerra que dañe uno deliberadamente goza de inmunidad soberana. Robert Beckman lo dice sin anestesia, citado por Alexander Lott en el blog del Lieber Institute: "ni el Convenio de Cables de 1884 ni la CONVEMAR abordan adecuadamente el daño intencional".
Esto no es teoría. El día de Navidad de 2024 el buque Eagle S arrastró su ancla unos 90 kilómetros y dañó cinco cables submarinos, incluido el enlace eléctrico EstLink 2 entre Finlandia y Estonia. En octubre de 2025 el Tribunal de Distrito de Helsinki desestimó el caso contra el capitán y dos oficiales por falta de jurisdicción: los hechos ocurrieron dentro de la zona económica exclusiva finlandesa pero fuera del mar territorial, así que el asunto correspondía a Georgia o India —los países de origen de los tripulantes— o a las Islas Cook, el Estado de pabellón. El razonamiento fue que el daño constituía un "incidente de navegación" bajo el artículo 97(1) de la CONVEMAR, cuya redacción no permite excluir los delitos intencionales. Se rompió infraestructura crítica de un país de la OTAN y no había tribunal competente.
Aquí mi borrador se quedó caduco de la peor manera: escribí que la inteligencia occidental había concluido que todo fueron accidentes por tripulaciones inexpertas, y di el tema por cerrado. No está cerrado. El 27 de agosto de 2026 —hace dos días— el Tribunal de Apelación revocó la desestimación y ordenó reabrir el caso, con el argumento de que el incidente queda fuera de la definición de accidente marítimo de la CONVEMAR y por eso sobrevive la potestad finlandesa. La decisión todavía puede ir al Tribunal Supremo. Y en el caso paralelo del granelero Yi Peng 3, que dañó el C-Lion1 y el enlace Suecia-Lituania en noviembre de 2024, la Autoridad Sueca de Investigación de Accidentes concluyó en abril de 2025 que "no puede determinarse con certeza si un buque chino dañó intencionalmente los cables". Ni exoneración ni condena: indeterminación. En el Báltico se registraron cuatro incidentes con ocho daños distintos, más cinco incidentes con cinco daños alrededor de Taiwán, entre 2024 y 2025 —no los "diez cables" que yo había puesto—.
El Mar Rojo también quedó a la mitad en mi borrador. Yo hablaba de cuatro cables cortados en febrero de 2024. Fueron tres —AAE-1, EIG y SEACOM— y la explicación más aceptada es la del Rubymar: fue alcanzado por un misil hutí el 18 de febrero de 2024, quedó a la deriva arrastrando el ancla, cortó los tres sistemas el 24 de febrero y se hundió el 2 de marzo. Lo que no había contado es lo que de verdad importa: la reparación de infraestructura de internet global terminó dependiendo de un permiso emitido por una autoridad que casi nadie reconoce. El gobierno de Saná anunció el fin de los trabajos el 23 de julio de 2024 declarando que "el Gobierno de Yemen ha provisto las facilidades y permisos necesarios de la Autoridad General de Asuntos Marítimos en Saná" y que "las aguas yemeníes son completamente seguras". Y volvió a pasar: el 6 de septiembre de 2025 se cortaron SMW4 e IMEWE cerca de Yeda, y la página de estado de Azure admitió "mayor latencia en parte del tráfico que antes atravesaba Medio Oriente".
Ciento cuarenta y dos años de tratado y ningún tribunal competente
El único tratado que protege los cables submarinos se firmó en 1884 y sigue vigente. Al lado, la racha de cortes de 2024 a 2026 y lo que pasó cuando alguien intentó llevarlos ante un juez.
- 188414 de marzo: se firma el Convenio de París para la protección de los cables submarinos, hoy vigente para unos 36 Estados.
- 202418 de febrero: un misil hutí alcanza al Rubymar; el 24 de febrero el buque corta los cables AAE-1, EIG y SEACOM.
- 202423 de julio: el gobierno de Saná anuncia que la reparación de cables solo procederá con permisos propios.
- 2024Noviembre: el Yi Peng 3 arrastra el ancla 180 millas náuticas sobre C-Lion1 y el enlace Suecia-Lituania.
- 202425 de diciembre: el Eagle S daña cinco cables, entre ellos EstLink 2.
- 202515 de abril: la SHK sueca concluye que no puede determinarse la intencionalidad.
- 20256 de septiembre: se cortan SMW4 e IMEWE cerca de Yeda; Azure admite mayor latencia.
- 2025Octubre: Helsinki desestima el caso por falta de jurisdicción.
- 202627 de agosto: el Tribunal de Apelación reabre el caso.
Ver los datos
| Año | Hecho |
|---|---|
| 1884 | 14 de marzo: se firma el Convenio de París para la protección de los cables submarinos, hoy vigente para unos 36 Estados. |
| 2024 | 18 de febrero: un misil hutí alcanza al Rubymar; el 24 de febrero el buque corta los cables AAE-1, EIG y SEACOM. |
| 2024 | 23 de julio: el gobierno de Saná anuncia que la reparación de cables solo procederá con permisos propios. |
| 2024 | Noviembre: el Yi Peng 3 arrastra el ancla 180 millas náuticas sobre C-Lion1 y el enlace Suecia-Lituania. |
| 2024 | 25 de diciembre: el Eagle S daña cinco cables, entre ellos EstLink 2. |
| 2025 | 15 de abril: la SHK sueca concluye que no puede determinarse la intencionalidad. |
| 2025 | 6 de septiembre: se cortan SMW4 e IMEWE cerca de Yeda; Azure admite mayor latencia. |
| 2025 | Octubre: Helsinki desestima el caso por falta de jurisdicción. |
| 2026 | 27 de agosto: el Tribunal de Apelación reabre el caso. |
Lo que sostiene todo esto es una flota diminuta. Hay aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos, y el registro público del International Cable Protection Committee lista unos 63, advirtiendo que la compilación es "solo con fines ilustrativos". Cinco operadores concentran más de la mitad de esa flota, el tiempo promedio de reparación en 2023 fue de 40 días, en Asia-Pacífico llega a 30 días desde la notificación frente a quince en Norteamérica, y en el Mar Rojo el papeleo por sí solo puede tomar hasta ocho semanas. Contra eso hay que poner los unos 200 fallos al año, dos tercios de ellos causados por pesqueros y anclas. La Gráfica 1 muestra ese reparto de la flota, que es el verdadero cuello de botella de toda la capa física.
Quién repara los cables del mundo
Reparto de la flota mundial de buques cableros por operador, sobre un total aproximado de 80 buques. La escala llega a 100% a propósito: los cinco operadores mayores no llenan la barra, y lo que falta es flota repartida entre actores menores.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Global Marine | 13% |
| Orange Marine | 13% |
| SubCom | 11.6% |
| ASN (Alcatel Submarine Networks) | 10% |
| Optic Marine | 10% |
Y la flota envejece: un estudio sectorial estima que harán falta unos 3,000 millones de dólares hasta 2040 para reemplazar 15 buques, porque el 64% de la flota cruzará el umbral de 40 años de vida útil antes de esa fecha, mientras las reparaciones anuales subirían 36% hasta 287. Quien los fabrica también es un club: en 2021 SubCom, ASN y NEC tenían 87% del mercado de manufactura, con HMN Technologies sumando otro 11%; otra estimación pone a esos cuatro en cerca del 98%. Europa por fin reaccionó: un Plan de Acción de Seguridad de Cables en febrero de 2025, una evaluación coordinada de riesgos con siete escenarios y 10 millones de euros para Regional Cable Hubs, y 347 millones de euros entre equipamiento de reparación, monitoreo submarino y 13 "Cable Projects of European Interest". Es la primera respuesta seria que he visto. También es tarde y es regional, y el problema es global.
El cielo también tiene dueño (y ahora cotiza en Nasdaq)
Cuando escribí el borrador, el dato estelar de esta sección era un índice llamado SAMCI: Starlink operaba 9,600 de 10,622 satélites de internet LEO, para una "concentración de 90.4 sobre 100". Lo cité de buena fe. Después lo fui a verificar y terminé haciéndole una autopsia. Empiezo por ahí, porque me parece la lección más útil de toda esta investigación.
SAMCI se define literalmente como "satélites totales de Starlink dividido entre la suma de todos los satélites conocidos de constelaciones activas de internet LEO, por 100", con tres insumos: Starlink 9,600 al 31 de marzo de 2026, OneWeb 647 al 31 de diciembre de 2025 y Amazon Leo "375+" en julio de 2026. Tres fechas de corte distintas dentro de una misma razón matemática, y una cifra abierta —"375+"— usada como número exacto en el denominador. Además, el índice excluye explícitamente a las constelaciones chinas Qianfan y Guowang porque "los conteos de fuente primaria no eran verificables". No es cierto que no fueran verificables: SpaceNews reportaba en abril de 2026 que Qianfan tenía 126 satélites en órbita y Guowang 168 en fase operativa.
El remate es lo que más me molesta. El índice justifica su umbral así: "para contexto, los reguladores de telecomunicaciones de EE.UU. consideran altamente concentrados los mercados con una cuota de una sola firma superior al 70%". Va sin cita, y no corresponde al estándar del DOJ y la FTC: las Merger Guidelines de 2023 bajaron el umbral de "altamente concentrado" de un HHI de 2,500 a 1,800 y añadieron una presunción estructural desde una cuota combinada superior al 30%. Ningún 70%. Y hay un error de categoría encima: ambas presunciones son de control de fusiones y exigen además un incremento de HHI de más de 100 puntos, o sea que ni siquiera son un test estático de concentración. Quien redactó SAMCI no solo inventó la cifra: confundió la herramienta. 🔴 Ese dato queda fuera del cuerpo de la pieza.
¿Quién publica esto? Una casa que se anuncia como "la casa de investigación tecnológica que entrega los datos", sin un solo investigador con credenciales verificables y con una LLC estadounidense en el pie que también vende consultoría y seguridad ofensiva. Y el patrón es sistemático: cada reporte estrena un índice con símbolo de marca registrada. Además de SAMCI y SSEI, el mismo sitio publica un "Defense AI Anchoring Score" y un "Industrial Depth Ratio". Es una fábrica de métricas citables. Yo la cité. Lo digo aquí para que no vuelva a pasar.
Ahora la parte incómoda: el índice es basura metodológica, pero la concentración que pretendía medir es real y se documenta con fuentes que sí aguantan. Hay tres denominadores legítimos y los tres dan un número distinto, que es exactamente el punto. Jonathan McDowell, que lleva el catálogo independiente más respetado del ramo, contaba al 13 de agosto de 2026 10,742 Starlinks activos sobre 16,278 payloads activos en órbita: 66% de todo lo que vuela. La propia SpaceX, ante la SEC, declara que al 31 de marzo de 2026 tenía "aproximadamente 9,600 satélites Starlink en órbita baja, que representaban aproximadamente el 75% de todos los satélites maniobrables activos" —y que ese universo pasó de menos de 1,000 en 2015 a unos 12,700 en 2026—. Al 27 de agosto de 2026, McDowell contaba 12,881 Starlinks lanzados y 11,087 funcionando, y el boxscore de CelesTrak agrega la dimensión geopolítica: de 19,965 payloads en órbita, 13,665 son estadounidenses. La Gráfica 2 pone los tres denominadores lado a lado, con su fecha de corte y su fuente.
Tres denominadores, tres cifras de concentración de Starlink
La misma pregunta —cuánta órbita ocupa Starlink— da 66%, 75% o 90.4% según qué se ponga abajo de la fracción y a qué fecha. La tercera fila se descarta: toma «375+» como si fuera una cifra exacta y deja fuera a Qianfan y Guowang.
| Numerador | Denominador | Fecha de corte | Fuente | Resultado |
|---|---|---|---|---|
| 10,742 | 16,278 payloads activos | 13-ago-2026 | McDowell | 66% |
| ~9,600 | ~12,700 satélites maniobrables activos | 31-mar-2026 | S-1 de SpaceX | ~75% |
| 9,600 | 10,622 | Mezcla tres fechas | Índice SAMCI | 90.4 — DESCARTADA |
| 13,665 (contexto) | 19,965 payloads | — | CelesTrak | Payloads estadounidenses sobre el total |
Ver los datos
| Numerador | Denominador | Fecha de corte | Fuente | Resultado |
|---|---|---|---|---|
| 10,742 | 16,278 payloads activos | 13-ago-2026 | McDowell | 66% |
| ~9,600 | ~12,700 satélites maniobrables activos | 31-mar-2026 | S-1 de SpaceX | ~75% |
| 9,600 | 10,622 | Mezcla tres fechas | Índice SAMCI | 90.4 — DESCARTADA |
| 13,665 (contexto) | 19,965 payloads | — | CelesTrak | Payloads estadounidenses sobre el total |
Y aquí viene lo que mi borrador ni sospechaba: SpaceX es empresa pública. Presentó su S-1 el 20 de mayo de 2026 y ya reportó su primer trimestre como cotizada. Eso cambia la naturaleza de la evidencia disponible, porque ahora hay cifras auditadas y factores de riesgo redactados por abogados. En mi borrador puse que Starlink facturó "2,700 millones de dólares en 2024". El estado financiero dice otra cosa: el segmento Connectivity generó 11,387 millones de dólares en 2025, 7,599 millones en 2024 y 3,869 millones en 2023, sobre ingresos totales de 18,674 millones. Me equivoqué por un factor de casi tres. También hay que decir el otro lado: la empresa reporta pérdidas netas de 4,937 millones en 2025 y un déficit acumulado de 41,311 millones al 31 de marzo de 2026. Ahora bien, esas pérdidas no vienen de Starlink: el segmento Connectivity generó 4,423 millones de dólares de utilidad operativa en 2025, mientras Space perdió 657 millones y el segmento de IA 6,355. La concentración orbital se financió con capital paciente y con las pérdidas de los otros negocios; la parte que la sostiene ya gana dinero.
El negocio que paga la órbita triplicó sus ingresos en dos años
Ingresos anuales de SpaceX en millones de dólares: la línea de Connectivity contra el total de la empresa. En 2025 la conectividad ya explica más de la mitad de todo lo que factura SpaceX.
- Connectivity
- Total SpaceX
Ver los datos
| Año | Connectivity | Total SpaceX |
|---|---|---|
| 2023 | 3869 | 10387 |
| 2024 | 7599 | 14015 |
| 2025 | 11387 | 18674 |
El gobierno corporativo es la parte que ningún índice mide. Antes de la oferta, Elon Musk poseía 5,569,053,075 acciones Clase B, el 93.6% de esa clase y el 85.1% del poder de voto, y la empresa se acoge a la figura de "controlled company" de Nasdaq para eximirse de tener mayoría de consejeros independientes. Traducido: el operador de dos tercios de los objetos activos en órbita es una empresa pública controlada por una sola persona sin contrapeso obligatorio en el consejo. Y la empresa lo reconoce como riesgo de negocio, en un párrafo que vale su peso en oro: "gobiernos u otros clientes podrían mostrarse reticentes a depender de nuestra conectividad satelital si creen que la disponibilidad de esos servicios podría restringirse o suspenderse con base en consideraciones geopolíticas". Es el interruptor, admitido por escrito ante la SEC. También admite que "ciertos gobiernos extranjeros han discutido públicamente el uso potencial de armas antisatélite contra la constelación Starlink".
Sobre ese interruptor, mi borrador repetía la versión más famosa y también la más equivocada: que en septiembre de 2022 Musk ordenó apagar la cobertura cerca de Crimea, según la biografía de Isaacson. El propio Isaacson se retractó dos días después: "los ucranianos CREÍAN que la cobertura estaba habilitada hasta Crimea, pero no lo estaba. Le pidieron a Musk que la habilitara para su ataque con dron submarino. Musk no la habilitó", y añadió que había malinterpretado a su fuente. Musk respondió que "las regiones Starlink en cuestión no estaban activadas". Repetir Crimea como hecho, a estas alturas, es negligencia. 🟡 Lo documentado es otro episodio en otro lugar: tres fuentes le dijeron a Reuters que Musk instruyó a un ingeniero senior desactivar la cobertura sobre Beryslav, en Kherson, durante la contraofensiva ucraniana del otoño de 2022, por temor a que un avance exitoso provocara una respuesta nuclear rusa —seis meses después de haber escrito "para ser extremadamente claro, Starlink nunca apagará sus terminales"—.
Y en febrero de 2026 el mecanismo cambió de naturaleza. El 5 de febrero, a las 3:00 de la mañana en Kyiv, entró en operación un esquema de lista blanca gestionado con la app civil Diia. El ministro Mykhailo Fedorov lo anunció así: "los Starlink incluidos en la lista blanca están funcionando; las terminales rusas ya fueron bloqueadas", y Musk confirmó que las medidas "parecían haber funcionado". Serhiy "Flash" Beskrestnov, especialista ucraniano en guerra electrónica, lo resumió así: "el enemigo no tiene un problema, el enemigo tiene una catástrofe". Y lo confirmó el otro bando: el 17 de febrero el viceministro de Defensa ruso Aleksei Krivoruchko declaró en televisión estatal que "las terminales Starlink llevan dos semanas caídas". Las dos partes de una guerra reconocen el corte: eso es corroboración cruzada real. Y lo cualitativamente nuevo, leyendo juntos lo que reportaron Reuters y el Kyiv Independent, es que ya no es un apagón geográfico sino un registro de identidad de dispositivos: una empresa privada decide, terminal por terminal, quién tiene comunicaciones en un frente de guerra europeo.
¿Y la competencia? Mi borrador decía que Amazon entraba en beta empresarial en abril de 2026 con unos 375 satélites; el conteo aguanta —Amazon reporta "375+ satélites en órbita" tras 14 misiones, contra 3,232 autorizados—, pero la fecha de beta no la pude verificar y la quito. Lo que sí encontré es más revelador: la FCC le otorgó una exención porque Amazon no cumplió su hito de licencia. Reportó 180 satélites lanzados y una proyección de unos 700 para el 30 de julio de 2026, cerca del 21% de las estaciones autorizadas, cuando la licencia le exigía 1,616. Y la justificación del regulador es una confesión: "en este momento, solo un operador, SpaceX, está proveyendo banda ancha a consumidores estadounidenses desde órbita baja". La FCC flexibilizó sus propias reglas a cambio de que Amazon pierda prioridad hasta marzo de 2028 o hasta desplegar 50% de la constelación, para fabricar un segundo competidor. Mi cifra de OneWeb también estaba mal: no fueron 187 millones de euros ni el 15% de Eutelsat, sino 297 millones de euros de ingresos LEO, +69.5%, alrededor de una cuarta parte del total al cierre del ejercicio en junio de 2026, con más de 650 satélites OneWeb y un CEO que se define como "el único de dos operadores LEO que hoy no es una empresa estadounidense". Starlink factura en unos diez días lo que OneWeb en un año. Y la apuesta pública europea, IRIS², se amplió a 348 satélites más 66 de defensa, con los primeros lanzamientos adelantados a 2029 sobre un contrato de 10,600 millones de euros y entrada en servicio a principios de 2031. Para entonces Starlink llevará una década operando.
La FCC le exigía 1,616 satélites; Amazon llegó con 180
De la licencia al hardware realmente en órbita. Cada escalón es la misma constelación medida por un criterio distinto: lo autorizado, lo exigido, lo prometido y lo que de verdad estaba arriba.
−50%
−57%
−43%
−55%
Ver los datos
| Etapa | Valor |
|---|---|
| Autorizados por la FCC | 3,232 |
| Exigidos al 30 de julio de 2026 | 1,616 |
| Proyectados por Amazon para esa fecha | ~700 |
| Desplegados tras 14 misiones | 396 desplegados / 375+ en órbita |
| Lanzados al presentar la exención | 180 |
Quién decide que tu dominio existe
Esta sección la escribí en el borrador con una advertencia entre corchetes: "[AFIRMACIÓN SOSPECHOSA] El Departamento de Comercio estadounidense conserva la capacidad de aprobar cambios en la zona raíz —citado de Wikipedia, marcado amarillo—". La sospecha estaba bien fundada. La afirmación es falsa desde el 1 de octubre de 2016, y explicar por qué es falsa resultó ser mucho más interesante que la afirmación misma.
Antes de esa fecha el papel del gobierno estadounidense no era una supervisión difusa: era un botón. La propia NTIA documentó su proceso en tres pasos. "Paso 1: recibir notificación de cambio... se envía a NTIA un correo automatizado solicitando autorización para que VeriSign implemente el cambio en el archivo de zona raíz. Paso 2: verificar que ICANN siguió el proceso establecido. Paso 3: autorizar". Tres papeles: ICANN operaba las funciones IANA, NTIA era el Administrador y Verisign el Root Zone Maintainer. La NTIA insistía en que su rol era "clerical y administrativo", pero el botón existía y estaba en Washington.
Lo que se hizo en 2016 fue cambiar una palabra con consecuencias enormes. La propuesta conjunta de Verisign e ICANN describía que se replicaría el sistema completo de gestión de la raíz "con un nuevo conjunto único de credenciales para la autenticación (versus 'autorización') de las solicitudes de cambio de zona raíz", y que "el rol de RZA que hoy desempeña NTIA será eliminado al completarse la transición". De autorizar a autenticar. IANA lo confirma: "a partir del 1 de octubre de 2016 las funciones IANA las desempeña Public Technical Identifiers (PTI)... el paso obligatorio de que el Gobierno de EE.UU. apruebe las solicitudes de cambio en la zona raíz se está eliminando". Verisign fue liberado semanas después: "el Departamento de Comercio enmendó el Cooperative Agreement para liberar a Verisign de las responsabilidades de operación, gestión y mantenimiento de la zona raíz", con las enmiendas 33 y 34 del 20 de octubre de 2016. 🟢 Ahí murió el botón. Quien siga escribiendo que Estados Unidos aprueba los cambios en la raíz está diez años atrasado.
Lo que lo reemplazó no es un tratado ni un regulador: es un contrato privado con un plazo que parece una broma. Bajo el Root Zone Maintainer Agreement, Verisign compila el archivo de zona raíz por instrucción de IANA, lo firma con DNSSEC y lo distribuye a los operadores de servidores raíz; el acuerdo tiene un plazo inicial de ocho años y se renueva automáticamente por periodos sucesivos de ocho años. Y la rendición de cuentas que sustituyó a la NTIA es interna a ICANN: un Customer Standing Committee que revisa cada mes el desempeño de PTI contra los niveles de servicio pactados en el contrato de la función de nombres de IANA. El supervisor externo salió y quedaron comités del propio supervisado.
¿Entonces Estados Unidos ya no tiene poder residual? Sí lo tiene, pero no donde yo lo puse. Es quirúrgico y está circunscrito a un solo dominio: .com. Verisign lo describe en su 10-K: el Cooperative Agreement "se renovó automáticamente el 30 de noviembre de 2024 por un plazo sucesivo de seis años y se renovará el 30 de noviembre de 2030 salvo aviso escrito de no renovación con 120 días de anticipación". La enmienda 35 redujo la aprobación del gobierno a cinco supuestos tasados: precios, integración vertical, postura de seguridad, condiciones de renovación y el servicio Whois. Todo lo demás quedó fuera de su alcance.
Esa enmienda, del 26 de octubre de 2018, fue el momento exacto en que Estados Unidos cambió control de precios por neutralidad de contenido. La NTIA lo publicó sin eufemismos: "la enmienda deroga los controles de precios de la era Obama y le da a Verisign la flexibilidad de aumentar los precios mayoristas de .com... hasta 7% en cada uno de los últimos cuatro años del plazo de seis". Seis años después, el propio regulador admitió por escrito que no puede fijar el precio ni impedir la renovación automática: "a pesar de nuestros mejores esfuerzos, no hemos podido acordar cómo debería cambiar el precio mayorista del .com... NTIA no tiene autoridad para fijar los precios de los dominios .com", en un texto que de paso menciona que el registro maneja más de 300,000 millones de consultas diarias.
La ventana de aumentos ya se ejerció otra vez. En abril de 2026 Verisign anunció que sube el precio mayorista de .com de 10.26 a 10.97 dólares anuales, efectivo el 1 de noviembre de 2026, amparado en ese mismo 7%; el precio anterior había entrado en vigor el 1 de septiembre de 2024. La Gráfica 3 traza la cronología completa, del botón de 2016 al aumento de 2026.
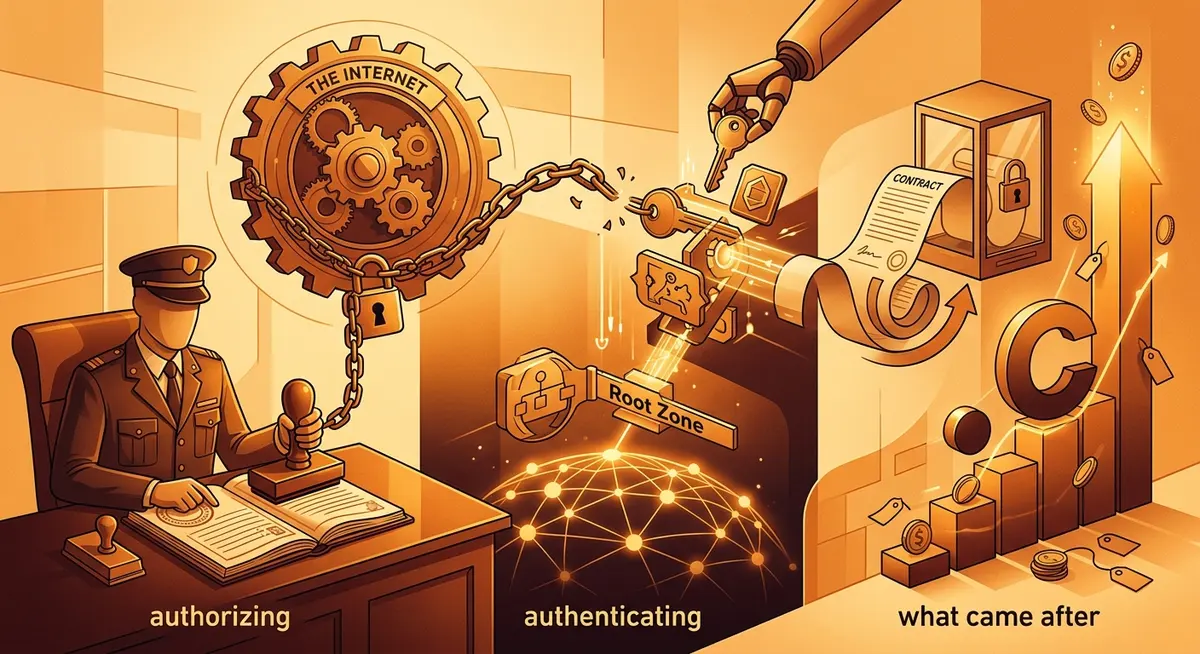
De autorizar a autenticar: diez años de la zona raíz
Cómo el paso en que el gobierno de Estados Unidos autorizaba cada cambio a la zona raíz del DNS se convirtió en un paso técnico de autenticación, y qué vino después: un contrato que se renueva solo y un .com que sube de precio.
- 2014La NTIA documenta su proceso de tres pasos para la zona raíz, con autorización explícita del gobierno de Estados Unidos.
- 2015La propuesta de Verisign e ICANN sustituye la palabra «autorización» por «autenticación».
- 20161 de octubre: la función IANA pasa a PTI y termina el paso obligatorio del gobierno de Estados Unidos.
- 201620 de octubre: las enmiendas 33 y 34 liberan a Verisign.
- 2016Se firma el RZMA a ocho años, con renovación automática.
- 201826 de octubre: la enmienda 35 cambia el control de precios por una cláusula de neutralidad de contenido.
- 20241 de septiembre: el .com sube a 10.26 dólares.
- 202430 de noviembre: el contrato se renueva automáticamente y la NTIA admite que no puede fijar precios.
- 202523 de diciembre: un DDoS golpea diez de las trece identidades raíz.
- 2026Febrero: el grupo de gobernanza publica un modelo que sigue en fase de iniciación.
- 2026Abril: Verisign anuncia el alza del .com a 10.97 dólares, efectiva el 1 de noviembre de 2026.
Ver los datos
| Año | Hecho |
|---|---|
| 2014 | La NTIA documenta su proceso de tres pasos para la zona raíz, con autorización explícita del gobierno de Estados Unidos. |
| 2015 | La propuesta de Verisign e ICANN sustituye la palabra «autorización» por «autenticación». |
| 2016 | 1 de octubre: la función IANA pasa a PTI y termina el paso obligatorio del gobierno de Estados Unidos. |
| 2016 | 20 de octubre: las enmiendas 33 y 34 liberan a Verisign. |
| 2016 | Se firma el RZMA a ocho años, con renovación automática. |
| 2018 | 26 de octubre: la enmienda 35 cambia el control de precios por una cláusula de neutralidad de contenido. |
| 2024 | 1 de septiembre: el .com sube a 10.26 dólares. |
| 2024 | 30 de noviembre: el contrato se renueva automáticamente y la NTIA admite que no puede fijar precios. |
| 2025 | 23 de diciembre: un DDoS golpea diez de las trece identidades raíz. |
| 2026 | Febrero: el grupo de gobernanza publica un modelo que sigue en fase de iniciación. |
| 2026 | Abril: Verisign anuncia el alza del .com a 10.97 dólares, efectiva el 1 de noviembre de 2026. |
Ahora los tamaños, que es donde la concentración se vuelve obscena. Al 30 de junio de 2026 Verisign reporta 179.1 millones de registros .com y .net, con ingresos trimestrales de 434.6 millones de dólares y utilidad operativa de 296.3 millones sobre costos totales de 138.3 millones. Un margen operativo de 68.2%. Y el trimestre cerró con 401.6 millones de dominios registrados en todos los TLD del planeta: una sola empresa opera cerca del 45% de todos los dominios del mundo, y esa misma empresa es Root Zone Maintainer y operadora de dos de los trece servidores raíz. Proveedor, registro dominante e infraestructura crítica, las tres cosas a la vez.
La misma empresa produce la raíz, cobra el .com y financia a su supervisor
Los cuatro papeles que Verisign desempeña a la vez dentro del DNS. Ninguno es secreto; el punto es que están en la misma empresa.
Root Zone Maintainer
Produce la raíz
Operadora raíz
Dos de las trece identidades
Registro dominante
Cobra el .com y el .net
Mayor financiador de su supervisor
Ejercicio fiscal 2025 de ICANN
El dato que de plano no esperaba encontrar es cómo se financia el árbitro. En el año fiscal 2025, ICANN recibió fondos por 155,278,734.56 dólares, de los cuales VeriSign aportó 48,682,074.36 como registro de TLD legado, más otros conceptos menores. Cerca de 49.1 millones: alrededor del 31.6% del financiamiento operativo del organismo que debe supervisarlo, un cálculo que hice yo sobre sus propias cifras. El American Economic Liberties Project lo dice más duro —con la advertencia de que es un policy brief de julio de 2024, un documento de abogacía antimonopolio y no un estudio neutral—: Verisign es "el monopolio designado por el gobierno" que "ha turboalimentado su rentabilidad mediante un acuerdo de renovación automática que en dos décadas ha aumentado 70% el precio del .com mientras los costos reales probablemente han caído", y señala que ICANN "ostensiblemente protege el interés público pero cuenta a Verisign como su mayor respaldo financiero". Sacarlo tampoco es opción: el contrato tiene renovación presuntiva y ICANN solo podría terminarlo si Verisign no subsana un incumplimiento fundamental y además desacata el fallo del árbitro o del tribunal.
Sobre los servidores raíz, mi borrador decía "12 operadores, 13 identidades, más de 1,500 servidores físicos". Los dos primeros números están bien y el tercero se quedó corto: el registro vivo de la asociación de operadores marcaba, al 28 de agosto de 2026, 2,004 instancias operativas de doce operadores independientes. Vale la pena mirar quiénes son: Verisign (con dos identidades), USC-ISI, Cogent, la Universidad de Maryland, NASA, ISC, la Defense Information Systems Agency, el Army Research Lab, Netnod, RIPE NCC, ICANN y WIDE Project. Nueve de doce son organizaciones estadounidenses y dos pertenecen al aparato militar de ese país. La propia ICANN reconoce la asimetría: "doce organizaciones administran 13 identidades... por razones principalmente históricas, una organización administra dos". Sobre esa raíz descansan 1,438 dominios de primer nivel vigentes al 28 de agosto de 2026.
Nueve de los doce dueños de la raíz son estadounidenses, dos son militares
Nacionalidad de los doce operadores que sostienen las trece identidades de la raíz del DNS. Los nueve estadounidenses son Verisign (con dos identidades), USC-ISI, Cogent, la Universidad de Maryland, NASA OCIO, ISC, la Defense Information Systems Agency, el Army Research Lab e ICANN; los dos últimos son militares.
Ver los datos
| Concepto | Valor |
|---|---|
| Estados Unidos | 9 de 12 operadores |
| Suecia (Netnod) | 1 de 12 operadores |
| Países Bajos (RIPE NCC) | 1 de 12 operadores |
| Japón (WIDE Project) | 1 de 12 operadores |
Diez años después de la transición, el análisis más citado sobre esos doce operadores es que no le rinden cuentas a nadie. No es un hallazgo institucional: es el juicio de Geoff Huston, científico jefe de APNIC, que lo formula así: "la dependencia del altruismo de un grupo selecto de entidades sin rendición de cuentas asociada para operar el núcleo del DNS es preocupante", y añade que ha habido brechas de gobernanza durante unos treinta años, incluidos los procedimientos indefinidos para agregar o eliminar operadores. La reparación apenas está en borrador: el grupo de trabajo publicó su modelo funcional en febrero de 2026 y todavía propone tres fases —Iniciación, Establecimiento, Gobernanza— antes de que exista una autoridad real, con la primera "intencionalmente limitada en alcance y autoridad". Entre las funciones que apenas se diseñan está la de remover a un operador raíz que incumpla.
Dos datos para cerrar. El sistema sí es atacable: el 23 de diciembre de 2025 diez de las trece identidades raíz recibieron un ataque volumétrico que superó un terabit por segundo y duró poco menos de diez minutos. Y tiene un límite político real, probado en 2022: cuando Ucrania pidió desconectar los dominios rusos, ICANN contestó que "fue construida para asegurar que internet funcione, no para que su rol de coordinación se use para impedir que funcione". Corrijo entonces mi tabla de concentración por capa: el riesgo del DNS no es que Washington apriete un botón que ya no existe. Es que la producción física de la raíz, el 45% de los dominios del mundo y el 31.6% del financiamiento operativo del regulador están en la misma empresa, con un contrato que se renueva solo cada ocho años.
El cuello de botella de Taiwán
La cifra que más repetí sobre TSMC en el borrador —72.3% del mercado global de fundición en el primer trimestre de 2026— resultó estar mal por tres décimas y por la razón equivocada. El comunicado original de TrendForce dice 72% de cuota en 1T26, con ingresos de casi 35,860 millones de dólares y un alza de 6.3% trimestral, frente a Samsung en 6.5% y SMIC en 5.1%. Samsung y SMIC estaban bien; el 72.3% se lo inventó alguien en la cadena de citas. El trimestre previo sí fue 70.4% para TSMC. Y lo que mi borrador no alcanzó a ver es que la curva siguió subiendo: Counterpoint —que mide el mercado de fundición pura, un denominador y una metodología distintos a los de TrendForce, y por eso su 73% no contradice el 72% de arriba— reporta para el segundo trimestre de 2026 73% para TSMC "por segundo trimestre consecutivo, impulsado por la producción en masa de 2nm, el escalamiento de 3nm y la oferta ajustada…", con Samsung en 7% y SMIC en 5%. En el año completo 2025 la cuota fue de 69.9%, con ingresos de 122,540 millones de dólares. La Gráfica 4 traza esa serie trimestral, porque la pendiente importa más que la foto fija: la concentración no se está corrigiendo, se está profundizando mientras el mundo gasta miles de millones en corregirla.
La cuota de TSMC no se corrige: sube
Cuota trimestral del mercado de fundición del cuarto trimestre de 2025 al segundo de 2026: TSMC pasa de 70.4% a 73% mientras Samsung Foundry se mueve entre 7.1% y 7%. En el año completo de 2025 TSMC quedó en 69.9%, y en el segundo trimestre de 2026 su mezcla por nodo fue 3% en 2nm, 30% en 3nm, 33% en 5nm y 11% en 7nm, con las tecnologías avanzadas aportando 77% del ingreso de obleas.
- TSMC
- Samsung Foundry
Ver los datos
| Trimestre | TSMC | Samsung Foundry |
|---|---|---|
| 4T25 | 70.4 | 7.1 |
| 1T26 | 72 | 6.5 |
| 2T26 | 73 | 7 |
Sobre la vanguardia, el borrador decía "más del 90% de la capacidad mundial en nodos de 7nm o menos". La formulación correcta, y la fuente es el Departamento de Comercio de Estados Unidos, es geográfica y no corporativa: Taiwán concentra "más del 60% del ingreso global de fundición" y "más del 90% de la manufactura de chips de vanguardia", con una industria que generó más de 165,000 millones de dólares en 2024, alrededor del 20.7% del PIB del país. La ORF, citando esa misma guía de la ITA —no es corroboración independiente—, repite el número y añade que cuatro de las diez mayores fundidoras del mundo son taiwanesas. Los resultados del segundo trimestre de 2026 muestran de qué está hecho ese dominio: 40,200 millones de dólares de ingreso, margen bruto de 67.7%, y 77% del ingreso de obleas en tecnologías de 7nm o menos.
Ahora, el punto que a mí me parece el más importante de esta sección y que ninguna nota de prensa sobre "Arizona" cuenta bien. TSMC anunció en marzo de 2025 que su inversión total en Estados Unidos llegaría a 165,000 millones de dólares —tres fábricas nuevas, dos plantas de empaquetado avanzado y un centro de I+D—, "la mayor inversión extranjera directa individual en la historia de EE.UU.", y en julio de 2026 la amplió con 100,000 millones adicionales, hasta 265,000 millones y diez fábricas. Números enormes. Y sin embargo el propio C.C. Wei dijo en su llamada de resultados que, una vez completado todo el plan, alrededor del 30% de la capacidad de 2nm y más avanzada quedará en Arizona. El 70% de la vanguardia seguiría en la isla. Doscientos sesenta y cinco mil millones de dólares para mover menos de un tercio.
Doscientos sesenta y cinco mil millones de dólares para mover el 30%
Proporción de la capacidad de 2nm y nodos más avanzados que quedará en Arizona cuando el plan de TSMC esté completo, según C.C. Wei el 17 de julio de 2025. El otro 70% se queda en Taiwán.
30%
Capacidad de 2nm y más avanzada que quedará en Arizona al completarse el plan
Ver los datos
| Indicador | Valor |
|---|---|
| Capacidad de 2nm y más avanzada que quedará en Arizona al completarse el plan | 30% |
Y eso es la promesa, no lo entregado. El comunicado original de Arizona, de diciembre de 2022, prometía unos 40,000 millones de dólares, la Fab 1 en N4 produciendo en 2024 y la Fab 2 en 3nm produciendo en 2026. Estamos en agosto de 2026 y lo único que sale en volumen de Arizona sigue siendo 4nm: el 3nm de la Fab 2 se apunta ahora al segundo semestre de 2027. Un año tarde. En Japón, la segunda planta de Kumamoto podría retrasarse hasta 18 meses, a 2029, por infraestructura local insuficiente incluida la congestión vial —sí, el tráfico—, y la Fab 1 quedó detenida tras el sismo del 28 de julio de 2026. En Alemania, ESMC Dresde apunta a producción en 2027: hoy no produce ni una oblea, y el nodo previsto es para automoción, no vanguardia. Mientras tanto, la capacidad de 2nm que sí existe está donde siempre: múltiples fábricas en Hsinchu y Kaohsiung, hacia 100,000 obleas mensuales a finales de 2026, y aun así esa capacidad sigue siendo insuficiente para la demanda de NVIDIA, AMD, Intel y la automotriz. Todas en la isla.
Vamos a la parte del borrador que peor salió parada, porque me equivoqué en tres cosas seguidas. Yo escribí: "Con el cierre de Ormuz en marzo de 2026, TSMC quedó con 11 días de reservas de GNL; el helio se duplicó tras un ataque a instalaciones qataríes que suministran un tercio del helio mundial". Corrijo por partes.
Primero: los 11 días no son de TSMC ni son consecuencia del cierre. Son la reserva de seguridad legal de toda la isla y llevan ahí desde antes. La Administración de Energía del MOEA publica la tabla: 7 días de existencias obligatorias de gas natural en 2019, 8 en 2022, 11 en 2025 y 14 en 2027. La cifra la corroboran de forma independiente el Global Taiwan Institute, que estima que bajo bloqueo "las reservas de GNL de Taiwán durarían solo 11 días de uso normal" frente a más de 40 días de carbón, la AmCham de Taiwán, que compara esos 11 días con los 14 a 20 de Japón y Corea del Sur, y un análisis basado en trabajo del CIER que subraya el contraste normativo más revelador: la ley taiwanesa exige 90 días de reserva de crudo —se reportaron 146 días en 2022— frente a 11 días legales de GNL; y el matiz estacional se lo debo a Jong-Shun Chen en particular, no al CIER en general: en verano el gas duraría unos siete días.
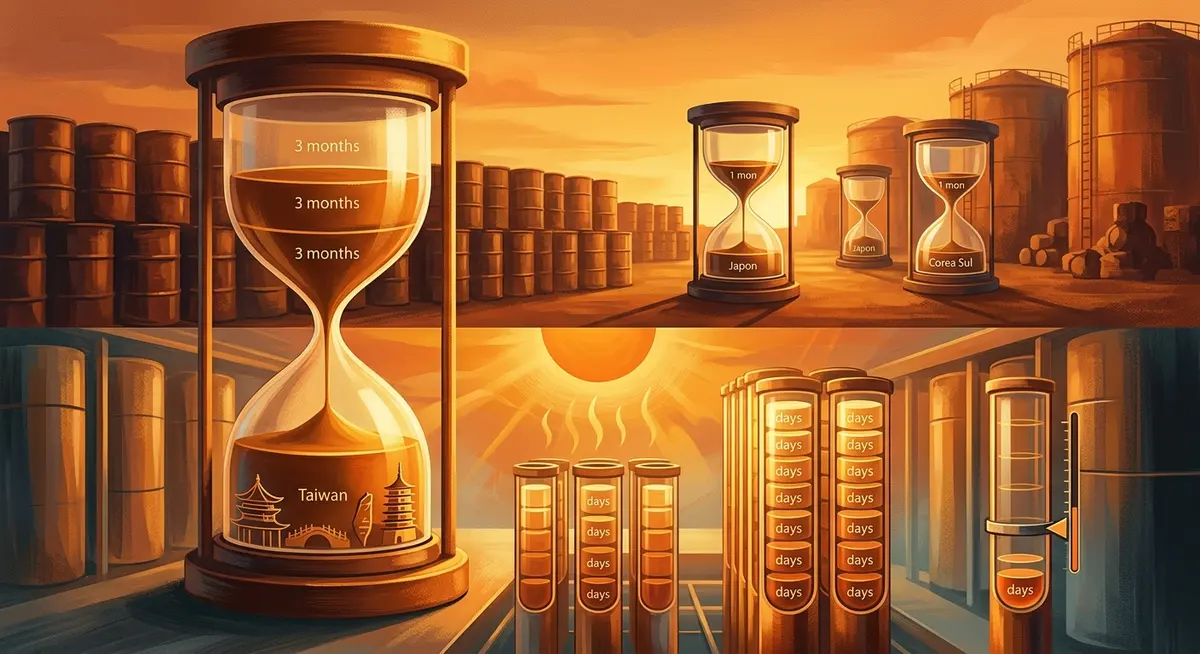
La ley taiwanesa exige noventa días de petróleo y once de gas
Días de reserva energética que Taiwán guarda o está obligado a guardar por combustible, comparados con lo que mantienen Japón y Corea del Sur en gas natural licuado. El crudo se mide en meses y el GNL en días: en verano la reserva taiwanesa de gas baja a alrededor de siete días.
Ver los datos
| Concepto | Valor (días) |
|---|---|
| Crudo — reserva reportada en 2022 | 146 días |
| Crudo — mínimo exigido por ley | 90 días |
| Carbón | 41 días |
| GNL — Japón y Corea del Sur | 14 a 20 días |
| GNL — mínimo legal de Taiwán en 2025 | 11 días |
| GNL — Taiwán en verano | ≈ 7 días |
Segundo: el cierre de Ormuz sí ocurrió y fue peor de lo que yo insinuaba, pero no es la causa de los 11 días. El CSIS documenta que el estrecho, que transporta aproximadamente una cuarta parte de los flujos globales de petróleo, estuvo "efectivamente cerrado desde el 2 de marzo" tras ataques estadounidenses e israelíes a Irán, con cientos de tanqueros varados en el Golfo Pérsico. Sobre el efecto en Taiwán, el Atlantic Council apunta que el gas pasó de ~17% de la generación eléctrica en 2006 a casi 48% en 2025, que Qatar aporta cerca de un tercio del GNL taiwanés y que la isla recibía más del 38% de su gas de Medio Oriente. Ahí está mi tercer error de bulto: escribí "37% de su red depende de GNL de Medio Oriente", confundiendo el porcentaje de gas importado con el de la red eléctrica. Y el helio: no encontré ningún dato verificado sobre helio ni sobre un ataque a instalaciones qataríes de helio. Lo que existe es el tercio del GNL. 🔴 El dato del helio se cae completo.
Ahora el contrapunto que obliga la honestidad: el gobierno taiwanés disputa el marco entero. El MOEA respondió el 24 de marzo de 2026 que "no existe en absoluto una crisis de escasez de gas natural como reportan los medios extranjeros", que "Taiwán obtiene gas natural de 14 países" y que las existencias están por encima del mínimo legal. En mayo declaró que "el suministro de gas seguirá seguro hasta septiembre", sin ofrecer cifra alternativa a los 11 días y con CPC comprando cargamentos spot. Las dos cosas pueden ser ciertas a la vez: no hubo apagón, y el colchón sigue siendo de 11 días. Para dimensionarlo: TSMC consume hoy casi el 10% de la electricidad de la isla y podría llegar al 24% para 2030.
Dos cosas más del borrador que no sobrevivieron: el "escenario de bloqueo" con entregas más allá de seis meses y precios 25-35% arriba, y el dato de que los riesgos marítimos habrían encarecido la logística de semiconductores entre 15% y 22% durante 2026. No encontré fuente que los sostenga y los saco. Un escenario modelado por alguien que no puedo identificar no es un dato.
Y la corrección numérica más grande de la sección: el Big Fund chino. Yo puse "Fase III: 344,000 millones de dólares". Son 344,000 millones de yuanes: unos 47,500 millones de dólares, constituidos en mayo de 2024 según los reportes, con 19 accionistas estatales encabezados por el Ministerio de Finanzas. Me equivoqué por un factor de siete, y el "compromiso de un billón hacia 2030" tampoco lo pude verificar, así que lo retiro. Lo interesante no es el tamaño sino el giro: el fondo dejó de financiar fábricas de nodos maduros para concentrarse en "tres pilares clave: empaquetado avanzado e integración de IP, equipo y materiales de semiconductores, y chips de cómputo para IA". Están comprando las herramientas, no las fábricas. Ahí el avance es real pero modesto: una empresa de Shanghái con respaldo estatal inició producción de bajo volumen de una herramienta DUV de inmersión doméstica, con meta de 5 unidades en 2026 y 20 en 2027, mientras un prototipo EUV existe sin producir chips. Cinco máquinas al año contra las decenas de sistemas EUV que ASML entrega anualmente. La distancia sigue siendo enorme, pero la dirección de la inversión cambió, y eso es lo que hay que vigilar.
El cartel de la memoria, versión 2026
De todas las secciones del borrador, esta era la que yo daba por más sólida, y es la que salió con más correcciones. Empiezo por la más elemental: el número de expediente. Yo escribí 3:26-cv-06345. El sello del tribunal en las 118 páginas de la demanda dice "Case No. 5:26-cv-06345-NW". El caso fue reasignado. Segunda corrección: no son "17 consumidores". Son 17 demandantes nombrados, y al menos tres son empresas —Troy's Computers LLC, JB Tech Solutions LLC y Wastenotime Developments Performance Fabrications—. La prensa especializada lo dijo mal y yo lo copié. Alegan que las tres empresas "redujeron deliberadamente la oferta de DRAM commodity bajo el pretexto de expandir la producción de HBM para IA" y piden daños triples.
Tercera corrección, y es de método: todo lo que sigue del expediente son alegaciones de una parte, no hechos probados. Verifiqué que las transcripciones son literalmente exactas —descargué el PDF y extraje el texto—, pero que una cita sea perfecta no convierte la acusación en verdad judicial. Lo digo por adelantado porque el borrador presentaba varias de estas cifras como si fueran hallazgos. La demanda sostiene que "tres empresas —Samsung, SK Hynix y Micron— fabrican casi toda la oferta mundial, sumando juntas más del noventa por ciento del ingreso de DRAM" y que desde 2022 han fijado oferta y precios "con una conducta que no tiene sentido económico en ausencia de colusión", elevando el precio de la DRAM convencional aproximadamente 700% en cuatro años. La cadena aritmética es específica: 171.8% interanual al tercer trimestre de 2025, 50% más en el cuarto, y entre 93% y 98% trimestral en el primero de 2026, para un acumulado de ~697% desde 3T24 hasta 1T26. Mi borrador decía "más de 450% desde septiembre de 2025"; ese número no aparece en ninguna fuente verificada y lo sustituyo por el del expediente, con la etiqueta de alegación que le corresponde.
Lo que sí tiene vida propia fuera del escrito de parte son tres cosas, y las tres las verifiqué contra fuentes primarias. Una: SK hynix reportó en el segundo trimestre de 2026 un margen operativo de 76%, con ingresos creciendo 257% y utilidad operativa 557% interanual. Un margen de 76% en manufactura de commodities es, por sí solo, una anomalía que pide explicación. Dos: en diciembre de 2025, con los precios al consumidor en máximos históricos, Micron anunció por comunicado propio que "ha tomado la difícil decisión de salir del negocio de consumo Crucial para mejorar el suministro y el soporte a nuestros clientes estratégicos más grandes en segmentos de mayor crecimiento", cerrando una de las marcas de memoria de consumo más conocidas del mundo justo cuando esa memoria se vendía más cara que nunca. La demanda subraya lo obvio: "una empresa compitiendo por la escasez habría usado Crucial para vender a esos precios".
Tres, y es el dato más raro de toda la investigación: hoy el chip viejo cuesta más que el nuevo. El índice spot de TrendForce, consultado el 28 de agosto de 2026, da un promedio de 91.293 dólares para el DDR4 de 16Gb contra 53.933 para el DDR5 equivalente: 69% más caro el que venía a ser reemplazado —mi resumen decía 70%, la división da 1.6928—. Ocurre después de que, según el expediente, en 2024 Samsung y SK Hynix salieran del DDR3 y en 2025 las tres avisaran que retirarían la producción mainstream de DDR4, con los últimos embarques entre finales de 2025 y principios de 2026. La Gráfica 5 muestra los rangos completos, no solo los promedios, y ahí se ve la trampa: el DDR4 va de 42.30 a 116.00 dólares. Ese rango disperso significa que el promedio se calcula sobre un mercado ilíquido, y el sobreprecio de una pieza en fin de vida es un fenómeno ordinario de última compra, no prueba de coordinación por sí mismo. Leerlo como "exactamente lo que predice una restricción coordinada" es la interpretación de los demandantes, no un hallazgo neutral.
El chip viejo cuesta más que el nuevo
Rango del precio spot al 28 de agosto de 2026 para el chip de memoria de 16 Gb, del mínimo al máximo cotizado. El DDR4, la generación que el DDR5 debía sustituir, promedia 91.293 dólares contra 53.933 del DDR5: un 69% más caro.
DDR4 16Gb (2Gx8) 3200 — promedio 91.293 USD
42.30 USD→116.00 USD
DDR5 16Gb (2Gx8) 4800/5600 — promedio 53.933 USD
37.00 USD→68.00 USD
Ver los datos
| Concepto | Mínimo del rango spot | Máximo del rango spot |
|---|---|---|
| DDR4 16Gb (2Gx8) 3200 — promedio 91.293 USD | 42.30 USD | 116.00 USD |
| DDR5 16Gb (2Gx8) 4800/5600 — promedio 53.933 USD | 37.00 USD | 68.00 USD |
Sobre el reparto de mercado, mi borrador ponía "Samsung 38-42%, SK Hynix 29.5%, Micron 23%". Los números reales de Counterpoint son otros y se mueven mucho: en el tercer trimestre de 2025 eran Samsung 33%, SK Hynix 33%, Micron 26%, CXMT 6% y Nanya 2%; sobre esos insumos, y suponiendo un reparto de 30/70 entre HBM y memoria convencional, la propia demanda calcula que las tres demandadas suman 88.5% del mercado de DRAM convencional —el 88.5% es cálculo del escrito, no una medición de Counterpoint—; y en el segundo trimestre de 2026 Samsung se amplió a 39%, SK hynix cayó a 26% desde 39% un año antes, y Micron quedó en 25% tras quintuplicar su ingreso de DRAM. La serie trimestral completa muestra además que el mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026, y que CXMT pasó de 3% a 8% en cinco trimestres: la cuota china crece, aunque desde una base pequeña.
El trono de la memoria cambió de dueño en seis trimestres
Cuota del mercado de DRAM trimestre a trimestre, del primero de 2025 al segundo de 2026: SK hynix cae de 36% a 26% y Samsung sube de 34% a 39%, mientras Micron termina donde empezó. El mercado creció 80% trimestral y 260% interanual en el primer trimestre de 2026.
- Samsung
- SK hynix
- Micron
Ver los datos
| Trimestre | Samsung | SK hynix | Micron |
|---|---|---|---|
| 1T25 | 34 | 36 | 25 |
| 2T25 | 33 | 39 | 22 |
| 3T25 | 33 | 33 | 26 |
| 4T25 | 36 | 32 | 22 |
| 1T26 | 38 | 29 | 22 |
| 2T26 | 39 | 26 | 25 |
La demanda calcula además un índice de concentración: 91.5% del ingreso reportado en 3T25 y un HHI de aproximadamente 2,868, "muy por encima del umbral de 1,800 que el DOJ y la FTC identifican como presuntivamente indicativo de un mercado altamente concentrado". El umbral está blindado —es el mismo estándar de las Merger Guidelines de 2023 que ya verifiqué por otra vía en la sección de satélites—, pero la aritmética del 2,868 no cierra sola: sumando los cuadrados que la propia demanda lista da 2,828, y llegar a 2,868 exige tratar todo el residual de 6.4% como una sola empresa. Lo publico como cálculo de la demanda, no como hecho.
Un detalle del borrador que retiro entero: escribí que la demanda señala que las empresas recontrataron a ejecutivos condenados por el cartel anterior. No encontré esa afirmación en ninguno de los datos verificados y no la voy a repetir. Lo que sí está documentado, y es suficientemente grave, es el antecedente: entre 1998 y 2002 Samsung, Hynix y Micron participaron con otros fabricantes en una conspiración criminal para fijar precios de DRAM vendida a los grandes fabricantes de computadoras estadounidenses; Samsung se declaró culpable y pagó 300 millones de dólares, el predecesor de SK Hynix pagó 185 millones, las penas criminales totales superaron 730 millones y varios ejecutivos fueron a prisión. Micron participó pero evitó la multa al delatar la conspiración. Mi borrador decía "más de 700 millones"; el número del DOJ es más de 730, y el comunicado original añade que los fabricantes directamente afectados fueron Dell, Compaq, HP, Apple, IBM y Gateway. Europa cerró su propio caso en 2010 con 331,273,800 euros de multa a diez productores, con Micron otra vez sin multa por haber revelado el cartel. Mismo patrón, mismo delator, veinte años después.
Ahora lo que me obliga a bajarle el tono a mi propio borrador, que era el de un apretón acelerándose. Los comunicados de TrendForce que yo mismo citaba dicen lo contrario. En enero de 2026 el pronóstico era de 55 a 60% de alza trimestral en precios de contrato de DRAM convencional para el primer trimestre. Para el tercer trimestre la proyección bajó a 13-18% trimestral, y el titular del análisis es literalmente que las ganancias se moderan porque la demanda de consumo se debilita. Más aún: "los acuerdos de largo plazo topan los aumentos de precio", y varios proveedores de nube estadounidenses ya firmaron contratos plurianuales que impiden a los fabricantes subirles precios. Eso choca de frente con la alegación central del expediente de que los coreanos subieron 60-70% en un solo trimestre a Google y Microsoft mientras rechazaban los contratos plurianuales que esos clientes querían. Los contratos que la demanda dice que rechazaron existen y están funcionando. No tumba la tesis —pudieron rechazarlos antes y aceptarlos después—, pero omitirlo sería deshonesto.
La demanda dice apretón; los comunicados de TrendForce dicen desaceleración
Periodo por periodo, lo que la demanda alega sobre los aumentos de precio de la DRAM frente a lo que TrendForce publicó en sus propios comunicados. La confrontación es el punto: las dos columnas no cuentan la misma historia.
| Periodo | Lo que alega el expediente | Lo que publicó TrendForce |
|---|---|---|
| 3T25 | +171.8% interanual | — |
| 4T25 | +50% trimestral | — |
| 1T26 | 93-98% trimestral | Pronóstico de contrato de +55-60% trimestral |
| 3T26 | — | Pronóstico de +13-18% trimestral, con la demanda de consumo debilitándose |
| Contratos plurianuales | Los coreanos los rechazaron mientras subían 60-70% a Google y Microsoft | Los acuerdos de largo plazo topan los aumentos y varios proveedores de nube ya los firmaron |
| Acumulado 3T24 a 1T26 | ≈ 697% | — |
Ver los datos
| Periodo | Lo que alega el expediente | Lo que publicó TrendForce |
|---|---|---|
| 3T25 | +171.8% interanual | — |
| 4T25 | +50% trimestral | — |
| 1T26 | 93-98% trimestral | Pronóstico de contrato de +55-60% trimestral |
| 3T26 | — | Pronóstico de +13-18% trimestral, con la demanda de consumo debilitándose |
| Contratos plurianuales | Los coreanos los rechazaron mientras subían 60-70% a Google y Microsoft | Los acuerdos de largo plazo topan los aumentos y varios proveedores de nube ya los firmaron |
| Acumulado 3T24 a 1T26 | ≈ 697% | — |
El costo para el resto de nosotros sí es real. La demanda documenta que kits de 32 GB de DDR5 que costaban entre 100 y 200 dólares en octubre de 2025 arrancaban en unos 350 en enero de 2026; un kit de 64 GB pasó de unos 189 dólares en marzo de 2025 a unos 1,080 en marzo de 2026; CyberPowerPC avisó a sus clientes que subía precios porque sus costos de memoria habían subido 500% en meses, y Dell añadió entre 130 y 230 dólares a sus equipos comerciales con 32 GB. Mi borrador mencionaba alzas en PS5 y Switch 2; no encontré datos verificados para esas dos y las retiro, aunque el mecanismo sea el mismo. IDC proyecta el efecto agregado: contracción de 4.9% del mercado de PC con precios promedio subiendo 4-6% en el escenario moderado, y hasta 8.9% de caída con precios 6-8% arriba en el pesimista; en teléfonos de gama media "la memoria puede representar entre 15% y 20% del total de la lista de materiales".
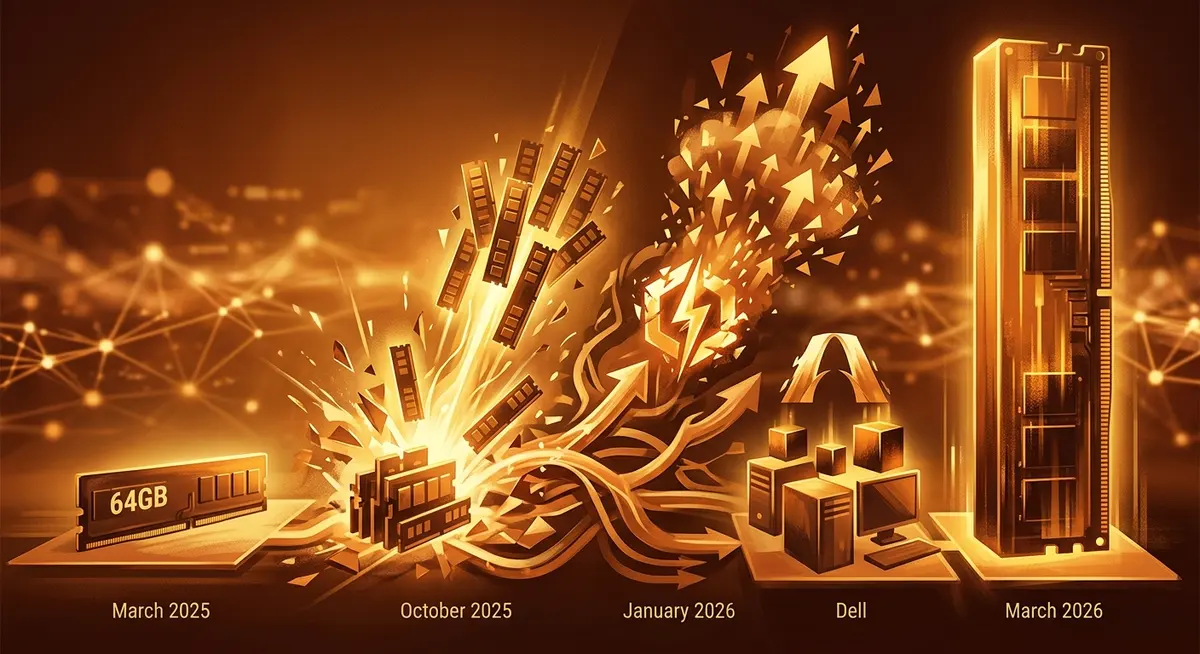
El mismo kit de 64 GB: 189 dólares en marzo, 1,080 un año después
Precio del mismo kit de 64 GB de DDR5 en tres momentos: marzo de 2025, noviembre de 2025 y marzo de 2026. En el mismo periodo los kits de 32 GB pasaron de 100-200 dólares en octubre de 2025 a partir de unos 350 en enero de 2026, CyberPowerPC avisó costos de memoria 500% arriba y Dell añadió entre 130 y 230 dólares a sus equipos comerciales de 32 GB.
Ver los datos
| Concepto | Valor (USD) |
|---|---|
| Marzo de 2025 | ≈ $189 |
| Noviembre de 2025 | más de $425 |
| Marzo de 2026 | ≈ $1,080 |
¿Y qué probabilidad tiene la demanda? Menos de la que sugiere la indignación. El propio Noveno Circuito, en 2022, confirmó la desestimación de una acción antimonopolio casi idéntica contra fabricantes de DRAM, sosteniendo que quienes se apoyan en conducta paralela deben alegar "algún realce fáctico adicional" que sitúe ese paralelismo en un contexto que sugiera un acuerdo previo, y que ocho factores plus considerados uno por uno y en conjunto no bastaron. Ese es el precedente que los demandantes tienen que superar. Las empresas ya fijaron posición: Micron declaró que "competimos vigorosamente, con justicia y cumpliendo todas las leyes aplicables dondequiera que hacemos negocios; nos defenderemos de estas acusaciones", y las defensas de Samsung —O'Melveny & Myers, con Ian Simmons y Brian P. Quinn al frente— acordaron con los demandantes un plazo hasta el 2 de septiembre de 2026 para contestar o pedir la desestimación. Es decir: dentro de cuatro días sabremos si este caso vive o si repite el destino del anterior. Yo no apostaría contra la casa.
Los electrones no llegan con el comunicado de prensa
De todas las capas que revisé, ésta es donde más me equivoqué. Yo tenía anotado que los centros de datos pasaban de 485 TWh en 2025 a "950 o 1,000 TWh" en 2030. La primera cifra está bien y la segunda no: la Agencia Internacional de Energía dice 950 TWh, sin rango, y agrega el número que de verdad importa, 🟢 alrededor del 3% de la demanda eléctrica mundial para esa fecha IEA: 485→950 TWh a 2030. El "1,000" me lo redondeé yo solo, y redondear hacia arriba en una pieza sobre si estamos exagerando o no el riesgo sistémico es justo el pecado que quería evitar.
La foto de un año es más violenta que la proyección a cinco: la demanda global de centros de datos creció 17% en 2025 y la porción específicamente de IA se disparó 50% IEA: +17% total, +50% IA en 2025. La línea base: 415 TWh en 2024, cerca del 1.5% del consumo eléctrico mundial; Estados Unidos agrega unos 240 TWh hacia 2030 —alza de 130%— y junto con China explica casi el 80% del crecimiento global; el consumo per cápita atribuible pasa de 540 kWh a más de 1,200 kWh al final de la década IEA 2025: línea base 415 TWh y per cápita EE.UU..
El consumo eléctrico de los centros de datos, 2024-2030
Electricidad consumida por los centros de datos del mundo, en teravatios-hora: 415 en 2024, 485 en 2025 y 950 proyectados para 2030. Su peso sobre la demanda eléctrica mundial pasa de 1.5% a cerca de 3%, y el crecimiento de 2025 fue de 17% en total y 50% en la parte de inteligencia artificial.
- Consumo de los centros de datos (TWh)
Ver los datos
| Año | Consumo de los centros de datos (TWh) |
|---|---|
| 2024 | 415 |
| 2025 | 485 |
| 2030 | 950 |
Ahora el hallazgo. Yo escribí esta sección como si el problema fuera generar más electricidad. No lo es: el problema es conectarse. La AIE lo dice con todas sus letras —un alza de 70% en pedidos de turbinas de gas durante 2025 dejó al descubierto los cuellos de botella de la cadena de suministro energética, la cartera de proyectos está tensando los sistemas de planificación y regulación, y "no todos los proyectos llegarán a materializarse" IEA: cuellos de botella y "not all projects". Los plazos son de otra época: dos a tres años para conseguir cable, hasta cuatro para un transformador de potencia grande, más de cinco para cable de corriente continua; el cable casi duplicó su precio desde 2019 y los transformadores subieron ~75%, con 1,650 GW de solar y eólica en etapa avanzada esperando conexión IEA: plazos y precios de cables y transformadores. En Estados Unidos el detalle es peor: 🟡 128 semanas por un transformador de potencia, 144 por un GSU, con demanda de GSU 274% arriba de 2019 y un déficit estimado de 30% POWER: 128/144 semanas y precios de transformadores. Dos años y medio de espera por una pieza de fierro con cobre adentro: ése es el límite de velocidad real de la IA, no los GPU.
El límite de velocidad de la IA se mide en semanas de espera por un transformador
Plazos de entrega del equipo eléctrico pesado, en semanas. Un cable de corriente continua tarda más de cinco años y un transformador de potencia grande hasta cuatro; además los cables cuestan casi el doble que en 2019 y los transformadores alrededor de 75% más.
Ver los datos
| Concepto | Valor (semanas) |
|---|---|
| Cable de corriente continua | más de 260 semanas |
| Transformador de potencia grande | hasta 208 semanas |
| Cable | 104 a 156 semanas |
| Transformador elevador (GSU) en Estados Unidos | 144 semanas |
| Transformador de potencia en Estados Unidos | 128 semanas |
| Switchgear (2T25) | 44 semanas |
Corrección obligatoria. El borrador traía un párrafo entero sobre el backlog de turbinas de GE Vernova —116 GW en el segundo trimestre de 2026, meta de 125 GW, entregas hasta 2031, más 69 GW de Siemens Energy—. La verificación lo tumbó completo: la nota que yo usaba de fuente es del primer trimestre y dice otra cosa (100 GW bajo contrato, 44 GW de backlog de equipo, restricciones en 2029-2030) y no menciona a Siemens ni a Mitsubishi. Lo saqué; el 70% de alza en pedidos que documenta la AIE sostiene el argumento sin inventar dígitos.
Donde esto deja de ser ingeniería y se vuelve reparto de costos es en las subastas de capacidad. Los centros de datos explican 6,300 millones de dólares —38%— de los 16,400 millones de cargos de la última subasta de PJM, y 29,400 millones —46%— de las últimas cuatro; la atribución es del monitor independiente de mercado, Joseph Bowring PJM: 38% y 46% de cargos por data centers. Esa subasta pasó de 2,200 millones en 2024-25 a 16,400 millones en 2027-28; las solicitudes de CenterPoint en Houston brincaron de 1 GW a 25 GW en doce meses; Exelon calcula que solo el 22% de su cartera de 65 GW se materializará, con precios minoristas 8.25% arriba a nivel nacional y 19.35% en Virginia POWER: subasta PJM, CenterPoint, Exelon 22%.
Ese 22% es la clave. En Texas se evalúan más de 233 GW de solicitudes de gran carga, con más del 70% viniendo de centros de datos, y la vicepresidenta de ERCOT lo resumió mejor que cualquier analista: "we have outgrown the process that was established for reviewing these large loads" ERCOT: 233 GW de cola de gran carga. Del lado de la generación, la cola nacional cerró 2025 con 2,061 GW activos, 10% menos que en 2024 por retiros masivos LBNL Queued Up 2026: 2,061 GW en cola. Y Wood Mackenzie estima que las redes acabarán comprometiéndose a servir unos 298 GW de los 1,066 GW solicitados: dos tercios de la demanda anunciada es humo, solicitudes duplicadas del mismo desarrollador en varios territorios 298 de 1,066 GW: la carga que no se construirá.
Dos tercios de la demanda eléctrica anunciada nunca se va a construir
Gigavatios solicitados o anunciados frente a los que realmente quedarán, en tres carteras distintas. Wood Mackenzie calcula que de 1,066 GW pedidos por centros de datos en Estados Unidos se materializarán unos 298, y la propia Exelon estima que solo el 22% de su cartera a 2040 llegará a construirse.
Centros de datos en Estados Unidos (Wood Mackenzie)
1,066 GW→≈ 298 GW
Cartera de Exelon a 2040
65 GW→≈ 14.3 GW (el 22%)
Cola de interconexión de generación en Estados Unidos
≈ 2,600 GW activos (cierre de 2023)→2,061 GW (cierre de 2025)
Ver los datos
| Concepto | Solicitado o anunciado | Lo que quedará |
|---|---|---|
| Centros de datos en Estados Unidos (Wood Mackenzie) | 1,066 GW | ≈ 298 GW |
| Cartera de Exelon a 2040 | 65 GW | ≈ 14.3 GW (el 22%) |
| Cola de interconexión de generación en Estados Unidos | ≈ 2,600 GW activos (cierre de 2023) | 2,061 GW (cierre de 2025) |
La segunda corrección grande es la nuclear, y es la que más me dolió. Compare en la tabla la columna del anuncio contra la de la fecha real.
Los acuerdos nucleares de los hiperescaladores: lo anunciado contra lo conectado
Los cinco acuerdos nucleares de los grandes operadores de nube, con la capacidad que se anunció al lado del estado real a agosto de 2026. La columna que importa es la última: cuánta electricidad nueva llega efectivamente a la red.
| Acuerdo | Capacidad anunciada | Estado real a agosto de 2026 | ¿Energía nueva a la red? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, proyecto Cascade | 960 MWe | Los 960 MWe son la opción máxima teórica; la construcción no empieza antes del final de la década | No |
| Google — Kairos, Hermes 2 | Hasta 50 MW para TVA | Primera piedra en abril de 2026 | No todavía |
| Meta — TerraPower, Oklo y Vistra | Hasta 6.6 GW para 2035 | De esos 6.6 GW, 2.1 GW son plantas existentes a las que solo se les extiende la vida | Parcial: 2.1 GW no son capacidad nueva |
| Meta — Constellation, Clinton | 1,121 MW desde junio de 2027 | De los 1,121 MW, solo 30 MW son nuevos por uprate | Solo 30 MW |
Ver los datos
| Acuerdo | Capacidad anunciada | Estado real a agosto de 2026 | ¿Energía nueva a la red? |
|---|---|---|---|
| Microsoft — Crane / Three Mile Island | — | — | — |
| Amazon — X-energy, proyecto Cascade | 960 MWe | Los 960 MWe son la opción máxima teórica; la construcción no empieza antes del final de la década | No |
| Google — Kairos, Hermes 2 | Hasta 50 MW para TVA | Primera piedra en abril de 2026 | No todavía |
| Meta — TerraPower, Oklo y Vistra | Hasta 6.6 GW para 2035 | De esos 6.6 GW, 2.1 GW son plantas existentes a las que solo se les extiende la vida | Parcial: 2.1 GW no son capacidad nueva |
| Meta — Constellation, Clinton | 1,121 MW desde junio de 2027 | De los 1,121 MW, solo 30 MW son nuevos por uprate | Solo 30 MW |
Microsoft: el reactor de Three Mile Island renombrado Crane sigue sin licencia; la NRC decide en mayo de 2027 y el arranque se estima después de junio de ese año, sin fecha fija de conexión Crane/TMI: licencia esperada mayo 2027. Amazon: el proyecto Cascade con X-energy son cuatro unidades y 320 MW, con opción a doce y 960 MWe, y no empieza a construirse antes del final de la década Amazon/X-energy: construcción al final de la década. Ahí está el origen de un error mío: yo tenía "Amazon 2024: centro de datos de 960 MW". Esos 960 MWe son la opción máxima teórica de un proyecto que no ha puesto un ladrillo. Google: la primera piedra de Hermes 2 se puso en abril de 2026 y entregará hasta 50 megavatios a TVA Kairos Hermes 2: hasta 50 MW a TVA; los "siete SMR hacia 2030" del borrador no los pude sostener. Meta es lo más cercano a lo prometido, pero sigue siendo un anuncio y no una entrega: 🟢 hasta 6.6 GW para 2035 entre TerraPower, Oklo y Vistra, todo hacia PJM, y 2.1 de esos gigavatios son centrales que ya existen y a las que Vistra solo les extiende la vida Meta: hasta 6.6 GW nucleares para 2035. El único acuerdo con reactor prendido y fecha cercana es Constellation-Meta: 1,121 MW desde junio de 2027, y apenas añade 30 MW nuevos por uprate: lo que hace es preservar una planta que iba a cerrar Constellation-Meta: 1,121 MW desde junio 2027.
Falta el agua, que el borrador ni tocaba. Google consumió 41 millones de metros cúbicos en 2025, 34% más que en 2024, reponiendo cerca del 78% de su consumo de agua dulce Google 2026: 41 millones de m³ de agua, +34%, con un consumo eléctrico total de 43.6 TWh —42.4 TWh de centros de datos contra 30.6 TWh el año anterior, casi 39% de alza Google 2026: 43.6 TWh totales, 42.4 TWh en data centers. Microsoft reporta 37 TWh en su año fiscal 2025 contra 10.8 TWh en 2020 —más del triple en cinco años— y 8,170 megalitros de agua, de los cuales el 48% se consume en cuencas con estrés hídrico Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico.
Y aquí lo que cambia la tesis. Si algo frena esta expansión no es un tratado ni un regulador global: son ayuntamientos. Al menos 75 proyectos por unos 130,000 millones de dólares quedaron bloqueados o retrasados solo en el primer trimestre de 2026 —tanto como en todo 2025—, los grupos de oposición se más que duplicaron y llegan a 49 estados, se presentaron más de 300 iniciativas estatales en seis semanas y Maine quedó a un voto de la primera prohibición del país Data Center Watch: 75 proyectos, 130 mil MDD en 1T26. Ni el proyecto insignia se salva: Oracle y OpenAI abandonaron en marzo de 2026 la ampliación de 600 MW de Stargate en Abilene Stargate Abilene: cancelación de 600 MW. Lo más parecido a supervisión prudencial vino de la FERC, que en diciembre de 2025 declaró injusta e irrazonable la tarifa de PJM por carecer de reglas de co-ubicación y le ordenó crear tres servicios nuevos FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación. Un pleito tarifario resultó ser lo más cercano a un banco central que tiene esta capa.
El 63% que sí existe y el 24.9% que debería darnos más miedo
En la tabla del borrador puse "Nube pública / CDN: AWS + Azure + GCP + Cloudflare, 63% combinado". Está mal armado: mete en una casilla dos capas que se comportan distinto. El 63% es de los tres hiperescaladores solos —Amazon 28%, Microsoft 20%, Google 15% en el segundo trimestre de 2026— sobre un mercado de 143,400 millones de dólares trimestrales, con ingresos de doce meses móviles arriba de medio billón y 43% de crecimiento interanual, el mayor en ocho años Synergy Research Group (primaria). Un trimestre antes eran 28/21/14 sobre 128,600 millones y 35% de crecimiento Synergy Research Group (primaria). Lo notable no es que la cuota se mueva un punto: es que el mercado ganó ocho puntos de tasa en tres meses. Se concentra mientras crece.
Debajo de los ingresos está la cuota de fierro, que decide qué pasa cuando algo se cae: los tres concentran 🟢 el 57% de toda la capacidad hyperscale del mundo, veinte mercados estatales o metropolitanos concentran el 60% del total mundial de esa capacidad —no del 57% de los tres— y solo Virginia del Norte y Pekín suman 17%. De esos veinte mercados, quince están en Estados Unidos y uno en Europa Synergy Research Group (primaria). Cuando más adelante veamos a los parlamentos europeos discutiendo cómo salirse, conviene recordarlo: no es un problema de contratos, es de geografía del concreto.
Y luego Cloudflare, la casilla que peor entendí. No es un cuarto hiperescalador: es otra capa, con concentración mucho más alta. Está delante del 24.9% de todos los sitios web del planeta, o sea el 84.5% del mercado de proxy inverso; el segundo es Amazon CloudFront con 1.7% de sitios y 5.7% del segmento, seguido de Fastly (0.9%), DDoS-Guard y Akamai (0.7% cada uno) W3Techs (primaria, panel propio). Ochenta y cuatro contra cinco. En DNS autoritativo el patrón se repite más suave: Cloudflare 18.1%, GoDaddy 9.9%, Hostinger 4.5% W3Techs (primaria, panel propio). Sobre la otra capa del DNS dejo la advertencia: la verificación del ángulo de gobernanza de nombres tumbó lo que yo afirmaba en el borrador —que el Departamento de Comercio estadounidense sigue aprobando los cambios en la zona raíz—. Eso terminó con la transición de la IANA el 1 de octubre de 2016, y la sección correspondiente lo trata a fondo. Autoridad sobre los nombres y concentración del servicio de nombres son cosas distintas; yo las mezclé.
Ochenta y cuatro contra cinco: la capa que casi nadie mira
Reparto del mercado de proxy inverso al 28 de agosto de 2026 según el panel de W3Techs. Cloudflare está delante del 24.9% de todos los sitios web del mundo, y eso con el 70.6% de los sitios sin usar ningún proxy. El bloque "resto" es el remanente hasta 100% de las cinco cuotas publicadas. En DNS autoritativo la foto es mucho menos concentrada: Cloudflare 18.1%, GoDaddy 9.9%, Hostinger 4.5%.
Ver los datos
| Concepto | Valor |
|---|---|
| Cloudflare | 84.5% |
| Amazon CloudFront | 5.7% |
| Fastly | 3.1% |
| DDoS-Guard | 2.5% |
| Akamai | 2.3% |
| Resto | 1.9% |
La medición formal confirma la intuición: el índice Herfindahl-Hirschman del mercado CDN subió de 2,448 a 3,410 desde junio de 2021 entre los 10,000 sitios más visitados —arriba de 2,500 ya se consideraba alta concentración, y las Merger Guidelines de DOJ y FTC de 2023 bajaron ese umbral a 1,800— y la Internet Society advierte que los tres principales de cada categoría pueden afectar al 50-70% de todos los sitios Internet Society Pulse (secundaria confiable). Corrijo también por omisión: yo le había puesto índice 7 a esta capa y con esos números se queda corto. Y una corrección de higiene: el borrador sostenía la escala de Cloudflare con cifras de un agregador de estadísticas de SEO —"más del 20% del tráfico global", "41.88 millones de sitios"—. La verificación las tumbó todas: sitio sin metodología ni fuente primaria trazable. Las reemplacé por W3Techs.
El termómetro del CDN marca 3,410; la alarma del DOJ suena en 1,800
El índice Herfindahl-Hirschman del mercado CDN entre los 10,000 sitios más visitados pasó de 2,448 en junio de 2021 a 3,410. Las Merger Guidelines de 2023 del DOJ y la FTC bajaron a 1,800 el umbral de mercado altamente concentrado, desde los 2,500 que cita la propia fuente. La carátula llega a 10,000 porque ese es el máximo teórico del índice. La Internet Society advierte que los tres principales de cada categoría pueden afectar al 50-70% de todos los sitios.
3,410
HHI del mercado CDN entre los 10,000 sitios más visitados
Ver los datos
| Indicador | Valor |
|---|---|
| HHI del mercado CDN entre los 10,000 sitios más visitados | 3,410 |
Doce meses de caídas en la capa invisible (jul 2025 - ene 2026)
Cinco incidentes seguidos en la infraestructura que casi nadie mira. Ninguno fue un ataque: todos salieron de la propia casa, y en el caso venezolano Cloudflare concluye que probablemente fue un accidente.
- 14 jul 2025El resolvedor público 1.1.1.1 de Cloudflare queda caído 62 minutos.
- 19-20 oct 2025Una falla de DNS en DynamoDB tumba servicios de AWS durante dos días.
- 18 nov 2025Cloudflare: el Bot Management falla de las 11:20 a las 17:06 UTC.
- 2 ene 2026Fuga hairpin de CANTV en Venezuela; Cloudflare concluye que probablemente fue un accidente.
- 22 ene 2026Fuga de rutas BGP de Cloudflare desde Miami, 25 minutos.
Ver los datos
| Año | Hecho |
|---|---|
| 14 jul 2025 | El resolvedor público 1.1.1.1 de Cloudflare queda caído 62 minutos. |
| 19-20 oct 2025 | Una falla de DNS en DynamoDB tumba servicios de AWS durante dos días. |
| 18 nov 2025 | Cloudflare: el Bot Management falla de las 11:20 a las 17:06 UTC. |
| 2 ene 2026 | Fuga hairpin de CANTV en Venezuela; Cloudflare concluye que probablemente fue un accidente. |
| 22 ene 2026 | Fuga de rutas BGP de Cloudflare desde Miami, 25 minutos. |
¿Por qué importa? Porque tengo el año documentado. El 19 de octubre de 2025 AWS se cayó por lo que su propio postmortem llama "a latent race condition in the DynamoDB DNS management system that resulted in an incorrect empty DNS record for the service's regional endpoint". Un registro DNS vacío que se propagó a Lambda, ECS, EKS, Fargate, Connect, STS, autenticación IAM y Redshift Amazon Web Services (primaria). Un mes después le tocó a Cloudflare: un cambio de permisos de base de datos hizo que una consulta devolviera metadatos duplicados y el archivo de features de Bot Management "doubled in size", rebasando un límite duro de 200; cayeron CDN, seguridad, Turnstile, Workers KV, el panel, Access y Email Security durante casi seis horas, y la empresa lo escribió sin adornos: "an outage like this is unacceptable" Cloudflare (primaria).
Ninguno fue ataque, y de los tres siguientes tampoco hay indicio de que lo fueran. El 14 de julio de 2025 el resolvedor 1.1.1.1 estuvo caído 62 minutos por un error de configuración que ligó sus prefijos a una topología de preproducción; al retirarse el 1.1.1.0/24, Tata Communications lo anunció, aunque ese secuestro no fue la causa Cloudflare (primaria). El 22 de enero de 2026 una política de exportación demasiado permisiva en un router de Miami hizo que Cloudflare filtrara prefijos 25 minutos, descartando en el pico unos 12 Gbps Cloudflare (primaria). Y el 2 de enero CANTV tomó rutas de Sparkle y las redistribuyó a V.tal GlobeNet en una fuga tipo "hairpin"; el diagnóstico es que el operador "has insufficient routing export and import policies" y que probablemente —así lo escribe Cloudflare, en condicional— fue un accidente, con el detalle que me dejó frío: "since the beginning of December alone there have been eleven route leak events where AS8048 is the leaker" Cloudflare (primaria). Aquí va el contrapunto, porque si no esto es alarmismo: Doug Madory sostiene que muchas fugas reportadas son "ephemeral leaks" que existen solo durante la convergencia —en sus ejemplos de 2026 ningún mensaje circuló más de uno o dos segundos— y que la detección automatizada infla el conteo al marcar mensaje por mensaje Madory / Kentik en APNIC Blog (secundaria confiable). No todo temblor es un terremoto.
La defensa se llama RPKI y va a la mitad: de los prefijos observados, 45.38% son válidos, 1.29% inválidos y 53.33% simplemente desconocidos Cloudflare Radar (primaria, panel en vivo). El tráfico dirigido a rutas válidas subió de 56.4% a 62.5%, y la razón es reveladora: la mayoría del tráfico va a rutas firmadas aunque solo unas cuatro de cada diez rutas lo estén (43.2% en IPv4 y 45.2% en IPv6 al momento de la medición), porque los grandes proveedores de contenido ya terminaron su despliegue Kentik (secundaria confiable). Traducción: la seguridad del enrutamiento también se concentró. Un estudio de Tsinghua que midió más de 200 prefijos inválidos a través de más de 1,600 ASes encontró que solo ~27% logran protección casi completa y 30.4% mantienen posturas permisivas; entre los Tier-1, Deutsche Telekom filtra 99.1% y AT&T 98.7%, pero Level 3 desvía tráfico a orígenes inválidos en más de la mitad de los casos Tian et al., Universidad de Tsinghua (preprint arXiv). La FCC lo intentó regular: exigiría a nueve grandes proveedores planes confidenciales de gestión de riesgo BGP con metas e informes trimestrales FCC, Estados Unidos (primaria). La misma lógica de "el que gana, gana casi todo" aparece en los puntos de intercambio: Akamai encabeza con 79 Tbps desplegados en 248 exchanges, Meta 69.4, Amazon 51.2; Cloudflare es la red más conectada, presente en 352 Hernandez / APNIC Blog (secundaria confiable).
Lo nuevo respecto del borrador es que ya hay reguladores tratando a estas empresas como lo que son. El Banco de Inglaterra, la PRA y la FCA empezaron a supervisar a los primeros "Critical Third Parties" el 13 de julio de 2026 —AWS EMEA, Google Cloud EMEA, Microsoft Ireland y Oracle UK—, definidos como proveedores cuya falla "could threaten the stability of, or confidence in, the UK financial system" FCA, Reino Unido (primaria). En la Unión Europea, las tres autoridades designaron en noviembre de 2025 a los proveedores TIC críticos bajo DORA evaluando importancia sistémica y sustituibilidad Autoridad Bancaria Europea, EBA (primaria). Es supervisión prudencial aplicada a la nube: justo lo que yo dejaba como pregunta abierta. Aunque el desenlace británico enfría: la CMA cerró su investigación de mercado el 31 de julio de 2025 concluyendo que AWS y Azure tienen hasta 40% cada uno y "substantial and entrenched market power", y recomendó abrir investigaciones de Strategic Market Status sobre ambos; la ficha del caso no llega más lejos que a decir que el consejo esperaba decidir en el primer trimestre de 2026 qué opción priorizar CMA, Reino Unido (primaria). Y el dato que más me inquieta: Cloudflare facturó 696.1 millones de dólares en el segundo trimestre de 2026 con una pérdida operativa GAAP de 205.7 millones, 30% de sus ingresos Cloudflare / SEC 8-K (primaria). Una empresa que aún no llega a 3,000 millones anuales y pierde dinero es el punto único de falla de una cuarta parte de la web.
Dos fábricas en Alemania
Esta sección la escribí con la frase de que un espejo de ASML ampliado al tamaño de Alemania tendría irregularidades menores a un milímetro. Es una imagen preciosa y la tuve que sacar: no está en el Form 20-F ni en ninguna fuente primaria de este ángulo. Lo que sí encontré, leyendo ese reporte anual completo ante la SEC, es una frase más seca y más aterradora. Carl Zeiss SMT es el proveedor único de lentes, espejos, iluminadores, colectores y demás óptica crítica, con arreglo exclusivo, y ASML escribe en su propio expediente de riesgos que si Zeiss terminara la relación o no pudiera sostener la producción durante un periodo prolongado, "we would effectively cease to be able to conduct our business" 20-F: Zeiss proveedor único de óptica.
Dejaríamos efectivamente de poder operar nuestro negocio. Lo dice la empresa que fabrica el 100% de las máquinas EUV del planeta, sobre su proveedor. Y el proveedor no es un conglomerado difuso: la nota 26 precisa que Zeiss SMT puede desarrollar y producir esas columnas ópticas "only in limited numbers and only through the use of manufacturing and testing facilities in Oberkochen and Wetzlar, Germany", bajo el principio de "two companies, one business" 20-F Nota 26: dos plantas en Alemania. Dos plantas. La economía digital entera cuelga de dos direcciones postales en Baden-Wurtemberg y Hesse.
El vínculo financiero es más profundo de lo que yo creía. ASML posee 24.9% de Carl Zeiss SMT Holding desde 2016, cuando pagó mil millones de euros en efectivo más unos 220 millones de I+D y 540 millones en capex a seis años, con el objetivo explícito de desarrollar la óptica de High-NA 2016: compra del 24,9% de Zeiss SMT. Al cierre de 2025 tiene además tres préstamos, no dos: dos líneas de hasta mil millones cada una —839.1 millones dispuestos de la de 2021 y 610.0 de la de 2024— y un tercero de 444 millones de euros otorgado en julio de 2025; y reconoció 322.8 millones de utilidad por su participación más un dividendo de 320.5 millones 20-F: préstamos y participación en Zeiss. El cliente único financia a su proveedor único para que siga siendo su proveedor único. No es una cadena de suministro: es un organismo con dos cabezas.
Hay un tercer socio que el borrador ni mencionaba: TRUMPF. El amplificador láser que alimenta la fuente EUV tiene 40 kilovatios y dispara 50,000 pulsos por segundo contra 50,000 gotas de estaño por segundo, amplificando el pulso más de 10,000 veces; la propia TRUMPF describe la tecnología como obra de tres empresas que juntas la llevaron a madurez industrial TRUMPF: láser de 40 kW. En abril de 2025 ASML alcanzó la primera fuente de luz EUV de 1,000 vatios, sobre 25 años de ingeniería acumulada, y para el cierre del año sus clientes habían corrido más de 400,000 obleas en sistemas High-NA 20-F: fuente de 1.000 W y 400.000 obleas High NA.
Ahora la corrección de precio, de las que me gustan porque el dato verdadero es mejor que el que yo traía. Yo había escrito "High-NA EXE:5000: ~380 millones de dólares por unidad". La tabla de ventas por tecnología dice otra cosa: en 2025 ASML reconoció 1,156.9 millones de euros por cuatro sistemas EXE —promedio de 289.2 millones—, los 44 NXE promediaron 237.4 millones, los 131 de inmersión ArF 78.7 millones y las i-line 5.7 millones. Una máquina High-NA cuesta unas 51 veces una i-line 20-F: ingresos por tecnología y precios derivados. Con un matiz que hay que decir: son ingresos reconocidos por unidad, no precios de lista, y el propio documento advierte que los "fast shipments" retrasan el reconocimiento. El volumen tampoco es el que uno imagina para el cuello de botella de la civilización: "we derive most of our revenues from the sale of a relatively small number of lithography systems (327 units in 2025, 418 units in 2024 and 449 units in 2023)" 20-F: 327 sistemas en 2025. Trescientas veintisiete máquinas al año sostienen todo, y bajando. El negocio detrás: 32,700 millones de euros de ventas, 52.8% de margen bruto, 9,600 millones de utilidad neta y 38,800 millones de backlog al cierre de 2025 Resultados 2025 y guía 2026.
Cuanto menos se vende la máquina, más cuesta: 51 veces de la i-line a la High-NA
Cada punto es una familia de litografía de ASML en 2025: en el eje horizontal las unidades vendidas y en el vertical el ingreso medio por unidad en millones de euros. Son ingresos reconocidos por unidad, no precios de lista, y los envíos rápidos (fast shipments) retrasan ese reconocimiento.
Ver los datos
| Unidades vendidas en 2025 | Ingreso medio por unidad (M€) | Etiqueta |
|---|---|---|
| 4 | 289.2 | EXE / High-NA |
| 44 | 237.4 | NXE |
| 131 | 78.7 | ArF immersion |
| 78 | 12.8 | KrF |
| 54 | 5.7 | i-line |
Dónde vende ASML: 79.6% en tres jurisdicciones
Ventas netas de ASML en 2025 por destino, en millones de euros. China, Taiwán y Corea del Sur concentran cerca del 80% de la facturación; los Países Bajos, sede de la empresa, aportan 4.7 millones.
- China — 29%
- Taiwán — 26%
- Corea del Sur — 25%
- Estados Unidos — 13%
- Japón — 4%
- Singapur — 2%
- EMEA — 2%
- Países Bajos — 0%
Ver los datos
| Segmento | Valor |
|---|---|
| China | 9,519.7 M€ |
| Taiwán | 8,337.9 M€ |
| Corea del Sur | 8,159.6 M€ |
| Estados Unidos | 4,089.1 M€ |
| Japón | 1,420.9 M€ |
| Singapur | 608.4 M€ |
| EMEA | 524.3 M€ |
| Países Bajos | 4.7 M€ |
La geografía es el corazón geopolítico y no estaba en el borrador. En 2025 China representó 29.1% de las ventas netas, Taiwán 25.5% y Corea del Sur 25.0%: 🟢 casi el 80% de la facturación en tres jurisdicciones. El 20-F precisa el alcance del control, que no es total: bajo leyes neerlandesas, estadounidenses y otras, ASML requiere licencia de exportación para los sistemas EUV, para ciertos DUV de inmersión y para algunos de sus otros productos 20-F: licencias y 79,6% en tres jurisdicciones. En euros: China 9,519.7 millones, Taiwán 8,337.9, Corea 8,159.6, Estados Unidos 4,089.1 y los Países Bajos —donde se concentra la manufactura— 4.7 millones, aunque ahí están 5,342.4 millones de activos de larga duración. Y no está todo ahí: Estados Unidos aporta otros 1,380.4 millones de esos mismos activos fijos 20-F: ventas y activos por región. El país que hospeda el monopolio es el que menos le compra.
Sobre quién manda encontré dos cosas que corrigen el borrador. Primera: la autoridad licenciataria ya se mudó. Desde el 7 de septiembre de 2024 los sistemas de inmersión NXT:1970i y 1980i requieren licencia neerlandesa —los NXT:2000i y posteriores ya la requerían—, un traspaso que ASML calificó de "a technical change" sin impacto financiero 2024: la licencia pasa de Washington a La Haya. Segunda: cuidado con las fechas, incluso las que publica la propia empresa. ASML escribe que los controles neerlandeses son "effective January 15, 2025", pero el gobierno anunció ese día que entrarían en vigor el 1 de abril Países Bajos: controles vigentes desde abril 2025; y con la Affiliates Rule —la que hace que cualquier entidad participada en al menos 50% por alguien de la Entity List quede automáticamente restringida BIS Affiliates Rule (regla del 50%)— el 20-F trae dos fechas equivocadas: dice "October 1, 2025" cuando se publicó el 30 de septiembre, y dice suspensión "until November 10, 2026" cuando corre del 10 de noviembre de 2025 al 9 de noviembre de 2026 Suspensión de un año de la Affiliates Rule. Si el emisor se equivoca en su propio reporte anual, cualquiera repite el error de buena fe: por eso su cronología completa queda 🟡 en amarillo 20-F: cronología de controles (fechas en disputa).
Dos correcciones más. Yo escribí "Nikon y Canon lo intentaron y fracasaron": falso en presente. ASML tiene aproximadamente 90% del mercado de inmersión ArF —no "más del 80%" como puse—, Nikon vendió 11 sistemas en su ejercicio 2024 y aspira a entregar un prototipo de nueva generación en 2027 con una colaboración que se extiende más allá de 2030. En EUV, en cambio, no hay ningún competidor anunciado Nikon: el competidor residual en DUV. Sobre la alternativa china el CSIS es sobrio: SMEE tiene 4% del mercado de equipos i-line, los 7 nm de SMIC se lograron con DUV acumulado antes de los controles, los rumores de 5 nm "have been disproven" y el EUV sigue "firmly out of reach despite massive state investment" CSIS: veredicto sobrio sobre litografía china. TrendForce agrega textura: 🟡 SiCarrier patentó cuádruple patterning con DUV para desempeño "clase 5 nm" sin EUV, habría una vía alternativa de plasma por descarga que se cree desarrollada por Harbin Provincial Innovation y que se habría probado en instalaciones de Huawei en Dongguan —la propia fuente hedgea con "believed" y "reportedly"—, y el pronóstico es no llegar a producción sub-10 nm antes de 2030, con obleas de 5 nm de SMIC que rendirían apenas 33% TrendForce: DUV chino y la vía LDP. También saqué del borrador el episodio de agosto de 2026 en que el secretario de Comercio estadounidense habría presionado a la gerencia de ASML: no lo encontré respaldado en el 20-F ni en las fuentes primarias de este ángulo, y una acusación así no se publica con menos que eso.
Veinticinco países buscando la salida de emergencia
Ésta es la sección donde el fact-check hizo más daño al borrador. Empiezo por casa: yo había escrito "México: ATDT creada en 2024". El Reglamento Interior de la Agencia de Transformación Digital y Telecomunicaciones se publicó el 24 de enero de 2025, con la atribución de "conducir la política nacional en materia de soberanía tecnológica para la digitalización de trámites y servicios" y la operación de una fábrica de software público Diario Oficial de la Federación (México), 2025. El Programa Sectorial 2025-2030 va más lejos —propone un Centro de Datos y una Nube de Gobierno para reducir la dependencia de proveedores privados—, pero pone el contexto que ninguna estrategia puede saltarse: 20,355,270 personas sin internet, cobertura urbana de 99.72% contra 61.32% rural y apenas 46.37% en comunidades indígenas Programa Sectorial ATDT 2025-2030, DOF, 2025. Soberanía tecnológica para veinte millones de personas que todavía no tienen conexión.
Qué hace realmente cada país: soberanía digital medida por instrumento
Catorce países contra cuatro instrumentos. La intensidad es una escala de 0 a 3 que califica qué tan real es la medida en la fuente citada: 3 = instrumento vigente y ya ejecutado, 2 = aprobado o anunciado pero todavía sin ejecutar, 1 = solo declarativo (un informe, una política sin mecanismo vinculante), 0 = sin evidencia en las fuentes de esta investigación. Turquía marca 2 en localización porque la Ley 5651 obliga a almacenar dentro del país pero no prevé sanción específica por incumplirlo; Argentina marca 1 porque Stargate seguía siendo una carta de intención sin contratos, sitio ni permisos.
Ver los datos
| Localización de datos | Nube soberana | Migración de software | Infraestructura física | |
|---|---|---|---|---|
| México | 0 | 3 | 2 | 2 |
| Francia | 0 | 1 | 1 | 0 |
| Países Bajos | 1 | 2 | 1 | 0 |
| Alemania (Schleswig-Holstein) | 0 | 0 | 3 | 0 |
| Nigeria | 3 | 3 | 0 | 1 |
| Sudáfrica | 3 | 3 | 0 | 0 |
| India | 3 | 0 | 0 | 0 |
| Vietnam | 3 | 0 | 0 | 0 |
| Arabia Saudita | 3 | 3 | 0 | 0 |
| Turquía | 2 | 0 | 0 | 0 |
| Corea del Sur | 0 | 3 | 0 | 3 |
| Australia | 0 | 0 | 0 | 3 |
| Colombia | 0 | 1 | 0 | 1 |
| Argentina | 0 | 0 | 0 | 1 |
En Europa la conversación pasó de la retórica al presupuesto. El Senado francés depositó en julio de 2025 el Rapport n° 830, cuyo título ya es una tesis: "L'urgence d'agir pour éviter la sortie de route". Documenta 230 millones de euros gastados en Microsoft durante 2024, 100 millones en Oracle y 146 acumulados en cloud desde 2020, sobre un gasto estatal de TI de 4,500 millones; Educación renovó licencias por casi 75 millones, con techo de 152 Sénat français, Rapport n°830, 2025. Lo detonó una audiencia: 🟡 preguntado bajo juramento si Microsoft nunca transferiría datos de ciudadanos franceses al gobierno estadounidense sin consentimiento de las autoridades francesas, su director de asuntos públicos respondió que no podía garantizarlo Sénat français, audition Microsoft, 2025. Y es el Rapport n°830, no la audiencia, el que califica la elección de Microsoft para el Health Data Hub como una "erreur caractérisée, si ce n'est une faute politique" Sénat français, Rapport n°830, 2025.
En los Países Bajos pasó algo sin precedente que yo conozca: la moción 26643-1315 constata que "de totale afhankelijkheid van Amerikaanse techgiganten een gevaar vormt voor de autonomie en cyberveiligheid van Nederland" y pide detener las migraciones de TIC gubernamental a nubes estadounidenses salvo verificación independiente. El gobierno la desaconsejó —"ontraden"— y el parlamento la aprobó igual, 85 contra 65, junto con mociones para repatriar el dominio .nl y exigir estrategia de salida de todos los sistemas alojados con tecnológicas estadounidenses Tweede Kamer (Países Bajos), Motie 26643-1315, 2025. En Alemania hay migración real, no plan: Schleswig-Holstein informó en diciembre de 2025 que cerca del 80% de los puestos de su administración estatal fuera del área tributaria ya usan LibreOffice, tras mover unos 44,000 buzones, con ahorro anual superior a 15 millones de euros contra 9 millones de costo único Gobierno de Schleswig-Holstein, 2025.
Ahora las correcciones, cuatro y todas importantes. Brasil: yo tenía la Medida Provisória del ReData como política de soberanía digital en curso; el expediente del Congreso la marca "SEM EFICÁCIA" —155 enmiendas, prórroga en noviembre de 2025 y caducidad el 27 de febrero de 2026 sin convertirse en ley— y las cifras que citaba no aparecen ahí. Publicarla como vigente habría sido un error fácilmente refutable. Kenia: el borrador decía que sus reglas de localización estaban en vigor desde febrero de 2022 y cubrían "atención sanitaria primaria o secundaria"; la fuente es de diciembre de 2021 y describe reglamentos propuestos, el disparador no es "strategic interest of the state" sino "actualizing a public good", y lo de primaria y secundaria se refiere a educación, no a salud. Tres errores en una línea. Indonesia: la corrección que yo iba a publicar —que solo los operadores públicos deben localizar— no la sostiene la fuente citada, que va en sentido contrario; se cae la corrección, no solo el dato. Canadá: los porcentajes que traía no los pude sostener. 🟡 Queda el argumento jurídico: un acuerdo ejecutivo bajo la CLOUD Act permitiría a autoridades estadounidenses obtener datos canadienses con estándares que los tribunales de Canadá declararon inconstitucionales, sin revisión judicial ni notificación Appleton, "Whose Law Governs Canadian Data?", SSRN.
Del sur global salieron los mandatos más duros. Nigeria publicó en octubre de 2025 su National Cloud Policy con cumplimiento "Mandatory", y su sección 4.3 no deja lugar a interpretación: los datos soberanos de Nivel 3 y 4 "shall be hosted exclusively within Nigeria", con exenciones solo por la vía de un waiver de inversión estratégica verificable NITDA (Nigeria), National Cloud Policy 2025. Sudáfrica lo hizo antes: los datos de gobierno relativos a seguridad y soberanía nacional "shall be stored only in digital infrastructure located locally", y sus centros de datos no pueden construirse en sitios patrimoniales ni en tierras de reforma agraria Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024.
En Asia el modelo es sectorial. La circular del Reserve Bank of India de 2018 exige que la totalidad de los datos de sistemas de pago se almacene "in a system only in India", con detalle completo de extremo a extremo Reserve Bank of India, Circular 2018. Vietnam obliga desde octubre de 2022 a sus empresas domésticas de telecom, nube, pagos y redes sociales a guardar datos en el país; a las extranjeras el requisito lo activa una solicitud del Ministerio de Seguridad Pública Vietnam Business Law, 2022. Arabia Saudita prohíbe que datos del sector público salgan del Reino para cualquier propósito, ni siquiera caché, redundancia o respaldo Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita). Y Turquía —otra corrección: lo de "prohibición de nube a instituciones públicas desde julio de 2019" no lo pude sostener— sí obliga desde octubre de 2020 a las redes sociales con más de un millón de accesos diarios a designar representante local y almacenar datos en el país, con un detalle delicioso: 🟡 para ese requisito "no explicit penalty was provided", a diferencia de las multas fuertes que sí existen para las demás obligaciones Gün + Partners, análisis Ley 5651 (Turquía).
Corea del Sur hay que contarla bien porque la conté mal. El incendio empezó el 26 de septiembre de 2025 en una batería de ion-litio del centro de datos del NIRS en Daejeon y dejó fuera 647 servicios: 96 destruidos por el fuego y 551 apagados preventivamente; tres días después solo 73 estaban restaurados. La brecha crítica fue la ausencia de arquitectura de servidor gemelo, que impidió el failover automático The Korea Herald, 2025. Yo había escrito que "de 96 sistemas afectados, 95 tenían respaldo y ése no". No es así: 🟡 se perdieron 858 terabytes del sistema G-Drive, ocho años de trabajo de 125,000 funcionarios, y las autoridades admitieron que no había respaldos porque el sistema era "demasiado grande" para respaldarse DataCenterDynamics, 2025. Peor que mi versión: el sistema donde se perdieron esos 858 terabytes simplemente no tenía respaldo, y la razón que dieron las autoridades fue su tamaño.
Seiscientos cuarenta y siete servicios caídos y 858 terabytes sin respaldo
El incendio del NIRS de Daejeon arrancó el 26 de septiembre de 2025 en una batería de ion-litio. Ojo con la forma de embudo: los 551 apagados preventivamente y los 96 destruidos por el fuego son las dos partes de los mismos 647, no dos etapas consecutivas, así que los porcentajes entre barras son aritmética del gráfico y no atrición real. Se perdieron 858 terabytes del G-Drive, ocho años de trabajo de 125,000 funcionarios, sin respaldo porque el sistema era "demasiado grande" para respaldarse; no existía arquitectura de servidor gemelo que permitiera el failover.
−15%
−83%
−24%
−73%
Ver los datos
| Etapa | Valor |
|---|---|
| Servicios de gobierno fuera de operación | 647 |
| Apagados preventivamente | 551 |
| Destruidos directamente por el fuego | 96 |
| Restaurados al 29 de septiembre | 73 |
| Sistemas críticos de Grado 1 de vuelta | 20 de 36 (55.6%) |
El Pacífico confirma la parte geopolítica. El Coral Sea Cable System fue financiado en 66.7% por Australia, con un contrato de unos 136.6 millones de dólares a Vocus; el proyecto se había adjudicado en 2017 a Huawei Marine, que ya había firmado con la estatal salomonense, hasta que Australia intervino ofreciendo cofinanciarlo SubmarineNetworks, Coral Sea Cable System. El motivo lo dijo sin eufemismos el Lowy Institute: el cable habría conectado hardware chino a la columna vertebral de internet doméstica de Australia, "that was seen as a red line that Australia would not cross and so we jumped in with a better deal" ABC News Australia, 2021. Australia sostiene además un centro para la resiliencia de cables en el Indo-Pacífico DFAT (Australia), Cable Connectivity and Resilience Centre.
Cierro con los dos casos que mejor muestran la distancia entre anunciar y hacer. Colombia aprobó en febrero de 2025 el CONPES 4144, su política nacional de IA a 2030, y el propio documento reconoce que "Colombia no cuenta con una infraestructura sólida para desarrollar y operar de forma eficiente y sostenible los sistemas de IA" Observatorio Privatech, Universidad Externado, 2025. Y Argentina, que yo despaché como "sin estrategia articulada", sí tuvo un anuncio enorme: "Stargate Argentina", presentado en octubre de 2025, un centro de datos patagónico de hasta 500 MW con unos 25,000 millones de dólares bajo un régimen de 30 años de beneficios fiscales. A mediados de 2026 seguía siendo una carta de intención: sin contratos vinculantes, sin financiamiento, sin sitio, sin permisos y sin haberse presentado siquiera ante el gobierno argentino Buenos Aires Times, 2026. Veinticinco mil millones de soberanía anunciada, cero metros cúbicos de concreto.
Las capas que ni yo había contado
Cuando terminé el borrador creía tener nueve capas. Me faltaban seis, y una es la más frágil de todas. Todo lo que sigue es nuevo.
Empiezo por la que me quitó el sueño. Toda la web encriptada —el candadito— descansa sobre certificados, y la mayoría los emite gratis una organización sin fines de lucro. En su carta de fin de año, la directora ejecutiva de ISRG escribe que Let's Encrypt pasó de servir 492 millones de sitios a 762 millones en un año, que emite "ten million certificates on some days", que al empezar el 39% de las cargas de página estaban encriptadas y hoy, en muchas partes del mundo, más del 95% lo están, y —el dato que hay que leer dos veces— que la organización está "100% supported through the generosity of those who share our vision" Let's Encrypt: 762 millones de sitios, 100% donativos. La raíz criptográfica de unos dos tercios de los sitios del planeta es una ONG financiada con donativos.
Y quien decide en qué certificados confía su navegador tampoco es un regulador. La política del Chrome Root Program exige que las autoridades certificadoras incluidas aporten un valor que exceda el riesgo de su permanencia; con ese criterio Google removió la confianza por defecto a las raíces de Chunghwa Telecom, de Taiwán, y NetLock, de Hungría, citando "a pattern of compliance failures, unmet improvement commitments, and the absence of tangible, measurable progress" Chrome Root Program remueve Chunghwa y NetLock. El precedente mayor es Entrust: 🟡 en junio de 2024 Google anunció que dejaría de confiar en sus raíces, y Apple y Mozilla hicieron lo mismo semanas después, luego de que Entrust emitiera mal 26,668 certificados EV entre septiembre de 2023 y marzo de 2024 y, a los setenta días, apenas hubiera revocado alrededor del 75% frente a un plazo exigido de cinco días Distrust de Entrust por Chrome (jun 2024). Una empresa privada eliminó a otra del mapa de la confianza global por decisión propia, con anuncio de blog. No hay tribunal, no hay apelación, no hay Basilea. Es exactamente la tesis de esta pieza y yo la tenía fuera.
La segunda capa ausente es el tiempo. No la conectividad: el tiempo. El estudio que el NIST encargó a RTI estima que perder el servicio GPS costaría mil millones de dólares por día a la economía estadounidense, que un apagón de treinta días en temporada de siembra llegaría a 45,000 millones, y cifra en 1.4 billones el beneficio acumulado del GPS desde los ochenta NIST/RTI: GPS vale $1,000 millones al día. Lo que lo vuelve dependencia estructural es que está mandatado: la regla 4590 de FINRA obliga a sincronizar los relojes de negocio contra una fuente designada, y el RTS 25 de MiFID II exige hasta 100 microsegundos a los operadores de alta frecuencia, aceptando el GNSS como trazabilidad a UTC FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio. La regulación financiera obliga a depender de una señal satelital, y esa señal se degrada: los eventos de pérdida de GPS aumentaron 220% entre 2021 y 2024, y el plan conjunto de EASA e IATA de junio de 2025 recomienda "maintain a backup for GNSS with a minimum operational network of traditional navigation aids" IATA/EASA: eventos de pérdida de GPS +220%. La recomendación oficial es volver a los faros de radio. Estados Unidos lo reconoció desde 2020, cuando la Orden Ejecutiva 13905 declaró que la interrupción o manipulación de los servicios de posición, navegación y tiempo puede afectar la seguridad nacional y económica Orden Ejecutiva 13905 sobre PNT.
Las capas que faltaban: concentración de la infraestructura invisible
Cuota del actor dominante en seis capas que rara vez aparecen en el debate sobre concentración. Faltan dos que no se miden en porcentaje: el Ajinomoto Build-up Film, el material de elección de "nearly all high-performance CPUs", y Let's Encrypt, que sostiene 762 millones de sitios con 100% donativos. Esa última no es un problema de cuota sino de fragilidad de financiamiento.
Ver los datos
| Concepto | Valor (%) |
|---|---|
| Arm · CPU de smartphone | >99% |
| China · procesamiento de tierras raras pesadas | 99% |
| Play Store · descargas de Android | >90% |
| Cinco fabricantes · obleas de 300 mm | 85% |
| ASE + Amkor · ensamble y prueba (top 10 OSAT) | ~60% |
| Ingas + Cryoin · neón de grado semiconductor | 45-54% |
La tercera demuestra el argumento en la práctica, con fecha. En mayo de 2025 el Bureau of Industry and Security envió cartas "is-informed" a Synopsys, Cadence y Siemens EDA: "a license is now required for the export, re-export or in-country transfer of EDA software" cuando una parte está en China. Synopsys suspendió su guía financiera. El 2 de julio el BIS revocó la restricción BIS enciende y apaga el EDA en cinco semanas. Cinco semanas de encendido y apagado: sin ese software no se diseña ningún chip moderno, y tres empresas resultaron ser un interruptor operable desde Washington. Aquí va otra corrección: yo iba a publicar que esas tres suman ~74% del mercado (31, 30 y 13%). La verificación demostró que la cita no está en la fuente a la que se le atribuía y que esa fuente dice algo distinto y más fuerte. Como el número no resistió, no publico ninguno: me quedo con el hecho demostrado, que es el interruptor.
Los interruptores que se apagan con una carta o una entrada de blog
Seis decisiones que cambiaron el acceso a una capa entera de infraestructura sin pasar por un parlamento: una orden ejecutiva, dos cartas administrativas, una designación regulatoria y dos anuncios de programa de raíces. En esa misma lista va la remoción de la confianza por defecto a Chunghwa Telecom y NetLock por el Chrome Root Program, que no aparece en la línea porque la fuente de esta investigación no consigna su fecha.
- feb 2020La Orden Ejecutiva 13905 reconoce que manipular los servicios de posición, navegación y tiempo afecta la seguridad nacional y económica.
- 27 jun 2024Chrome anuncia el distrust de las raíces de Entrust; Apple lo aplica tras el 15 de noviembre y Mozilla tras el 30.
- 4 abr 2025El Anuncio No. 18 del MOFCOM impone licencia inmediata sobre siete tierras raras medias y pesadas y sus imanes.
- may 2025El BIS envía cartas "is-informed" a Synopsys, Cadence y Siemens EDA exigiéndoles licencia.
- 2 jul 2025El BIS revoca la restricción cinco semanas después.
- 22 oct 2025La CMA designa a Apple y Google con "strategic market status".
Ver los datos
| Año | Hecho |
|---|---|
| feb 2020 | La Orden Ejecutiva 13905 reconoce que manipular los servicios de posición, navegación y tiempo afecta la seguridad nacional y económica. |
| 27 jun 2024 | Chrome anuncia el distrust de las raíces de Entrust; Apple lo aplica tras el 15 de noviembre y Mozilla tras el 30. |
| 4 abr 2025 | El Anuncio No. 18 del MOFCOM impone licencia inmediata sobre siete tierras raras medias y pesadas y sus imanes. |
| may 2025 | El BIS envía cartas "is-informed" a Synopsys, Cadence y Siemens EDA exigiéndoles licencia. |
| 2 jul 2025 | El BIS revoca la restricción cinco semanas después. |
| 22 oct 2025 | La CMA designa a Apple y Google con "strategic market status". |
La cuarta capa es la propiedad intelectual de la arquitectura. Arm declara que sus CPU habilitaron el cómputo avanzado en más del 99% de los smartphones vendidos en el ejercicio cerrado el 31 de marzo de 2025, y que sus clientes han embarcado acumuladamente más de 310,000 millones de chips basados en Arm Arm: >99% de smartphones, 310 mil millones de chips. Una licenciadora de propiedad intelectual controlada por SoftBank cobra regalías sobre prácticamente cada teléfono del planeta sin fabricar nada.
La quinta es la puerta por donde el software llega al usuario. La CMA británica lo describió sin diplomacia: la App Store es la única vía de acceso a apps nativas en iOS, "so it has a monopoly", y aunque en Android puedan preinstalarse tiendas alternativas, éstas enfrentan barreras para atraer desarrolladores y usuarios; ambas son "must-have trading partners" CMA 2022: duopolio de tiendas de apps. Más del 90% de las descargas en Android salen de Play Store, y el informe llama al arreglo un "stranglehold over these key gateways" donde ambas fijan unilateralmente "the rules of the game" CMA 2022: 90% de descargas Android vía Play Store. Aquí sí hubo respuesta: el 22 de octubre de 2025 la CMA designó a Apple y Google con "strategic market status" en plataformas móviles, primera aplicación completa del régimen británico, después de que la Comisión Europea ya las designara servicios de plataforma central bajo la DMA en 2023 Designación SMS de la CMA (oct 2025).
La sexta son los materiales, la más física. Hasta 2023 China concentraba el 99% del procesamiento mundial de tierras raras pesadas, con una producción mínima en una refinería vietnamita que lleva un año cerrada; incluso Lynas, la mayor productora no china, manda sus óxidos a China para refinarlos CSIS: China procesa 99% de tierras raras pesadas. El 4 de abril de 2025 el Ministerio de Comercio chino impuso licencia de exportación inmediata sobre siete tierras raras medias y pesadas —samario, gadolinio, terbio, disprosio, lutecio, escandio e itrio— y sobre sus materiales magnéticos permanentes MOFCOM Anuncio No. 18: siete tierras raras. Debajo hay tres cuellos más, todos amarillos: 🟡 el sustrato ABF de Ajinomoto, material de elección de "nearly all high-performance CPUs" Ajinomoto Build-up Film (ABF); las obleas de 300 mm, donde cinco fabricantes controlan cerca del 85% de la capacidad global y las dos japonesas juntas superan la mitad del volumen mundial Obleas de 300 mm: cinco fabricantes, 85%; y el neón, donde Ucrania suministraba cerca del 70% del neón mundial antes de la guerra Neón ucraniano: el peso de Ucrania, con dos empresas —Ingas y Cryoin— que, según el reportaje de Reuters del 11 de marzo de 2022, cubrían entre 45% y 54% del neón de grado semiconductor del planeta y detuvieron envíos tras la invasión.
Hay una séptima que entra con matices: el ensamblado y prueba. Los diez mayores OSAT facturaron 41,560 millones de dólares en 2024, y ASE se llevó 18,540 millones —casi 45%— con Amkor segunda en 15.2%: dos empresas concentran cerca del 60% del último paso físico antes de que un chip llegue a una placa OSAT: ASE + Amkor ~60% del top 10. Lo pongo con matices porque ASE es taiwanesa: ese riesgo se solapa con el de Taiwán que la pieza ya cubre, y contarlo dos veces inflaría la cuenta.
Diez capas, y en todas el dueño rebasa por mucho el umbral que preocupa al DOJ
Cada eje es una capa y el valor es la cuota de quien la manda: ASML en litografía EUV, Taiwán en manufactura de vanguardia, Samsung + SK hynix + Micron en DRAM, Cloudflare en proxy inverso, Starlink en satélites maniobrables activos, China en tierras raras pesadas, Arm en CPU de smartphone, AWS + Azure + Google Cloud en nube pública, Let's Encrypt en certificados TLS y Verisign en dominios registrados. El polígono interior es el 30%, la cuota combinada a partir de la cual las Merger Guidelines de 2023 activan una presunción estructural. Y aquí va el matiz que hay que decir en voz alta: esa presunción es de control de fusiones y exige además un incremento del HHI mayor a 100 puntos, no es un test estático de concentración. Leerla como si lo fuera sería exactamente el mismo error de categoría que esta pieza le reprocha al índice SAMCI.
- Cuota del actor o bloque dominante (%)
- Umbral de presunción estructural (30%)
Ver los datos
| Eje | Cuota del actor o bloque dominante (%) | Umbral de presunción estructural (30%) |
|---|---|---|
| Litografía EUV | 100 | 30 |
| Chips de vanguardia | 90 | 30 |
| DRAM | 91.5 | 30 |
| Proxy inverso | 84.5 | 30 |
| Satélites activos | 75 | 30 |
| Tierras raras pesadas | 99 | 30 |
| CPU de smartphone | 99 | 30 |
| Nube pública | 63 | 30 |
| Certificados TLS | 63.7 | 30 |
| Dominios | 44.6 | 30 |
Termino con lo que decidí no incluir, porque en una pieza sobre concentración importa decir dónde no la hay. Consideré abrir una capa de registradores de dominio y la descarté: GoDaddy, el mayor del mundo, tiene apenas 12.27% del mercado, con Namecheap segundo en 2.78% y más de 2,400 registradores acreditados por ICANN; eso es fragmentación, y el cuello de botella real está en el registro de .com y en la raíz del DNS, que la pieza ya trata Descarte: registradores de dominio. También descarté dar sección propia a las CA de correo y S/MIME: la concentración ahí es la misma del PKI web —Let's Encrypt emite los certificados del 64.4% de todos los sitios, según W3Techs—, así que la fundí en la capa de confianza Descarte: CA de correo / S-MIME. Nueve capas eran las que yo veía. Son quince, y la más frágil se sostiene con donativos.
Diez capas, y en todas el dueño rebasa por mucho el umbral que preocupa al DOJ
Cada eje es una capa y el valor es la cuota de quien la manda: ASML en litografía EUV, Taiwán en manufactura de vanguardia, Samsung + SK hynix + Micron en DRAM, Cloudflare en proxy inverso, Starlink en satélites maniobrables activos, China en tierras raras pesadas, Arm en CPU de smartphone, AWS + Azure + Google Cloud en nube pública, Let's Encrypt en certificados TLS y Verisign en dominios registrados. El polígono interior es el 30%, la cuota combinada a partir de la cual las Merger Guidelines de 2023 activan una presunción estructural. Y aquí va el matiz que hay que decir en voz alta: esa presunción es de control de fusiones y exige además un incremento del HHI mayor a 100 puntos, no es un test estático de concentración. Leerla como si lo fuera sería exactamente el mismo error de categoría que esta pieza le reprocha al índice SAMCI.
- Cuota del actor o bloque dominante (%)
- Umbral de presunción estructural (30%)
Ver los datos
| Eje | Cuota del actor o bloque dominante (%) | Umbral de presunción estructural (30%) |
|---|---|---|
| Litografía EUV | 100 | 30 |
| Chips de vanguardia | 90 | 30 |
| DRAM | 91.5 | 30 |
| Proxy inverso | 84.5 | 30 |
| Satélites activos | 75 | 30 |
| Tierras raras pesadas | 99 | 30 |
| CPU de smartphone | 99 | 30 |
| Nube pública | 63 | 30 |
| Certificados TLS | 63.7 | 30 |
| Dominios | 44.6 | 30 |
Metodología de esta investigación
Esta pieza empezó como un borrador mío de 38 minutos y terminó siendo su revisión. Diez líneas de investigación en paralelo, una por capa, consultaron 660 fuentes distintas y produjeron 249 afirmaciones; un fact-check adversarial verificó 248 y tumbó 12 en rojo. Sobre el texto ya escrito corrió una segunda auditoría, frase por frase, buscando cifras sin respaldo en la fuente que citan, sobreinterpretaciones y atribuciones incorrectas: encontró 58 problemas y se corrigieron todos los graves.
Cada dato lleva su nivel de confianza: 🟢 fuente primaria o varias independientes coincidentes, 🟡 fuente secundaria o un solo análisis especializado. El semáforo de cada cita se alineó de forma automática contra el corpus verificado, no a criterio de quien escribió.
Lo que más me costó fue aceptar cuánto de mi borrador no aguantaba. "No existe ningún tratado internacional vinculante para proteger cables submarinos" es falso: existe el Convenio de París de 1884. Los ingresos de Starlink que publiqué estaban mal por un factor de tres, el Big Fund chino por un factor de siete, y el episodio de Crimea que atribuí a Isaacson lo retractó el propio Isaacson. El índice de concentración satelital que cité resultó una métrica fabricada, y le dediqué una autopsia dentro de la pieza porque el error es instructivo.
Fuentes
- 600 cables, 200 fallos al año, dos tercios por anclas
- CSIS: mitad del ancho de banda y 87%+11% de fabricación
- Serie histórica 2012-2016 (14x vs 3x)
- De 20 cables (2017) a más de 60
- Convenio de París de 1884, todavía en vigor
- La CONVEMAR no heredó el derecho de abordaje de 1884
- Lieber Institute: no hay jurisdicción universal
- Eagle S: desestimado y revivido en apelación
- EJIL:Talk! — el razonamiento del art. 97(1)
- Yi Peng 3: la SHK no pudo determinar intencionalidad
- Recorded Future: 80 buques y 40 días de reparación
- Rubymar: misil, deriva y tres cables cortados
- Saná anuncia la reparación del Mar Rojo
- SMW4 e IMEWE: Azure admite mayor latencia
- ICPC: 63 buques cableros en el registro
- SubTel Forum: 3,000 MDD para renovar la flota a 2040
- Cuatro fabricantes concentran el 98% del mercado
- EU Action Plan on Cable Security (JOIN(2025) 9)
- Evaluación de riesgos UE y Regional Cable Hubs
- 347 millones de euros de la UE (feb 2026)
- Axis Intelligence, limitaciones de SAMCI, 2026
- Andrew Jones, SpaceNews, 9 abr 2026
- DOJ y FTC, Merger Guidelines, 18 dic 2023
- Axis Intelligence, catálogo de reportes, 2026
- Jonathan McDowell, Jonathan's Space Report, 2026
- SpaceX, S-1, factores de riesgo, 2026
- Jonathan McDowell, Starlink Statistics, 27 ago 2026
- CelesTrak SATCAT Boxscore, 28 ago 2026
- Elon Musk, vía TheWrap, sep 2023
- Kyiv Independent sobre reportaje especial de Reuters, 25 jul 2025
- Tom Balmforth, Reuters, 5 feb 2026
- Kyiv Independent, 5 feb 2026
- Reuters, declaración de Krivoruchko, 17 feb 2026
- Amazon, actualizaciones de misión Leo, 2026
- FCC, Orden DA 26-553, 5 jun 2026
- SatNews, resultados anuales Eutelsat, 9 ago 2026
- SpaceNews, Eutelsat, 2025
- Comisión Europea, DG DEFIS, 7 ago 2026
- Jeff Foust, SpaceNews, 16 dic 2024
- NTIA, 2014
- Verisign/ICANN ante NTIA, 2015
- IANA/PTI, 2016
- NTIA, Verisign Cooperative Agreement
- ICANN, RZMA
- ICANN, IFR
- Verisign, Form 10-K FY2025 (SEC)
- NTIA, 2018
- NTIA, noviembre 2024
- Domain Name Wire (Allemann), abril 2026
- ICANN, .COM Fee Schedule 2024
- Verisign, Form 10-Q Q2 2026 (SEC)
- DNIB/Verisign, julio 2026
- ICANN, Funding by Source FY25
- American Economic Liberties Project, 2024
- Root Server Technical Operations Association, 2026
- ICANN OCTO-010 (Conrad), 2020
- IANA, agosto 2026
- Huston/APNIC, 2025
- ICANN RSS GWG, febrero 2026
- Root Server Operators, julio 2026
- ICANN (Marby), marzo 2022
- TrendForce, comunicado 12-jun-2026 (1Q26)
- TrendForce, comunicado 12-mar-2026 (4Q25)
- Counterpoint Research (2Q26)
- Taipei Times, 14-mar-2026 (cierre anual 2025)
- US Dept. of Commerce / ITA (1-dic-2025)
- Observer Research Foundation, Special Report No. 304 (abr-2026)
- TSMC, comunicado de resultados 2Q26
- TSMC, comunicado 4-mar-2025
- TrendForce, 16-jul-2026 (Arizona US$265 mil millones)
- The Register, 17-jul-2025 (cita C.C. Wei)
- TSMC, comunicado 6-dic-2022 (anuncio original Arizona)
- TrendForce, 24-mar-2026 (Arizona Fab 2)
- Tom's Hardware (retraso JASM fase 2)
- TrendForce, 3-ago-2026 (sismo Kumamoto)
- TrendForce, 20-nov-2025 (ESMC Dresde)
- TrendForce, 27-abr-2026 (capacidad 3nm/2nm)
- Energy Administration, MOEA Taiwán
- Global Taiwan Institute, 12-nov-2025
- Taiwan Business TOPICS / AmCham, 16-abr-2026
- Domino Theory / CIER, 10-nov-2025
- CSIS, 22-abr-2026 (Ormuz en 8 gráficas)
- Atlantic Council (Kevin Li), 19-mar-2026
- Taipei Times, 24-mar-2026 (respuesta del MOEA)
- Taiwan News, 12-may-2026
- Caixin Global, 28-may-2024 (Big Fund III)
- TrendForce, 7-ago-2026 (giro del Big Fund III)
- Tom's Hardware (litografía china)
- Doc. 43: plazo del 2 de septiembre de 2026 y O'Melveny
- TrendForce News: "17 consumidores" y daños triples
- Demanda ¶13: retiro coordinado de DDR3 y DDR4
- SK hynix 2T26: margen operativo de 76%, utilidad +557%
- Micron cierra Crucial (comunicado propio, 3 dic 2025)
- TrendForce spot 28 ago 2026: DDR4 69% más caro que DDR5
- Counterpoint 2T26: reordenamiento de cuotas DRAM
- Counterpoint: serie trimestral de cuotas DRAM y HBM
- DOJ 05-540 (2005): la multa de 300 MDD a Samsung
- Comisión Europea IP/10/586 (2010): €331,273,800
- TrendForce 5 ene 2026: +55-60% QoQ en 1T26
- TrendForce 3 jul 2026: desaceleración a 13-18% en 3T26
- TrendForce 9 jul 2026: los LTA topan los aumentos
- IDC: impacto en precios de PC y smartphones en 2026
- Noveno Circuito 2022: el precedente que hace difícil ganar
- Respuesta de Micron a la demanda (vía Quartz)
- IEA: cuellos de botella y "not all projects"
- IEA 2025: línea base 415 TWh y per cápita EE.UU.
- IEA: plazos y precios de cables y transformadores
- POWER: 128/144 semanas y precios de transformadores
- PJM: 38% y 46% de cargos por data centers
- POWER: subasta PJM, CenterPoint, Exelon 22%
- ERCOT: 233 GW de cola de gran carga
- LBNL Queued Up 2026: 2,061 GW en cola
- 298 de 1,066 GW: la carga que no se construirá
- Crane/TMI: licencia esperada mayo 2027
- Amazon/X-energy: construcción al final de la década
- Kairos Hermes 2: hasta 50 MW a TVA
- Meta: hasta 6.6 GW nucleares para 2035
- Constellation-Meta: 1,121 MW desde junio 2027
- Google 2026: 43.6 TWh totales, 42.4 TWh en data centers
- Microsoft FY25: 37 TWh y 48% del agua en estrés hídrico
- Data Center Watch: 75 proyectos, 130 mil MDD en 1T26
- Stargate Abilene: cancelación de 600 MW
- FERC 193 FERC ¶ 61,217: PJM sin reglas de co-ubicación
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- Synergy Research Group (primaria)
- W3Techs (primaria, panel propio)
- W3Techs (primaria, panel propio)
- Internet Society Pulse (secundaria confiable)
- Amazon Web Services (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Cloudflare (primaria)
- Madory / Kentik en APNIC Blog (secundaria confiable)
- Cloudflare Radar (primaria, panel en vivo)
- Kentik (secundaria confiable)
- Tian et al., Universidad de Tsinghua (preprint arXiv)
- FCC, Estados Unidos (primaria)
- Hernandez / APNIC Blog (secundaria confiable)
- FCA, Reino Unido (primaria)
- Autoridad Bancaria Europea, EBA (primaria)
- CMA, Reino Unido (primaria)
- Cloudflare / SEC 8-K (primaria)
- 20-F: fuente de 1.000 W y 400.000 obleas High NA
- 2016: compra del 24,9% de Zeiss SMT
- TRUMPF: láser de 40 kW
- Resultados 2025 y guía 2026
- 2024: la licencia pasa de Washington a La Haya
- Países Bajos: controles vigentes desde abril 2025
- BIS Affiliates Rule (regla del 50%)
- Suspensión de un año de la Affiliates Rule
- Nikon: el competidor residual en DUV
- CSIS: veredicto sobrio sobre litografía china
- TrendForce: DUV chino y la vía LDP
- Diario Oficial de la Federación (México), 2025
- Programa Sectorial ATDT 2025-2030, DOF, 2025
- Sénat français, Rapport n°830, 2025
- Sénat français, audition Microsoft, 2025
- Tweede Kamer (Países Bajos), Motie 26643-1315, 2025
- Gobierno de Schleswig-Holstein, 2025
- Appleton, "Whose Law Governs Canadian Data?", SSRN
- NITDA (Nigeria), National Cloud Policy 2025
- Ellipsis, síntesis de la National Policy on Data and Cloud (GG 50741), 2024
- Reserve Bank of India, Circular 2018
- Vietnam Business Law, 2022
- Baker McKenzie, Global Data and Cyber Handbook (Arabia Saudita)
- Gün + Partners, análisis Ley 5651 (Turquía)
- The Korea Herald, 2025
- DataCenterDynamics, 2025
- SubmarineNetworks, Coral Sea Cable System
- ABC News Australia, 2021
- DFAT (Australia), Cable Connectivity and Resilience Centre
- Observatorio Privatech, Universidad Externado, 2025
- Buenos Aires Times, 2026
- Let's Encrypt: 762 millones de sitios, 100% donativos
- Chrome Root Program remueve Chunghwa y NetLock
- Distrust de Entrust por Chrome (jun 2024)
- NIST/RTI: GPS vale $1,000 millones al día
- FINRA 4590 y MiFID II RTS 25: el tiempo es obligatorio
- IATA/EASA: eventos de pérdida de GPS +220%
- Orden Ejecutiva 13905 sobre PNT
- BIS enciende y apaga el EDA en cinco semanas
- Arm: >99% de smartphones, 310 mil millones de chips
- CMA 2022: 90% de descargas Android vía Play Store
- Designación SMS de la CMA (oct 2025)
- CSIS: China procesa 99% de tierras raras pesadas
- MOFCOM Anuncio No. 18: siete tierras raras
- Ajinomoto Build-up Film (ABF)
- Obleas de 300 mm: cinco fabricantes, 85%
- Neón ucraniano: Ingas y Cryoin
- OSAT: ASE + Amkor ~60% del top 10
- Descarte: registradores de dominio
- Descarte: CA de correo / S-MIME
Preguntas frecuentes
¿Cuántos cables submarinos hay en el mundo?
TeleGeography rastrea hoy más de 600 cables activos y planeados.
¿Quién es dueño de la mayoría de la infraestructura submarina?
El CSIS afirma que Google, Meta, Microsoft y Amazon poseen o arriendan alrededor de la mitad de todo el ancho de banda submarino del mundo.
¿Qué porcentaje del tráfico internacional viaja por cables submarinos?
No se encontró un dato primario para confirmar el porcentaje exacto, pero se sabe que los satélites representan solo el 0.37% de la capacidad internacional de Estados Unidos.
¿Qué tratado internacional protege los cables submarinos?
El Convenio para la Protección de los Cables Telegráficos Submarinos, firmado en París en 1884, sigue vigente para 36 Estados parte.
¿Cuántos buques hay en el mundo dedicados a mantener y expandir cables submarinos?
Hay aproximadamente 80 buques en el mundo dedicados a mantener y expandir cables submarinos, y el registro público del International Cable Protection Committee lista unos 63.
¿Cuál es el tiempo promedio de reparación de un cable submarino?
El tiempo promedio de reparación en 2023 fue de 40 días, aunque en Asia-Pacífico puede llegar a 30 días desde la notificación.
¿Qué porcentaje de la flota de buques cableros necesita ser reemplazada antes de 2040?
Un estudio sectorial estima que el 64% de la flota cruzará el umbral de 40 años de vida útil antes de 2040.
 Larry
Comentarios
Sé el primero en comentar.